絞り込み条件を変更する
検索条件を絞り込む

マネー・副業(217ページ目)

19,810 件中 12,961 - 13,020 件表示
カバー画像

【検証ノート58】ドル円の午後と夜の時刻を1万2千通り。いちばん良い形より、でたらめのいちばんのほうがPFが高く出ました

どうも、FXトレーダー兼システムエンジニアのナオトです。検証ノートの58回目です。前回は、ゴトー日の仲値のあとの売りを、ゴトー日以外の日で探した話でした。今回は、朝の東京の時間を離れて、午後から夜の時刻にも同じような偏りがないかを探した話です。ドル円の時刻の偏りで、はっきり残ったのは、ゴトー日の仲値の前後でした。では、ロンドンやニューヨークが開いている時間にも、暦と結びついた偏りはないか。こう組み合わせました。入る時刻は、日本時間の12時から、翌朝の5時30分まで、30分ごと。持つ長さは、1、2、3、4、6、8時間。損切りは、なし、20、40 pips。向きは、買いと売り。日の種類は、毎日、ゴトー日、ゴトー日以外、ゴトー日の前と次の営業日、月末の最終営業日、月初めの営業日、月曜、金曜など10種類。1日1回、スプレッドは0.8 pips引きました。数の少ないものを除いて、1万2,744通りです。期間は、2009年まで、2010年から2019年、2020年からの3つに分け、いちばん低いPFで並べました。いちばん良かったのは、月末の最終営業日の13時に売って、2時間持つ形でした。損切りは20 pips。3つの期間のPFは3.01、1.39、1.71。いちばん低いところで1.39です。3つの期間すべてでPF1.3を超えたのは、この1つだけでした。ここで、でたらめと比べました。日の種類を、同じ期間の中ででたらめに付け替えます。月末の最終営業日として数えている日が、実はふつうの日、という具合です。そのうえで、同じ総当たりをやり直しました。2回やって、いちばん良い形のPFは1.48と1.41
0
カバー画像

【投資と心理㊻】大穴に賭け続けると、1番人気より10倍以上損をした。640万頭の記録と、遠い利確の当たる率

どうも、FXトレーダー兼システムエンジニアのナオトです。投資と心理の話の46回目です。前回は、意志の力は使うと減る、という説が大きな追試で再現しなかった話でした。今回は、当たりにくいものほど高く買われてしまう、という競馬の記録の話です。競馬には、昔から知られている偏りがあります。大穴の馬は、当たる率のわりに買われすぎる。1番人気の馬は、当たる率のわりに買われなさすぎる。本命・大穴バイアスと呼ばれていて、1949年にはもう指摘されていました。2010年に、経済学者のスノーバーグとウォルファーズが、アメリカの1992年から2001年のすべての出走を調べています。数は640万頭あまり。公式の記録です。単勝に1ドル賭けたときの戻りは、こうでした。オッズが100倍以上の馬に賭け続けると、約61%の損。でたらめに賭けると、23%の損。毎レース1番人気に賭けると、5.5%の損。どれも損なのは、胴元の取り分があるからです。それでも、大穴に賭けた損は、1番人気の10倍以上でした。オーストラリアとイギリスの記録でも、同じ形が出ています。なぜ大穴が買われすぎるのか。2人は、賭ける人が危険そのものを好むから、という説と、小さな確率を実際より大きく感じるから、という説を比べました。馬単や三連単のような、組み合わせの賭けの値付けで確かめると、小さな確率を見誤る説のほうが、実際の値付けをよく当てました。投資と心理の1回目に書いた、プロスペクト理論の確率の感じ方と同じ向きです。相場に置き換えると、どうなるか。相場には、競馬の胴元の取り分のような、大穴だけを損にする仕組みはありません。検証ノートの23回目で測っ
0
カバー画像

【検証ノート57】仲値のあとの売りを、ゴトー日以外の日で1,080通り。いちばん良い月曜でもPF1.35、足すと全体が薄まりました

どうも、FXトレーダー兼システムエンジニアのナオトです。検証ノートの57回目です。前回は、月の何営業日目に買うかを504通り試し、でたらめと大差なかった話でした。今回は、ゴトー日の仲値のあとの売りを、ゴトー日以外の日でも使えないかを探した話です。ドル円は、ゴトー日の9時55分の仲値が決まったあと、下がりやすい傾向があります。検証ノートの54回目では、この売りを昼前まで持つ形を書きました。ゴトー日は月に5、6回しかありません。同じ売りを、ほかの日にも使えれば、取引の回数を増やせます。ゴトー日の売りと同じ物差しで、ゴトー日以外の日を総当たりしました。入る時刻は9時55分、9時56分、10時の3つ。出る時刻は10時15分から12時までの5つ。損切りは20、30、40 pipsの3つ。少し有利になったら損切りを建値へ動かす距離は、動かさないを入れて4つ。日の種類は、ゴトー日以外のすべての日、月曜、金曜、ゴトー日の前の営業日、次の営業日、月初めの数日の6つ。合わせて1,080通りです。スプレッドは0.8 pips引きました。期間を3つに分けて、いちばん低いPFをその形の成績として並べます。結果です。3つの期間すべてでPF1.8を超えた形は、0個でした。いちばん良かったのは、月曜の9時55分に売って11時30分に閉じる形。損切り30 pips、3 pips有利になったら建値へ。3つの期間のPFは1.35、1.62、1.41で、年に40回ほどです。ゴトー日の前の営業日は、年に70回ほどあって、いちばん良い形でPF1.29でした。1回あたりの平均で比べると、差がはっきりします。2016年からの
0
カバー画像

【投資と心理㊺】意志の力は使うと減る、は本当か。2,000人と3,500人の追試で、効果はほぼ0でした

どうも、FXトレーダー兼システムエンジニアのナオトです。投資と心理の話の45回目です。前回は、利益は早く売り、損は持ち続けるくせを、1万口座の記録で見た話でした。今回は、長く取引していると判断が崩れる、という話によく使われる説と、その追試の話です。自分を抑える力は、筋肉のように使うと減っていく。だから、1つのことで我慢したあとは、別のことでも我慢しにくくなる。1998年に、心理学者のバウマイスターたちが発表した説で、自我消耗と呼ばれています。目の前のクッキーを我慢してラディッシュを食べた人は、そのあとの解けないパズルを早くあきらめた、という実験がよく知られています。決断疲れの説明にも、この説がよく使われます。よく一緒に語られるのが、2011年の裁判官の研究です。イスラエルの裁判官8人の、仮釈放の判断を調べたものです。認める判断の割合が、区切りの始めにはおよそ65%あり、休憩の前にはほぼ0まで下がり、休憩のあとにはまた65%ほどに戻っていました。ただ、休憩が効いたのか、食事が効いたのかは分からない、と著者たち自身が書いています。同じ年に、見落とされた要因があるという指摘も、同じ学術誌に出ています。そして、肝心の自我消耗の説そのものは、大きな追試で崩れました。2016年に、23の研究室が同じ手順で実験をやり直しました。参加したのは合わせて2,141人です。効果の大きさを表す数字は0.04。0と区別がつかない大きさでした。2021年には、2016年の追試に反論した研究者が中心になって、36の研究室、3,531人で確かめ直しています。結果は0.06で、やはり意味のある差にはなりませんで
0
カバー画像

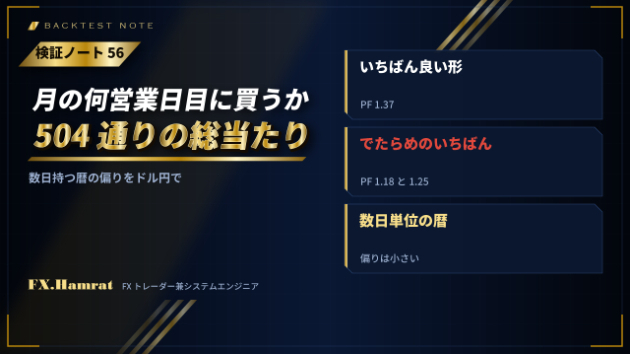
【検証ノート56】月の何営業日目に買うか、を504通り。いちばん良くてもPF1.37、でたらめでも1.25でした

どうも、FXトレーダー兼システムエンジニアのナオトです。検証ノートの56回目です。前回は、ゴトー日の朝の買いを、決めた時刻よりスプレッドが狭くなるのを待って入ると良くなった話でした。今回は、ゴトー日のような暦の偏りが、ほかの日にもないかを探した話です。ゴトー日の仲値の前後には、はっきりした偏りがありました。検証ノートの8回目や47回目に書いたとおりです。それなら、月初めや月末のような、もっと広い暦にも偏りがあるのではないか。数日持つ形で探しました。ドル円で、こう組み合わせました。入る日は、月の1営業日目から8営業日目、または月末から数えて1営業日前から8営業日前。曜日で入る形も足しました。入る時刻は、日本時間の7時、9時、15時。持つ長さは、1、2、3、5営業日。向きは、買いと売り。合わせて504通りです。スプレッドは1.0 pips引き、損切りは置かずに、偏りそのものを見ました。期間は3つに分けました。2009年まで、2010年から2019年、2020年から。3つの期間のPFのうち、いちばん低いものを、その組み合わせの成績として並べます。どの時代でも崩れない形を探すためです。いちばん良かったのは、月末の最終営業日の15時に買って、次の営業日に閉じる形でした。それでも、3つの期間のいちばん低いPFは1.37です。PF1.3を超えたのは504通りのうち2つだけでした。ここで、でたらめと比べました。営業日の番号を、月ごとにでたらめに付け替えます。たとえば、月末の最終営業日として測っている日が、その月は実は月の真ん中の日になっている、という具合です。暦の意味を壊したうえで、同じ504
0
カバー画像

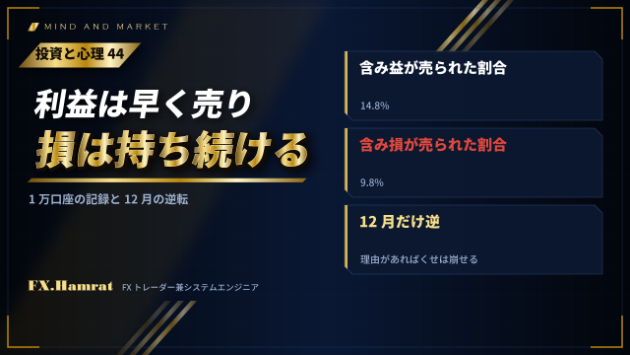
【投資と心理㊹】利益は早く売り、損は持ち続ける。1万口座の記録で、12月だけ逆になっていた理由

どうも、FXトレーダー兼システムエンジニアのナオトです。投資と心理の話の44回目です。前回は、やりかけの作業はよく覚えている、という有名な説が、追試では再現しなかった話でした。今回は、投資と心理の1回目で少しだけ触れた研究を、数字まで読んでみた話です。利益が出ているものは早く売り、損が出ているものは持ち続けてしまう。このくせは、1985年にシェフリンとスタットマンがディスポジション効果と名付けました。1998年に、テランス・オディーンが、アメリカの証券会社の個人の口座1万件について、1987年から1993年までの売買の記録を調べています。比べ方は、こうです。その口座で何かが売られた日に、持っていた含み益の銘柄のうち、実際に売られたものの割合。同じく、含み損の銘柄のうち、売られたものの割合。もし利益も損も同じように扱っているなら、この2つはほぼ同じになるはずです。結果は、1年全体で、含み益の銘柄が売られた割合が14.8%、含み損の銘柄が9.8%でした。利益が出ている銘柄のほうが、約1.5倍売られやすかったことになります。では、この売り方は得だったのか。売られた勝ち銘柄と、持ち続けられた負け銘柄の、その後1年の成績を比べています。市場全体と比べた成績で、売った勝ち銘柄のほうが3.4%高い結果でした。持ち続けた負け銘柄が、あとで取り返してくれたわけではありませんでした。おもしろいのは、12月だけ、この関係が逆になっていたことです。12月は、含み益の銘柄が売られた割合が10.8%、含み損の銘柄が12.8%。損のほうが多く売られていました。アメリカでは、年内に損を確定させると税金が安くな
0
カバー画像

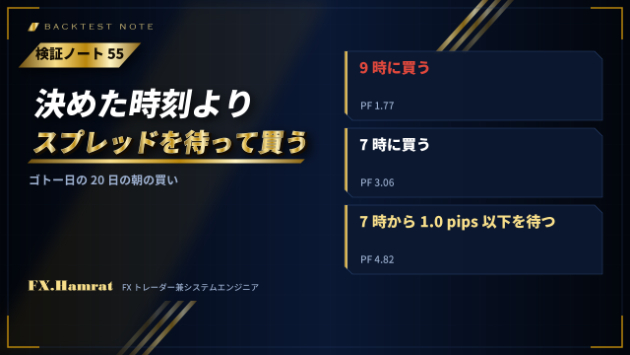
【検証ノート55】決めた時刻に買うより、スプレッドが狭くなるのを待って買う。ゴトー日の20日でPFが3.06から4.82に

どうも、FXトレーダー兼システムエンジニアのナオトです。検証ノートの55回目です。前回は、ゴトー日の仲値のあとの売りを、トレールで伸ばすより決めた時刻まで持つほうが良かった話でした。今回は、同じ試作の、朝の買いの入り方です。この試作は、ゴトー日の朝にドル円を買って、9時55分の仲値の前に閉じます。5 pips利益が乗ったら、損切りを建値へ動かします。困るのは、朝のスプレッドです。ドル円の1分足の記録で、2025年から2026年の日本時間ごとの中央値を見ると、6時は5.3 pips、7時は1.1 pips、9時55分は0.5 pipsでした。年ごとに見ても、7時のスプレッドは9時55分の5倍から7倍あります。早く入るほど、入るだけで払う分が大きくなります。そこで、買う時刻を変えて、MT5のテスターの実際のティックで、2018年1月から2026年7月までを測りました。20日に買う形のPFは、こうなりました。7時に買うと3.06。8時は2.84。8時30分は2.60。9時は1.77。遅く入るほどスプレッドは狭くなるのに、PFは下がっていきました。スプレッドで得をする分より、仲値までの値幅が短くなる分のほうが大きかった、という形です。次に、決めた時刻に入るのをやめました。7時から見はじめて、スプレッドが1.0 pips以下になったところで買う。最長90分まで待ちます。20日のPFは4.82。どの決めた時刻よりも良い結果でした。広い時間を避けつつ、なるべく早く入る。その両方を取れたのが、待つ形でした。一方で、同じことを15日に当てはめると、PFは1.46でした。決めた時刻でも1.00から
0
カバー画像

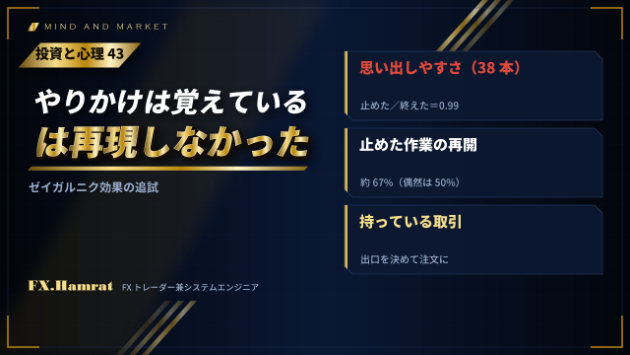
【投資と心理㊸】やりかけの作業はよく覚えている、は再現しませんでした。ゼイガルニク効果と、持っている取引の出口

どうも、FXトレーダー兼システムエンジニアのナオトです。投資と心理の話の43回目です。前回は、今の自分の状態が先の自分の選択まで引っぱる、共感のずれの話でした。今回は、やりかけのことが頭に残る、という有名な説と、その追試の話です。ゼイガルニク効果という言葉を聞いたことがあるかもしれません。途中で止められた作業は、最後まで終えた作業より、よく覚えている。1927年に、ブルーマ・ゼイガルニクという心理学者が発表しました。きっかけとして、よく語られる話があります。レストランの給仕が、まだお金を払っていない注文はよく覚えているのに、払いが済むと、その中身を思い出せなくなっていた、というものです。実験では、いくつもの作業を順にやってもらい、そのうち半分を途中で止めます。あとで、どんな作業があったかを思い出してもらうと、止めたほうをよく思い出した、という結果でした。ところが、この結果は、あとの追試でなかなか再現しませんでした。2025年に、スイスのベルン大学の研究者が、同じやり方の研究を集めてまとめ直しています。思い出した数を、止めた作業と終えた作業で比べると、38本の論文を合わせた比は0.99。ほぼ同じでした。やりかけの作業をよく覚えている、という差は、まとめると見えなかったわけです。差が出るかどうかは、課題にどれだけ入れ込んでいるか、実験の場の雰囲気のような条件に左右される、と著者たちは書いています。一方で、同じまとめの中で、はっきり残った結果があります。途中で止めた作業は、あとで機会があると、頼まれなくても再開されやすい。ゼイガルニクと同じく、心理学者クルト・レヴィンの考えから生まれ
0
カバー画像

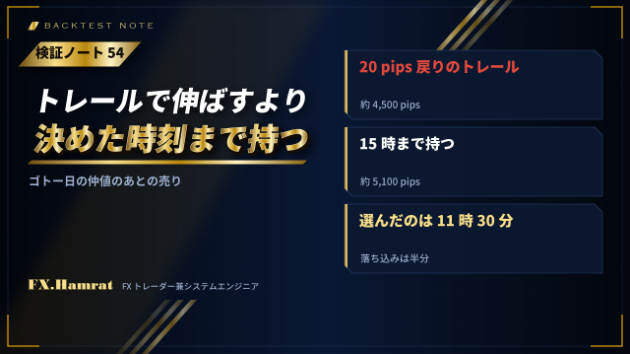
【検証ノート54】ゴトー日の仲値のあとの売り、トレールで伸ばすより、決めた時刻まで持つほうが良い結果でした

どうも、FXトレーダー兼システムエンジニアのナオトです。検証ノートの54回目です。前回は、損切りを建値より0.5 pipsだけ有利に置くと、PFはほぼ同じまま勝率が27%から82%になった話でした。今回は、同じゴトー日の試作で、利益の伸ばし方を比べた話です。測ったのは、ゴトー日の9時55分の仲値のあとに、ドル円を売る形です。損切りは40 pips。3 pips利益が乗ったら、損切りを建値へ動かします。閉じ方を変えて、2003年から2026年まで、ゴトー日の1,822回を1分足で測りました。2016年からは足ごとの実際のスプレッドを入れています。1分足では、その足の中で先に損切りにかかったかを確かめてから、損切りを動かすようにしました。トレールが甘く出ないようにするためです。開発の裏側の10回目に書いた落とし穴です。まず、11時30分に閉じる形です。期間を4つに分けたPFは、1.97、2.03、2.80、3.54。合計は約4,300 pipsでした。次に、同じ形で15時まで持つと、PFは2.34、2.66、2.96、2.85。合計は約5,100 pipsに増えました。では、利益が伸びたところをトレールで追えば、もっと取れるのではないか。5 pips利益が乗ったら、高値から20 pips戻ったところで閉じる形を、最長15時まで試しました。PFは2.11、2.42、2.52、3.00。合計は約4,500 pips。15時まで黙って持つ形より悪い結果でした。値幅で追うトレールは、途中の揺れで早めに切られていました。15分足の戻り高値で追う形も試しましたが、15時まで持つ形とほぼ同じでし
0
カバー画像

動画編集を学んだのに案件が取れない人へ|理由は「スキル不足」ではありません

こんにちは、潤之介です。今回は「動画編集を学んだのに、なかなか案件が取れない理由」についてお話しします。結論から言うと、行動するか、しないか。これに尽きると思っています。「正直、どこまでできたら営業していいか」は誰にも分からない動画編集は、こだわり始めたらどこまでも続けられるものです。だからこそ「何がどこまでできたら案件を取っていいのか」「いつ営業を始めていいのか」の答えは、誰にも分かりません。しかも副業で動画編集をしている人の多くは、ひとりで進める“個人戦”です。「自分はどこで区切って、仕事としてスタートすればいいのか」ここが分からないから、行動に移せなくなってしまうんですよね。そもそも、副業にしようと思ってスキルを学んだこと自体がすごいことです。そこはぜひ自分を褒めてあげてください。ただ、そこから先は自分との勝負です。完璧主義のままだと、いつまでたってもスタートが切れません。「ある程度できたらやってみよう」と思える人ほど、0→1までのスピードはぐっと早くなります。最低限ここができれば、案件は受けていい僕はどちらかというと「分からないけど、もうやるしかないよな」と思って始めたタイプです。実際に案件をもらい始めると、経験がどんどん積み上がっていきます。「これは前に別の案件でやったな」「似た案件を前にもやったな」と、悩んだ編集がそのまま自分のストックになっていくんです。目安として、次のような最低限のことができれば、どんどん案件を受けていいと思います。✔ カット✔ 画像の挿入✔ BGMの挿入✔ 効果音✔ テロップ完璧の6割くらいできたら、次のステップへ。足りない部分は、案件をこなし
0
カバー画像

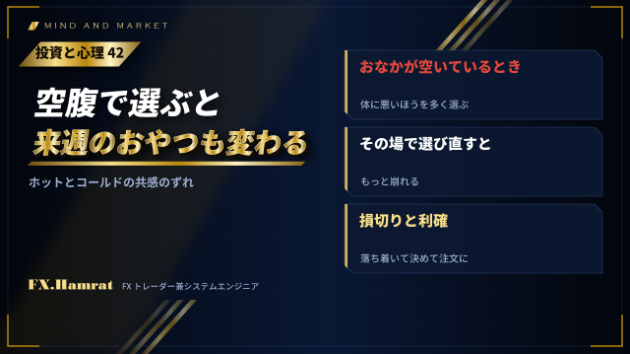
【投資と心理㊷】おなかが空いているときに、来週のおやつを選ぶと。落ち着いているときに損切りを決めておく理由

どうも、FXトレーダー兼システムエンジニアのナオトです。投資と心理の話の42回目です。前回は、あとからの評価が、いちばんつらい瞬間と終わりで決まる、ピーク・エンドの法則の話でした。今回は、今の自分の状態が、先の自分のための選択まで引っぱってしまう、という話です。1998年に、アムステルダムの会社員200人を相手に、こんな実験が行われました。1週間後に受け取るおやつを、今のうちに選んでもらいます。選べるのは、チョコレートやポテトチップス、ナッツのような体に悪いほうと、りんごやバナナのような体に良いほうです。選ぶときの状態を2つに分けました。お昼ごはんのすぐあとで満腹のとき。夕方でおなかが空いているとき。そして1週間後、おやつを渡すときにも、その場でもう一度選び直せるようにしました。結果は、選んだときにおなかが空いていた人ほど、1週間後のぶんにも体に悪いおやつを多く選んだ、というものでした。食べるのは1週間後なのに、今の空腹が、来週の自分の選択まで引っぱったわけです。もう1つ。1週間後にその場で選び直すと、前もって選んだときよりも、体に悪いおやつがずっと多く選ばれました。前もって決めたことは、その場になると崩れやすい。落ち着いているときは、高ぶったときの自分がどう選ぶかを読み違える。高ぶっているときは、その逆。こうした読み違いは、ホットとコールドの共感のずれ、と呼ばれています。取引に置き換えると、ホットな状態は、含み損を抱えているときや、連敗の最中です。入る前の落ち着いたときに決めた損切りを、含み損の最中に見ると、もう少し待てば戻るかもしれない、と動かしたくなる。連敗の最中には、設
0
カバー画像

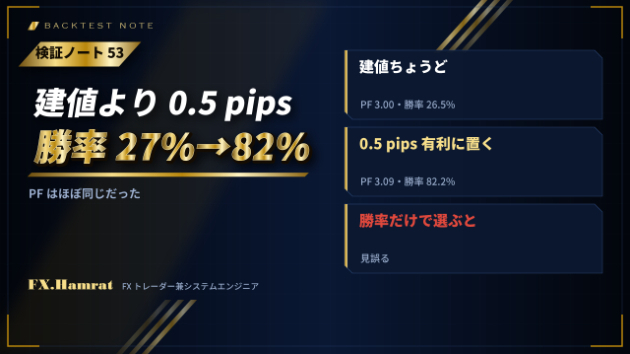
【検証ノート53】損切りを建値より0.5 pipsだけ有利に置いたら、勝率が27%から82%に。PFはほぼ同じでした

どうも、FXトレーダー兼システムエンジニアのナオトです。検証ノートの53回目です。前回は、大きな指標の前に持っている組を閉じると、落ち込みは小さくなり、PFは下がった話でした。今回は、ドル円のゴトー日の試作で、勝率という数字がどれだけ簡単に動くかを見た話です。この試作は、20日の朝にドル円を買って9時55分の仲値の前に閉じ、ゴトー日には仲値のあとに売ります。どちらも、少し利益が乗ったら、損切りを入った価格まで動かす。いわゆる建値への移動です。建値ちょうどに動かす形で、MT5のテスターの実際のティックを使い、2018年1月から2026年7月までを測りました。PF 3.00、勝率26.5%でした。勝率が低いのは、建値ちょうどで閉じた取引が、負けに数えられるからです。損益はほぼ0なのに、記録の上では勝ちではありません。そこで、動かす先を、建値より0.5 pipsだけ有利な位置にしました。ほかは何も変えていません。PF 3.09、勝率82.2%。PFはほぼ同じです。利益もほとんど変わりません。変わったのは、建値ちょうどで閉じていた取引が、0.5 pipsの小さな勝ちとして数えられるようになったことだけです。それだけで、勝率は27%から82%へ、3倍になりました。1 pipsや2 pips有利に置く形も測りましたが、勝率は80%台で頭打ちになり、PFは少し下がりました。投資と心理の21回目で、同じ中身でも、言い方で選ぶ方が変わるフレーミング効果の話を書きました。勝率は、その言い方の1つです。損切りをどこに置くかという小さな決めごとで、同じ成績が27%にも82%にも見えます。だから、勝率の
0
カバー画像

【投資と心理㊶】長くつらいほうを、もう一度選んだ。ピーク・エンドの法則と、成績の振り返り方

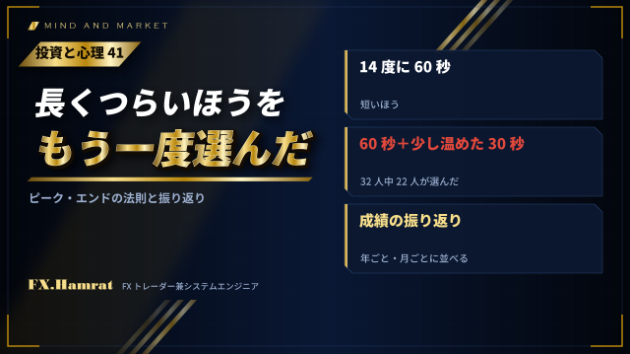
どうも、FXトレーダー兼システムエンジニアのナオトです。投資と心理の話の41回目です。前回は、損は得の2倍重い、という数字が、測り方で1.1から2まで動く話でした。今回は、あとから振り返るとき、人は何で評価を決めているのか、という話です。1993年に、冷たい水を使った実験が報告されました。参加したのは32人です。1回目は、片手を14度の水に60秒。もう1回は、14度の水に60秒入れたあと、手を出さずにもう30秒。この30秒の間に、水を少しだけ温めて15度ほどにします。まだ冷たくてつらいけれど、さっきよりは少し楽、という30秒です。長いほうは、短いほうの60秒を丸ごと含んでいます。つらい時間は、長いほうが30秒多い。そのあとで、どちらかをもう一度やるなら、どちらを選びますか、と聞きました。32人のうち22人が、長いほうを選びました。最後の30秒で少し楽になったと感じた21人に限ると、17人です。つらい時間が長いほうを、もう一度選んだことになります。研究者たちは、あとからの評価は、いちばんつらかった瞬間と、終わりのつらさでほぼ決まり、長さはほとんど効かない、と読みました。いちばん強い瞬間がピーク、終わりがエンド。ピーク・エンドの法則と呼ばれています。1996年には、大腸の内視鏡などの検査を受けた患者で、同じ形が報告されています。検査中のつらさを一定の間隔で記録し、あとで振り返ってもらうと、振り返りの評価は、つらさの合計や検査の長さより、いちばんつらい瞬間と終わりに沿っていました。取引の振り返りに当てはめると、こうなります。1年間の成績を思い出すとき、頭に浮かびやすいのは、いちばん大
0
カバー画像

【検証ノート52】大きな指標の前に、持っている組を閉じる。落ち込みは小さくなり、PFは下がりました

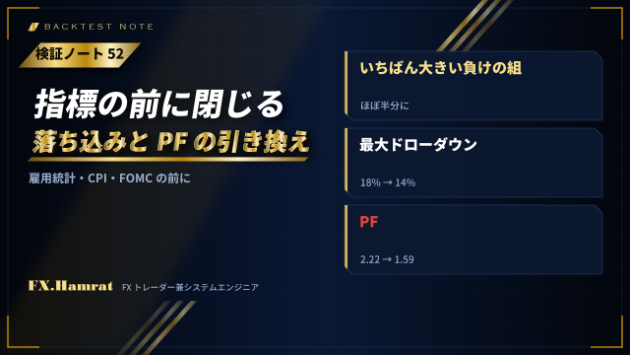
どうも、FXトレーダー兼システムエンジニアのナオトです。検証ノートの52回目です。前回は、いちばん成績の良い設定を、崖のすぐ隣にあるので既定にしなかった話でした。今回は、同じゴールドのナンピンの試作に、経済指標の前に閉じる決まりを足して測った話です。閉じる対象にしたのは、雇用統計、CPI、FOMCの3つです。以前の検証で、ゴールドが大きく動くと測った指標です。決まりは、指標の発表の前に、持っている組を全部閉じる。そして発表の前後は、新しく入らない。MT5のテスターで、実際のティックを使い、2024年1月から2026年10月までを、量を固定して通しました。結果を、指標を見ない形と比べます。60分前に閉じ、60分後まで入らない形では、いちばん大きい負けの組が、ほぼ半分になりました。最大ドローダウンは18%から14%へ。テストの終わりに持っていた含み損まで入れた損益は、3割ほど増えました。ただし、PFは2.22から1.59に下がりました。含み損のまま閉じる回数が増えるからです。ほかの形も並べました。15分前に閉じ、30分後まで入らない形も、60分の形に近い結果でした。発表の前後に入らないだけで、持っている組は閉じない形は、指標を見ない形とほとんど変わりませんでした。効いているのは、持っている組を閉じることのほうです。閉じる指標を、もう1段軽いものまで増やすと、損益は指標を見ない形の3分の1ほどに減りました。閉じる回数が増えて、そのたびに含み損を確定させるからです。気をつけたいのは、効いた場面が数回しかないことです。2026年6月は、守りで閉じる線に届く前に指標の前で閉じて、損が小さく
0
カバー画像

【投資と心理㊵】損は得の2倍重い、は本当か。数字が1.1から2まで動いた損失回避の研究

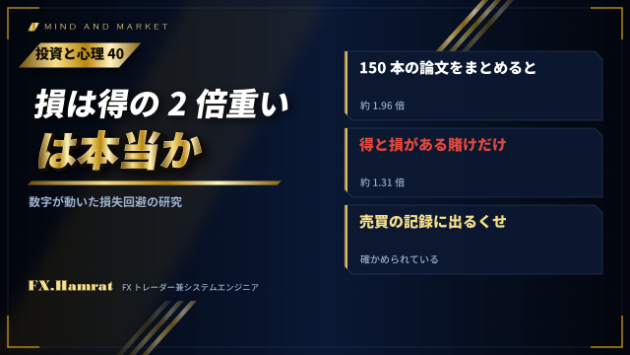
どうも、FXトレーダー兼システムエンジニアのナオトです。投資と心理の話の40回目です。前回は、まれな出来事を、説明で読むと重く、経験すると軽く見る話でした。今回は、このシリーズの1回目に書いた、損は得の2倍重く感じる、という数字そのものの話です。1回目では、1992年の研究で損は得のおよそ2.25倍、多くの研究をまとめた分析でおよそ2倍、と書きました。この2倍は、行動経済学の中でもよく引かれる数字です。ところが、その後の研究を追っていくと、この数字は測り方でかなり動きます。2024年に、150本の論文から607個の推定を集めた分析が出ました。平均は1.96ほど。やはり、およそ2倍です。同じ年に、別の研究者たちが、得と損の両方がある賭けを使った17の研究だけをまとめました。こちらは1.31ほどでした。2025年には、2024年の分析と同じデータを、得と損が同じ大きさの賭けに絞ってまとめ直した研究が出ています。結果は1.07ほど。得と損の重さに、ほとんど差がありませんでした。2018年には、損が得より重い、をどの場面にも当てはまる原理として扱うのは言い過ぎだ、という論文も出ています。損のほうが重くなる場面はある。でも、いつでもそうとは言えない、という立場です。この議論は、まだ決着していません。はっきりしているのは、どの研究を集めて、どんな課題で測るかによって、数字が1.1から2まで動くということです。検証ノートの1回目で、同じサインでも、計り方だけでPFが10倍に見える話を書きました。心理の数字も同じで、計り方を見ずに数字だけを覚えると、使い方を間違えます。一方で、変わらないことも
0
カバー画像

【検証ノート51】いちばん成績の良い設定を、既定にしませんでした。すぐ隣に崖があったからです

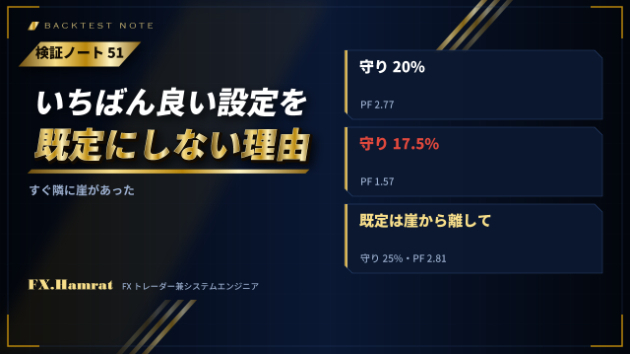
どうも、FXトレーダー兼システムエンジニアのナオトです。検証ノートの51回目です。前回は、荒い相場のときだけ量を減らす決まりを、6つの急変で測った話でした。今回は、同じゴールドのナンピンの試作で、既定の値をどう決めたかの話です。このEAには、組の損が運用資金の決めた割合に届いたら、その組をまとめて閉じる守りがあります。もう1つ、組の利確を何ドルにするかも決めます。この2つを少しずつ動かして、2003年からと2022年からの2つの期間で測りました。まず守りです。利確を2ドルにそろえて並べると、こうなりました。守り17.5% PF 1.57、守りにかかった回数5回守り20% PF 2.77、2回守り22.5% PF 2.54、2回数字は2003年からの期間です。2022年からでも同じ並びでした。20%から17.5%へ、たった2.5ポイント狭めただけで、PFは1.5前後まで落ちます。大きな逆行のたびに守りにかかるようになるからです。20%は、この崖のすぐ縁にありました。次に利確です。守りを20%にして並べました。4ドル PF 3.365ドル PF 3.576ドル PF 1.90、守りにかかった回数4回5ドルがいちばん良く、6ドルで急に崩れます。利確を遠くすると、閉じる前に大きな逆行に捕まる組が増えるからです。表の上だけで選ぶなら、守り20%、利確5ドルです。でも、どちらも崖のすぐ隣にあります。相場は、過去と同じには動きません。崖の縁に置いた設定は、少しずれただけで崖の向こうへ落ちます。そこで既定は、守り25%、利確4ドルにしました。どちらの崖からも1段以上離れていて、PFは2003年
0
カバー画像

【投資と心理㊴】説明で読むと怖いのに、自分で経験すると軽く見る。まれな出来事と、ナンピンのEAを眺める半年

どうも、FXトレーダー兼システムエンジニアのナオトです。投資と心理の話の39回目です。前回は、ダニング=クルーガー効果と、でたらめでも出る同じグラフの話でした。今回は、まれな出来事を、説明で読むときと、自分で経験するときとで、重さの感じ方が逆になる、という話です。投資と心理の1回目で書いたプロスペクト理論には、確率の感じ方の話も入っています。文章で、1%の確率で大きく損をします、と示されると、人はその1%を実際より重く感じやすい。保険に入りたくなるのは、このためだと説明されます。ところが、2004年に、これとは逆の結果が報告されました。実験では、確率と結果を文章で見せる代わりに、ボタンを押すたびに結果が1つ出る形にしました。押すたびに、ふだんはほぼ同じ結果が出て、ごくたまに、大きく違う結果が出る。参加した人は、何度か押して確かめてから、本番でどちらのボタンを選ぶかを決めます。すると、自分で押して経験した人たちは、まれな結果を、実際より軽く見ているかのように選びました。文章で読んだときとは、向きが逆です。理由として挙げられたのは2つです。試しに押した回数が少なく、まれな結果にまだ一度も出会っていない人が多かったこと。そして、最近出た結果を重く見ること。この結果には、異論もあります。違いのほとんどは、試しに押した回数が少なかったせいで説明できる、という分析が2006年に出ました。一方で、それだけでは説明しきれない、という研究も出ています。どちらにしても、まだ出会っていないまれな出来事は、経験からは見えない、ということは変わりません。相場で、これが出やすいものの1つが、ナンピンのEA
0
カバー画像

【検証ノート㊿】荒い相場のときだけ量を減らす。2008年型の急変には効き、2013年型には効きませんでした

どうも、FXトレーダー兼システムエンジニアのナオトです。投資と心理の23回目で、ゴールドのEAを、過去の大きな急変を借りて確かめる話を書きました。今回は、その急変の確かめで弱いところが見つかったあと、荒い相場のときだけ量を減らす決まりを足して測った話です。測ったのは、ゴールドの押し目で買い下がるナンピンの試作です。2006年、2008年、2011年、2013年、2016年、2020年の6つの急変を、いまの価格の水準に引き伸ばして通しました。いちばん損が深かったのは、2008年型でした。ほかの急変と比べて、いちばん悪い損が2倍以上になっています。足したのは、こういう決まりです。日足の値動きの幅が、価格に対して1.5%を超えている間だけ、組の数と持つ量を減らす。取引は止めない。結果は、こうでした。2008年型 いちばん悪い損が、約3分の1に2011年型 約3分の2に2020年型 約半分に2006年型 少し浅く2013年型 ほぼ同じ2022年からの期間では、PFが2.78から7.95に上がり、いちばん悪い損も浅くなりました。一方で、2003年からの23年で見ると、利益は約3割減っています。荒い相場で減らした量の分、そこで取れていた利益も減りました。ここで、しきい値を2.0%にしてみると、2013年型の損は、逆に3割以上深くなりました。量を絞ると、持っている組の買い足しも止まります。そのせいで、2013年型では損益0の位置に戻りにくくなる。そう読んでいますが、ここはまだ確かめていません。もう1つ、持つ量はそのままで、組の数だけを減らす形も測りました。こちらは、2008年型がほとんど直り
0
カバー画像

【投資と心理㊳】できない人ほど自信がある、は本当か。ダニング=クルーガー効果と、でたらめでも出る同じグラフ

どうも、FXトレーダー兼システムエンジニアのナオトです。投資と心理の話の38回目です。前回は、確率が分からないものを避けたくなる、曖昧さ回避でした。今回は、よく引かれるダニング=クルーガー効果と、それに付いた大きな疑問の話です。もとになったのは、1999年に発表された研究です。大学生に、論理や文法などの問題を解いてもらい、そのあとで、自分の出来がほかの人と比べてどのくらいかを答えてもらいました。成績が下から4分の1の組は、実際の順位が平均で12パーセンタイルほど。ところが自分では、62パーセンタイルほど、つまり平均より上だと見積もっていたと伝えられています。成績が上の組は、逆に自分をやや低く見積もっていました。できない人ほど、自分のできなさに気づかない。この話は広く知られるようになりました。ただ、この結果には、早くから疑問が出ています。自分の出来の見積もりと、実際の成績は、ぴったりとは結びついていません。そういう2つの数字を、成績の順に4つの組に分けて並べると、心の働きが何もなくても、同じ形のグラフができてしまう、という指摘です。成績の低い組は、たまたま悪かった人を多く含みます。でも自己評価は、その回の運とは関係なく、ほどほどの高さに出る。すると、下の組ほど見積もりが実際より高く、上の組ほど低く見える。投資と心理の30回目で書いた、平均への回帰と同じ仕組みです。2016年と2017年には、でたらめに作ったデータで、同じ形のグラフが描けることを示した論文も出ました。一方で、課題によっては効果が残るという研究もあります。どこまでが本当の心の働きなのかは、まだ決着していません。この話
0
カバー画像

【検証ノート㊾】少し伸びたら損切りを建値へ。5 pipsに限らず、2から8のどれでも効きました

どうも、FXトレーダー兼システムエンジニアのナオトです。検証ノートの47回目と48回目で、ゴトー日の9時55分にドル円とユーロ円を売り、11時に決済する形を測りました。損切りは30 pipsです。今回は、その形に、少し伸びたら損切りを建値へ動かす決まりを足した話です。最初は、5分足で、いくつかの決済の形を比べました。含み益が5 pips届いたら、損切りを建値へ動かす。これがいちばん良い結果でした。足さない形と比べて、利益はほぼ同じまま、PFは1.68から2.27へ、いちばん深い落ち込みは2割ほど浅くなりました。いったん5 pips下がってから、30 pips戻して損切りになっていた日の一部が、損益0に変わったからです。ただ、5 pipsは小さな幅です。5分足では、足の中で価格がどの順に動いたかが分かりません。開発の裏側の10回目で書いたように、小さな幅ほど甘く出ます。そこで、1分足で測り直しました。PFは2.09。落ち込みは2割ほど浅いまま残りましたが、利益は8%減りました。5分足の数字は、やはり少し甘かったんです。次に気になったのは、5という数字です。たまたま5で当たっただけなら、4や6では効かないかもしれない。そこで、建値へ動かす幅を、2から15まで細かく変えて、1分足で並べました。足さない形 PF 1.652 pips PF 2.763 pips PF 2.415 pips PF 2.097 pips PF 2.058 pips PF 2.0110 pips PF 1.8315 pips PF 1.702から8のどれでも、2018年から2022年と、2023年から2026
0
カバー画像

【投資と心理㊲】確率が分からないものは、避けたくなる。曖昧さ回避と、分かっているように見える数字

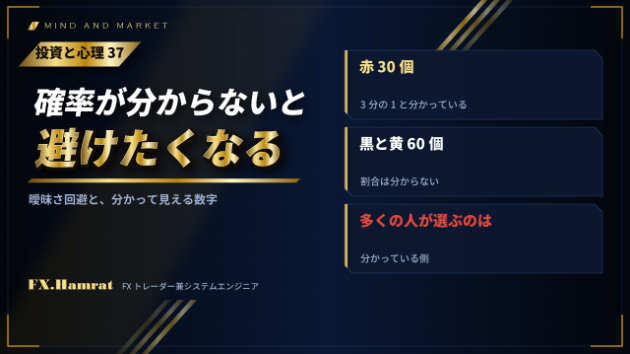
どうも、FXトレーダー兼システムエンジニアのナオトです。投資と心理の話の37回目です。前回は、終わるまでの時間を短く見積もってしまう、計画錯誤でした。今回は、確率が分からないものを避けたくなる、曖昧さ回避の話です。よく知られているのが、1961年にダニエル・エルスバーグが示した、つぼの問題です。つぼに玉が90個入っています。赤が30個。残りの60個は黒か黄で、その割合は分かりません。黒が60個かもしれないし、0個かもしれない。1つ目の問いです。赤が出たら当たり、と、黒が出たら当たり。どちらに賭けますか。多くの人は、赤を選ぶとされています。赤は3分の1と分かっていて、黒は分からないからです。2つ目の問いです。赤か黄が出たら当たり、と、黒か黄が出たら当たり。どちらに賭けますか。今度は、多くの人が、黒か黄を選ぶとされています。黒と黄を合わせれば60個、3分の2と分かっているからです。この2つの選び方は、並べると食い違っています。黄は、どちらの問いでも両方の賭けに入っています。だから、黄を除いて考えれば、2つ目の問いは1つ目と同じ比べ方です。1つ目で赤を選んだのなら、2つ目でも赤か黄を選ぶのが筋になります。それでも選び方が入れ替わるのは、玉の数から考えるより先に、確率が分かっている側を選んでいるからです。分からないものを避ける。これが曖昧さ回避です。相場には、確率が分かっているものは、ほとんどありません。だから、手法の勝率や成績の数字が出てくると、安心します。分からないものが、分かるものに変わったように感じる。でも、その数字にも、たいてい幅があります。検証ノートの46回目で、ゴトー日の
0
カバー画像

【検証ノート㊽】ゴトー日の仲値のあとの売りにナンピンを足したら、12通りすべてで月の利益が減りました

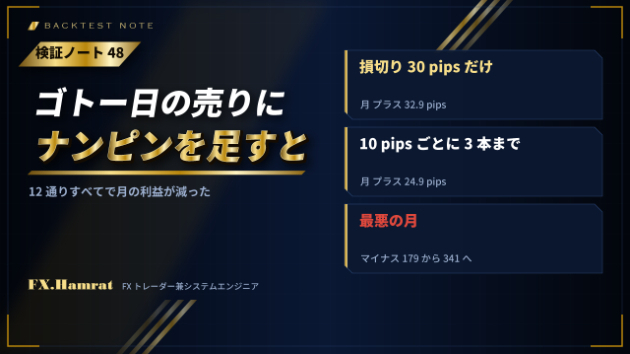
どうも、FXトレーダー兼システムエンジニアのナオトです。前回の検証ノートで、ゴトー日の9時55分にドル円とユーロ円を売り、11時に決済する形を、2018年から測った話を書きました。今回は、その形にナンピンを入れたらどうなるかを測った話です。まず、損切りの幅の根拠からです。9時55分に売ってから11時までに、いちばん逆に動いた幅を、2018年から2026年の592日分で数えました。スプレッド込みです。ドル円は、真ん中の日で6.4 pips。95%の日は32.0 pipsまでに収まり、30 pips以上逆に動いた日は5.4%でした。ユーロ円は、真ん中の日で7.0 pips。30 pips以上は5.9%です。30 pipsまで逆に動くのは、20回に1回ほど。ふつうの揺れでは切られず、ふつうでない日だけ切られる幅です。この30 pipsの中でナンピンをする形を、12通り試しました。売ったあと、決まった幅だけ上がるたびに売り増し、全体が建値まで戻ったら全部決済する。30 pipsまで行ったら全部損切り。どれも無ければ11時に決済です。1か月あたりの pips を、2つの通貨ペアの合計、1本目の量に換算して比べました。損切り30 pipsだけ 月平均 プラス32.9 最悪の月 マイナス17920 pipsごとに2本まで、同じ量 月平均 プラス31.8 最悪の月 マイナス23610 pipsごとに3本まで 月平均 プラス24.9 最悪の月 マイナス34110 pipsごとに3本まで、量を1.5倍ずつ 月平均 プラス17.1 最悪の月 マイナス47112通りすべてで、月の pips が減り、最
0
カバー画像

【投資と心理㊱】いちばん悪い場合の見積もりより、実際は長かった。計画錯誤と、含み損が戻るまでの時間

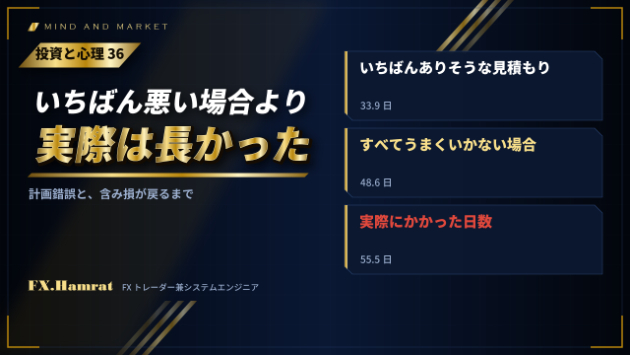
どうも、FXトレーダー兼システムエンジニアのナオトです。投資と心理の話の36回目です。前回は、選択肢が多いと選べなくなる、ジャムの実験とその追試でした。今回は、終わるまでの時間を短く見積もってしまう、計画錯誤の話です。よく引かれるのが、1994年に発表された、卒業論文の研究です。心理学の学生37人に、卒業論文が書き終わるまでの日数を見積もってもらいました。いちばんありそうな日数は、平均33.9日。すべてうまくいった場合は27.4日、すべてうまくいかなかった場合は48.6日でした。実際に終わるまでにかかったのは、平均55.5日です。見積もった日までに終えた学生は、約30%だったと伝えられています。この研究で目を引くのは、最後の数字です。すべてうまくいかなかった場合の見積もりでさえ、48.6日。実際の55.5日より短い。いちばん悪い場合を考えたつもりでも、その悪い場合は、自分の計画を少し悪くしただけのものになりやすい、ということです。自分の作業の見積もりは、計画の中身から組み立てます。どの順に何をするか。その組み立てには、途中で起きる、思ってもいなかったことが入りません。手当てとしてよく挙げられるのが、似たことの実際の結果から見積もるやり方です。自分の計画から考えるのをいったんやめて、同じような作業をした人が、実際に何日かかったかを並べる。外から見る人のほうが、見積もりが悲観的になりやすい、という話もあります。相場で、これが出やすい場面の1つが、含み損を抱えたときです。この下げは、そのうち戻る。どのくらいで戻るか、という見積もりも、自分の見込みから組み立ててしまいます。投資と心理の
0
カバー画像

【検証ノート㊼】ゴトー日のクロス円の売り、強かったのは2023年からでした。前の5年も残ったのはドル円だけ

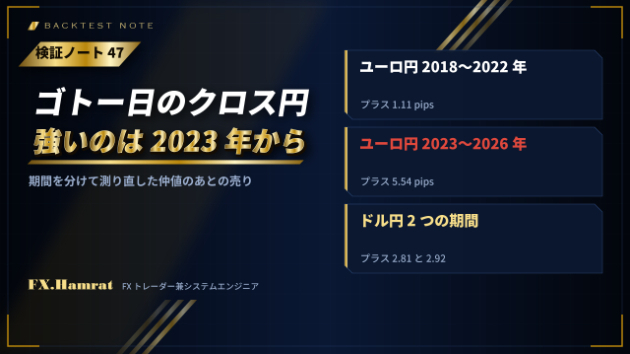
どうも、FXトレーダー兼システムエンジニアのナオトです。前回の検証ノートで、ゴトー日の仲値のあとの売りを、小さな口座のスプレッドで測り直した話を書きました。ユーロ円とスイス円が強く残った一方で、1年半、118日分なので数は少なめ、と書いています。今回は、その期間を伸ばした話です。使ったのは、スプレッドの狭い口座の、実際の足とスプレッドです。ドル円のスプレッドは、昼間で0.9 pips。前回の小さな口座の半分以下でした。この口座の足が取れたのが2018年からだったので、2018年から2026年を、2018年から2022年と、2023年から2026年の2つに分けました。ゴトー日の9時55分に売って、11時に決済する形です。数字はスプレッドを引いたあとの、1回あたりの pips です。ドル円 2018〜2022年 プラス2.81 2023〜2026年 プラス2.92ユーロ円 2018〜2022年 プラス1.11 2023〜2026年 プラス5.54スイス円 2018〜2022年 プラス0.86 2023〜2026年 プラス4.18ポンド円 2018〜2022年 プラス0.52 2023〜2026年 プラス4.65豪ドル円、カナダ円は、どちらの期間もほぼ0でした。前回、ユーロ円とスイス円が強く見えたのは、2023年からの強さを見ていたからでした。2018年から2022年でも、クロス円はプラスの側です。向きは変わっていません。ただ、大きさは2023年からの5分の1から9分の1ほどで、偶然と区別できるほどの差は出ませんでした。2つの期間で、ほぼ同じ大きさで残ったのは、ドル円だけです。もう1
0
カバー画像

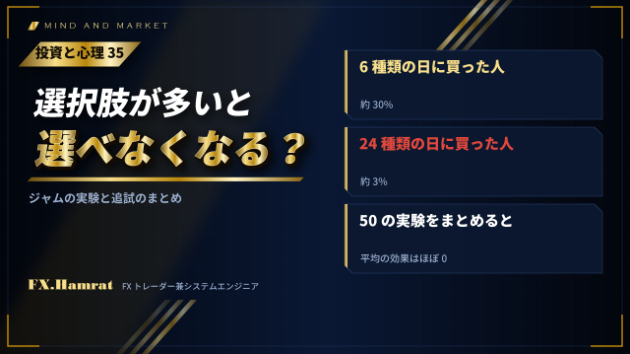
【投資と心理㉟】選択肢が多いと選べなくなる。有名なジャムの実験と、追試をまとめたら見えたこと

どうも、FXトレーダー兼システムエンジニアのナオトです。投資と心理の話の35回目です。前回は、条件を重ねた話ほどありそうに見える、連言錯誤でした。今回は、選択肢が多すぎると、かえって選べなくなるという話です。そして、その話のその後です。よく知られているのが、2000年に発表された、ジャムの実験です。アメリカの高級スーパーの試食の台に、ジャムを6種類並べる日と、24種類並べる日を作りました。立ち寄った人は、24種類の日のほうが多かったと伝えられています。ところが、実際に買った人の割合は逆でした。6種類の日は約30%、24種類の日は約3%。選べるものが多いほど、買わずに帰る人が増えた、という結果です。この話は本や講演で何度も引かれ、選択肢は少ないほうが良い、という考え方を広めました。ただ、話には続きがあります。2010年に、この種の実験を集めてまとめた研究が出ました。50の実験、63の条件、5,000人あまりの結果です。選択肢を増やしたときの効果の平均は、ほぼ0でした。選べなくなった実験もあれば、逆に多いほうがよく選ばれた実験もあり、ばらつきが大きい。どんなときに選べなくなるのか、条件もはっきりとは分かりませんでした。まとめた研究者の1人が自分で試したジャムの追試も、同じ結果にならなかったと伝えられています。この話から私が受け取るのは、選択肢の数そのものより、確かめ方のほうです。1回の実験で、30%と3%という分かりやすい差が出た。分かりやすいので、広まる。でも、同じことを何度も試して並べると、平均では消えていました。検証ノートで、何度も書いてきたことと同じです。1つの期間で強く出
0
カバー画像

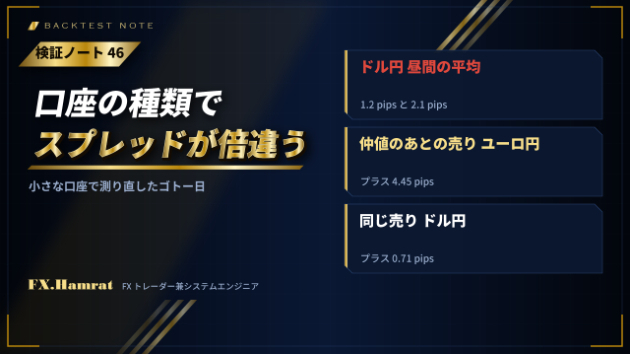
【検証ノート㊻】同じ業者でも、口座の種類でスプレッドが倍違いました。小さな口座で測り直したゴトー日

どうも、FXトレーダー兼システムエンジニアのナオトです。検証ノートの8回目で、ゴトー日の仲値の前後のドル円の偏りを、2004年から測った話を書きました。今回は、その偏りを、小さな量で取引できる口座の実際のスプレッドで測り直した話です。使ったのは、同じ業者の、少ない資金から始められる口座です。日本時間の時刻ごとに、平日のスプレッドの平均を出しました。2025年1月から2026年8月の1年半です。ドル円は、10時から21時までの平均で2.1 pips。7時台は4.2 pipsでした。ユーロ円は2.5 pips、ポンド円は3.1 pips。7時台はそれぞれ6.2 pipsと9.0 pipsまで広がります。豪ドル円、NZドル円、カナダ円、スイス円は、昼間でも3.2から3.9 pipsでした。私がふだん見ている同じ業者の別の口座では、ドル円は1.2 pipsでした。同じ業者でも、口座の種類で、スプレッドがほぼ倍違っていたんです。検証ノートの8回目では、1.2 pipsを引いて測っていました。小さな口座で使うなら、その数字のままでは足りません。そこで、この口座の実際のスプレッドを引いて、ゴトー日を測り直しました。祝日を外したゴトー日、118日分です。9時55分に売って11時に決済する形で、1回あたり、ドル円 プラス0.71 pipsユーロ円 プラス4.45 pipsスイス円 プラス3.64 pipsポンド円 プラス2.96 pips豪ドル円、カナダ円、NZドル円は、マイナス1.1からマイナス0.4 pipsでした。8時30分に買って9時55分に決済する形は、どの通貨ペアもマイナスか、ほぼ0
0
カバー画像

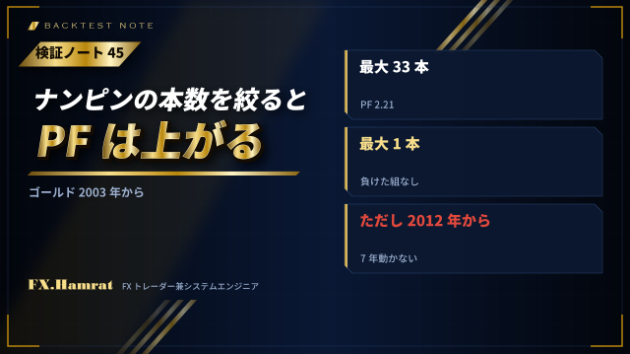
【検証ノート㊺】ナンピンの本数を絞るほど、PFは上がりました。1本なら負けなし。ただし7年動きません

どうも、FXトレーダー兼システムエンジニアのナオトです。前回は、ゴールドのナンピンで、200日平均で買いと売りを切り替えたら、PFは上がったのに落ち込みが約10倍になった話でした。今回も、PFの数字だけでは見えないものの話です。買い増す本数を変えて測りました。形は、売られすぎで買い、下がったら買い足すナンピンです。決まった幅だけ戻ったら利確します。ゴールドの1分足で2003年から、スプレッドは0.4ドルを引き、1本の量は毎回同じです。変えたのは、1つの組で持てる本数の上限だけです。結果はこうなりました。プロフィットファクターです。最大33本 2.21最大10本 2.51最大5本 3.85最大3本 4.95最大2本 7.57最大1本 負けた組なし本数を絞るほど、PFは上がっていきました。最大1本では、閉じた取引に負けが1つもありません。ここだけ見ると、本数は少ないほど良い、となります。でも、3本以下の形には共通した弱点がありました。2012年から2019年まで、ほとんど取引が動かなかったんです。ゴールドには、2012年ごろの高値から、2013年から2018年にかけて大きく下げた時期があります。その上の方で買った組は、決まった幅の戻りが来ないので、閉じられない。本数の上限に達しているので、新しく買うこともできない。最大1本の形では、1本を7年持ち続けていました。損切りを置かない形でPFが高く出るのは、損を確定させずに、何年でも持つからです。負けが無かったわけではありません。負けを閉じていないだけでした。そこで、組ごとに損切りを置いて測りました。最大3本に損切りを置くと、PFは2.1
0
カバー画像

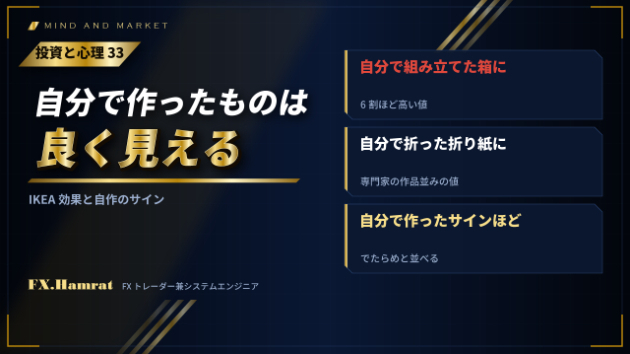
【投資と心理㉝】自分で作ったものは、良く見える。IKEA効果と、自作のサインの確かめ方

どうも、FXトレーダー兼システムエンジニアのナオトです。投資と心理の話の33回目です。前回は、関係の無い2つに関係があるように見えてしまう、錯誤相関でした。今回は、自分の手で作ったものを、高く見積もってしまうくせです。IKEA効果と呼ばれています。名前の元は、組み立て式の家具のイケアです。アメリカの研究者のノートン、モション、アリエリーの3人が、2012年に論文にまとめました。よく知られているのが、イケアの箱を使った実験です。自分で箱を組み立てた人と、組み立て済みの同じ箱を見ただけの人に、いくらなら買うかを聞きました。組み立てた人のほうが、6割ほど高い値を付けたと伝えられています。折り紙でも、同じことを確かめています。参加した人に、手順を見ながら鶴やカエルを折ってもらいます。作った人は、自分の作品に、作っていない人の5倍ほどの値を付けました。その高さは、作っていない人が、折り紙の専門家の作品に付けた値とほぼ同じでした。作った人は、他の人も同じくらい払ってくれると思っていました。自分の作品が、本当に良いものに見えていたわけです。もう1つ、面白い条件があります。作りきれなかったときや、作ったものを壊したときは、この効果が弱まりました。手間をかけて、最後まで仕上げたものほど、高く見えるということです。取引でいちばん当てはまるのは、自分で作ったサインや決まりです。何日もかけてチャートを見て、条件を足しては削って、やっと形にした手法。最後まで仕上げたものほど、良く見えます。他の人が同じものを持ってきたら、もっと厳しく見ていたかもしれません。だから、自分で作ったものは、作った人の目とは別の
0
カバー画像

【検証ノート㊹】200日平均の上は買い、下は売り。金で向きを切り替えたら、PFは上がり、落ち込みは約10倍になりました

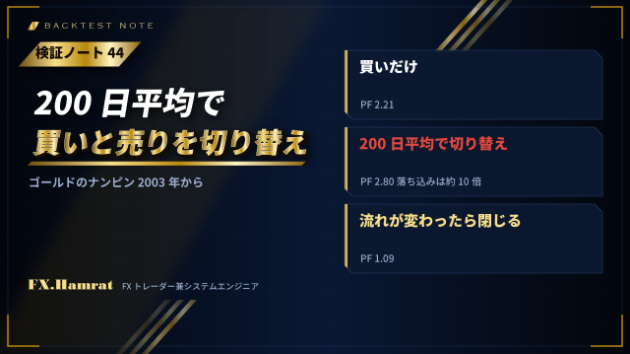
どうも、FXトレーダー兼システムエンジニアのナオトです。前回は、ゴールドを長く持つ買いは、でたらめでもPF2.0が出た話でした。上げ相場の中で測る難しさです。それなら、上げのときだけ買い、下げのときは売ればいい。今回は、そう考えて測った話です。土台にしたのは、売られすぎで買い、下がったら買い足すナンピンです。これを、200日の移動平均線で向きを切り替える形にしました。価格が200日平均より上なら、これまでどおり押し目を買う。下なら、その逆で、戻りを売り、上がったら売り足す。ゴールドの1分足で、2003年からを測りました。スプレッドは0.4ドルを引き、量は毎回同じです。まず、比べる基準の、買いだけの形です。プロフィットファクターは2.21でした。向きを200日平均で切り替えると、PFは2.80に上がりました。数字だけを見ると、良くなっています。ところが、最大の落ち込みは、買いだけの約10倍に膨らんでいました。損益も、買いだけの7分の1ほどしか残っていません。原因は、2008年の売りの組でした。200日平均の下で、売りの組を作ります。ゴールドはその後、長く上がり続けました。売りの組は戻らないまま含み損を抱え、そこから先の取引が止まっていました。PFの数字は良く見えても、持ったまま戻らなかった1つの組が、落ち込みのほとんどを作っていたわけです。それなら、流れが変わったら閉じればいい。そう考えて足しました。200日平均をまたいだら、その向きの組を閉じる形です。落ち込みは買いだけの半分ほどに収まりました。ただ、PFは1.09まで下がりました。100日、50日で切り替えると、0.97から0
0
カバー画像

【投資と心理㉜】ラインで止まった場面ばかり覚えている。錯誤相関と、4つの組を数える話

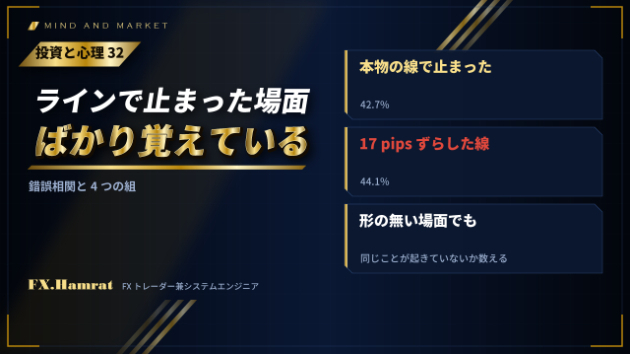
どうも、FXトレーダー兼システムエンジニアのナオトです。投資と心理の話の32回目です。前回は、もともとの割合を忘れてしまう、基準率の無視でした。今回は、関係の無い2つのことに、関係があるように見えてしまうくせ、錯誤相関です。この名前を付けたのは、アメリカの心理学者のチャップマンです。よく知られているのが、人物画のテストを使った研究です。人に絵を描いてもらい、その絵から心の状態を読むテストがあります。当時の臨床家の多くは、目を大きく描く人は疑い深い、といった組み合わせを信じていました。実際の患者のデータでは、そういう関係は見つかっていませんでした。チャップマン夫妻は、学生に、絵と、描いた人の症状を書いた札を組にして見せました。札は、絵の特徴とは関係なく付けてあります。大きな目の絵にも、そうでない絵にも、同じように疑い深いという札が付いています。それでも学生たちは、目の大きい絵には疑い深い人が多かった、と答えました。臨床家が信じていたのと同じ組み合わせです。もともと持っている、ありそうだという思い込みが、見たものの数え方を変えていたわけです。取引で、これがいちばん出やすいのが、ラインです。水平線の近くで価格が止まった場面は、よく目に入りますし、よく覚えています。抜けていった場面や、線の無いところで止まった場面は、あまり記憶に残りません。関係があるかどうかは、本当は4つの組を全部数えないと分かりません。線で止まった、線を抜けた、線の無い所で止まった、線の無い所を抜けた、の4つです。止まった場面だけを覚えていると、このうち1つの組しか数えていないことになります。検証ノートの11回目で、
0
カバー画像

【検証ノート㊸】ゴールドを長く持つ買いは、でたらめでもPF2.0が出ました。13倍に上がった相場の中で測る難しさ

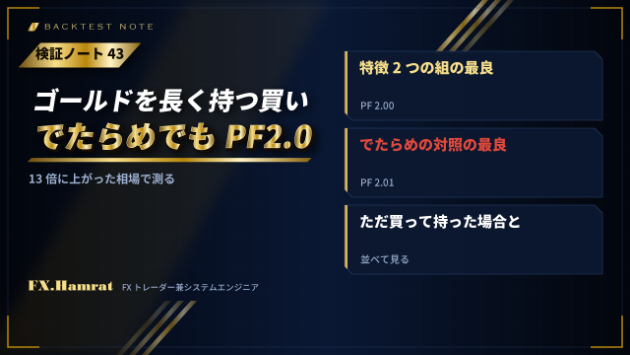
どうも、FXトレーダー兼システムエンジニアのナオトです。国内の口座で使える、ゴールドのEAの入り口を探しています。今回は、その総当たりで、いちばん厄介だったことの話です。ゴールドそのものが、ずっと上がってきたことです。使ったのは、2003年から2026年までのゴールドの1分足です。スプレッドは0.4ドルを引いています。この間に、ゴールドの価格は13倍ほどになりました。期間は3つに分けました。昔の2003年から2009年、作る2010年から2019年、最近の2020年から2026年です。3つの期間のどれでもプロフィットファクターが一定以上になった入り口だけを、残ったものとして数えます。比べる相手は、特徴の値をばらばらに入れ替えた、でたらめな対照です。まず、移動平均線からの離れや、直近の高値安値の中の位置など、特徴1つずつで入り口を作りました。利確と損切りは価格の何%かで決め、毎時0分に入れるかを判定します。いちばん良かったのは、20日の平均から上に離れているときに買う形で、3つの期間の最小のPFが1.50。でたらめの対照は、最良で1.21でした。上位は、ほとんどが買いでした。そして、でたらめでも1.21が出ています。ゴールドが上がり続けてきたので、何も考えずに買っても、ある程度は勝ててしまうんです。この1.21が、上げに乗るだけで出る水準でした。次に、利確の幅を最大16%まで、持つ期間を最長20日まで広げて測りました。長く持つ形です。特徴を2つ組み合わせた入り口で、3つの期間すべてでPF1.5以上だったのは528通り。2.0に届いたのは1通りで、2.00でした。でたらめのほうも、
0
カバー画像

【投資と心理㉛】勝率70%のサインは強いのか。もともとの割合を忘れてしまう、基準率の無視の話

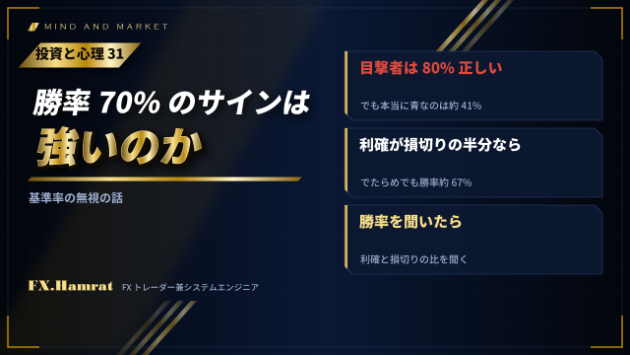
どうも、FXトレーダー兼システムエンジニアのナオトです。投資と心理の話の31回目です。前回は、極端な結果のあとは平均に戻りやすい、平均への回帰でした。今回は、目の前の証拠の確かさばかり見て、もともとの割合を掛け合わせ忘れてしまうくせ、基準率の無視です。トベルスキーとカーネマンが使った、タクシーの問題があります。ある町には、緑のタクシーの会社と、青のタクシーの会社があります。町を走るタクシーの85%が緑、15%が青です。夜にタクシーのひき逃げがあり、目撃者は、青だったと証言しました。同じ夜の条件で目撃者を試すと、2つの色を80%の確率で正しく見分けられました。さて、ひき逃げしたのが本当に青のタクシーである確率は、何%でしょうか。いちばん多い答えは、80%だったそうです。目撃者の確かさを、そのまま答えにしています。正しくは、約41%です。青のタクシーは15%しか走っていません。青を正しく青と言うのは、15%に80%を掛けて12%。緑は85%走っていて、そのうち20%を見間違えて青と言います。これが17%。青だと証言される場面は、合わせて29%。そのうち本当に青なのは12%なので、12を29で割って約41%です。目撃者がかなり確かでも、もともと青が少ないので、青という証言の半分以上は見間違いになります。この、もともとの割合が基準率です。取引で同じことが起きるのは、サインの勝率を見るときです。このサインは勝率70%、と聞くと、強いサインに見えます。でも、利確を損切りの半分の距離に置いていたら、話が変わります。値動きに上下の偏りが無くても、近い利確には届きやすいので、勝率は上がります。式
0
カバー画像

【検証ノート㊷】弱い傾向を集めた点数で、当たる率は60%近くに。でも、期間を入れ替えたら再現しませんでした

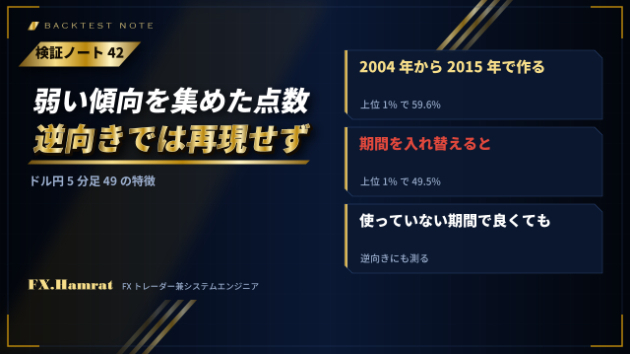
どうも、FXトレーダー兼システムエンジニアのナオトです。1つ1つは弱い傾向でも、たくさん集めれば予測できるのではないか。今回は、それを測った話です。結果は、半分だけうまくいきました。土台は、ドル円の5分足です。チャートの特徴を49個用意しました。5つの時間足それぞれの形や位置、ダウ理論の状態、移動平均線の並び、RSIやMACD、それに時刻や曜日、といったものです。1つ1つは弱く、上へ先に行く率が50%から2〜5ポイントずれる程度でした。その特徴の値ごとに、上へ行きやすいか下へ行きやすいかを数えて、重みにします。場面ごとに、49個の重みを足し合わせたものを点数にしました。点数を作るのは、2004年から2015年のデータだけ。確かめるのは、点数づくりに一切使っていない2016年から2022年です。的は、5分足のふだんの波の長さの2倍、中央で27 pipsほどを、上と下に同じ幅で置きました。どちらに先に触れるかを数えます。スプレッドは1.2 pipsを引いています。1回目の結果です。点数で絞らない全部の場面では、当たる率は50.7%。スプレッドを引くと、1回あたりマイナス0.8 pipsでした。点数の高い買いの場面だけに絞ると、こうなりました。上位10% 54.5%、1回プラス1.7 pips上位5% 57.5%、1回プラス3.7 pips上位1% 59.6%、1回プラス5.2 pips使っていない期間で、点数の高い場面ほど当たる。点数に意味がある形です。弱い傾向も、集めれば予測になる。ここまでは、そう読めました。ただ、気になることが1つありました。確かめた2016年から2022年は
0
カバー画像

【投資と心理㉚】褒めると下手になり、叱るとうまくなる。平均への回帰と、設定を変えた直後の成績

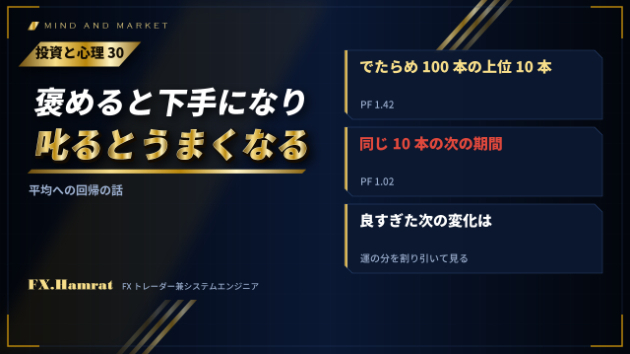
どうも、FXトレーダー兼システムエンジニアのナオトです。投資と心理の話の30回目です。前回は、材料を増やすほど自信だけが上がる話でした。今回は、極端に良かった次や、極端に悪かった次に起きる変化を、直前にしたことの効き目と読んでしまうくせ、平均への回帰です。ノーベル経済学賞を受けた心理学者のダニエル・カーネマンが、若いころの話として語っているものがあります。イスラエル空軍の飛行教官たちに、うまくできたら褒めるほうが、叱るより学びが進む、と教えていたときのことです。ベテランの教官が反論しました。訓練生がきれいに飛んだときに褒めると、次はたいてい下手になる。ひどい飛び方を怒鳴りつけると、次はたいていうまくなる。だから褒めるのは逆効果だ、という話でした。教官の見たことは、本当でした。でも、理由の読み方が違っていました。飛行の出来には、腕前のほかに、その回の運の分が混ざります。教官が褒めるのは、特にうまくいった回です。そういう回は、腕前に運が上乗せされていることが多い。次の回は運の分が抜けて、いつもの出来に戻ります。怒鳴るのは特にひどかった回なので、次は放っておいても、いつもの出来に近づきます。褒めたから下手になったのでも、叱ったからうまくなったのでもありません。どちらも、いつもの出来に戻っただけでした。カーネマンはその場で、教官たちに的へコインを2回ずつ投げてもらいました。1回目に的の近くへ落ちた人ほど、2回目は遠くなっていたそうです。この現象に名前を付けたのは、1886年のゴルトンです。200組あまりの両親と、大人になった子どもの身長を調べました。背の高い両親の子は、平均すると両親ほ
0
カバー画像

【検証ノート㊶】ドル円は急に走ったら戻る。2019年まで強かったその性質が、2020年からは消えていました

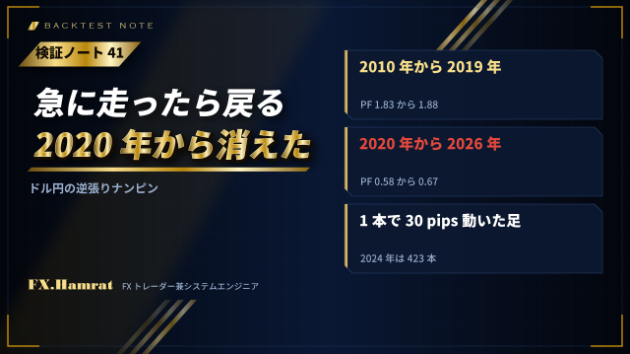
どうも、FXトレーダー兼システムエンジニアのナオトです。ドル円で、国内の口座向けのナンピンEAを作っています。10万円の口座、レバレッジ25倍で動く形です。今回は、その土台に使えないかと測った、急に走ったあとの戻りの話です。測った形はこうです。直近60分の平均から、価格が40 pips離れたら、戻る向きにナンピンの組を始めます。組は、15 pipsか25 pipsの間隔で、4段か6段まで足します。利確は10 pips、届かなければ12時間で閉じます。1時間足の長い平均線の向きに合う側だけで入る、という絞りも入れました。使ったのはドル円の1分足で、スプレッドは1 pipsを引いています。作る期間は2010年から2019年、確かめる期間は2020年から2026年。それより前の2003年から2009年も、使っていない期間として別に測りました。最初に1つ、つまずきを書いておきます。はじめは、利確をトレールで測っていました。山から少し戻したら閉じる形です。すると、プロフィットファクターが2を超える組がいくつも出ました。ところが、1分足の模擬では、小さなトレールが甘く出ます。足の高値まで伸びてから閉じたことになるからです。開発の裏側の10回目に書いたとおりです。MT5の実際のティックで1本突き合わせたら、模擬で勝っていた形が負けていました。それで、届いたら即座に閉じる固定の利確で、全部を測り直しました。以下の数字は、測り直したほうです。作る期間の上位3つは、どれもPFが1.83から1.88。最大の落ち込みは16%から22%でした。使っていない2003年から2009年では、もっと強く、2.6
0
カバー画像

【投資と心理㉙】材料を増やすほど、自信だけが上がる。32人に事例を4回に分けて読ませた実験

どうも、FXトレーダー兼システムエンジニアのナオトです。投資と心理の話の29回目です。前回は、でたらめの中に固まりを見てしまう、クラスター錯覚でした。今回は、判断の材料を増やすと、当たる割合は変わらないのに、自信だけが上がってしまう話です。1965年に、オスカンプという心理学者が、こんな実験をしました。集めたのは32人。臨床心理士が8人、心理学の大学院生が18人、学部生が6人です。ある29歳の男性について書いた事例の資料を、4回に分けて読んでもらいました。1回読むごとに、その男性について同じ問いに答えてもらいます。どれも5つの中から1つを選ぶ問いです。あわせて、自分の答えが当たっている自信を、何%かで書いてもらいました。1回目を読んだあとは、正答が26%、自信の平均が33%でした。5択なので、でたらめに選んでも20%は当たります。少しだけ上で、自信も、それに近いところにありました。ところが、資料を読み進めるにつれて、自信はどんどん上がっていきました。正答のほうは、ほとんど上がりません。4回目を読み終えたときには、9割を超える人が、実際の正答より高い自信を持っていました。材料が増えて上がったのは、当たる割合より、当たっているつもりのほうだったわけです。EAを作るときにも、同じことが起きます。チャートの形の特徴ごとに点数を付ける表を作ったことがあります。1つずつの特徴で作った表に、2つの特徴の組み合わせを足してみました。材料が増えると、表を作った年の中では、点数がはっきり出るようになります。でも、作るのに使っていない年で確かめると、悪くなりました。点数の上位の場面だけで入る形で、1
0
カバー画像

【検証ノート㊵】上位足の波の段階で分けて測りました。勝率が、でたらめに入ったときと同じ式で決まっていました

どうも、FXトレーダー兼システムエンジニアのナオトです。検証ノートの22回目で、時間足の向きがそろうだけでは足りない、私が見ているのは波の段階だ、と書きました。そして、波の段階の一致はまだ測れていない、とも。今回は、その段階で分けて測った話です。土台は、ドル円の5分足で押し目を待って入る模擬売買です。5分足で流れが変わり、最初の波の頂点ができ、2つ目の波で押したあとに入ります。上の時間足ごとに、いまどの段階にいるかを機械に判定させました。流れが変わったがまだ頂点ができていない1波、頂点ができて押している2波の最中、その頂点を終値で越えた3波、3波のあと、の4つです。同じ取引をそのまま、入った瞬間の上位足の段階で分けて、成績を比べました。期待していたのは、上位足が2波の押しの最中に、5分足も押しを終えて入る形です。結果は、良くなりませんでした。上位足の頂点の取り方を変えると、良い組と悪い組が入れ替わってしまい、一貫した傾向が出ません。両方の取り方で同じ向きに出たのは、1つだけでした。4時間足が逆向きの3波にいるときは悪い、です。プロフィットファクターで0.69と0.76。入らない条件としては使えそうです。それより大きな発見がありました。どの組で分けても、勝率が、利確と損切りの比で決まっていたんです。損切りに対して利確を2.6倍に置くと、勝率は1を3.6で割った27.8%になる計算です。実際の勝率は、どの組も27%から28%でした。この式は、でたらめに入ったときの勝率そのものです。上と下のどちらに先に届くかに、向きの情報が何もなければ、遠い利確ほど届きにくく、勝率はこの式どおりにな
0
カバー画像

【投資と心理㉘】でたらめにも、固まりは出ます。クラスター錯覚と、ロンドンの576の区画

どうも、FXトレーダー兼システムエンジニアのナオトです。投資と心理の話の28回目です。前回は、判断の良し悪しを結果で決めてしまう、結果バイアスでした。今回は、偶然の並びの中に、理由のある固まりや形を見てしまうくせです。クラスター錯覚と呼ばれます。第二次世界大戦の終わりごろ、ロンドンには飛行爆弾が降り注ぎました。住んでいる人たちは、爆弾は固まって落ちている、狙われている地区がある、と感じていたそうです。これを確かめたのが、保険会社で数理を担当していたクラークという人です。ロンドンの南部を、同じ大きさの576の区画に分け、537発の着弾を区画ごとに数えました。1区画あたり、平均で1発に少し足りない数です。結果は、でたらめに落ちたときの形に、よく合っていました。でたらめに落としても、1発も落ちない区画もあれば、何発も落ちる区画も出ます。その散らばり方と、実際の数が、ほとんど同じだったんです。固まって見えたのは、狙いがあったからではありません。でたらめだからこそ出る偏りでした。でたらめの並びが、どのくらい偏るか。コインで数えてみます。コインを100回投げると、表か裏が6回以上続く並びは、約81%の確率で出てきました。8回以上続く並びも、約31%です。乱数で20万回くり返して数えた値です。6回続いた表を見ると、何か理由がありそうに見えます。でも100回投げれば、たいていどこかで起きることです。チャートでは、これが毎日起きています。上げが何本か続けば、流れが出たように見えます。同じ高さで何度か止まれば、意識されている線に見えます。でたらめな値動きでも、そう見える形は、普通に出てきます。検証
0
カバー画像

【検証ノート㊴】相場は変わるから直近のデータで作り直す。測ったら、それまで全部で作るほうが良い結果でした

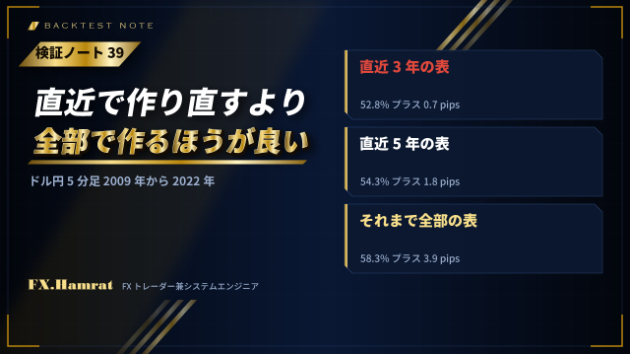
どうも、FXトレーダー兼システムエンジニアのナオトです。相場は変わるので、EAの設定は直近のデータで作り直したほうがいい。よく聞く考え方です。今回は、ドル円の5分足で、作り直しに使う年数を変えて比べた話です。やり方は、歩み進めと呼ばれる確かめ方です。チャートの形の特徴ごとに、そのあと上と下のどちらへ先に動いたかを数えて、表にします。この表で、いまの場面に点数を付けます。表は毎年作り直し、作るのに使っていない次の1年で、点数の高い場面だけを数えます。確かめた年は2009年から2022年までの14年。どの年も、その年の表づくりには使っていません。比べたのは、表を作るのに使う期間です。直近3年、直近5年、それまでの全部、の3つです。的は、ふだんの値動きの幅の2倍を、上と下の両方に置きました。先に触れたほうで勝ち負けを決めます。上下が同じ幅なので、でたらめなら50%です。結果です。それぞれの中で、いちばん良かったものを並べます。直近3年で作った表は、52.8%、1回あたりプラス0.7 pips。直近5年は、54.3%、プラス1.8 pips。それまでの全部で作った表は、58.3%、プラス3.9 pips。pipsはスプレッドを引いたあとの数字です。作り直しに使う期間が長いほど、良くなりました。的を半分の幅にした形でも、同じ並びでした。なぜ、直近だけのほうが悪いのか。3年分では、特徴ごとの数が少なく、表がたまたまの偏りを拾ってしまいます。相場が変わる、というより、短い期間では表を作るのに足りなかった、と読んでいます。ただし、年ごとの振れは大きく出ました。直近5年の表では、良い年にプラス1
0
カバー画像

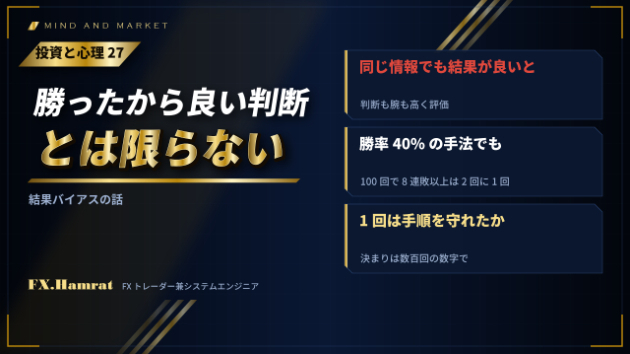
【投資と心理㉗】勝ったから良い判断、負けたから悪い判断、とは限りません。結果バイアスの話

どうも、FXトレーダー兼システムエンジニアのナオトです。投資と心理の話の27回目です。前回は、残ったものだけを見て良く見えてしまう、生存者バイアスでした。今回は、判断の良し悪しを、結果で決めてしまうくせ、結果バイアスです。1988年に、バロンとハーシーの2人が、こんな調べ方をしました。学生に、ほかの人が下した判断と、その結果を読んでもらいます。医療の判断や、お金の賭けの判断です。読む人には、判断した人と同じ情報を持っている、と伝えてあります。そのうえで、判断の良し悪しをたずねると、結果が良かった場合のほうが、考え方も、判断した人の腕も、高く評価されました。判断した時点で分かっていたことは、まったく同じなのにです。よく紹介されるのは手術の例です。成功の確率が分かっている手術を行うかどうか。患者さんが亡くなった結果を読んだ人は、手術の前の判断そのものを低く評価しました。2023年には、700人近くで、この実験の追試が行われています。同じ向きの偏りが出ました。しかも、結果で判断を評価するべきではない、と自分で答えた人にも、偏りは出ていたそうです。分かっていても、引っぱられるということです。FXでは、これが毎日のように起きます。決めた手順どおりに入って、損切りになった。すると、入ったのが間違いだった気がしてきます。手順を破って入ったら、たまたま勝った。すると、破ったのが正しかった気がしてきます。1回の取引の結果は、判断の良し悪しよりも、そのときの値動きの運で大きく動きます。数字で見ると、よく分かります。投資と心理の10回目で、連敗の確率を計算しました。勝率40%の手法なら、100回の取
0
カバー画像

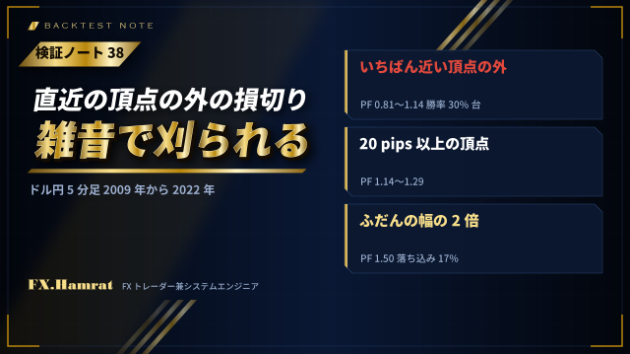
【検証ノート㊳】損切りは直近の高値と安値の外に置く、を測ったら成績が下がりました。近い頂点は雑音で刈られます

どうも、FXトレーダー兼システムエンジニアのナオトです。損切りは、直近の高値や安値の少し外に置く。よく教わる置き方です。今回は、その置き方を、ドル円の5分足のEAの模擬売買で比べた話です。入り口は、チャートの形の特徴から点数を付けて、点数の高い場面だけで入る形です。点数の表は毎年、それより前の年だけで作り直し、作るのに使っていない次の1年で入ります。これを2009年から2022年までの14年、くり返しました。スプレッドは1.2 pipsを引いています。入り口は同じにして、損切りと利確の置き方を変えて比べました。1つ目は、根拠のある位置です。5分足と15分足の確定した頂点のすぐ外に損切りを置き、利確はその先の頂点の手前に置きます。結果は、悪くなりました。いちばん近い頂点の外に置くと、プロフィットファクターは0.81から1.14。勝率は30%から38%まで下がりました。2つ目は、ふだんの値動きの幅から決めた位置です。5分足の1回の上げ下げの長さを平均して、その2倍、30 pipsほどを損切りの幅にします。チャートの上の、どの頂点とも関係ありません。こちらは、点数の上位0.5%の場面だけで入ると、PFが1.50。最大の落ち込みは17%、14年のうち10年がプラスでした。利確を固定の位置にした形でも、PFは1.62でした。頂点の遠さで分けると、間が見えます。損切りを置く頂点を5 pips以上離れたものに限るとPF 0.81から1.14、10 pips以上で0.92から1.00、20 pips以上にすると1.14から1.29まで持ち直しました。遠くするほど良くなり、それでも、ふだんの幅か
0
カバー画像

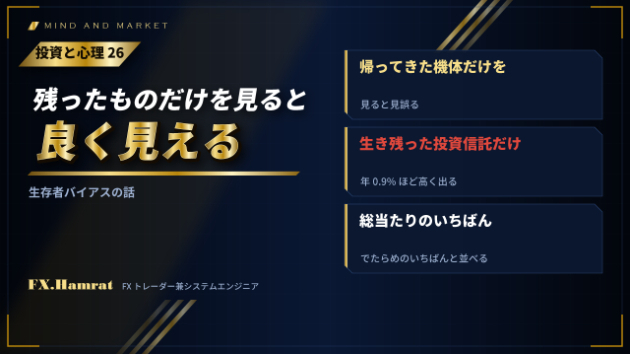
【投資と心理㉖】残ったものだけを見ると、良く見える。生存者バイアスと、総当たりのいちばん

どうも、FXトレーダー兼システムエンジニアのナオトです。投資と心理の話の26回目です。前回は、連勝のあとにまた勝てる気がする、ホットハンドでした。今回は、途中で消えたものが見えずに、残ったものだけで判断してしまうくせ、生存者バイアスです。よく知られている話から始めます。第二次世界大戦のころ、アメリカのコロンビア大学に、軍のために統計を扱う研究グループがありました。そこにいた統計学者のエイブラハム・ウォールドは、任務から帰ってきた機体の損傷をもとに、どこに当たると落ちやすいかを見積もる方法を考えました。よく語られる形では、こうなっています。帰ってきた機体の弾の跡を数えると、翼や胴体に多く、エンジンには少ない。そこで翼と胴体を補強しよう、という案が出た。ウォールドは逆を言った。エンジンに当たった機体は、帰ってこられなかったのだ、と。ただ、この話の細かいところには、はっきりした証拠が少ないそうです。帰ってきた機体だけを見ると見誤る、という核の部分は本当で、記録で確かめられるのは見積もりの方法のほうです。それでも、残ったものだけを見る危うさを、これほど分かりやすく伝える例はなかなかありません。投資の世界では、投資信託の成績の調べ方で問題になりました。成績の悪い投資信託は、途中で閉じられたり、ほかと合わさったりして、一覧から消えます。今ある投資信託だけで過去の成績を測ると、消えた分が抜けるので、全体より良く出ます。1996年に、エルトン、グルーバー、ブレイクの3人がこの差を測りました。伝えられている数字では、生き残った投資信託だけで測ると、年に0.9%ほど高く出ていたそうです。小さい投資
0
カバー画像

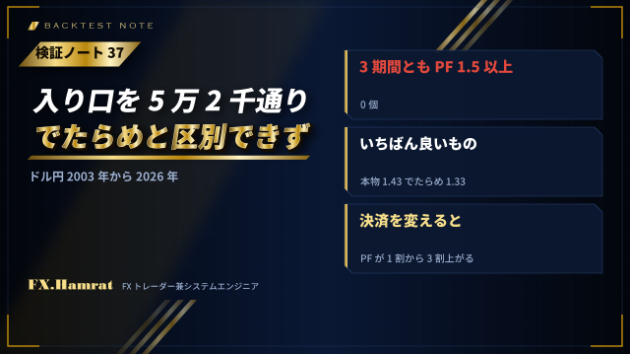
【検証ノート㊲】入り口を5万2千通り試しても、でたらめと区別できませんでした。PFを動かしたのは決済でした

どうも、FXトレーダー兼システムエンジニアのナオトです。検証ノートの35回目で、ドル円の入り口を53万か所で総当たりした話を書きました。15分ごとの記録で強く見えた候補が、取引の重なりを外すと、プロフィットファクターで1.0から1.4に縮んだ、という話です。今回はその続きで、最初から重ならない取引の形で数え直した結果です。やり方を少し変えました。ポジションを持っている間は次に入らない形で、はじめから取引を数えます。特徴を1つ、または2つ組み合わせて区分けし、買いか売りか、利確と損切りの幅6種類を掛け合わせました。全部で5万2千通りほどです。期間は2003年から2026年までを3つに分け、3つの期間すべてでPFが1.5以上のものを探しました。結果は、0個でした。いちばん良かったものは、曜日と、いくつかの時間足の向きを組み合わせた買いで、3つの期間のうち一番低いPFが1.43。年に11回から15回の取引です。ここで、いつものように、でたらめな対照と並べました。特徴と結果の組み合わせをばらばらに入れ替えて、同じ5万2千通りを回します。でたらめの側のいちばんは、1.33でした。本物の1.43と、0.1しか違いません。別の特徴の組で回した表でも、本物が1.29、でたらめが1.30で、並びました。固定の利確と損切りで数える限り、入り口の良し悪しは、でたらめとほとんど区別できなかったわけです。35回目で書いた、でたらめの何倍もの候補が見つかった、という結果は、15分ごとの瞬間を重ねて数えたせいでした。同じ流れの中の瞬間どうしは、似た結果になります。それが何十回分にも数えられて、本物が多く見え
0
カバー画像

ココナラ初心者へ|10問で聞く→AIで下書き→人が整える。note記事の下書き1本を安心納品

誰のための教材か——ココナラでまず1件を取りたい初心者のあなたへ。人の話をまとめるのは得意だけど、長い文章を一から書くと手が止まる。AIの使いどころも分からない。そんな“最初のつっかえ”を外すための教材です。この教材でできること依頼者が持つ経験・意見・商品情報を、10の質問で受け取り、ChatGPTで下書き(初稿)を作ります。その後、人の目で事実や言いすぎ表現、読みやすさを点検し、noteに貼れる原稿1本として納品する流れを学びます。AIが構成と初稿を担当し、人が本人らしさや権利まわりを確認する形なので、作業の役割が明確です。はじめに知っておきたい注意点・他人の体験をでっち上げたり、似せて書いたりはしません。・依頼者のnoteにログインしたり、投稿の代行は行いません。原稿を渡すところまでです。・AIがあるから数分で終わる仕事ではありません。価値は下書き後の検品と手直しに生まれます。どんな道具を使うの?使う場所はココナラ(受注と納品)、作成補助にChatGPT、掲載先は依頼者のnoteです。noteは依頼者自身が公開する場で、こちらは完成原稿を渡すところまで担当します。作業の全体像(迷わない3ステップ)1)10問で情報を集める:依頼者の経験・意見・商品情報を抜けなく聞くための質問が用意されています。最初の一歩で迷いません。2)AIで初稿を作る:用意されたプロンプトを使い、導入→本文→まとめの流れに整った下書きを出します。3)人の目で整える:本人の言葉が残っているか、誇張や著作権の問題がないかを検品表で確認し、読みやすく手直しします。時間の目安は?初回の準備は数時間かかりますが、1
0
カバー画像

10月15日の「押し目買いスペシャル」と「超速MAクロス」

こんばんは。現在販売中の2つのサインインジケーター、「押し目買いスペシャル」と「超速MAクロス」の前日(営業日ベース)の売買サイン発生状況を記事にしています。どちらもサイン確定後のリペイントはしません。※EUR/USD,USD/JPY,GOLDの15分足前日チャート丸ごと。両者共にパラメーターはデフォルト設定のままで最適化は一切していません。尚チャート画像が見やすいように矢印のサイズだけ大きくしています。「押し目買いスペシャル」と「超速MAクロス」の詳細は商品リンクからご確認ください。押し目買いスペシャルEURUSDUSDJPYGOLD超速MAクロスEURUSDUSDJPYGOLD「押し目買いスペシャル」と「超速MAクロス」はいずれもトレンドフォロー系の売買サインインジケーターですので、任意でボリンジャーバンドや移動平均線などのトレンド指標を併用した方が勝率が高まるかと思います。売買サインインジケーター以外に優位性のあるトレード手法も販売中です。ローソク足トレード手法ローソク足と移動平均線(ローソク足のみも可)でトレードするシンプル且つ普遍的優位性を持ったトレード手法。ブレイクアウトトレード手法100年以上前から存在している高値安値のブレイクアウトで仕掛ける定番王道手法。GMMAトレード手法視覚効果が高くトレンド判定が一目瞭然のGMMAを使ったトレンドフォロー手法。以上3手法の超割引セット販売もあります。
0
カバー画像

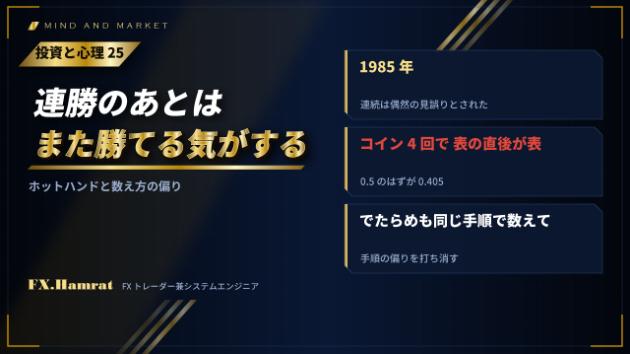
【投資と心理㉕】連勝のあとは、また勝てる気がする。ホットハンドと、33年後に見つかった数え方の偏り

どうも、FXトレーダー兼システムエンジニアのナオトです。投資と心理の話の25回目です。前回は、お金に頭の中で名札を付けてしまう、心の会計でした。今回は、連続して成功すると、次も成功しそうに感じるくせ、ホットハンドです。投資と心理の10回目で書いた、ギャンブラーの誤謬の反対側にあたります。あちらは、続いたから次は逆が来る、と考えるくせでした。1985年に、ギロヴィッチ、ヴァローン、トヴェルスキーの3人が、バスケットボールのシュートを調べました。選手も観客も、入れ続けている選手は次も入りやすい、と感じています。ところが記録を数えると、成功が続いたあとの成功率と、失敗が続いたあとの成功率に、はっきりした差は出ませんでした。3人は、ホットハンドは偶然の並びを見誤ったもの、と結論しました。長い間、心のくせの代表例として紹介されてきた研究です。話はここで終わりません。2018年に、ミラーとサンフルホの2人が、この数え方そのものに偏りがあることを示しました。限られた回数の並びで、成功の直後の成功率を数えると、1回1回が無関係でも、本当の確率より低く出てしまうんです。コインで確かめられます。4回投げる並びは16通りあります。そのうち、最初の3回に表が1回でもある14通りで、表の直後にまた表が出た割合を、それぞれ出して平均します。表の出る確率は半分なので、0.5になりそうです。ところが計算すると、0.405になりました。この偏りを直して数え直すと、1985年の結論は逆になり、ホットハンドはあった、というのが2人の主張です。一方で、偏りを入れて測り直しても見えなかった、という報告もあり、決着はつい
0
カバー画像

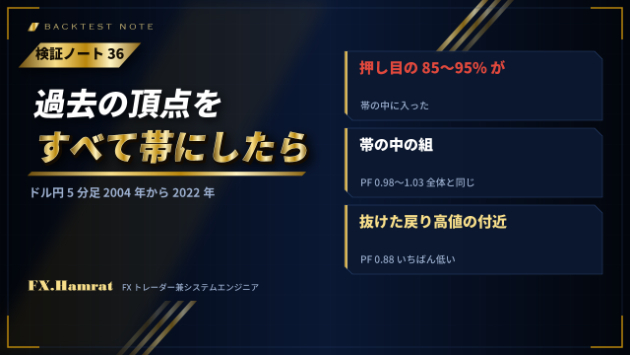
【検証ノート㊱】過去の頂点をすべて帯にしたら、押し目の9割が帯の中でした。抜けた高値の支えも効かず

どうも、FXトレーダー兼システムエンジニアのナオトです。押し目買いで、どこまで押したら入るか。よく言われるのが、上位足の過去の高値や安値の近く、それと、上に抜けた戻り高値が今度は支えに変わる場所、です。今回は、この2つで押し目を分けて測った話です。土台にしたのは、ドル円の5分足で、押し目と戻りで入る模擬売買です。期間は2004年から2022年まで、スプレッドは1.2 pipsを引いています。ここで工夫したのは、入るか入らないかは変えずに、同じ取引を、押しの底がどこにあったかで分けて比べたことです。入る場面を変えないので、分けた組どうしを公平に比べられます。1つ目は、上位足の過去の頂点の帯です。上位の4つの時間足で、直近10個の頂点を、高値も安値も集めました。それぞれに、その足のふだんの値幅に合わせた幅を付けて、帯にします。押しの底が、2つ以上の時間足の帯に入ったかどうかで分けました。結果は、押し目の85%から95%が、帯に入った側になりました。帯が、価格のほとんどを埋めてしまったんです。その組のプロフィットファクターは0.98から1.03で、全体と変わりません。帯に入らなかった少数の組は、むしろ良く見えました。ただ、回数が40から380と少なく、何通りも見た中の一部なので、信用していません。2つ目は、上に抜けた戻り高値が、支えに変わる場所です。押しの底が、その水準よりどれだけ上か下かで、5つに分けました。抜けた水準のちょうど付近で押しが止まった組は、737回でPFが0.88。5つの中でいちばん低い数字でした。少し上や少し下で止まった組のほうが、数字は上でした。支えに変わる場所だ
0
カバー画像

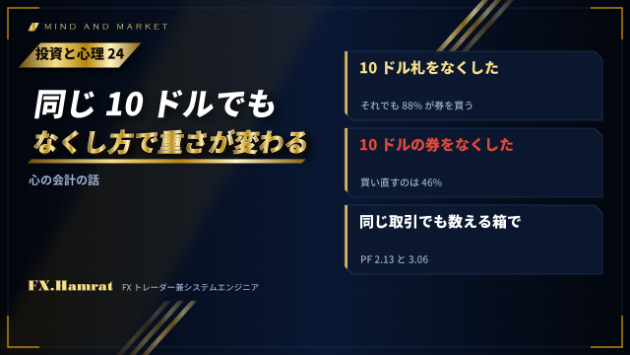
【投資と心理㉔】同じ10ドルでも、なくし方で重さが変わる。心の会計と、数える箱の話

どうも、FXトレーダー兼システムエンジニアのナオトです。投資と心理の話の24回目です。前回は、いつもの範囲だと思ってしまう、正常性バイアスでした。今回は、お金に頭の中で名札を付けてしまうくせ、心の会計です。よく紹介されるのが、1981年にトヴェルスキーとカーネマンが出した、劇場の券の問題です。10ドルの券を買うつもりで劇場へ行ったら、途中で10ドル札を1枚なくしていた。それでも券を買いますか。こう聞かれた人は、88%が買うと答えました。別の人たちには、こう聞きました。10ドルの券を先に買っておいたのに、劇場に着いたら、その券をなくしていた。もう一度10ドルで買いますか。今度は、買うと答えた人は46%でした。なくしたのは、どちらも同じ10ドルです。それでも、券をなくした人は、観劇に20ドルかかるように感じる。10ドル札をなくした人は、それを観劇とは別の箱で数えるので、観劇は10ドルのままです。お金はどこから来ても同じ10ドルのはずなのに、頭の中では、別々の箱に分けて数えている。これを心の会計と呼びます。この考え方を広げたのは、行動経済学のリチャード・セイラーです。投資と心理の14回目で書いた、ハウスマネー効果も、この1つです。勝った分は、もともと自分のお金ではない箱に入れてしまうので、大きく張れてしまう。検証をしていても、数える箱で数字が変わる場面があります。ゴールドのナンピンの型を測ったとき、プロフィットファクターを2通りで数えました。1本1本のポジションごとに数えると、2.13。1回のナンピンの組をまとめて1つと数えると、3.06。中身は同じ取引です。組でまとめると、最初の1
0
カバー画像

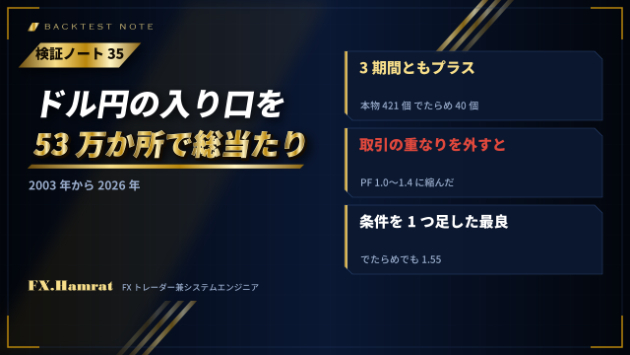
【検証ノート㉟】ドル円の入り口を53万か所で総当たり。強く見えたのは、取引が重なっていたからでした

どうも、FXトレーダー兼システムエンジニアのナオトです。ドル円で、優位のある入り口を探したことがあります。今回は、その総当たりで、強く見えた結果がどこまで縮んだか、という話です。やり方はこうです。2003年から2026年までのドル円で、平日の15分ごとに、そこで入ったらどうなったかを記録しました。全部で53万5千か所ほどです。そこから、決めた幅の利確と損切りのどちらに先に届いたかを数えます。スプレッドは1 pipsを引いています。それぞれの場所に、時間帯、曜日、直前の値動き、移動平均線からの離れ、いくつかの時間足の向き、といった特徴を付けました。その特徴で区分けして、区分けごとの1回あたりの損益を、3つの期間で出します。3つの期間すべてでプラスのものだけを残しました。比べる相手も用意しました。特徴と結果の組み合わせを、期間の中でばらばらに入れ替えた、でたらめな対照です。偶然でも、どれくらい合格するかを見るためです。1回目の結果です。3つの期間すべてでプラスだった区分けは、本物が421個、でたらめが40個。数で10倍、強さでも2倍以上の差がありました。偶然だけでは説明しにくい、ということです。時間足を5つに増やした2回目では、1回あたりプラス3 pips以上を3期間とも保ったものが、本物で21個、でたらめで0個でした。ここまでは、良い知らせです。ところが、これを実際の取引の形にすると、数字が大きく縮みました。15分ごとの記録は、良い流れが続く場面では、同じ流れの中で何度も入ったことになります。1つの良い流れが、何十回分もの勝ちとして数えられていたんです。ポジションを持っている間は
0
カバー画像

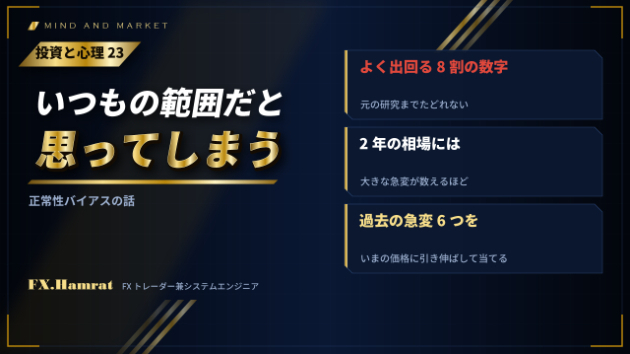
【投資と心理㉓】いつもの範囲だと思ってしまう。正常性バイアスと、過去の急変を借りて確かめる話

どうも、FXトレーダー兼システムエンジニアのナオトです。投資と心理の話の23回目です。前回は、自分だけは大丈夫と思ってしまう、楽観バイアスでした。今回は、それと近いくせで、正常性バイアスと呼ばれるものです。正常性バイアスは、異常の知らせを受けても、いつもの範囲のことだと受け止めて、危ないと感じにくくなるくせ、と説明されます。よく出てくる例は、嵐の警報を聞いても、前の嵐は大したことがなかったから、と逃げない人です。災害の研究では、警報を聞いた人の最初の反応は、まず疑うこと、という記述もあります。ただ、この言葉は、調べてみると扱いに注意が要りました。災害のときに約8割の人が正常性バイアスに陥る、という数字がよく出回っています。ところが、資料ごとに数字が違い、元になった研究までたどれませんでした。それに、逃げなかった人がいたことだけで、このくせの証拠にはならない、という指摘もあります。警報が届いていたか、信じられる知らせだったか、逃げる手段があったか。そうした事情でも、人の動きは変わるからです。あとから正常性バイアスと名前を付けると、そのときには筋の通っていた判断に、あとづけの説明をかぶせてしまうこともある、と言われています。なので、ここでは、いつもの範囲だと思ってしまうことがある、という考え方として扱います。数字は書きません。相場で言えば、異常の知らせは、いつもより大きな値動きです。ふだんの値動きに慣れていると、急に大きく動いても、そのうち戻るだろう、と受け止めてしまう。そうして含み損を抱えたまま、いつもの範囲を大きく超えた所まで持ってしまうことがあります。EAを作るときにも、同じ
0
カバー画像

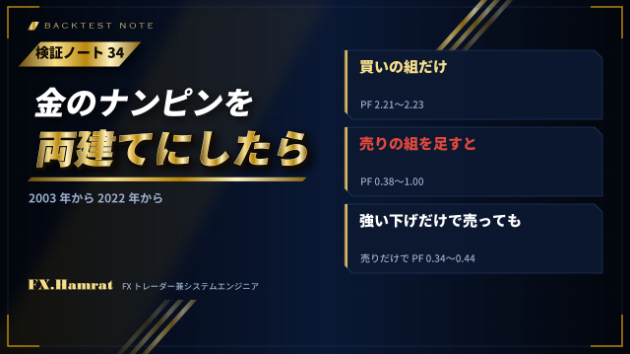
【検証ノート㉞】金のナンピンを両建てにしたら、売りの組がどの形でも負けました

どうも、FXトレーダー兼システムエンジニアのナオトです。前回は、ゴールドのナンピンで組を並べるほど、プロフィットファクターが下がった話でした。組の数を増やすもう1つのやり方が、両建てです。買いの組と売りの組を、同時に持つ。今回は、それを測った話です。形はこうです。買いの組は、売られすぎで買い、下がったら買い足す。売りの組は、その逆で、買われすぎで売り、上がったら売り足す。2つは互いに関係なく動かします。スワップは、買いは払い、売りは受け取る形で入れています。ゴールドの1分足で、2003年からと、2022年からの2つの期間を測りました。比べる基準は、買いの組だけの形です。PFは、2003年からで2.23、2022年からで2.21でした。そこに売りの組を足すと、こうなりました。売りにも、買いと鏡の条件で絞りをかけた形 2022年から1.00、2003年から0.67売りは絞らない形 2022年から0.38、2003年から0.59買いも売りも絞らない形 どちらも0.65から0.67組を小さく多くした形 0.55から0.62どの形でも、売りの組の損益は大きなマイナスでした。理由ははっきりしています。ゴールドは、2003年の350ドルほどから、2026年には4,000ドルほどまで上がってきました。長い上げの中で戻りを売り、上がったら売り足すと、その組は何か月も含み損を抱えます。もう1つ、守りを両方の組で共有したことも効いていました。含み損の合計で全部を閉じる守りにすると、売りの含み損で守りにかかり、勝っている買いの組まで一緒に閉じてしまいます。それなら、守りを買いと売りで別々にすればいい。
0
カバー画像

【投資と心理㉒】自分だけは大丈夫、と思ってしまう。楽観バイアスと、いちばん悪い日に始めた人の損

どうも、FXトレーダー兼システムエンジニアのナオトです。投資と心理の話の22回目です。前回は、同じ中身でも言い方で選ぶ方が変わる、フレーミング効果でした。今回は、自分には悪いことは起きにくいと考えてしまうくせ、楽観バイアスです。よく紹介されるのが、1980年にニール・ワインスタインが発表した研究です。大学生258人に、42の出来事について、自分に起きる見込みを、同じ大学の学生と比べて答えてもらいました。80歳を超えて生きる、家を持つ、といった良い出来事と、40歳になる前に心臓発作を起こす、肺がんになる、といった悪い出来事です。結果は、良い出来事は平均より自分に起きやすく、悪い出来事は平均より起きにくい、という答えに偏りました。1人ひとりの答えが当たっているかは、確かめようがありません。ただ、ほとんどの人が自分は平均より上、と答えるなら、集団としては成り立ちません。平均より上の人ばかり、ということは無いからです。その後、こうした楽観は数多くの研究で調べられてきました。一方で、2004年には、どんな出来事でも楽観が出るとは限らず、まれな良いことや、よくある悪いことでは、逆に悲観が出る、という指摘も出ています。相場では、悪い出来事は、大きな逆行です。大きな逆行は、いつか誰かの口座に来る。でも、自分が入ったときには来ない。そう考えてしまうのが、楽観バイアスの形です。EAを作るとき、私はこの見積もりを、気持ちに任せずに数字で出すようにしています。使う物差しは、いちばん悪い日に始めた人の損です。例を1つ挙げます。ゴールドの押し目で買い下がるナンピンの型を、2003年からのデータで測ったこと
0
カバー画像

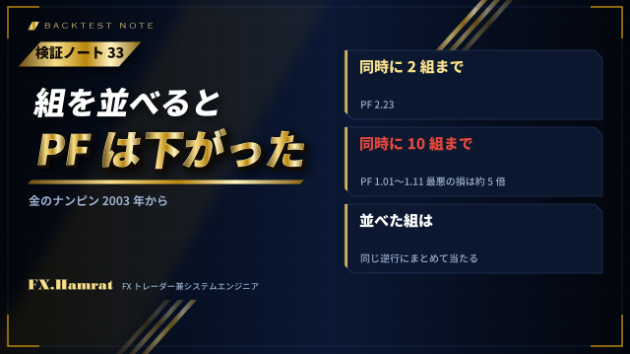
【検証ノート㉝】量を小さくして組を並べれば回数は増える。でも並べるほどPFは下がりました

どうも、FXトレーダー兼システムエンジニアのナオトです。ナンピンのEAで、取引の回数を増やしたい。1つの組の量を小さくして、いくつもの組を同時に持てば、回数は増やせるはずです。今回は、それをゴールドで測った話です。まず試したのは、格子の形です。価格の段ごとに小さく買いを置き、それぞれ段の少し上で利確する。同時に持つのは最大20本。含み損の合計が決めた額に届いたら、全部を閉じます。2ドル刻みでは、プロフィットファクターは0.68でした。1日に100ドルを超えて動く日には、20本がすぐに埋まり、全部を閉じる守りに何度もかかります。刻みを価格の割合にして18通り試しても、上の足の条件で絞らないと、どれも0.74から0.94でした。次に、押し目で買い下がる組を、同時にいくつ持てるかで測りました。1つの組の入り方と利確と量は同じにして、同時に持てる組の数だけを変えています。組を増やすと、合計で持つ量も増えます。ゴールドの1分足、2003年からのデータです。上の足の条件で絞った場合の結果です。同時に2組まで PF 2.23同時に4組まで PF 1.66から1.82同時に6組まで PF 1.10から1.25同時に10組まで PF 1.01から1.11並べるほど、PFは下がりました。いちばん悪いときの損は、2組までに比べて、10組までだと約5倍に膨らみました。上の足の条件で絞らないと、2組まででもPFは1.05。組を増やすと1を割りました。並べると、回数は増えます。ただ、組を同時に持つということは、同じ方向の買いを重ねて持つということです。大きく下げた日には、並べた組が全部いっしょに含み損にな
0
カバー画像

【投資と心理㉑】同じ中身でも、言い方で選ぶ方が変わる。フレーミング効果と、勝率という数字

どうも、FXトレーダー兼システムエンジニアのナオトです。投資と心理の話の21回目です。前回は、みんなが買っているから買う、群集行動でした。今回は、同じ中身でも、言い方ひとつで選ぶ方が変わってしまうくせ、フレーミング効果です。有名なのは、1981年にトヴェルスキーとカーネマンが発表した問題です。600人が亡くなると予想される病気があり、対策を2つの中から選んでもらいます。1つ目のグループには、こう示しました。A 200人が確実に助かるB 3分の1の確率で600人全員が助かり、3分の2の確率で誰も助からない選んだのは、Aが72%、Bが28%でした。2つ目のグループには、同じ中身を、亡くなる人数で示しました。C 400人が確実に亡くなるD 3分の1の確率で誰も亡くならず、3分の2の確率で600人が亡くなる今度は、Cが22%、Dが78%です。AとC、BとDは、中身がまったく同じです。それなのに、助かる言い方では確実な方を選び、亡くなる言い方では賭ける方を選ぶ人が多くなりました。投資と心理の1回目で、損は得の2倍重く感じる、プロスペクト理論の話を書きました。得の側では確実な方を選び、損の側では賭けに出る。フレーミング効果は、それと同じ根っこを持っています。取引に置き換えると、含み益は早く確定したくなり、含み損は戻るほうに賭けて持ち続けたくなる。同じ値幅でも、それを得と見るか損と見るかで、手の動きが変わってしまいます。数字の見せ方にも、同じことが起きます。勝率80%の手法と、平均の損益がマイナスの手法。この2つは、同じ手法のことがあります。検証ノートの23回目で、利確を近くすると勝率は上が
0
カバー画像

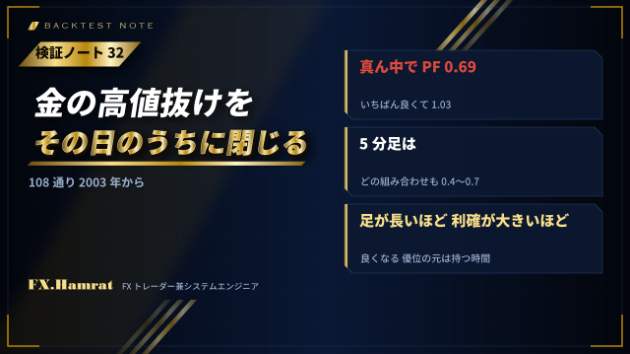
【検証ノート㉜】金の高値抜けを、その日のうちに閉じる形で108通り。いちばん良くてもPF1.03でした

どうも、FXトレーダー兼システムエンジニアのナオトです。前回の検証ノートでは、ゴールドの押し目買いのナンピンが、スワップを入れると崩れた話を書きました。長く持つとスワップに食われる。かといって、日数で切って早く閉じると、押し目買いの優位が消える。それなら、持ち越さずにその日のうちに閉じる形で、押し目を待たずに流れに乗る買いならどうか。今回はそれを測った話です。条件はこうです。ゴールドの1分足、2003年からのデータ。買いだけで、1回に持つのは1つ。スプレッドは0.4ドルを引いています。スワップがかかる時刻の前に、その日の分は全部閉じます。入り方は4つ用意しました。直前8本の高値を抜けたら買う。直前24本の高値を抜けたら買う。20本の移動平均線を上に抜けたら買う。東京の時間帯の高値を、そのあとに抜けたら買う。これを、5分足、15分足、1時間足の3つで。利確と損切りの幅を3通り。上の足の環境は、絞らない、日足の20日移動平均線より上のときだけ、日足では下で4時間足では上のときだけ、の3通り。全部で108通りです。結果です。プロフィットファクターは、いちばん悪いもので0.40。真ん中が0.69。いちばん良いもので1.03でした。どれもスプレッドを引いたあとの数字で、1.03は、ほぼトントンです。いちばん良かったのは、1時間足で直前24本の高値を抜けたら買い、日足の20日移動平均線より上のときだけに絞る形でした。取引は1年に116回ほどです。5分足は、どの組み合わせも0.4から0.7でした。傾向ははっきりしていました。足が長いほど、利確を大きくするほど、成績が良くなります。ゴールドの短
0
カバー画像

LINEスタンプの審査に落ちないために、僕が毎回チェックしていること

こんにちは、大森です。AIでLINEスタンプや絵文字を作り始めてから、たくさんのセットを申請してきました。今日は、審査に通るために毎回気をつけていることを5つ書きます。■ 1. 人の作品をまねしないリジェクトの理由で一番多いのが、権利の問題です。有名なキャラクターや、人が描いたイラストに似せるのはやめましょう。■ 2. 画像のルールを守るスタンプの個数は、8・16・24・32・40個のどれかです。1枚の大きさは横370、縦320ピクセルまでで、縦横の数字は偶数にします。背景は透明にして、ふちから少し余白をとります。■ 3. 色と内容2色以下だったり、文字だけだったりするスタンプは、リジェクトされやすいです。3色以上を使い、絵と言葉を組み合わせると安心です。■ 4. タイトルと説明文絵文字やハートの記号は使えません。タイトルは40文字、説明文は160文字までで、全角は2文字として数えます。■ 5. 日常のトークで使えるかとくに絵文字は、物や景色だけだと「会話で使いにくい」と判断されることがあります。■ まとめこの5つを申請の前に確認するだけで、ぐっと通りやすくなります。もっとくわしいチェックの方法は、審査通過ガイドにまとめているので、よかったら参考にしてください。
0
カバー画像

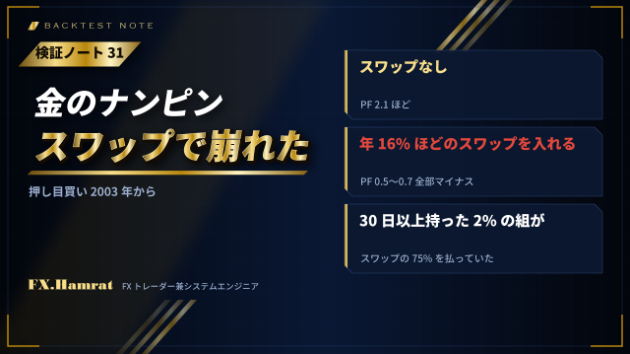
【検証ノート㉛】金の押し目買いのナンピン、利益は3日以内に閉じた組から出ていました。スワップを入れると崩れた理由

どうも、FXトレーダー兼システムエンジニアのナオトです。検証ノートの12回目で、ゴールドを買って夜をまたぐと、持っているだけで費用がかかる、という話を書きました。そのときのナンピンのEAは、売りと買いの両方を持ち、1つ1つの保有も短かったので、ほとんど影響がありませんでした。今回は、同じゴールドでも、押し目で買い下がるナンピンを測ったら、スワップで全部が崩れた話です。測ったのは、ゴールドの押し目買いのナンピンです。日足の20日移動平均線より下にいるときに買いの組を始め、下がったら決まった間隔で買い足し、組全体で決まった利益が出たら閉じる、という型です。2003年からのデータで、まずはスワップなしで模擬売買しました。スワップなしでは、プロフィットファクターは2.1ほど。でたらめに組を始めた対照よりも、はっきり良い数字でした。ところが、スワップを入れると変わりました。入れたのは、ある海外の業者で、ゴールドの買いを一晩持つとかかる金額です。2024年の価格で年率に直すと16%ほどになります。これを全期間に当てたので、厳しめの条件です。結果は、どの形もプロフィットファクター0.5から0.7。全部マイナスでした。なぜ崩れたのか。組を、持っていた日数で分けてみました。全部で1,396組のうち、1日未満で閉じた組が1,040組。1日から3日が177組。利益は、この3日以内に閉じた組からほとんど出ていました。一方で、30日以上持った組は33組だけです。全体の2%ほどしかありません。ところが、この33組が、スワップのかかる量の75%を占めていて、損益もマイナスでした。スワップなしの良い成績には、
0
カバー画像

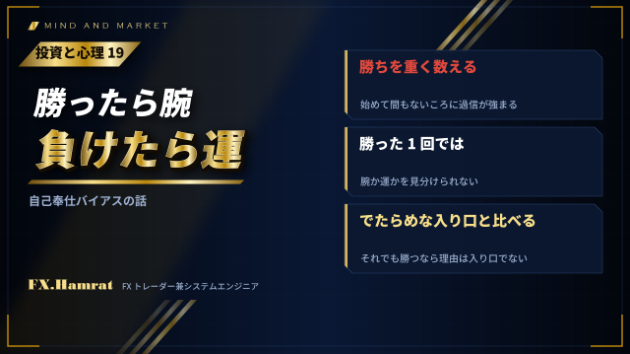
【投資と心理⑲】勝ったら腕、負けたら運。自己奉仕バイアスと、勝ちの理由の確かめ方

どうも、FXトレーダー兼システムエンジニアのナオトです。投資と心理の話の19回目です。前回は、今のままを選びやすい、現状維持バイアスでした。今回は、うまくいったことは自分の力、うまくいかなかったことは運のせい、と考えてしまうくせです。心理学では、自己奉仕バイアスと呼ばれます。物事の原因をどこに置くか、という研究の中で出てきた言葉です。1975年に、デール・ミラーとマイケル・ロスが、それまでの研究をまとめた論文を出しました。意外なことに、その結論は控えめでした。成功を自分の力のおかげと考える側には、裏付けがある。ところが、失敗を周りのせいにする側の証拠は、わずかしか無い、というものです。もう1つ、成功を自分の力と結びつけるのは、自分をよく見せたい気持ちからとは限らない、とも書いています。うまくいくと思ってやっているので、やったことと結果のつながりを、強く感じてしまう。そういう考え方の癖でも説明できる、という見方です。その後の研究では、成功と失敗の両方で、このくせが出た実験が多く報告されています。投資の世界では、2001年に、サイモン・ジェルベとテランス・オディーンが、このくせを使った理論を出しました。投資と心理の7回目で、売買が多い人ほど成績が悪かった研究を紹介しました。その研究に関わったオディーンです。理論の考え方は、こうです。取引する人は、勝ち負けの結果から、自分の腕を少しずつ学んでいく。そのとき、勝ちを実際より重く数えてしまうと、取引を始めて間もないころに、自分の腕を高く見すぎるようになる。経験を積むにつれて、自分の腕を正しく見られるようになっていく。論文の要旨には、過信で
0
カバー画像

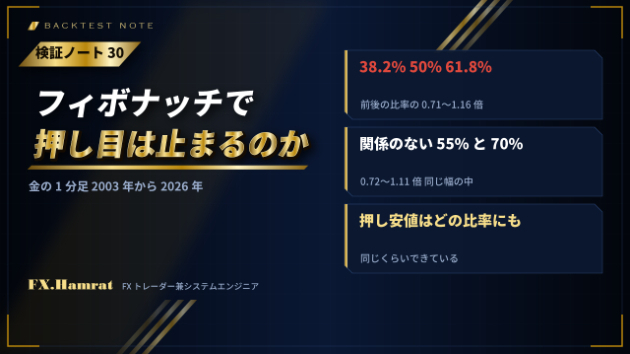
【検証ノート㉚】フィボナッチの38.2%、50%、61.8%で押し目は止まるのか。金の1分足23年分で測りました

どうも、FXトレーダー兼システムエンジニアのナオトです。押し安値や戻り高値は、フィボナッチの位置にできていることがある。チャートを見ていて、私もそう感じることがありました。今回は、それが本当に起きやすいのかを、ゴールドの1分足で測った話です。フィボナッチの押しと戻りは、上げた波の長さに対して、どこまで戻ったかを比率で見る考え方です。よく使われるのは、38.2%、50%、61.8%。この比率で戻りが止まりやすい、と言われます。理由として挙げられるのは、多くの人が同じ比率に注文を置くから、という筋書きです。比率そのものに相場を止める力があるわけではありません。みんなが見ているから効く、という話です。測り方です。ゴールドの1分足を、2003年5月から2026年9月まで、実際のティックから作りました。全部で7,915,881本です。ここからジグザグで波を取り出し、上げた波に対して、次の戻りがどの比率で止まったかを数えます。比べ方が肝心です。ある比率まで戻った波のうち、その比率で止まった波の割合を出し、それを前後の比率で止まった割合と比べました。フィボナッチの比率が特別なら、前後よりはっきり高く出るはずです。フィボナッチと関係のない55%と70%も、同じやり方で測りました。こちらが対照です。波の大きさは、5ドル、10ドル、20ドルの3通りです。結果です。前後の比率と同じなら1.00です。38.2%は、0.97倍、1.07倍、1.16倍。50%は、0.95倍、0.71倍、0.99倍。61.8%は、0.86倍、0.74倍、0.94倍。対照の55%は、1.11倍、1.05倍、0.82倍。70%
0
カバー画像

【投資と心理⑱】何もしない、を選びやすい。現状維持バイアスと、既定値の話

どうも、FXトレーダー兼システムエンジニアのナオトです。投資と心理の話の18回目です。前回は、思い出しやすいものほどよく起きると感じる、利用可能性ヒューリスティックでした。今回は、今のままを選びやすいくせ、現状維持バイアスです。1988年に、経済学者のウィリアム・サミュエルソンとリチャード・ゼックハウザーが、この名前で論文を出しました。実験の1つは、こういう設定です。大おじさんから、まとまったお金を相続した。投資先は4つ。中くらいのリスクの会社の株、リスクの高い会社の株、アメリカの短期国債、地方債。ある組には、何も決まっていない状態から選んでもらいました。別の組には、相続したお金の一部が、すでにどれかに投じられている、と伝えてから選んでもらいました。すると、すでに投じられているものとして示された選択肢が、ずっと選ばれやすくなりました。中身は同じでも、今そうなっている、というだけで選ばれたわけです。実験の中だけの話ではありません。同じ論文では、大学の教職員が健康保険や年金をどう選んでいるかのデータでも、このくせが強く出ていました。カリフォルニアの電力の調べでは、停電の少ない契約の人の約6割が今の契約のままを選び、停電の多い安い契約へ移ると答えた人は6%ほど。逆に、停電の多い契約の人も、約6割が今のままを選んだと伝えられています。どちらの組も、自分が今いるほうを選んでいました。理由としては、変えて損をするのが怖い、変えて失敗したら後悔する、切り替えるのが面倒、などが挙げられています。FXで、このくせが出やすいのは2つの場面だと思います。1つは、持っている建玉です。持っている状態が今
0
19,810 件中 12,961 - 13,020 件

関連サービスカテゴリ

関連サービスカテゴリ