どうも、FXトレーダー兼システムエンジニアのナオトです。
ドル円で、優位のある入り口を探したことがあります。
今回は、その総当たりで、強く見えた結果がどこまで縮んだか、という話です。
やり方はこうです。
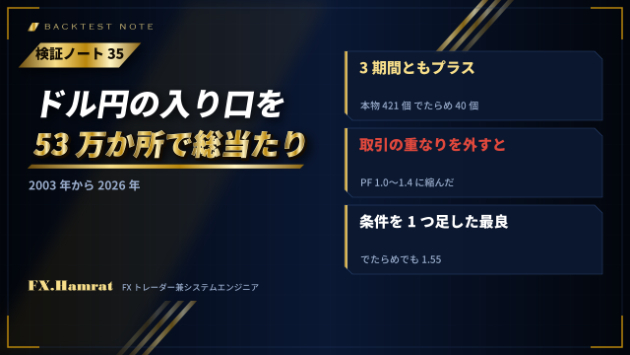
2003年から2026年までのドル円で、平日の15分ごとに、そこで入ったらどうなったかを記録しました。全部で53万5千か所ほどです。
そこから、決めた幅の利確と損切りのどちらに先に届いたかを数えます。スプレッドは1 pipsを引いています。
それぞれの場所に、時間帯、曜日、直前の値動き、移動平均線からの離れ、いくつかの時間足の向き、といった特徴を付けました。
その特徴で区分けして、区分けごとの1回あたりの損益を、3つの期間で出します。3つの期間すべてでプラスのものだけを残しました。
比べる相手も用意しました。
特徴と結果の組み合わせを、期間の中でばらばらに入れ替えた、でたらめな対照です。偶然でも、どれくらい合格するかを見るためです。
1回目の結果です。
3つの期間すべてでプラスだった区分けは、本物が421個、でたらめが40個。
数で10倍、強さでも2倍以上の差がありました。偶然だけでは説明しにくい、ということです。
時間足を5つに増やした2回目では、1回あたりプラス3 pips以上を3期間とも保ったものが、本物で21個、でたらめで0個でした。
ここまでは、良い知らせです。
ところが、これを実際の取引の形にすると、数字が大きく縮みました。
15分ごとの記録は、良い流れが続く場面では、同じ流れの中で何度も入ったことになります。
1つの良い流れが、何十回分もの勝ちとして数えられていたんです。
ポジションを持っている間は次に入らない形に直すと、強く見えた候補のプロフィットファクターは1.0から1.4に収まりました。
中には、重なりを外すと3つの期間のうち2つで1を割ったものもあります。
もう1つ、気をつけたことがあります。
残った候補に、条件をもう1つ足して絞り込むと、PFは1.5前後まで上がりました。
ところが、同じ絞り込みを、でたらめな対照でもやってみると、こちらも1.55が出ました。本物より高い数字です。
1,000通りほど試していちばん良いものを選べば、偶然でもそのくらいの数字は出る、ということです。
条件を1つ足したら良くなった、は信用できませんでした。本物と言えたのは、23年でPF 1.2から1.4が崩れない土台のところまでです。
入り口を総当たりで探すと、たくさんの候補が見つかります。
ただ、その候補の強さは、重なった取引を外し、でたらめと同じ手順で比べると、ずっと小さくなります。
測り方を実際の取引に近づけるたびに、数字は縮む。縮んだあとに残ったものだけを使うようにしています。
ご自分の手法を、重ならない取引の形で、でたらめと比べて測る、過去検証のご依頼も受けています。
最後までお読みいただき、ありがとうございました。