どうも、FXトレーダー兼システムエンジニアのナオトです。
投資と心理の話の44回目です。前回は、やりかけの作業はよく覚えている、という有名な説が、追試では再現しなかった話でした。
今回は、投資と心理の1回目で少しだけ触れた研究を、数字まで読んでみた話です。
利益が出ているものは早く売り、損が出ているものは持ち続けてしまう。
このくせは、1985年にシェフリンとスタットマンがディスポジション効果と名付けました。
1998年に、テランス・オディーンが、アメリカの証券会社の個人の口座1万件について、1987年から1993年までの売買の記録を調べています。
比べ方は、こうです。
その口座で何かが売られた日に、持っていた含み益の銘柄のうち、実際に売られたものの割合。同じく、含み損の銘柄のうち、売られたものの割合。
もし利益も損も同じように扱っているなら、この2つはほぼ同じになるはずです。
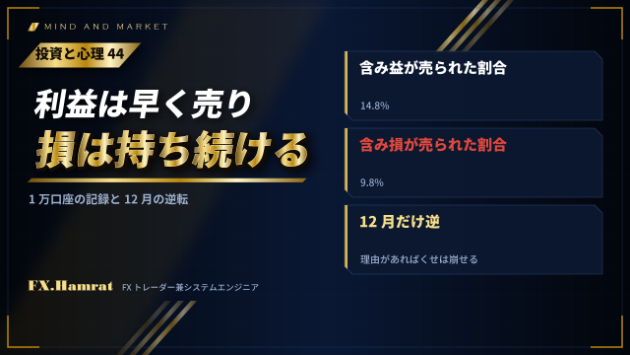
結果は、1年全体で、含み益の銘柄が売られた割合が14.8%、含み損の銘柄が9.8%でした。
利益が出ている銘柄のほうが、約1.5倍売られやすかったことになります。
では、この売り方は得だったのか。
売られた勝ち銘柄と、持ち続けられた負け銘柄の、その後1年の成績を比べています。市場全体と比べた成績で、売った勝ち銘柄のほうが3.4%高い結果でした。
持ち続けた負け銘柄が、あとで取り返してくれたわけではありませんでした。
おもしろいのは、12月だけ、この関係が逆になっていたことです。
12月は、含み益の銘柄が売られた割合が10.8%、含み損の銘柄が12.8%。損のほうが多く売られていました。
アメリカでは、年内に損を確定させると税金が安くなります。年末にその理由ができると、人は損を確定させることができていた、とオディーンは見ています。
損を確定させるはっきりした理由があると、このくせは逆向きにもなりうる。そう読める結果です。
取引に置き換えると、損切りの理由を、入る前に決めておくことにあたります。
ここまで来たら閉じる、という位置を注文に付けておけば、含み損の最中に、確定させる理由を探さずに済みます。
ただ、この研究は株の個人口座のもので、FXで測ったものではありません。利益のほうを早く閉じすぎていないかは、自分の取引の記録で確かめるのがいちばん確かです。
勝った取引と負けた取引の、平均の保有時間を並べてみてください。負けのほうが長ければ、このくせが出ているかもしれません。
ちなみに、利確を近くすると勝率は上がりますが、優位は増えなかった話を、検証ノートの23回目に書いています。
ご自分の取引の決まりを、過去のデータで確かめる過去検証のご依頼も受けています。
最後までお読みいただき、ありがとうございました。