どうも、FXトレーダー兼システムエンジニアのナオトです。
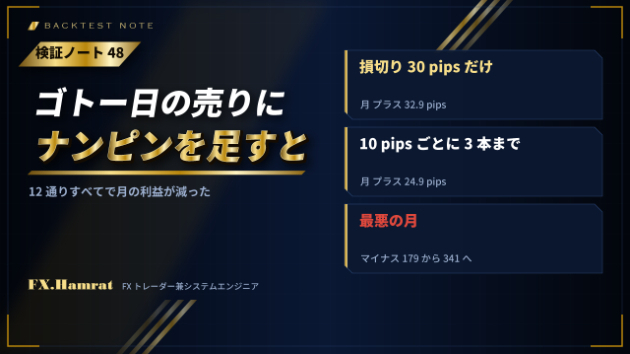
検証ノートの47回目と48回目で、ゴトー日の9時55分にドル円とユーロ円を売り、11時に決済する形を測りました。損切りは30 pipsです。
今回は、その形に、少し伸びたら損切りを建値へ動かす決まりを足した話です。
最初は、5分足で、いくつかの決済の形を比べました。
含み益が5 pips届いたら、損切りを建値へ動かす。これがいちばん良い結果でした。
足さない形と比べて、利益はほぼ同じまま、PFは1.68から2.27へ、いちばん深い落ち込みは2割ほど浅くなりました。
いったん5 pips下がってから、30 pips戻して損切りになっていた日の一部が、損益0に変わったからです。
ただ、5 pipsは小さな幅です。
5分足では、足の中で価格がどの順に動いたかが分かりません。開発の裏側の10回目で書いたように、小さな幅ほど甘く出ます。
そこで、1分足で測り直しました。
PFは2.09。落ち込みは2割ほど浅いまま残りましたが、利益は8%減りました。5分足の数字は、やはり少し甘かったんです。
次に気になったのは、5という数字です。
たまたま5で当たっただけなら、4や6では効かないかもしれない。
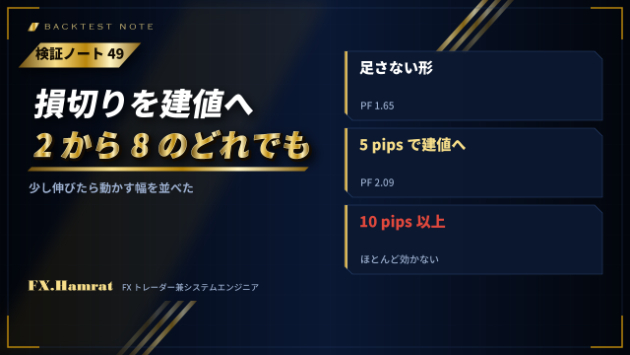
そこで、建値へ動かす幅を、2から15まで細かく変えて、1分足で並べました。
足さない形 PF 1.65
2 pips PF 2.76
3 pips PF 2.41
5 pips PF 2.09
7 pips PF 2.05
8 pips PF 2.01
10 pips PF 1.83
15 pips PF 1.70
2から8のどれでも、2018年から2022年と、2023年から2026年の両方の期間で、PFが上がり、落ち込みが浅くなりました。
幅が狭いほどPFと落ち込みは良くなり、利益は減る。10以上では、ほとんど効きません。
1つの値だけが飛び抜けている形にはならず、なだらかにつながっていました。
これなら、たまたま当たった値というより、決まりの性質と読めます。
ただし、2や3は、ユーロ円のスプレッドと同じくらいの幅です。実際の約定のずれに弱く、この数字は割り引いて見る必要があります。
最後に、実際のティックで5と7を並べました。
7は利益が少し多い一方で、落ち込みの縮み方が小さく、5のほうが、同じ落ち込みあたりの利益が大きい結果でした。
1分足では7が良く見え、実際のティックでは5が良い。細かいデータで測るほど、答えが変わることがあります。
数字は過去のデータでの検証で、これからの成績を約束するものではありません。
良い設定の値が見つかったら、その前後の値も並べてみてください。
前後でもなだらかに効いていれば、その値は信じやすくなります。1つだけ飛び抜けていたら、たまたまを疑ったほうが安全です。
お持ちの手法の設定を、前後の値まで並べて測る、過去検証のご依頼も受けています。
最後までお読みいただき、ありがとうございました。