どうも、FXトレーダー兼システムエンジニアのナオトです。
検証ノートの35回目で、ドル円の入り口を53万か所で総当たりした話を書きました。
15分ごとの記録で強く見えた候補が、取引の重なりを外すと、プロフィットファクターで1.0から1.4に縮んだ、という話です。
今回はその続きで、最初から重ならない取引の形で数え直した結果です。
やり方を少し変えました。
ポジションを持っている間は次に入らない形で、はじめから取引を数えます。
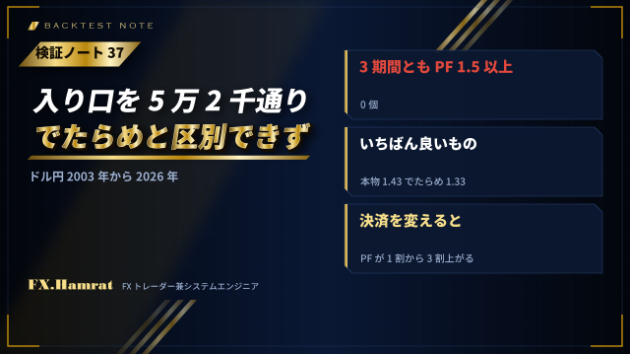
特徴を1つ、または2つ組み合わせて区分けし、買いか売りか、利確と損切りの幅6種類を掛け合わせました。全部で5万2千通りほどです。
期間は2003年から2026年までを3つに分け、3つの期間すべてでPFが1.5以上のものを探しました。
結果は、0個でした。
いちばん良かったものは、曜日と、いくつかの時間足の向きを組み合わせた買いで、3つの期間のうち一番低いPFが1.43。年に11回から15回の取引です。
ここで、いつものように、でたらめな対照と並べました。
特徴と結果の組み合わせをばらばらに入れ替えて、同じ5万2千通りを回します。
でたらめの側のいちばんは、1.33でした。
本物の1.43と、0.1しか違いません。別の特徴の組で回した表でも、本物が1.29、でたらめが1.30で、並びました。
固定の利確と損切りで数える限り、入り口の良し悪しは、でたらめとほとんど区別できなかったわけです。
35回目で書いた、でたらめの何倍もの候補が見つかった、という結果は、15分ごとの瞬間を重ねて数えたせいでした。
同じ流れの中の瞬間どうしは、似た結果になります。それが何十回分にも数えられて、本物が多く見えていました。
押し目買い、戻り売りに絞って、上の時間足の流れと、下の時間足の押しの深さ、きっかけを組み合わせた7,100通りほども試しました。
こちらは本物のいちばんが1.37、でたらめが1.24。本物のほうが少し良いものの、大きな差ではありません。
では、何がPFを動かしたか。決済でした。
同じ入り口のまま、利確と損切りの幅を固定にする代わりに、フィボナッチの伸びで利確する、押し安値を追いかけて損切りを上げていく、といった決済を比べました。
どれも、確定した足で位置が決まる決済だけで比べています。
入り口が同じでも、決済を変えるだけでPFは1割から3割上がりました。トレンドが伸びた分を取れるようになったためです。
ただし、近すぎる追いかけは、押し目の途中で切られて、かえって悪くなりました。
そして、3つの期間すべてでPF 2.0に届く組み合わせは、ここでもまだありませんでした。
入り口を探す検証は、数が多いほど、いちばんの数字は良く見えます。
でも、でたらめも同じ数だけ回すと、その差は思ったよりずっと小さい。
入り口だけを磨くより、決済の作り方のほうが、数字に表れやすい。これが、この5万2千通りから分かったことです。
入り口と決済を分けて、でたらめと比べて測る、過去検証のご依頼も受けています。
最後までお読みいただき、ありがとうございました。