絞り込み条件を変更する
検索条件を絞り込む

マネー・副業(216ページ目)

19,808 件中 12,901 - 12,960 件表示
カバー画像

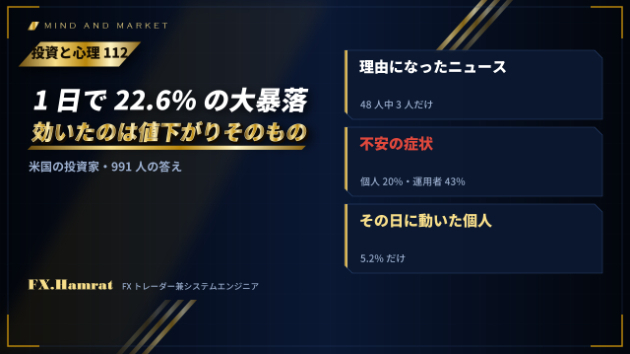
【投資と心理112】1日で22.6%下げた1987年の大暴落。投資家に聞くと、理由になったニュースはほとんど無く、いちばん効いたのはその朝の値下がりそのものだった研究

どうも、FXトレーダー兼システムエンジニアのナオトです。投資と心理の話の112回目です。前回は、安全そうに見えた人気の株のほうが、相場の悪い月に多く下げていた研究でした。今回は、大暴落の日に、投資家が何を見て動いていたかを、本人たちに聞いた研究です。1987年10月19日の月曜日、アメリカのダウ平均は1日で22.6%下げました。それまでの1日の下げの記録は、1929年の12.8%です。シラーは、その日のうちから調査票を送り始めました。記憶が新しいうちに答えてもらうためです。個人と、運用の仕事をする人に、合わせて3,250通を送り、991通の答えが返ってきました。まず、ニュースです。その朝や週末に出たニュースやうわさで、売り買いの理由になったものはあるか。先行の調査では、答えた48人のうち、あると答えたのは19.7%でした。そのうち、実際のニュースを書けたのは3人だけです。候補のニュースを並べて大事さを聞くと、どちらの人たちでも一番は、その朝のダウの200ポイント安、つまり値下がりそのものでした。次に、その日の様子です。個人はその日、平均7.4人と相場の話をし、株価を3.2回確かめていました。運用の仕事をする人は19.7人と話し、35.0回確かめています。集中できない、胸が苦しい、脈が速いといった症状があったと答えたのは、個人の20.3%、運用の仕事をする人の43.1%でした。それでも、その日に実際に売り買いした個人は5.2%だけでした。話も不安も多く、動いた人は少なかったのです。もう1つ目を引くのは、暴落の前の考えです。10月12日の時点で、相場は高すぎると思っていた人は、個人
0
カバー画像

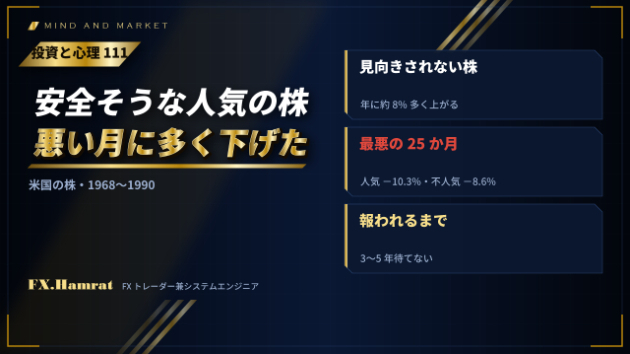
【投資と心理111】人気の株は安全そうに見えたが、相場がいちばん悪かった25か月で多く下げたのは、人気の株のほうだった研究

どうも、FXトレーダー兼システムエンジニアのナオトです。投資と心理の話の111回目です。前回は、専門家がいちばん強気だった株ほど、翌年の上がり方が小さかった研究でした。今回は、人気の株と、見向きされない株を比べて、どちらが危なかったかを調べた研究です。ラコニショク、シュライファー、ビシュニーは、アメリカの株を、過去の伸びと、今の株価の高さで分けました。これまで売上がよく伸び、株価も会社が稼ぐお金の割に高い株を人気の株。伸びが悪く、株価も安い株を見向きされない株、としています。使ったのは、1968年から1990年までの記録です。毎年4月に組を作り、その後5年を追いました。結果です。見向きされない株の組は、人気の株の組より、年におよそ8%多く上がっていました。1年ごとに見ると、22年のうち19年で、見向きされない株の組が上でした。5年で見ると、この分け方では負けた期間がありませんでした。ここで出てくる疑問は、見向きされない株は危ないから、その分多く上がるのではないか、という点です。著者は、相場が悪いときに目を向けました。相場全体がいちばん大きく下げた25か月で、見向きされない株の組は平均8.6%下げ、人気の株の組は10.3%下げていました。相場が下げた月全体で見ても、見向きされない株はマイナス1.5%、人気の株はマイナス2.9%。全体はマイナス2.3%です。景気が悪かった時期も、見向きされない株が同じか、上回ることがほとんどでした。安全そうに見えた人気の株のほうが、悪いときに多く下げていたことになります。著者は、続く理由も挙げています。1つは、よく伸びた会社が、この先も同じように伸
0
カバー画像

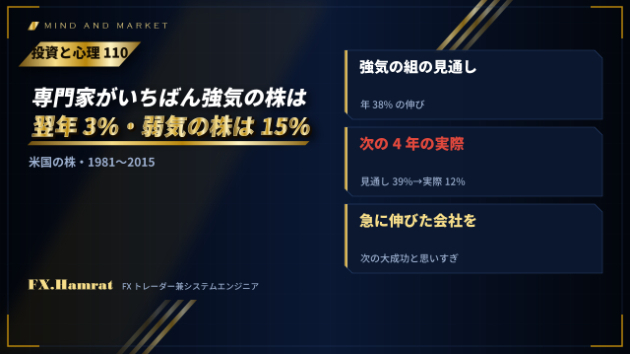
【投資と心理110】専門家がいちばん強気だった株は、翌年の上がり方が3%、いちばん弱気だった株は15%だった。急に伸びた会社を、次の大成功と思いすぎていた研究

どうも、FXトレーダー兼システムエンジニアのナオトです。投資と心理の話の110回目です。前回は、ITバブルの頂点で、若い運用者ほどハイテク株を多く持っていた研究でした。今回は、会社を調べる専門家の見通しが、思いすぎの方向にずれていた研究です。アメリカの株には、会社の利益が今後何年かで年に何%伸びるか、という見通しを専門家が出しています。ボルダロ、ジェンナイオリ、ラポルタ、シュライファーは、この見通しで株を分け、その後を追いました。使ったのは、1981年から2015年までの記録です。毎年12月に、見通しの高い順に株を10組に分けました。1組はおよそ240社です。いちばん強気の組の見通しは、年に38%の伸び。いちばん弱気の組は4%でした。結果です。次の1年の株価の上がり方は、いちばん弱気の組が平均15%、いちばん強気の組は3%でした。強気の組は、相場全体が下がるときに、より大きく下がる株でもありました。なぜ、こうなったのか。強気の組は、それまでの3年で、1株あたりの利益が1.56倍になっていた会社でした。弱気の組は0.87倍に減っていました。ところが、その後は同じようには続きませんでした。強気の組の利益の伸びは鈍り、弱気の組は持ち直しました。強気の組の見通しは、次の4年の伸びを年39%としていましたが、実際は12%でした。見通しは、その後の1年で大きく下げられています。著者は、これを代表性という考え方で説明しています。急に伸びた会社を見ると、将来の大成功する会社が思い浮かびます。実際、そういう会社は、急に伸びた会社の中に多くいます。ここまでは正しいのです。ただ、数で見ればごく一部で
0
カバー画像

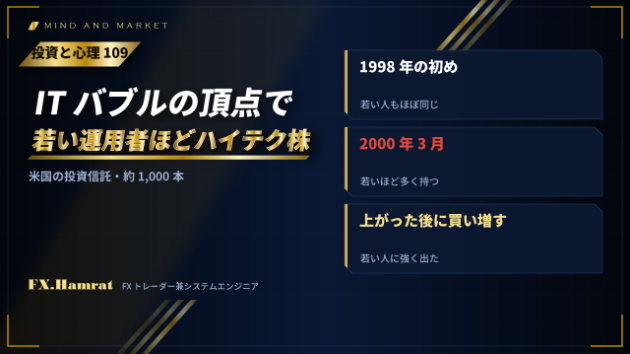
【投資と心理109】ITバブルの頂点で、若い運用者ほどハイテク株を多く持っていた。上がった後に買い増し、下がった後に減らす動きは、若い人に強く出た研究

どうも、FXトレーダー兼システムエンジニアのナオトです。投資と心理の話の109回目です。前回は、1日で大きく跳ねた株は、翌月の成績が悪かった研究でした。今回は、経験の浅さが、プロの売買にも表れていた研究です。バブルのときには、それまで相場に縁の無かった人が入ってくる、と昔から言われます。下げ相場を自分で味わったことの無い人ほど、楽観しやすい、という見方です。グリーンウッドとナーゲルは、これを投資信託の運用者で確かめました。使ったのは、1997年末にあったアメリカの株の投資信託、約1,000本の記録です。経験の長さの代わりに、運用者の年齢を使いました。年齢は、平均も真ん中も45歳前後です。この時期、ナスダックの中で売上の割に株価が高い株は、2年でおよそ4倍になり、その後の2年で上がった分をすべて失いました。結果です。1998年の初め、35歳以下の運用者のハイテク株の持ち方は、同じ型のほかの投資信託とほとんど変わらず、むしろ少し少なめでした。それが1999年に入ってから急に増え、2000年3月の頂点では、年齢が若いほどハイテク株を多く持っていました。25歳と65歳の差は、投資信託どうしのふつうのばらつきの約7割に当たる大きさです。値上がりで割合が増えただけではありません。自分で買い増していました。もう1つは、動き方です。若い運用者は、ハイテク株が上がった四半期の後に買い増し、下がった後に減らしていました。上がったら買う、下がったら売る、という動きです。年齢が上がるほど、この動きは弱まり、逆に動く側へ寄っていきました。成績は、若い運用者は頂点の前は良く、頂点の後は悪く、通してみると、
0
カバー画像

【検証ノート120】下降の場面で売っても、平均はほぼ0だった。金が上がり続けた分を差し引くと、売りのほうが上昇の買いより強く出た話

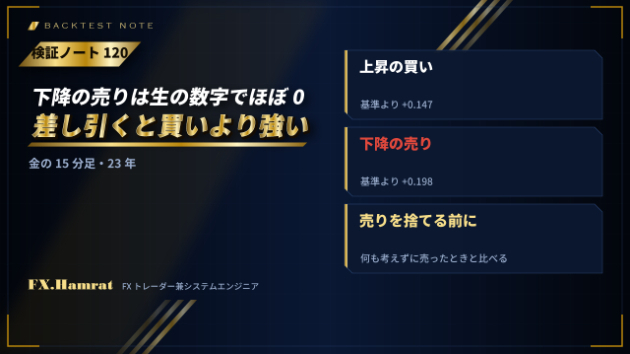
どうも、FXトレーダー兼システムエンジニアのナオトです。検証ノートの120回目です。前回は、ダウ理論でレンジと判定した場面が、本当に動かないのかを測った話でした。今回は、同じ測り方で、上昇と下降の場面を比べた話です。使ったのは、前回と同じ金の15分足、23年分です。上昇と判定した場面では買い、下降と判定した場面では売ったとして、12時間先の損益を平均しました。損益は同じ物差しにそろえ、重ならないように数えています。生の数字です。上昇の場面の買いは平均プラス0.321、下降の場面の売りはプラス0.024でした。勝率は51.8%と47.2%です。このまま読むと、下降の場面は使えない、となります。ところが、金はこの23年、上がり続けました。何も考えずにいつ買っても、12時間先の平均はプラスになります。逆に、いつ売っても、それだけでマイナスになります。そこで、何も考えずに買った、売ったときの平均を基準にして、そこからの差で見直しました。上昇の場面の買いは、基準よりプラス0.147。下降の場面の売りは、基準よりプラス0.198。差で見ると、下降の売りのほうが大きかったのです。上と下のどちらの場面でも、向きに沿って入ったほうが、何も考えずに入るより良い、という結果です。ただし、差の確かさを表す数字は1.9から2.4で、偶然ではないと言い切れる所までは届いていません。上がり続けた銘柄で売りを測ると、売りは生の数字ではどうしても負けて見えます。売りの決まりを捨てる前に、何も考えずに売ったときと比べてみてください。売りと買いを分けて、銘柄の流れを差し引いて測る過去検証も、ご依頼をお受けしています
0
カバー画像

【投資と心理108】先月、1日で大きく跳ねた株は、翌月の成績が月に約1%悪かった。宝くじのような値動きに、人は高く払っていた研究

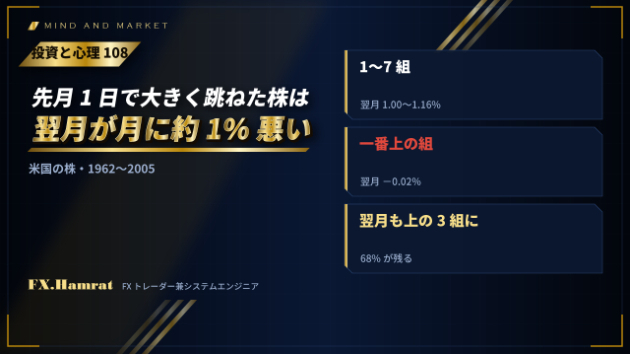
どうも、FXトレーダー兼システムエンジニアのナオトです。投資と心理の話の108回目です。前回は、近所づきあいのある家ほど、株を持つ割合が高かった研究でした。今回は、一発で大きく上がる値動きを、人が好みすぎていた研究です。人には、当たる見込みは小さくても、当たれば大きい、という賭けを好む傾向があります。宝くじが売れ続けるのも、その1つです。バルー、チャキジ、ホワイトローは、株でも同じことが起きていないかを調べました。使ったのは、アメリカの株の1962年7月から2005年12月までの記録です。毎月、過去1か月の中で、1日にいちばん大きく上がった日の上げ幅で、株を10組に分けました。結果です。1日の最大の上げが大きい組ほど、翌月の成績が悪くなっていました。いちばん大きい組と、いちばん小さい組の差は、月に1.03%。株価の動きのよく知られた要因を差し引いても、月に1.18%の差がありました。細かく見ると、1組目から7組目までは、翌月の成績が月1.00%から1.16%と、ほとんど同じでした。差が出たのは上の3組で、0.86%、0.52%、そして一番上の組はマイナス0.02%でした。この上の3組は、先月の1日の最大の上げが、平均で9%、12%、24%の株です。しかも、大きく跳ねる株は、翌月も大きく跳ねやすい株でした。いちばん上の組の株が、翌月も同じ組に入る見込みは35%、上の3組のどこかに入る見込みは68%ありました。著者は、大きく上がる見込みに惹かれた投資家が、こうした株を高く買い、その分、あとの成績が下がっていると見ています。この研究で私が目を留めたのは、成績の差が、上の3組、とくに一
0
カバー画像

【検証ノート119】レンジと判定した場面は、1時間先では13%動きが小さかったのに、12時間先では11%大きかった。レンジでは入らない、をそのまま決まりにできなかった話

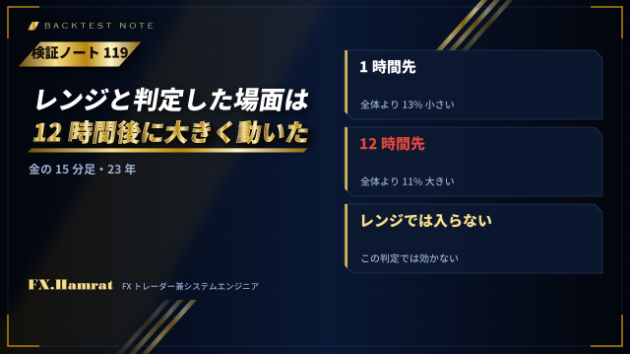
どうも、FXトレーダー兼システムエンジニアのナオトです。検証ノートの119回目です。前回は、何度も反発した水平線が、次も反発しやすいかを測った話でした。今回は、ダウ理論でレンジと判定した場面が、本当に動かないのかを測った話です。ダウ理論では、高値と安値の切り上げ、切り下げで、上昇、下降、そのどちらでもないレンジに分けます。レンジのときは動かないので入らない。これを決まりにする前に、数字で確かめました。使ったのは、金の15分足の23年分、56万本です。各足で状態を判定し、そこから先の値動きの大きさを、状態ごとに平均しました。重ならないように数えています。状態の割合は、上昇47.7%、下降42.3%、レンジ10.0%でした。1時間先の値動きの大きさは、全体の平均を1とすると、レンジは約0.87。ほかより13%小さく、ここまでは見立てどおりでした。ところが、12時間先で見ると逆でした。レンジのあとの値動きは、全体より11%大きくなっていました。上昇や下降のあとより大きい値です。つまり、この判定でレンジと出た場面は、すぐには動かないものの、半日ほどたつと、むしろ大きく動いていました。動かない場所を指していたわけではありません。この判定のまま、レンジでは入らない、を決まりにしても、効かないことになります。ただし、レンジでは動かない、という考え方そのものが誤りだとは見ていません。いまの判定が、その場面を捉えきれていない、ということです。レンジの判定を入る、入らないの決まりに使うときは、そのあとの値動きを、すぐあとと、しばらくあとの2つの時間で測ってみてください。片方だけでは、逆の結論になる
0
カバー画像

【投資と心理107】近所づきあいのある家は、株を持つ割合が約4%高かった。周りに株を持つ人が多い州ほど、その差は大きくなった研究

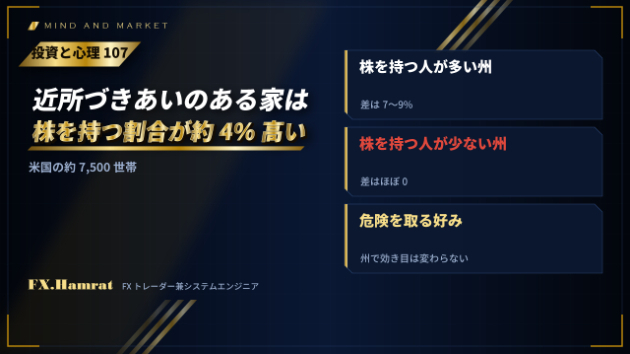
どうも、FXトレーダー兼システムエンジニアのナオトです。投資と心理の話の107回目です。前回は、過去12か月の向きが、次の月も続きやすかった研究でした。今回は、相場の値動きでなく、人づきあいが投資を始めるかどうかに効いていた研究です。アメリカでは、株を持つ家の割合が、1989年の31.6%から、1995年に40.4%、1998年には48.9%まで増えました。ホン、クビック、スタインは、なぜ株を持つ家と持たない家に分かれるのかを、人づきあいの面から調べました。使ったのは、アメリカの中高年の約7,500世帯への聞き取りです。資産や学歴に加えて、近所の人を知っているか、近所の人を訪ねるか、教会に通っているかを聞いています。近所の人を知っている、または教会に通っている家は、資産や学歴、人種などをそろえても、株を持つ割合が約4%高くなっていました。資産が平均より多く、学歴の高い家では、その差が8%に届く計算もありました。ただ、人づきあいの良い人は、もともと大胆で、危険を取りやすいだけかもしれません。そこで著者は、住んでいる州で分けました。人づきあいで株を始めるなら、周りに株を持つ人が多い州ほど、その効き目は大きいはずです。結果はそのとおりでした。株を持つ家の割合が高い州では、人づきあいのある家は、株を持つ割合が7%から9%高くなっていました。割合が低い州では、差はほとんど0でした。危険を取る好みを表す数字は、州によって効き目が変わりませんでした。この研究で私が目を留めたのは、投資を始めるかどうかが、危険を取る好みとは別に、周りの人とのつながりで動いていたところです。FXを始めたきっかけや
0
カバー画像

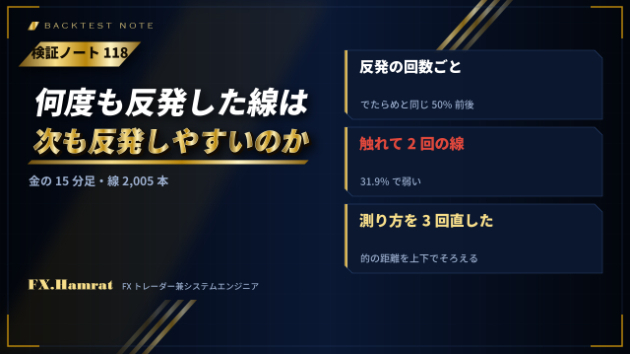
【検証ノート118】何度も反発した線は、次も反発しやすいのか。金の15分足で2,005本の線を数えたら、はっきりした差は出なかった。測り方を3回直した話

どうも、FXトレーダー兼システムエンジニアのナオトです。検証ノートの118回目です。前回は、5分足と日足で、チャートの形が同じくらいの割合で見つかった話でした。今回は、水平線の寿命を測った話です。私は、何度も反発している線はずっと効いていて、素通りされたら効かなくなる、と見ています。抜けたかどうかより、反応したかどうか。行き過ぎて戻ってくるなら、まだ効いている、という見方です。これを、金の15分足、2018年から2026年で確かめました。過去の高値と安値の集まりから自動で引いた線が2,005本。比べる相手として、でたらめな価格に置いた線を2,023本用意しました。まず、これまでの反発の回数ごとに、次も反発した割合を数えました。0回は47.7%、1回は49.8%、2回は54.0%、3回は49.8%、4回以上は48.3%。でたらめな線も、同じように50%前後でした。回数が増えるほど強くなる、という形は出ませんでした。一度素通りされたあとも、本物の線で50.7%、でたらめな線で51.3%。素通りで効かなくなる、という差も出ませんでした。唯一はっきりしていたのは、線を作った時点で2回しか触れていない線は弱いことです。次も反発したのは31.9%でした。この測定は、実は3回やり直しています。1回目は、本物の線もでたらめな線も、反発が75%と出ました。2回目は、どちらも70%。どちらも、反発とみなす的が、素通りとみなす的より近くに置かれていました。近い的に先に届くのは当たり前で、線の力とは関係がありません。3回目に、価格が線に入った所から、上下に同じ距離の的を置いて測り直すと、約50%になり
0
カバー画像

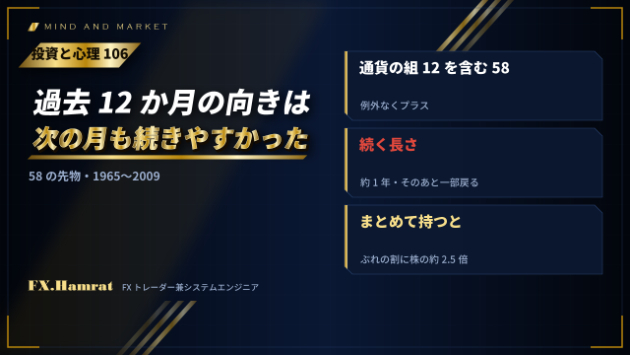
【投資と心理106】過去12か月に上がったものは、次の月も上がりやすかった。通貨12組を含む58の先物で、例外が1つも無かった研究

どうも、FXトレーダー兼システムエンジニアのナオトです。投資と心理の話の106回目です。前回は、個人がまとめて買った株が、そのあと20日で上がっていた研究でした。今回は、株だけでなく、通貨や商品でも、値動きが同じ向きに続いていた研究です。シカゴ大学のモスコウィッツ、運用会社AQRのオーイ、ニューヨーク大学のペデルセンが調べたのは、世界でよく取引されている先物です。商品24、通貨の組12、株価指数9、国債13の、合わせて58。1965年から2009年までのデータを使っています。決まりは単純です。過去12か月で上がっていたものは買い、下がっていたものは売る。ほかの銘柄と比べるのでなく、その銘柄自身の過去だけを見ます。これが、58のどれでもプラスになりました。通貨の組も、商品も、株価指数も、国債も、1つの例外もありませんでした。続く長さにも形がありました。同じ向きの動きは、だいたい1年続きました。そのあとは、もっと長い期間で見ると、一部が逆に戻っていました。著者は、知らせへの反応がはじめは小さすぎ、あとから行き過ぎる、という人の心理の説明と合う形だと書いています。58を全部まとめて持つと、ぶれの割の成績は、株式市場全体の約2.5倍でした。相場が大きく上げたときと大きく下げたときに、特に良い成績を出していました。誰が勝ち、誰が負けていたかも見ています。先物の取引で、値動きで稼ぐ側と、本業の値動きを避けるための側に分けると、稼ぐ側は流れに乗って最初の12か月の向きに持ち、流れが戻り始めると減らしていました。避けるための側は、その反対を持っていました。この研究で私が目を留めたのは、通貨も含
0
カバー画像

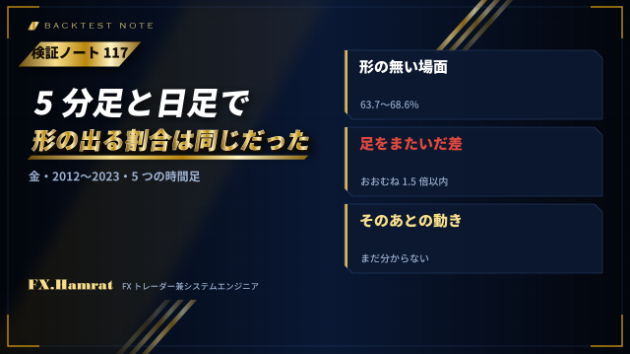
【検証ノート117】5分足と日足で、同じ決まりがチャートの形を同じくらいの割合で見つけた。時間は288倍違うのに、形の無い場面は63.7〜68.6%に収まった話

どうも、FXトレーダー兼システムエンジニアのナオトです。検証ノートの117回目です。前回は、ドル円のナンピンのEAを、国内の口座向けに作る前に調べた話でした。今回は、チャートの形を見つける決まりを、時間足を変えて流したときの話です。私は、5分足でも日足でも、チャートの形は基本的に同じように現れる、と考えてきました。これを、チャートの形を見つけるインジケーターを作る途中で、数字で確かめました。使ったのは金の2012年9月から2023年1月まで。5分足、15分足、1時間足、4時間足、日足の5つに、同じ決まり、同じ設定をそのまま当て、10本おきに、いまどの形の中にいるかを判定しました。形の決まりは、価格の幅を何pipsと決めず、形の高さに対する比などで書いています。足ごとに設定を変えなくて済むようにするためです。どの形にも当てはまらない場面は、5分足65.2%、15分足66.2%、1時間足68.6%、4時間足64.4%、日足63.7%でした。5分足と日足では、1本の長さが288倍違います。それでも、5ポイントの幅に収まりました。形ごとに見ても、足をまたいだ差は、おおむね1.5倍以内でした。たとえばダブルトップは、5分足6.7%、15分足6.3%、1時間足6.1%、4時間足6.1%、日足6.0%です。ただし、言えるのはここまでです。同じ決まりが、どの足でも同じくらいの割合で形を見つける。ここまでは言えます。その形が、どの足でも同じ意味を持つか、つまり、そのあと同じように動くかは、この測定では分かりません。日足は判定した点が約600と少なく、個々の数字は揺れます。上昇ウェッジが日足だけ0
0
カバー画像

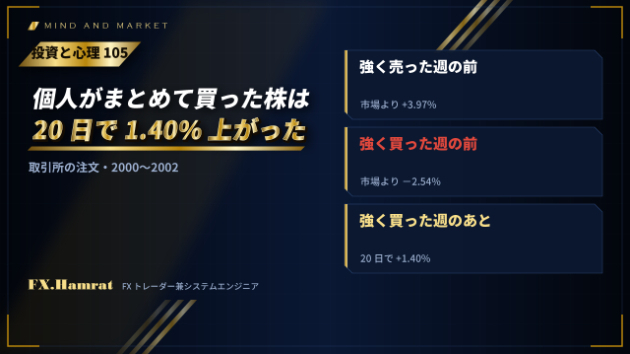
【投資と心理105】個人がまとめて買った週のあと、その株は20日で1.40%上がっていた。下げたら買い、上げたら売る個人の売買を、取引所の注文で数えた研究

どうも、FXトレーダー兼システムエンジニアのナオトです。投資と心理の話の105回目です。前回は、少ない銘柄に集中した人の買いが、分散した人の買いより良かった研究でした。今回は、短い期間で見ると、個人がまとめて買った株がそのあと上がっていた、という研究です。デューク大学のカニエル、ニューヨーク大学のサール、テキサス大学のティットマンが使ったのは、ニューヨーク証券取引所の注文の記録です。2000年から2002年までの3年間、1,920銘柄について、個人の買い注文と売り注文が、銘柄ごと、日ごとに分かります。約定した注文そのものなので、買いか売りかを推し量る必要がありません。まず、個人がどんな場面で売り買いしていたかです。個人が強く売った週の前の20日間、その株は市場より3.97%上がっていました。個人が強く買った週の前の20日間は、市場より2.54%下がっていました。上げたら売り、下げたら買う。短い期間では、個人は逆張りで動いていました。次に、そのあとです。個人が強く買った週のあと、20日間で、その株は市場より1.40%上がっていました。個人が強く売った週のあとは、はっきりした動きは出ませんでした。これまでの研究では、個人の売り買いは、1年ほどの長い目で見ると成績が悪いことが多く出ています。短い目では、それと違う形が出たことになります。著者は、これを、急いで売りたい機関投資家の相手を、個人が引き受けた結果と見ています。急ぐ側が少し不利な価格で手放し、それを受けた側が、価格が戻る分を取った、という読み方です。この研究で私が目を留めたのは、同じ個人の逆張りでも、見る期間で成績の見え方が変
0
カバー画像

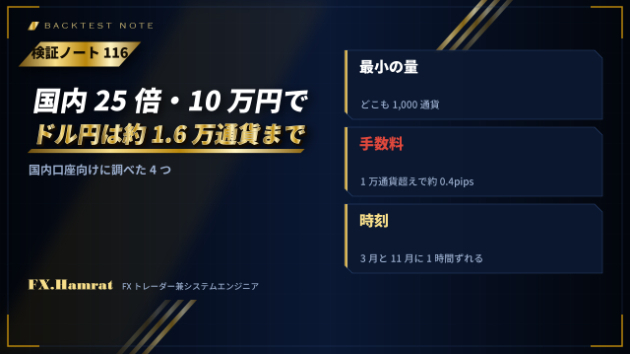
【検証ノート116】国内の25倍で、10万円で持てるドル円は合計約1.6万通貨まででした。ドル円のナンピンEAを国内口座向けに作る前に調べた4つ

どうも、FXトレーダー兼システムエンジニアのナオトです。検証ノートの116回目です。前回は、金の23年分のデータを、過去検証の前に検品した話でした。今回は、ドル円のナンピンのEAを、国内の口座で動かす前提で作り始めたときに、先に調べたことです。これまでの検証は、海外の業者の口座で行ってきました。国内の口座では、レバレッジも、手数料も、時刻の決まりも違います。測り始める前に、国内の業者の公式の資料を読み、条件を表にしました。1つ目は、最小の量です。調べた国内の業者は、どこも1,000通貨から取引できました。10万円でも、ナンピンを細かく積む前提は成り立ちます。2つ目は、持てる量の天井です。国内の個人の口座は、どこも25倍です。ドル円を155円とすると、1,000通貨に要る証拠金は約6,200円。10万円で持てるのは、合計で約1.6万通貨まででした。含み損が出ると、持てる量はもっと減ります。ナンピンは、損の大きさより先に、証拠金の天井で止まる形になります。3つ目は、手数料の決まりです。ある業者は、2026年1月から、EAで取引するときの手数料を、持っている量に応じた形に変えていました。同じ向きで1万通貨を超えて持つと、新しく建てるたびに約0.4pipsかかります。段を重ねるナンピンほど、この決まりに当たりやすくなります。4つ目は、時刻です。国内の業者のサーバーの時刻は、アメリカの夏時間に合わせて切り替わる所がそろっていました。公式に書いてあったのは1社で、ほかは取引時間から推し量った値です。これまで使ってきた海外の口座は、ヨーロッパの夏時間です。この差で、3月と11月の2週間から3
0
カバー画像

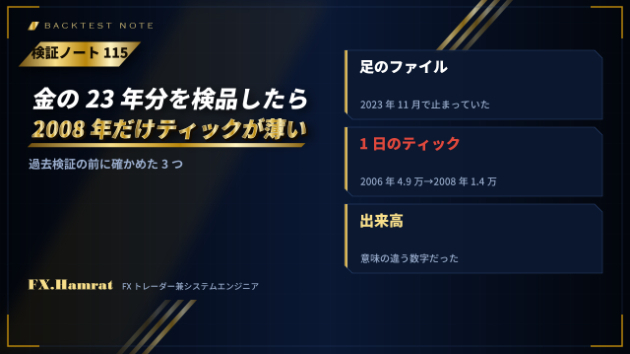
【検証ノート115】金の23年分のデータを検品したら、金融危機の2008年だけ、1日のティックが3分の1以下に減っていた。過去検証の前に確かめた3つ

どうも、FXトレーダー兼システムエンジニアのナオトです。検証ノートの115回目です。前回は、金が前日の高値に届いたとき、跳ね返りと抜けのどちらが良かったかの話でした。今回は、その手の過去検証に使う、長い期間のデータを用意したときの話です。直近7.5年のデータだけでは、取引が469回しかなく、横ばいの年に弱いのか、売りに優位が無いのかを言い切れませんでした。そこで、手元の検証ソフトが持っていた、金の23年分のティックを、MT5に取り込むことにしました。2003年5月から2026年9月まで、約6億9,500万本です。取り込む前に、データそのものを確かめました。1つ目は、足のファイルです。検証ソフトには、ティックとは別に、出来上がった足のファイルもありました。ところが、足のファイルは2023年11月で止まっていて、2003年から2004年は、1分足が1日平均609本しかなく、欠けだらけでした。ティックのほうは全期間を切れ目なく覆っていたので、足はティックから作り直しました。1分足で約792万本になり、時刻の逆行、同じ時刻の重なり、高値と安値の食い違いは、どれも0件でした。2つ目は、ティックの濃さです。1日あたりのティックの数を年ごとに並べると、2006年は約4万9千本、2008年は約1万4千本、2010年は約5万本でした。2008年は、金融危機で値動きが激しかった年です。本来なら、ティックは増えるはずです。配信元が変わったか、間引かれていると見ています。数時間から数日の値動きを見る検証には足りますが、数秒で出入りする検証では、薄くなっていた2007年から2009年を割り引いて見ること
0
カバー画像

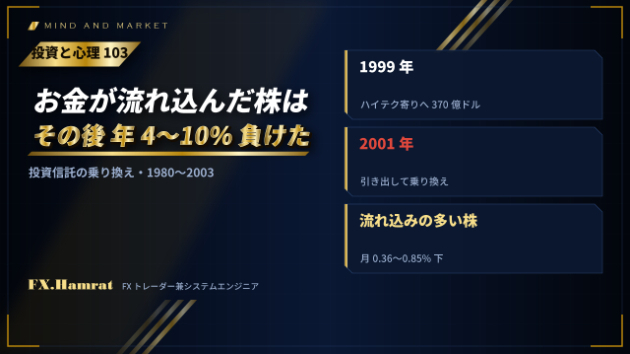
【投資と心理103】個人のお金がたくさん流れ込んだ株は、その後、流れ込まなかった株に年4〜10%負けていた。投資信託の乗り換えを24年分たどった研究

どうも、FXトレーダー兼システムエンジニアのナオトです。投資と心理の話の103回目です。前回は、利益を早く確定する癖が、知らせへの値の反応を遅らせていた研究でした。今回は、個人がどの投資信託にお金を移したかを見ると、その先の株の成績が分かった、という研究です。シカゴ大学のフラッツィーニと、イェール大学のラモントの研究です。分かりやすい例が1999年です。この年、個人のお金は、ハイテク株を多く持つ運用会社の投資信託に370億ドル流れ込みました。運用している額が3倍あった別の大手には、160億ドルでした。ところが2001年になると、個人は前者から約120億ドルを引き出し、後者に310億ドルを入れました。1999年のあと、ハイテク株は大きく下げていました。上がっている所へ乗り換え、下げたあとに逃げる。この乗り換えが、個人の資産を減らしていました。これを、1980年から2003年までの株全体で確かめています。株ごとに、投資信託が持っている割合のうち、お金の流れ込みが偏ったせいで増えた分を数えました。たとえば1999年12月、ある大手の通信機器の会社の株は、投資信託が18%を持っていて、そのうち3%が、流れ込みの偏りで増えた分でした。この、流れ込みで増えた分が多い株と少ない株を比べました。過去6か月から5年の流れ込みで見ると、流れ込みの多い株は、少ない株より、その後、月に0.36%から0.85%、年にすると約4%から10%、成績が下でした。短い期間、3か月ほどで見ると、流れ込んだ先の成績が良く見えることもありました。ただ、それより長く見ると、どの期間でも逆になっていました。この研究で私が
0
カバー画像

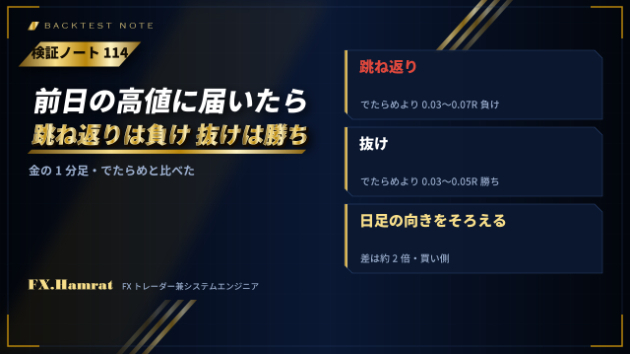
【検証ノート114】金が前日の高値に届いたとき、跳ね返りを狙うと負け、抜けについていくと、でたらめより少し勝った。日足の向きをそろえると差は約2倍に

どうも、FXトレーダー兼システムエンジニアのナオトです。検証ノートの114回目です。前回は、ドル円で、時間帯によって戻りやすさと走りやすさが逆を向いていた話でした。今回は、金の前日の高値と安値に、その日初めて届いたときの動きを測った話です。決まりは単純です。業者のサーバーの時刻で3時から20時の間に、1分足が前日の高値か安値に、その日初めて届いたら、次の足で入ります。抜けた向きについていく形と、跳ね返る向きに入る形の、両方を測りました。損切りは価格の0.2%から0.6%、利確は損切りの幅の1倍から3倍、手仕舞いはサーバーの時刻で22時です。比べる相手は、同じ時刻に、向きだけでたらめに決めて入った形です。2022年から2026年9月までの1分足で、1,104回ありました。跳ね返りを狙う形は、どの設定でも、でたらめより1回あたり0.03から0.07R負けていました。抜けについていく形は、どの設定でも、でたらめより0.03から0.05R勝っていました。小さな差ですが、向きはそろっていました。次に、日足の向きをそろえました。前日の終値が50日平均より上なら買いだけ、下なら売りだけにします。すると、でたらめとの差は、0.05Rから0.12Rに広がりました。9通りの設定のすべてで、向きをそろえたほうが差が大きくなっています。ただ、この期間の金は上げ相場で、日足の向きはほぼ買いでした。買いと売りに分けると、差のほとんどは買いの側でした。そこで、2003年から2026年までの23年分で確かめました。下げ相場の時期も入っています。買いの側は、でたらめとの差が0.08Rから0.10R残りました。損
0
カバー画像

【投資と心理97】株を何本持っても、似た動きの株ばかりなら分散にならない。4万口座の持ち株を調べた研究

どうも、FXトレーダー兼システムエンジニアのナオトです。投資と心理の話の97回目です。前回は、損をしている株を1度も売らなかった人が2割以上いた研究でした。今回は、分散しているつもりの持ち方が、本当に分散になっていたかを調べた研究です。調べたのは、ゲッツマンとクマールです。2001年の論文の草稿で、のちに学術誌に載っています。材料は、アメリカの手数料の安い証券会社の、4万を超える口座の持ち株です。1991年から1996年までの6年分です。平均的な口座は、株を4本持っていました。真ん中の口座は3本です。結果はこうでした。ほとんどの口座が、分散が足りていませんでした。おもしろいのは、本数を増やした口座の中身です。持つ本数が多い口座でも、持っている株どうしの動きの似かたは、本数が少ない口座と変わりませんでした。本数は増やしても、似た動きの株を足していたので、値動きのぶれはあまり減っていませんでした。論文は、これを素朴な分散と呼んでいます。分散が大事だとは分かっていても、株どうしの動きの似かたまでは見ていない、ということです。6年の間に、口座の分散は少しずつ良くなっていました。ただ、良くなった分の多くは、持ち方の工夫から来たものではありませんでした。市場全体で、株どうしの動きの似かたが55%下がったことから来ていました。分散が足りなかったのは、収入の低い人、専門職でない人、そして、若くてよく売買する人でした。取引に置き換えるなら、同時に持っている通貨ペアだと思います。ユーロドル、ポンドドル、豪ドル米ドルを、全部買っている。3つのペアを持っているようで、中身はどれもドル売りです。記録から
0
カバー画像

【投資と心理95】損が3割を超えた株は、もっと手放されにくくなっていた。フィンランドの全投資家の売買を2年見た研究

どうも、FXトレーダー兼システムエンジニアのナオトです。投資と心理の話の95回目です。前回は、サッカーの代表が負けた翌日に、その国の株が下がった研究でした。今回は、人が何をきっかけに売り、何をきっかけに持ち続けるのかを、国中の投資家で数えた研究です。調べたのは、グリンブラットとケロハルユです。2001年の論文です。材料は、フィンランドの株の公式の記録です。1994年12月27日から1997年1月10日まで、個人も会社も含めて、ほぼすべての投資家の毎日の持ち株と売買が残っています。同じ株を、売るか持ち続けるか。その分かれ目に何が効いているかを、まとめて見ました。結果はこうでした。売るかどうかを大きく左右していたのは、2つでした。損を出したくない気持ちと、税金です。得をしている株は売られやすく、損をしている株は持ち続けられやすくなっていました。しかも、損が3割を超えると、持ち続ける傾向がもう一段強くなっていました。どの種類の投資家でも、同じでした。税金のほうは、12月に出ていました。フィンランドの税金の年は12月で区切られます。12月になると、損をしている株を売って損を確定させる動きが増えていました。年の終わりに売って損を確定し、すぐに買い戻す人も多かったと書かれています。もう1つ、投資家の種類で違いがありました。最近上がった株を売り、下がった株を買う。この逆張りの売買は、国内の個人に強く出ていました。一方で、外国の投資家は、上がった株を買い増す順張りでした。取引に置き換えるなら、含み損の大きさだと思います。記録から、含み損が小さいうちに切った取引と、大きくなってから切った取引の、
0
カバー画像

【検証ノート106】固定ロットの成績では見えなかった、12.9年の水面下。金が12.7倍に上がった相場で、過去の下り坂が隠れていた話

どうも、FXトレーダー兼システムエンジニアのナオトです。検証ノートの106回目です。前回は、測り方の穴を2つ続けて見つけた話でした。今回は、成績の数え方ひとつで、同じ取引がまったく違って見えた話です。金の上昇に乗る、買いだけのEAを、22.6年分の1分足で測っていました。ロットは0.1で固定です。成績は悪くありませんでした。でも、ここに落とし穴がありました。金の価格は、2003年の341ドルから、2025年には4,319ドルになっています。12.7倍です。同じ0.1ロットでも、価格が高い時代ほど値動きの幅が大きくなり、1回の取引の損益の金額も大きく出ます。固定ロットの損益を積み上げたグラフは、後の年の大きな利益に引っぱられて、前の年の下り坂が目立たなくなっていました。そこで、数え方を変えました。1回ごとの損益を、そのとき置いた損切りの幅で割ります。損切りまで行ったら1回分の負け、という単位です。この単位で積み上げると、ロットの大きさにも、価格の高さにも左右されません。この数え方で見ると、景色が変わりました。累積の山のいちばん高いところは、2011年9月5日でした。金が当時の最高値を付けた日の前日です。そこから、前の山を超えるまで、12.9年かかっていました。2024年7月までずっと、前の高値を下回っていたことになります。条件を変えた案を6つ試しても、どれも同じ2011年9月5日に山を付けていました。いちばん短い案でも、前の山に戻るまで7.8年です。この土台は、金の上昇そのものに強く結びついていました。固定ロットの最大の落ち込みは、資金の何%という数字で見えます。でも、ここで本当
0
カバー画像

【投資と心理94】サッカーの代表が大事な試合で負けた翌日、その国の株は下がっていた。勝った翌日は、何も起きていませんでした

どうも、FXトレーダー兼システムエンジニアのナオトです。投資と心理の話の94回目です。前回は、兵役の知能検査と株の売買の記録を突き合わせた研究でした。今回は、相場とは関係のない出来事が、気分を通して市場を動かすかを調べた研究です。調べたのは、エドマンス、ガルシア、ノルリです。2005年の論文の草稿で、のちに学術誌に載っています。材料は、39か国の、1973年から2004年までのサッカーの国際試合です。ワールドカップや大陸の大会など、国中が見る大事な試合だけを選んで、1,162試合ありました。勝ちが638、負けが524です。その試合の翌日、負けた国、勝った国の株価の指数がどう動いたかを見ました。結果はこうでした。負けた翌日、その国の株は、ふだんより下がっていました。ワールドカップの勝ち抜きの試合で負けて敗退した翌日は、ふだんより0.38%低くなっていました。試合の大事さが大きいほど、下がり方も大きくなっていました。ところが、勝った翌日には、それに見合う上げはありませんでした。気分は、負けで大きく沈み、勝ちではそれほど浮かない。その偏りが、そのまま株価に出ていました。試合の前の予想を入れても、この下げは残っていました。負けて経済が悪くなる、という話では説明できません。下がり方は、小さい会社の株で大きくなっていました。小さい会社の株は、その国の中の投資家が多く持っている株です。クリケット、ラグビー、バスケットボールの負けのあとにも、小さめながら同じ下げが出ていました。取引に置き換えるなら、自分の気分の大きな沈みだと思います。相場と関係のないことで気分が大きく沈んだ日は、記録に一言残し
0
カバー画像

【検証ノート105】入る足が1本遅れていた。直したら、今度は入る足の高安を先に使っていた。測り方の穴を2つ続けて見つけた話

どうも、FXトレーダー兼システムエンジニアのナオトです。検証ノートの105回目です。前回は、利確したあとの金が、4時間たっても五分五分だった話でした。今回は、測る道具のほうに穴があった話です。しかも、1つ目を直したら、2つ目の穴が開きました。金の1時間足で、MT4のEAが出す合図を書き出し、それを手元の模擬で売買させて成績を測っていました。合図の記録は、2種類のファイルから読んでいました。1つは、合図の矢印が出た足の時刻を書いたもの。この場合、入るのは次の足の始値です。もう1つは、EAが注文を出す足の時刻を書いたもの。この場合、入るのはその足の始値です。1つ目の穴は、ここでした。模擬のほうは、どちらのファイルでも、書かれた時刻の次の足で入るように固定していました。すると、注文を出す足の時刻を書いたファイルを測るときだけ、入るのが1本遅れていました。この遅れは、成績を低く見せる向きでした。合図そのものが先の値を見ていたわけではありません。判断は正しく、ずれていたのは約定の位置です。ファイルごとに、入る足をずらせるようにして直しました。2つ目の穴は、1つ目を直した直後に開きました。損切りの幅は、値動きの幅(ATR)から決めています。そのATRを、入る足の番号で取っていました。入る足を1本早めたことで、まだ開いたばかりの足の高値と安値まで、ATRに入ってしまいました。これは、先の値を使う向きのずれです。成績を高く見せます。ATRは入る足の1本前までで取るように直しました。EAの側の取り方と、同じ意味になりました。2つとも、結論が変わるほどではありませんでした。でも、直さないと、次の測
0
カバー画像

【投資と心理93】フィンランドの兵役の知能検査と、株の売買の記録を突き合わせた研究。差が出たのは、損の持ち方と、群れへの乗り方でした

どうも、FXトレーダー兼システムエンジニアのナオトです。投資と心理の話の93回目です。前回は、自分の口座の成績が良かった年ほど、翌年の積立を増やしていた研究でした。今回は、売買の癖が、人によってどれくらい違うのかを見た研究です。調べたのは、グリンブラット、ケロハルユ、リンナインマーです。2011年の論文の草稿で、のちに学術誌に載っています。フィンランドでは、男性のほぼ全員が兵役に就き、そのとき知能検査を受けます。算数、言葉、論理の120問です。論文は、1982年から2001年までのこの検査の点と、1995年から2002年までの国内の全世帯の株の売買の記録を、1人ずつ突き合わせました。結果はこうでした。検査の点が高い人ほど、得をしている株を早く売り、損をしている株を持ち続ける癖が弱くなっていました。1か月の安値で買い、1か月の高値で売る、という売買も多く、みんなと同じ向きに乗る売買は少なくなっていました。点が高い人の持ち株は、平均より低い人の持ち株より、年に2%以上よく上がっていました。市場に入った時期の違いまで考えると、4%以上の差でした。資産の大きさや年齢をそろえても、この差は残っていました。この研究の、私にとっての読みどころは、差がどこに出ていたかです。検査の点そのものは、変えられません。でも、差が出ていたのは、損をしている株を持ち続けるか、急な値動きのあとにみんなと同じ向きに乗るか、という行動でした。行動なら、記録で見て、変えることができます。取引に置き換えるなら、2つの数字です。1つは、含み損のまま持っていた日数と、含み益のまま持っていた日数の比べです。もう1つは、大き
0
カバー画像

【検証ノート104】利確したあとの金は、4時間たっても五分五分でした。持ち続けても、取れる1割のために9割で逆に動かれる話

どうも、FXトレーダー兼システムエンジニアのナオトです。検証ノートの104回目です。前回は、自分の模擬とMT5のテスターの数字を、4%の差までそろえた話でした。今回は、利確のあとの話です。利確したら、そのあともっと伸びていたのではないか、を数えました。材料は、金のナンピンのEAが利確した場面です。2024年1月から2026年9月までの実際のティックから作った1分足で、組は3,130あります。利確したあと、5分、15分、60分、240分で、価格が組と同じ向きに進んでいたかを数えました。84回目では、決済した直後の数秒から5本先までを見ました。今回は、もっと長く持ち続けたらどうだったか、です。結果は、五分五分でした。同じ向きに進んでいた割合は、5分後で52%、15分後で51%、60分後で52%、240分後で51%でした。でたらめなら50%です。平均の動きも、どの時間でも、ほぼゼロかわずかにマイナスでした。利確のあとに伸びた幅と、逆に動いた幅も、ほぼ同じ大きさでした。60分なら、伸びた幅の中央が10.2ドル、逆に動いた幅の中央が10.8ドルです。天井や底で降りているわけでも、早く降りすぎているわけでもありませんでした。もう1つ見ました。利確から次の合図が来るまで、持ち続けていたらどうだったか。その間に、利確した価格より同じ向きに進んだ幅は、中央で2.9ドル、上位1割で27ドルでした。大きく取れるのは1割ほどの場面だけで、その1割のために、残りの9割で逆に動かれるのを抱えることになります。利確の幅を延ばす根拠は、ここからは出てきませんでした。チャートを見返すと、利確したあとに大きく伸び
0
カバー画像

【検証ノート100】15か月の検証では、深い組を1つも作らなかった合図。期間を2.7年に広げたら、資金の7割を失う落ち込みが1回入っていました

どうも、FXトレーダー兼システムエンジニアのナオトです。検証ノートの100回目です。前回は、金を動かす経済指標を、期間を半分に割って確かめた話でした。今回は、良く見えた合図を、期間を広げて確かめたら崩れた話です。金のナンピンのEAで、組を始める合図の別の案を試しました。ジグザグの頂点、つまり直近の高値や安値を、少し抜けたところで組を始める、という案です。抜けた方向に乗る順張りと、逆に向かう逆張りの、両方を流しました。まず、ナンピンを入れずに、抜けたあとの値動きだけを見ました。2025年6月から2026年9月までの1分足、約44万本です。抜けた水準から見ると、5分後から60分後の価格は、抜けた側に少し残っていました。頂点が大きいほど、その幅も大きくなりました。ただし、94〜97%は、60分以内に抜けた水準まで戻ってきていました。次に、ナンピンを入れて流しました。順張りは、どの設定でも崩れました。抜けた直後に建てて、そのまま走られます。逆張りは、頂点が大きいほど良くなりました。いちばん良く見えたのは、60ドル戻ってできた大きな頂点を、抜けたところで逆張りする形です。1日に1回もない合図です。この15か月では、組が深くなっても8段まで。最悪の1組の損も、入金45万円に対して2.6万円でした。ここで、期間を2024年1月からの2.7年に広げました。結果は崩れました。この合図だけで流すと、最大の落ち込みは資金の69.6%。最悪の1組は、そのときの残高の71%でした。原因は、2025年4月の急落です。金が3,500ドルの最高値を付けたあと、大きく下げました。大きな頂点の抜けは、そこでは折り
0
カバー画像

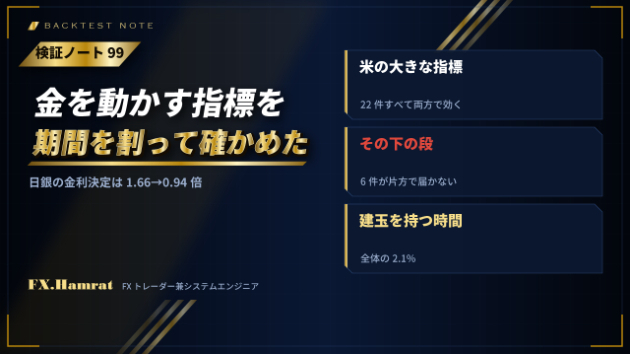
【検証ノート99】金を動かす経済指標を、期間を半分に割って確かめました。アメリカの大きな指標は両方で効き、日銀の金利決定は1.66倍から0.94倍に

どうも、FXトレーダー兼システムエンジニアのナオトです。検証ノートの99回目です。前回は、持ち越しの費用を入れて崩れた形を、振り直した話でした。今回は、金の1分足で、経済指標の発表のあとにどれだけ動いたかを数えた話です。材料は、MT5のカレンダーに残っている指標の履歴と、実際の値動きから作った金の1分足です。物差しは1つです。発表のあとの15分の値幅を、発表の前の15分の値幅で割ります。1倍なら、ふだんと同じ動きです。指標ごとに、その中央を見ました。大きかったのは、アメリカの指標でした。消費者物価指数は4.32倍、発表後15分の値幅は19.5ドル。雇用統計は3.63倍、16.4ドル。FOMCの金利決定は4.48倍、13.4ドルでした。一方で、日本の指標は、金をほとんど動かしていませんでした。日銀の金利決定のあとの値幅は3.5ドルです。金を動かしていたのは、ドル円を動かす指標というより、アメリカの金利の見通しを動かす指標でした。ここで、もう一歩確かめました。2022年から2026年までの期間を半分に割って、前半と後半のそれぞれで同じ数字を出します。片方だけで大きく出た指標は、たまたまかもしれないからです。結果は、はっきり分かれました。アメリカの大きな指標と、それに次ぐ指標は、合わせて22件すべてが、前半でも後半でも効いていました。その下の段の指標は、6件が片方で1.15倍に届きませんでした。日銀の金利決定は1.66倍から0.94倍に、イギリスの金利決定は1.61倍から1.01倍に、アメリカのISM製造業は1.76倍から0.98倍に下がっていました。もう1つ、数えたことがあります。
0
カバー画像

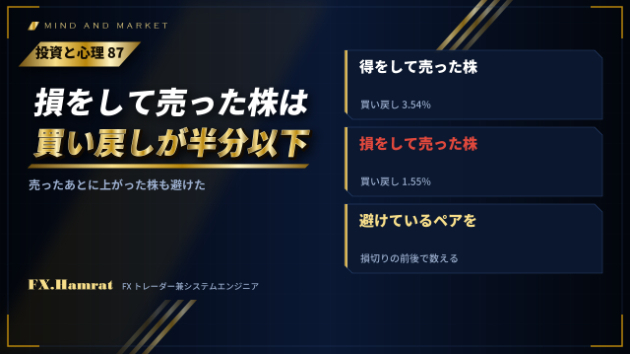
【投資と心理87】損をして売った株の買い戻しは、得をして売った株の半分以下だった。売ったあとに上がった株も避けられていた話

どうも、FXトレーダー兼システムエンジニアのナオトです。投資と心理の話の87回目です。前回は、手数料を払って覚えたことが、1か月に1割ずつ薄れていく研究でした。今回は、一度売った株を、また買うかどうかの研究です。調べたのは、ストラヒレヴィッツ、オーディーン、バーバーです。2011年の論文です。材料は、アメリカの2つの証券会社の売買の記録です。1つは、手数料の安い大手の証券会社の6万6,465人、1991年から1996年まで。もう1つは、担当者の助言も受けられる大手の証券会社の59万6,314人、1999年6月までの30か月分です。見たのは、1年以内に売った株を、また買ったかどうかです。結果はこうでした。前に得をして売った株は、損をして売った株より、よく買い戻されていました。1つ目の証券会社では、買い戻された割合が、得をして売った株で3.54%、損をして売った株で1.55%でした。2倍を超えています。もう1つの証券会社でも、4割ほど多くなっていました。もう1つの分け方もあります。売ったあとに、その株が上がったか、下がったかです。売ったあとに上がった株は、下がった株の半分ほどしか買い戻されていませんでした。1つ目の証券会社では、2.32%と4.67%です。なぜ避けるのか。論文は、気持ちの痛みを避けるためだと見ています。損をして売った株を見ると、買わなければよかった、という後悔がよみがえります。売ったあとに上がった株を見ると、売らなければよかった、という後悔がよみがえります。その株を買い直すと、その痛みをもう一度味わうことになります。だから避けます。逆に、気分の良かった株は、また買わ
0
カバー画像

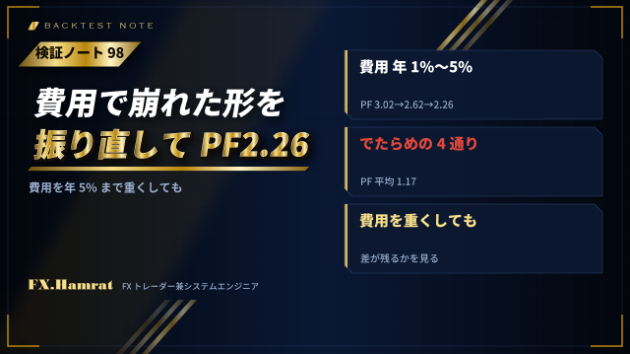
【検証ノート98】持ち越しの費用を入れて崩れた形を、振り直しました。費用を年5%まで重くしても、PFは2.26残りました

どうも、FXトレーダー兼システムエンジニアのナオトです。検証ノートの98回目です。前回は、設定のまわりも良い地帯を探して選んだ話でした。今回は、その続きです。同じ金の押し目買いのEAで、持ち越しの費用(スワップ)を模擬に入れると、成績が大きく崩れました。31回目で書いた話です。組を長く持つほど費用がかさみ、それまでの設定のままでは成り立たなくなりました。そこで、費用を入れたまま、設定を振り直しました。組を始める条件は、日足の20日平均より下で、4時間足の20本平均より上のとき、に固めました。費用は年3%として、買い増しの間隔と利確の幅を振りました。間隔は、値動きの幅(ATR)の何倍か、で決めています。利確の幅は、大きくするとおおむね良くなりました。4ドルでPF 2.09、10ドルで2.40です。いちばん釣り合ったのは、間隔がATRの6倍、利確10ドル、最大4本、組の損の上限は資金100万円の2割、の形でした。この形で、費用の重さを変えて流しました。2003年からの模擬です。費用が年1%なら、PFは3.02でした。年3%で2.62、年5%で2.26です。年3%のまま、スプレッドを2倍にした形は2.43でした。費用を年5%まで重くしても、PFは2.2を超えていました。期間を3つに分けて、いちばん悪い期間のPFは、年3%で1.85でした。もう1つ、でたらめと比べました。組を始める条件だけを、オンになる割合と続く長さをそろえた、でたらめなオンとオフに置き換えます。これを4通り流しました。でたらめの4通りのPFは、平均1.17、いちばん良くて1.36でした。本物の2.62とは、大きな差が
0
カバー画像

日経先物 10月16日 +480 +1750含み益中

下記で、・毎日の展望7:00更新・リアタイトレード結果をUPしてます。ブックマークして毎日遊びに来てください。https://coconala.com/blogs/64058010.jpg#ユーロドル #ドル円 #FX手法 #FX初心者 #FX聖杯 #FX勝ち方 #リアルトレード #スキャルピング #インジケーター #プロトレーダー #FXトレード #FXコーチング#自由が欲しい #資金調達 #個人事業主になりたい #フリーランス #自由業 #自己投資 #投資生活 #セカンドキャリア #デイトレーダーになりたい #株活 #稼ぐ方法 #脱金欠 #成長したい #人生 #おこづかい #資産運用 #独立開業 #転職活動中 #在宅ワークしたい #フリーランスになりたい #副業探してます #お小遣い #トレーダーになりたい #金欠 #チャレンジしたい#自由業 #投資家になる #稼ぐ方法 #お小遣い #開業資金 #サラリーマン起業 #在宅ワークしたい #副業したい #稼ぎたい #起業したい #ママ起業 #副収入 #資産形成 #お小遣い稼ぎ #脱サラ #開業資金調達 #主婦副業 #臨時収入 #起業女子 #デイトレ #金欠 #チャレンジしたい #自由な仕事 #投資家になりたい #個人事業主になりたい #副業始めました #副収入 #サラリーマン起業 #脱金欠
0
カバー画像

これまでのシステム成績(2026年10月16日)

0
カバー画像

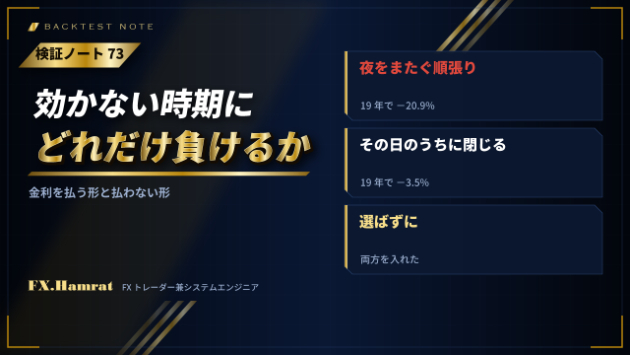
【検証ノート73】効かない時期にどれだけ負けるか。金利を払う順張りは19年で約21%、その日のうちに閉じる形は約4%でした

どうも、FXトレーダー兼システムエンジニアのナオトです。検証ノートの73回目です。前回は、ナンピンのEAの弱点を、逆の性格の売りで埋めようとして、うまくいかなかった話でした。今回は、同じころに、足す戦略の候補2つを正面から比べた話です。金のナンピンのEAに、性格の違う戦略を足す。その2本目の候補が2つありました。1つ目は、1時間足の順張りです。直前100本の高値を抜けたら買い、50本の安値を割ったら手仕舞い。建玉は平均で8日ほど持ち、夜をまたぎます。2つ目は、前日の高値の抜けです。抜けたら買い、その日のうちに閉じます。金の買い持ちは、夜をまたぐたびに金利を払う側です。検証ノートの12回目で書いた費用で、口座の種類によっては年に1割ほどになります。1つ目は、この金利を払い続ける形。2つ目は、夜をまたがないので金利がかからない形です。同じ量、同じ資金(12万円)で、期間を6つに分けて、それぞれ単独で回しました。数字は、始めた資金に対する損益の割合(%)です。1つ目の順張りは、2003〜2006年がマイナス4.6%、2007〜2010年がマイナス5.2%、2011〜2014年がマイナス4.3%、2015〜2018年がマイナス4.8%、2019〜2021年がマイナス2.0%でした。2022〜2026年だけが、プラス57.5%です。2つ目の前日の高値の抜けは、同じ順にマイナス0.4%、プラス3.0%、マイナス3.5%、マイナス0.8%、マイナス2.1%。2022〜2026年は、プラス27.0%でした。2003〜2021年の5つの期間を足すと、違いがはっきりします。1つ目の順張りは、合わせ
0
カバー画像

10/16 オージードルロングで上昇。+39万オーバー

エントリー後に伸びる。事前にわかるからこそ、リスクリワードが良いトレードができます。こちらは事前にオンラインコミュニティで情報を上げています。買いで入ればそのまま利益です。
0
カバー画像

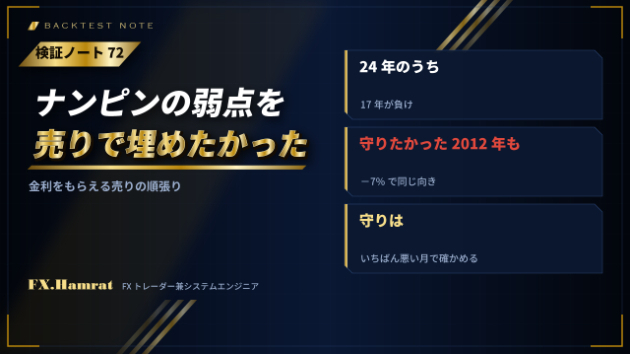
【検証ノート72】ナンピンのEAが沈む月を、逆の性格の売りで埋めたかった。金利をもらえる売りでも、24年中17年が負けでした

どうも、FXトレーダー兼システムエンジニアのナオトです。検証ノートの72回目です。前回は、前日の高値の抜けを時間帯で絞ると、直近4年だけ良く見えた、という話でした。今回は、同じ時期に、ナンピンのEAの弱点を別の建玉で埋められないかを測った話です。金のナンピンのEAを長い期間で測ると、いちばん悪い月は2012年1月でした。売りの組が、一本調子の上げに巻き込まれた月です。そこで考えたのが、逆の性格の建玉を足すことです。下げ相場で効く売りの順張りを持っておけば、ナンピンのEAが苦しむ月を、別の建玉で埋められるかもしれない。しかも、金の売り持ちは、夜をまたぐと金利をもらえる側です。1オンスあたり1晩0.18ドル、年に直すと約1.4%。持っているだけで費用がかかる買いより、条件は良いはずでした。形はこうです。1時間足の終値が、直前100本の安値を下に割ったら売り。直前50本の高値を上に超えたら手仕舞い。日足が下向きのときだけ入ります。期間は、別のデータで23年分。成績は割合(%)で数えています。結果はこうでした。金利を入れずに数えると、241回の取引で、合計はマイナス39.6%。いちばん深い落ち込みは52.7%。24年のうち17年が負けでした。金利をもらえる側として正しく入れると、合計はマイナス33.7%、落ち込みは50.6%。負けた年は、やはり17年でした。金利をもらえても、救われませんでした。23年のあいだに、金の価格は約12倍になっています。上がり続けた相場で、売りの順張りは成り立ちませんでした。いちばん大事な点は、もう1つあります。狙っていた2012年も、売りの順張りはマイナス7
0
カバー画像

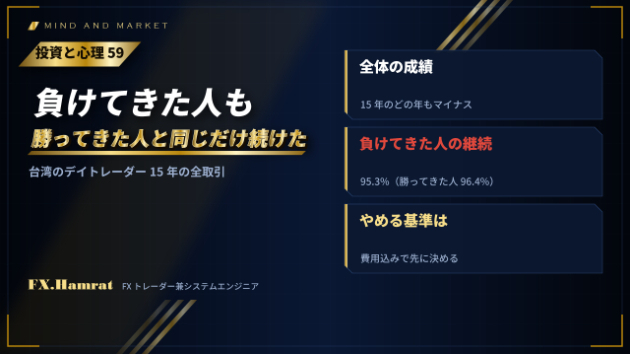
【投資と心理59】負けてきたデイトレーダーも、勝ってきた人とほぼ同じ割合で続けていた。台湾の15年分の全取引の記録

どうも、FXトレーダー兼システムエンジニアのナオトです。投資と心理の話の59回目です。前回は、晴れた朝は株価が上がりやすいが、その差は手数料で消える大きさだった、という話でした。今回は、負けても売買をやめられない、という話を、取引所のすべての記録で確かめた研究です。自分に腕があるかどうかは、やってみないと分からない。だから、まず売買してみて確かめる。これは、一見すると筋の通った考え方です。バーバーやオディーンたちの研究チームは、この考え方が実際の売買に合っているかを、台湾の株式市場で調べました。使ったのは、台湾証券取引所の1992年から2006年までの、すべての取引の記録です。誰が売買したかまで分かるデータです。対象は、同じ日に同じ銘柄を買って売った人、つまりデイトレーダーです。平均すると、ひと月に約14万人。台湾の大人の約1%がデイトレードをしていました。費用として、売り買いそれぞれに0.05%の手数料と、売るときに0.3%の取引税を引いて数えています。結果はこうでした。まず、デイトレーダー全体の成績は、費用を引くと15年のどの年もマイナスでした。次に、やめ方です。2年以内に、75%を超える人がやめていました。成績の悪い人ほど、やめやすくなっています。ここまでは、やってみて向いていなければやめる、という筋の通った動きです。ところが、50日以上の経験がある人に絞ると、様子が変わります。それまで負けてきた人が、次の1年にまたデイトレードをする割合は95.3%。勝ってきた人は96.4%でした。経験を積んだあとは、負けてきたかどうかが、続けるかどうかにほとんど効いていません。デイトレ
0
カバー画像

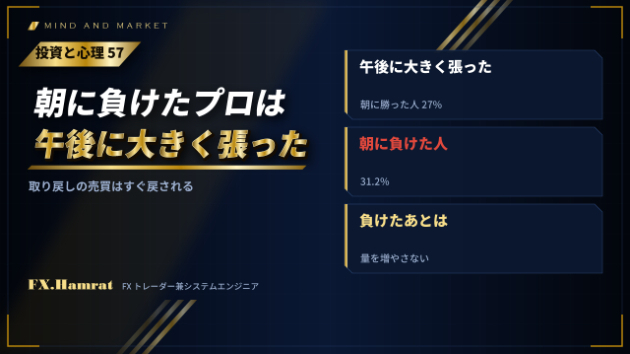
【投資と心理57】朝に負けたプロのトレーダーは、午後に大きく張っていた。取り戻しの売買の価格は、すぐに戻されました

どうも、FXトレーダー兼システムエンジニアのナオトです。投資と心理の話の57回目です。前回は、プロのゴルファーでも、パーのパットとバーディーのパットで入り方が違う、という話でした。今回は、本物の取引所の記録に残っていた、取り戻しのくせの話です。プロスペクト理論には、損の側に立つと、人はリスクを好むようになる、という予測があります。確実に1万円を失うより、半分の確率で2万円を失うほうを選びやすい。損を取り戻せる可能性に賭けたくなるからです。これが、取引を仕事にしている人の実際の売買に出るのか。経済学者のコヴァルとシャムウェイは、アメリカのシカゴ商品取引所の記録で確かめました。調べたのは、1998年の米国債の先物の取引です。1,082人による、500万件を超える売買の記録すべてを使っています。中心は、自分のお金で売買する場内のトレーダー426人です。どの人も、その年に100日以上、1,500回以上売買していました。1日を午前と午後に分けて、午前に勝ったか負けたかで、午後の売買がどう変わるかを比べました。結果はこうでした。午後に平均より大きなリスクを取った割合は、午前に負けた人で31.2%、午前に勝った人で27%でした。午前に負けた人は、午後に売買の回数が増え、1回の量が大きくなり、持ち高を積み上げていました。勝ったあとに強気になる、という形ではありません。負けたあとに、取り戻しに行く形です。もう1つの結果があります。午前に負けた人は、午後に、直前より高く買う、直前より安く売る、という価格を動かす売買を、約15%多くしていました。ところが、その人たちが動かした価格は、ほかの人が動かし
0
カバー画像

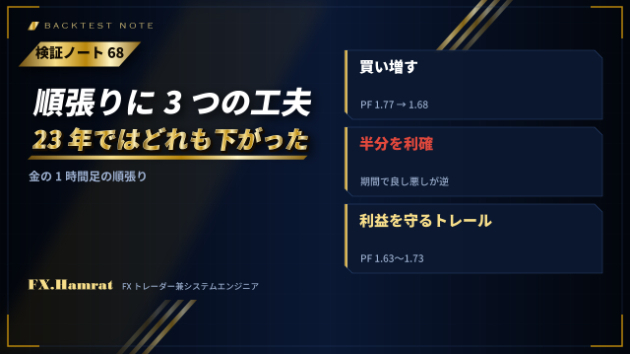
【検証ノート68】金の順張りに、買い増し・半分の利確・利益を守るトレールを足しました。23年で測ると、PFはどれも下がりました

どうも、FXトレーダー兼システムエンジニアのナオトです。検証ノートの68回目です。前回は、ナンピンのEAに順張りを足すと、量を厚くするより落ち込みが小さかった、という話でした。今回は、その順張りを、ナンピンを使わない1本のEAとして磨いたときの話です。もとの形は、1時間足の順張りです。終値が直前100本の高値を上に抜けたら買い、直前50本の安値を終値で割ったら降ります。日足が上向きのときだけ入ります。買いだけです。このEAでは、成績を上げる工夫として、3つを使ってよいことにしていました。利益が乗ったら買い増す。途中で半分だけ利確する。上がるたびに損切りを引き上げて、利益を守る。この3つを、1つずつ足して測りました。期間は2つです。業者の実際のデータで2022年から2026年まで。別のデータで23年分。成績は、口座の金額を使わずに、金の価格に対する割合で数えています。まず、利益が乗ったら買い増す形です。23年で、利益の合計は価格の158%から290%に増えました。ところが、いちばん深い落ち込みは16.3%から36.6%へ、2倍以上に。PFは1.77から1.68に下がりました。利益は増えても、利益の割に落ち込みが大きくなっています。次に、損切りの幅の2倍まで来たら半分を利確する形です。直近の4.7年では、PFが0.13上がりました。23年で測ると、0.11下がりました。期間によって、良くなるか悪くなるかが入れ替わります。最後に、上がるたびに損切りを引き上げる形です。23年で、PFは1.77から1.63〜1.73に下がりました。3つとも、採用しませんでした。順張りは、大きく伸びる少し
0
カバー画像

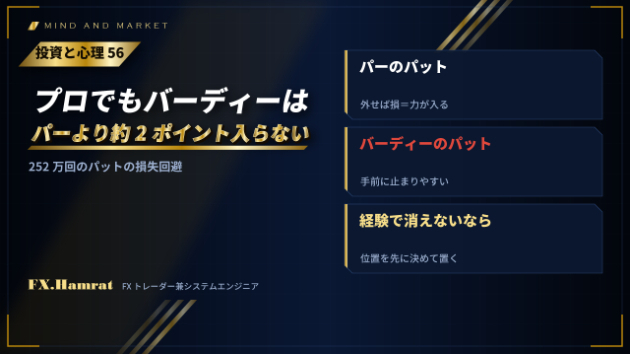
【投資と心理56】プロのゴルファーでも、バーディーのパットはパーより約2ポイント入らない。252万回のパットに残っていた損失回避

どうも、FXトレーダー兼システムエンジニアのナオトです。投資と心理の話の56回目です。前回は、前もって決めた作業を当日の自分が減らしてしまう、先延ばしのくせの話でした。今回は、経験を積んだプロでも、損を避けるくせは消えなかった、という話です。投資と心理の1回目で、損は得の2倍ほど重く感じる、というプロスペクト理論の話を書きました。これには、昔から反論があります。実験室の学生ならそうかもしれないが、経験を積み、競争にさらされ、大きなお金がかかっているプロなら、くせは消えるはずだ、というものです。そこで、経済学者のポープとシュヴァイツァーは、アメリカのプロゴルフのツアーで確かめました。ゴルフの順位は、大会の4日間の合計の打数で決まります。1つのホールで何打だったかは、本来は合計の一部でしかありません。ただ、ホールごとに、パーという基準の打数があります。パーより1打少なければバーディー、1打多ければボギーです。調べたのは、2004年から2009年までの239大会、421人の選手の、252万回を超えるパットです。ボールの位置はレーザーで測られています。パーを取りに行くパットは、外せばボギー、つまり損です。バーディーを取りに行くパットは、入れば得です。合計の打数だけを考えるなら、どちらも同じ1打で、同じように打つはずです。結果はこうでした。同じような距離と位置のパットで比べると、バーディーのパットは、パーのパットより約2ポイント入りませんでした。同じ大会の同じホールで、1インチ以内の位置から打ったパットどうしを並べても、同じ差が出ています。外したときを見ると、バーディーのパットは弱めに打
0
カバー画像

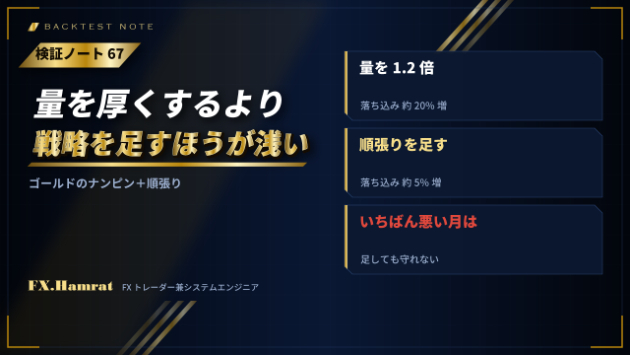
【検証ノート67】利益を約2割増やしたいとき、量を厚くすると落ち込みは約2割増え、性格の違う戦略を足すと約5%で済みました

どうも、FXトレーダー兼システムエンジニアのナオトです。検証ノートの67回目です。前回は、金のナンピンが効くかどうかは入り口しだいだった、という話でした。今回は、すでに動いているゴールドのナンピンのEAに、別の戦略を足したらどうなるかを測った話です。EAの利益を増やしたいとき、いちばん簡単なのは、量を厚くすることです。量を1.2倍にすれば、利益もおおよそ1.2倍になります。ただ、落ち込みも同じように増えます。もう1つのやり方は、性格の違う戦略を、同じ口座で一緒に動かすことです。足したのは、1時間足で直前100本の高値を終値で抜けたら買い、50本の安値を割ったら手仕舞う、という順張りです。日足が上向きのときだけ入ります。ナンピンとは、負ける場面が違います。月ごとの損益の相関は、0.23から0.36でした。測ったのは、2022年から2026年までのゴールドで、実際のティックのデータを使い、資金は12万円の形です。まず、利益を約17%増やす形で比べました。ナンピンの量を1.2倍にする 落ち込みは約20%増量はそのままで、順張りを足す 落ち込みは約5%増次に、利益を約23〜25%増やす形です。ナンピンの量を1.3倍にする 落ち込みは約30%増量はそのままで、順張りを少し厚くして足す 落ち込みは約8%増利益を落ち込みで割った値は、量を厚くすると 9.27、9.02、8.93 と下がっていき、戦略を足すと 9.27、10.30、10.55 と上がっていきました。増やす量が大きいほど、差が開いています。なぜ落ち込みが増えにくいのか。このナンピンのEAは、建玉を持っている時間が全体の2.1%し
0
カバー画像

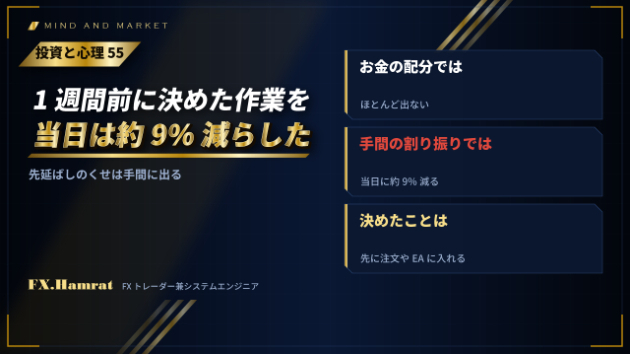
【投資と心理55】1週間前に決めた作業の量を、当日の自分は約9%減らした。先延ばしのくせは、お金より手間に出る

どうも、FXトレーダー兼システムエンジニアのナオトです。投資と心理の話の55回目です。前回は、プロでも値動きの幅を狭く見積もる、という話でした。今回は、前もって決めたことを、当日の自分が変えてしまう話です。来週の月曜は、過去検証を3本やろう。そう決めても、月曜の朝になると、今日は1本にして残りは水曜に回そう、となることがあります。前もって決めるときは、先の自分に多めの仕事を割り振る。その日になると、いまの仕事を減らして後へ回す。心理学や経済学では、これを現在バイアス、または先延ばしのくせと呼びます。前もって決めた計画と、当日の選び直しが食い違うことを、動的な不整合と言います。このくせは、お金の受け取りの時期を選ばせる実験で、長く調べられてきました。ところが近年、お金で測ると、型どおりのくせが出ない、という結果が続いていました。そこで、経済学者のオーゲンブリック、ニーデルレ、スプレンガーは、お金のかわりに手間で測りました。カリフォルニア大学バークレー校の実験室で102人を集め、7週間かけて行った実験です。仕事は、意味のないギリシャ語の文を書き写すことと、途中まで積んだテトリスを仕上げること。どの週にどれだけやるかを、1週間前に割り振り、当日にもう一度割り振り直せます。実際に使われるのは、どちらか一方です。すべてやり終えると、最後の週に100ドルがもらえます。お金の面は同じにして、いつ働くかだけを選ばせた形です。すべてをやり終えた80人で見ると、結果はこうでした。お金の配分では、先延ばしのくせはほとんど見られませんでした。手間では、1週間前に割り振ったその日の量が、当日に割り振り直
0
カバー画像

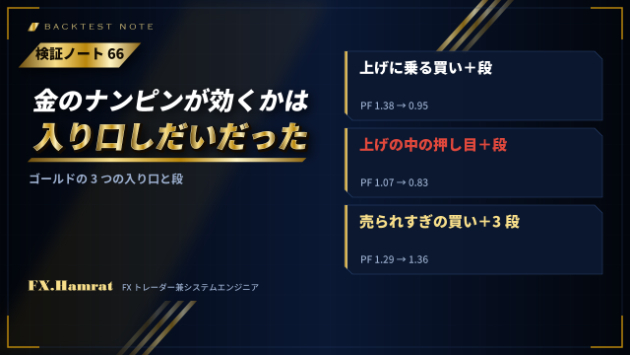
【検証ノート66】金のナンピンが効くかは、入り口しだいでした。上げに乗る買いに重ねるとPF1.38から0.95へ、売られすぎの買いだけ1.29から1.36に

どうも、FXトレーダー兼システムエンジニアのナオトです。検証ノートの66回目です。前回は、守りを25%から22.5%に狭めたら、2008年型の急変だけ大きく崩れた話でした。今回は、同じゴールドのナンピンのEAを作り始めたころに、そもそもどの入り口ならナンピンが効くのかを測った話です。ナンピンは、含み損が出たら同じ向きに買い足して、平均の価格を有利にする方法です。ただ、どこで最初に買うかによって、買い足しが助けになるのか、傷を広げるのかが変わるはずです。そこで、金の1分足で、2003年5月から測りました。スプレッドは0.4ドル込み、量は毎回同じ1オンスです。期間は、2003〜2009年、2010〜2019年、2020〜2026年の3つに分けて見ています。まず、上げに乗る買いです。20日の平均より上に離れているときに買う。離れ方を10段階に分けた上から2番目です。特徴を1つずつ総当たりした中で、3つの期間すべてでいちばん崩れなかった入り口でした。1回で入り、4%上で利確、1%下で損切り。PF 1.38、3つの期間では 1.60、1.41、1.31。いちばん深い落ち込みは11.5%。この入り口に、ナンピンを重ねました。1%下ごとに3段まで買い足し、利確2%、損切り3% PF 1.080.5%下ごとに5段まで買い足し、利確1%、損切り2.5% PF 0.95、落ち込み22.2%段を増やすほど、悪くなりました。上げに乗る入り口は、戻りを当てにした入り口ではありません。そこに戻りを当てにした買い足しを重ねても、助けにならなかった形です。次に、上げている中の押し目を買う形です。20日の平均よ
0
カバー画像

eBay海外販売、最初は何から始めればいい?

eBayで海外販売をしてみたい。そう思って調べ始めると、「英語ができないと無理?」「海外発送ってどうするの?」「何を売ればいい?」「関税って?」「そもそも出品方法が分からない」……と、次々に分からないことが出てきます。私自身、中古カメラやレンズを中心にeBayで海外販売をしていますが、最初から全部分かっていたわけではありません。実際にやってみて思うのは、始める前にすべてを理解する必要はないということです。最初は、「何を売るか」「どうやって出品するか」「売れたらどうやって発送するか」まず、この大きな流れが見えてくるだけでも十分だと思います。ネットにはeBayについての情報がたくさんあります。とても便利なのですが、初心者の頃は情報が多すぎて、「結局、私は何からやればいいの?」となってしまうこともあります。そんな時は、一度経験者に話を聞いて、自分が分からないことを整理するだけでも、ずいぶん見通しがよくなります。「まだeBayのアカウントも作っていない」そんな段階でも大丈夫。興味があるなら、まずは小さく調べて、小さく始めてみる。海外の方に自分の商品を買ってもらい、無事に届いた時は、なかなか嬉しいものです。私自身の経験が、これからeBayを始めてみたい方の最初の一歩に、少しでも役立てばと思っています。ココナラでは今回、eBay海外販売を始めてみたい方向けの30分相談も始めました。「こんな初歩的なことを聞いてもいいのかな?」というご相談でも大丈夫です。高額なコンサルティングやスクールではなく、まずは経験者にちょっと聞いてみたい。そんな時に気軽に使っていただけたらと思っています。
0
カバー画像

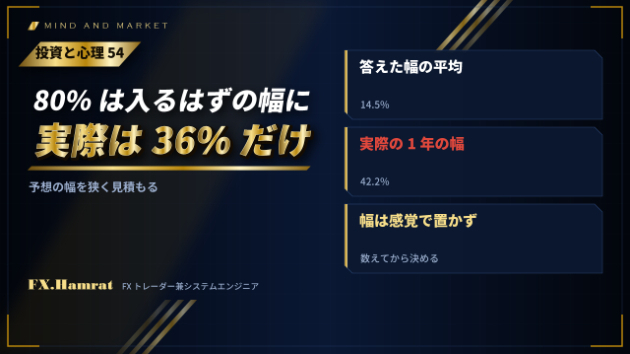
【投資と心理54】80%は入るはずの予想の幅に、実際の相場が入ったのは36%。プロでも、値動きの幅を狭く見積もる

どうも、FXトレーダー兼システムエンジニアのナオトです。投資と心理の話の54回目です。前回は、70%で出るほうを毎回は選ばない、確率の一致の話でした。今回は、この先どれくらい動くか、の幅の見積もりの話です。来年の相場を予想してください、と言われたら、多くの人は、プラス何%くらい、と1つの数字を答えます。では、80%の確かさで、この範囲に入る、という幅を答えてください、と言われたらどうでしょう。80%の確かさの幅なら、10回に8回は、実際の結果がその中に入るはずです。ところが、人が答える幅は、たいてい狭すぎます。心理学の実験では、昔からくり返し確かめられてきました。これを、会社のお金を預かるプロで確かめた研究があります。経済学者のベン=デイヴィッド、グラハム、ハーヴェイは、アメリカのデューク大学が2001年6月から2011年3月まで、3か月ごとにアメリカの企業の財務責任者に送ったアンケートを調べました。聞いたのは、この先1年のアメリカの株価指数(S&P500)の上がり下がりの予想と、80%の確かさで入る幅の下限と上限です。集まった予想は、1万3千件を超えます。結果はこうでした。実際の1年の上がり下がりが、答えた80%の幅に入ったのは、36.3%。相場がいちばん穏やかだった時期でも、59%でした。答えた幅の平均は14.5%の広さ。一方、1950年からの実際の1年の上がり下がりで、下から10%と上から10%を除いた幅は、42.2%ありました。この42.2%より広い幅を答えた人は、3.4%だけでした。相場が荒れて先が見えにくい時期ほど、外れ方は大きくなっていました。会社のお金を
0
カバー画像

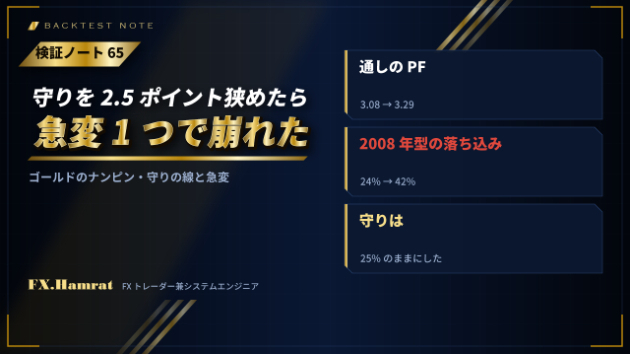
【検証ノート65】守りを25%から22.5%へ。ほとんどの物差しで良くなったのに、2008年型の急変だけ落ち込みが24%から42%に

どうも、FXトレーダー兼システムエンジニアのナオトです。検証ノートの65回目です。前回は、押し目買いの2つのふるいを外したら、回数は3倍になり、PFは2.06から1.28に下がった話でした。今回も、同じゴールドのナンピンのEAで、守りの線を少しだけ動かしたときの話です。このEAには、組の損が運用資金の決めた割合に届いたら、組をまとめて閉じる守りがあります。既定は25%です。荒い相場のときは組の数と本数を減らす、という決まりも入れてあります。この守りを22.5%に、2.5ポイントだけ狭めたらどうなるかを測りました。まず、2003年からの通しの成績です。守り25% PF 3.08、いちばん悪い損 31.1%守り22.5% PF 3.29、28.7%22.5%のほうが、PFは高く、いちばん悪い損も小さい。毎月の頭に始めた人ごとに、その後12か月を見ても、プラスで終わった割合はどちらも80%。いちばん悪い1年は、25%で口座の24.5%の損、22.5%で22.1%の損でした。ここまでは、22.5%のほうが良く見えます。次に、昔の大きな急変を、いまの金の価格に引き伸ばして流しました。2006年、2008年、2011年、2013年、2020年の5つです。いちばん悪い損は、こうなりました。2006年型 25%は27.5%、22.5%は24.9%2008年型 25%は24.3%、22.5%は42.4%2011年型 どちらも22.2%2013年型 25%は32.4%、22.5%は28.6%2020年型 どちらも6.4%5つのうち4つは、22.5%のほうが同じか良い。ところが、リーマン・ショックの
0
カバー画像

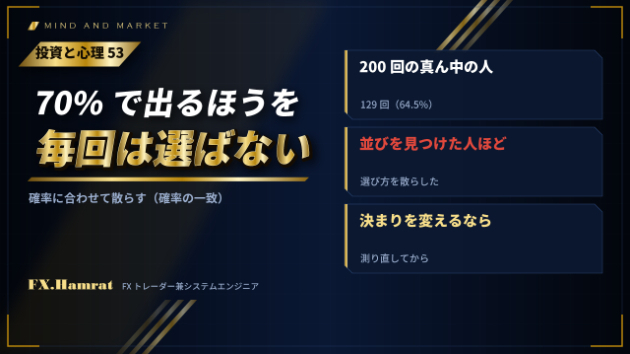
【投資と心理53】70%で出るほうを、毎回は選ばない。確率に合わせて散らしてしまう、確率の一致の話

どうも、FXトレーダー兼システムエンジニアのナオトです。投資と心理の話の53回目です。前回は、いつ、どこでやるかを前もって決めておく、実行意図の話でした。今回は、有利なほうが分かっているのに、毎回はそちらを選ばない、という話です。2つの絵のどちらかが出るゲームを考えます。片方は70%、もう片方は30%で出ます。出る順番はでたらめです。次にどちらが出るかを当てるなら、いちばん当たるのは、毎回70%のほうを選ぶやり方です。当たる割合は70%になります。ところが、多くの人は、70%のほうを7割、30%のほうを3割くらいの割合で、散らして選びます。こうすると、当たる割合は、0.7×0.7+0.3×0.3で58%に下がります。出る確率に合わせて選ぶ割合をそろえてしまう。心理学や経済学では、これを確率の一致と呼んで、長く調べられてきました。2021年に、アメリカのマサチューセッツ工科大学で、金融の研究者のローたちが、この実験をお金を払って行っています。75人が、2人の有名人の写真のどちらが出るかを、200回当てました。片方が70%で出ます。当てた回数の真ん中の人は200回中129回、64.5%でした。毎回70%のほうを選んでいれば、平均で140回当たる計算です。いちばん当てた人は154回、いちばん少ない人は98回でした。面白いのは、ここからです。確率や統計の授業を受けたことがある人ほど、選び方を散らしていました。ゲームの中に決まった並びを見つけた、と答えた人は44%いて、その人たちも散らしていました。出る順番はでたらめなので、並びはありません。研究者たちは、実験のあとの聞き取りから、ゲーム
0
カバー画像

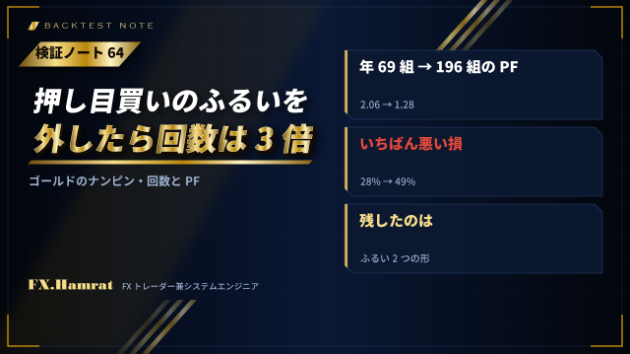
【検証ノート64】押し目買いの2つのふるいを外したら、回数は3倍、PFは2.06から1.28に。いちばん悪い損も28%から49%へ

どうも、FXトレーダー兼システムエンジニアのナオトです。検証ノートの64回目です。前回は、入る条件を1段ゆるめたら、いちばん悪い損が29%から43%に増えた話でした。今回は、同じゴールドのナンピンのEAで、取引の回数を増やそうとしたときの話です。このEAは、上げの流れの中の押し目で、組を始めます。入る場面は、2つのふるいで選んでいます。価格が日足の20日移動平均線より下で、4時間足の20本移動平均線より上にあること。大きな流れの中で一度下げてきたところ、という形です。取引の回数をもっと増やせないかと考えて、このふるいを外したら回数がどれだけ増えて、成績がどう変わるかを測りました。2003年からの金で、1回の量や守りの額は同じにそろえ、それぞれ回数がいちばん多くなる良い形を選んでいます。いちばん悪い損は、運用資金に対する割合です。結果はこうでした。ふるい2つ PF 2.06、年69組、いちばん悪い損 28.3%日足のふるいだけ PF 1.54、年115組、38.3%ふるいなし PF 1.28、年196組、48.6%ふるいを外すほど、回数は増えます。2つとも外すと、年69組から196組へ、ほぼ3倍です。そのかわり、PFは2.06から1.28まで下がり、いちばん悪い損は28%から49%へ増えました。回数を増やした分は、ふるいが避けていた場面での取引です。その分だけの成績は分けて出していませんが、全体のPFと落ち込みの動きを見るかぎり、ふるいの外は負けやすい場面だったと読めます。ふるいを2つとも使った形では、7割の組がその日のうちに閉じていて、組を持っていた時間の真ん中は約2時間でした
0
カバー画像

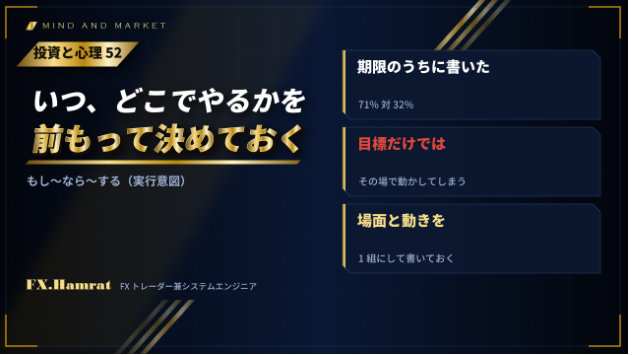
【投資と心理52】いつ、どこでやるかを決めた組は71%が期限内に、決めなかった組は32%。決めたことをやり通す、もし〜なら〜する

どうも、FXトレーダー兼システムエンジニアのナオトです。投資と心理の話の52回目です。前回は、相場が下げた翌日は口座を見なくなる、オーストリッチ効果の話でした。今回は、決めたことを、決めたとおりにやるための工夫の話です。損切りの位置を決めていたのに、その場になると動かしてしまう。入る条件を決めていたのに、条件がそろわないうちに入ってしまう。やるべきことは分かっているのに、その時になるとできない。心理学では、この、分かっているのにできない、のすき間を埋める方法が研究されてきました。1997年に、心理学者のゴルヴィツァーとブランドシュテッターが、ドイツの大学生でこんな実験をしています。クリスマスの前に、学生に1つの課題を出しました。クリスマスイブをどう過ごしたかを、イブのあと2日のうちに書いて、送ってください、というものです。半分の学生には、いつ、どこで書くかを、前もって決めて書き込んでもらいました。もう半分には、それを頼みませんでした。レポートを送ってきて、どちらの組か分かった36人を調べると、イブのあと2日のうちに書いていたのは、決めた組で71%(17人のうち12人)、決めなかった組で32%(19人のうち6人)。書いた日も、決めた組は平均でイブの2.3日後、決めなかった組は7.7日後でした。送ってこなかった人は、この数に入っていません。同じ論文のもう1つの調べでは、学生が自分で選んだ、休み中にやりたいことを追っています。難しいことに限ると、いつどこでやるかを決めていた人は62%がやり終え、決めていなかった人は22%でした。この、もし〜という場面になったら、〜をする、と前もって決
0
カバー画像

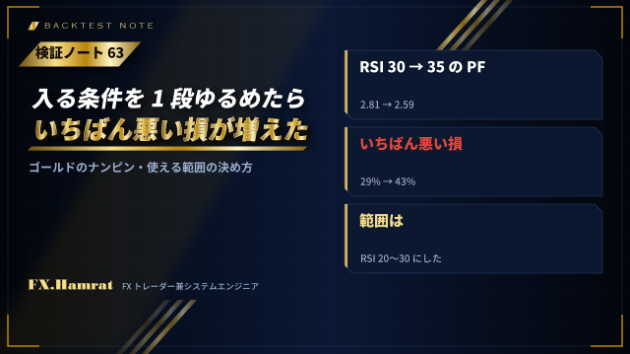
【検証ノート63】入る条件を1段ゆるめたら、PFは少し下がっただけ。いちばん悪い損は29%から43%に増えていました

どうも、FXトレーダー兼システムエンジニアのナオトです。検証ノートの63回目です。前回は、含み損が出たら量を足して取り戻す形を、2003年から測った話でした。今回は、同じゴールドのナンピンのEAで、使う人が設定を動かせる範囲をどう決めたか、の話です。検証ノートの51回目では、いちばん成績の良い設定のすぐ隣に崖があったので、既定にしなかった話を書きました。既定が決まると、次に決めるのは、使う人が動かしてよい範囲です。やり方は単純です。既定から1つだけ値を動かして、ほかはそのままにして測る。これを、入る条件、組の数、1組の本数、買い増しの間隔、利確、守りについて、1つずつ行いました。期間は2003年からと2022年からの2つです。このEAは、ほかの条件とあわせて、1分足のRSI(期間2)が決めた値まで下がったら、押し目として組を始めます。既定は30です。2003年からの期間で、こうなりました。いちばん悪い損は、運用資金に対する割合です。RSI 20 PF 2.76、いちばん悪い損 29.3%RSI 25 PF 2.81、29.1%RSI 30(既定) PF 2.81、29.0%RSI 35 PF 2.59、43.2%20から30までは、ほとんど同じです。35にすると、PFは2.81から2.59へ、少し下がっただけに見えます。でも、いちばん悪い損は29%から43%へ、1.5倍に増えていました。2022年からの期間でも、いちばん悪い損は同じ43.2%でした。35にすると、浅い押しでも組を始めるようになります。どの下げで損が膨らんだのかまでは、ここでは分けて測っていません。PFの差だけな
0
カバー画像

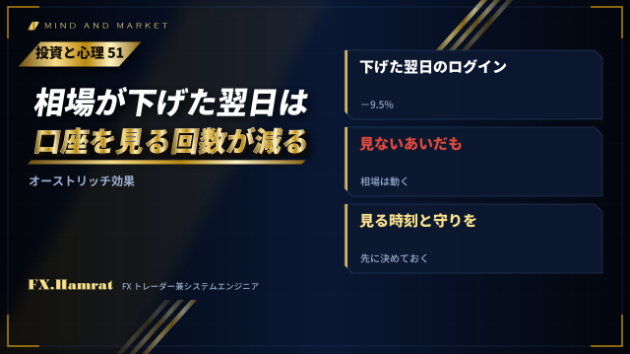
【投資と心理51】相場が下げた翌日は、口座へのログインが9.5%減っていた。悪い知らせから目をそらす、オーストリッチ効果

どうも、FXトレーダー兼システムエンジニアのナオトです。投資と心理の話の51回目です。前回は、入って負けた後悔は薄れ、見送った後悔は残る、という話でした。今回は、悪い知らせから目をそらしてしまう、という話です。ダチョウは、危ないときに砂に頭を突っ込む、と言われます。このたとえから、オーストリッチ効果という名前が付いています。悪い知らせがありそうなときほど、人は情報を見に行かなくなる。2009年に、経済学者のカールソン、ローウェンスタイン、セッピがこう名付けました。アメリカの運用会社と、スウェーデンの年金のデータで、相場が上がっているときのほうが、下がっているときより、投資家は口座をよく見ていました。2015年には、そのうちの2人を含む研究者たちが、アメリカの大手運用会社の退職口座の記録を、1口座1日ごとに調べています。期間は2年。2008年の金融危機を含みます。相場が下げた翌日は、口座にログインする回数が9.5%減っていました。相場が荒れて、恐怖指数と呼ばれるVIXが高いときも、見る回数は減りました。面白いのは、ここからです。債券を多く持つ人ほど、この形は弱く、債券だけを持つ人は、株の相場が下げた日のほうが、よく見ていました。自分の口座にとって悪い知らせかどうかで、見る見ないが分かれていたということです。そして、ひどく下げた日は、逆に見る人が増えました。2008年の暮れのような大きな下げでは、さすがに気になって開く。2007年に下げで見なかった人は、2008年も見ない傾向がありました。その人のくせとして続くようです。これは長く持つ退職口座の研究で、FXの短い取引にそのまま当ては
0
カバー画像

【FX】当然ですが、ラッキーもあります^^

昨日のトレードを紹介します。― US500 1H ―上図の位置で売り。朝起きると、TPに到達していました。3.7R。タイパ的に見ても、大満足です^^― ラッキーが多くなる ―昨日のトレードは、寝る前にチャートを見て成行で入っています。寝る前に「たまたま」条件が揃っていたので、「おっ、ラッキー」と思って入っただけです。トレードが作業になってくると、ラッキーが多くなります。理由は明確で、自分が入る場所が決まっているので、条件が揃うと目につくようになるのです。正確には「ラッキー」ではないのかも知れませんが、「ラッキー」だと思ったほうが幸せでしょ^^― 逃がした魚ばかりの人 ―逆に、勝てない時期やポジポジ病を発症している時期は、「あっ、ここは入れたのに」「なんで〜、入らないときに限って伸びている〜」という「アンラッキー」に思えることが多いです。アンラッキーなのも、明確な理由があります。そもそも勝ちトレードが少ないので、「逃がした魚」が強烈に印象に残るのです。こちらも正確には、「アンラッキー」ではないと思っています。― 手法は、同じ ―何度も言っていますが、手法はほとんど同じロジックで成り立っています。押し目買いか、逆張りの指値買い。(※逆は売り)違うのは、・使っているインジやパラメータ・エントリートリガーくらいです。先の画像を見てください。だいたい同じようなところで入っているはずです。私より早く入れる手法もあるでしょうし、タイミングが後の手法もあるでしょう。どちらが優れているか、ではありません。それぞれに、メリットとデメリットがあります。だから、あなたが妥協するしかありません(笑)吾唯
0
カバー画像

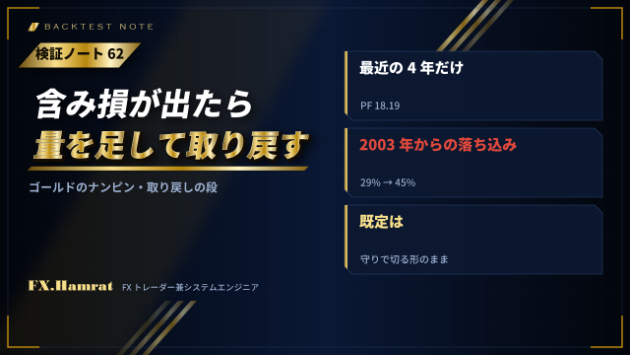
【検証ノート62】含み損が出たら量を足して取り戻す。最近の4年ではPF18、2003年から測ると落ち込みが29%から45%に

どうも、FXトレーダー兼システムエンジニアのナオトです。検証ノートの62回目です。前回は、ゴールドのナンピンのEAで、守りを外していたら戻ったのか、を確かめた話でした。今回は、その続きです。守りで切る代わりに、量を足して取り戻しに行く形を測りました。前回の形は、含み損が口座の25%に届いたら、持っている分を全部閉じるものです。そこで考えたのが、25%では切らずに、取り戻しに行く段を入れることです。含み損が25%に届いたら、そこから下がるたびに量を足し、少しの戻りで全体が建値に届くようにする。建値まで戻ったら、全部閉じる。それでも下げ続けたら、もっと深い第2の守り、40%から90%で切ります。100万円の口座、ゴールドの買いです。最初に、足せるだけ一度に足す形を試しました。2026年6月の下げで、足した12時間後に第2の守りにかかり、損は口座の60.9%でした。一度に大きく足すと、そのまま逆行したときの傷が深くなります。そこで、1%下げるごとに1オンスずつ足す形にしました。2022年からの4年ほどで見ると、第2の守りを40%にした形は、PF18.19でした。2026年6月の下げを、取り戻しの段で建値まで戻せたからです。25%で切る形はPF2.78なので、桁が違って見えます。ところが、2003年からで見ると、話が変わります。2013年4月の暴落は、どの形でも建値に戻らず、第2の守りで切ることになりました。25%で切るより、損が大きくなります。2003年からのPFと、いちばん悪い時期に始めた場合の落ち込みを並べます。25%で切る形は、PF2.81、落ち込み29.0%。取り戻して第2の
0
カバー画像

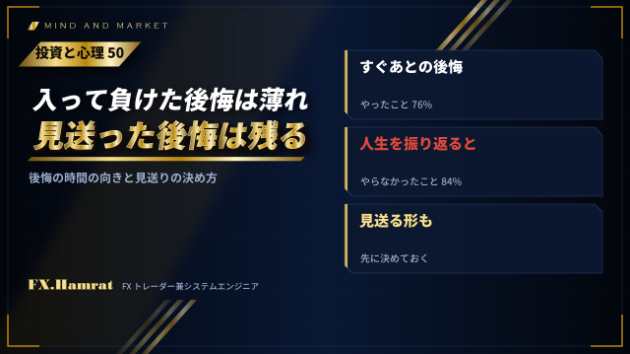
【投資と心理㊿】入って負けた後悔は薄れ、見送った後悔は残る。後悔の時間の向きと、見送りの決め方

どうも、FXトレーダー兼システムエンジニアのナオトです。投資と心理の話の50回目です。前回は、大きく下げた株があとで戻っていた、行き過ぎた反応の話でした。今回は、取引のあとに必ずついてくる、後悔の話です。カーネマンとトヴェルスキーが紹介した、株の例があります。ポールは、A社の株を持っていて、B社に替えようか迷い、替えませんでした。ジョージは、B社の株を持っていて、A社に替えました。どちらも、反対のことをしていれば、1,200ドル多く得ていた。どちらが強く後悔するか、と聞くと、92%の人が、替えたジョージと答えたそうです。同じ損でも、自分が動いて招いた損のほうが、重く感じられる。ところが、人生の後悔を聞くと、逆の答えが出ます。1994年に、心理学者のギロビッチとメドヴェックが、電話で60人に聞きました。やったことと、やらなかったこと。どちらをより後悔しているか。75%にあたる45人が、やらなかったことと答えています。2人は、この食い違いを、時間で説明しました。大学生80人に、こんな話を読ませています。転校するか迷った2人がいて、1人は残り、1人は転校した。どちらも、その選択を悔やむことになった。すぐあとで強く後悔するのはどちらか、と聞くと、76%が転校した人。長い目で見て強く後悔するのはどちらか、と聞くと、64%が残った人でした。自分自身の後悔でも同じでした。32人に聞くと、この1週間の後悔では、やったこととやらなかったことが、ほぼ半々。これまでの人生を振り返ると、84%が、やらなかったことのほうを強く後悔していました。やった後悔には、人は手を打つので、痛みが薄れていく。実際、6
0
カバー画像

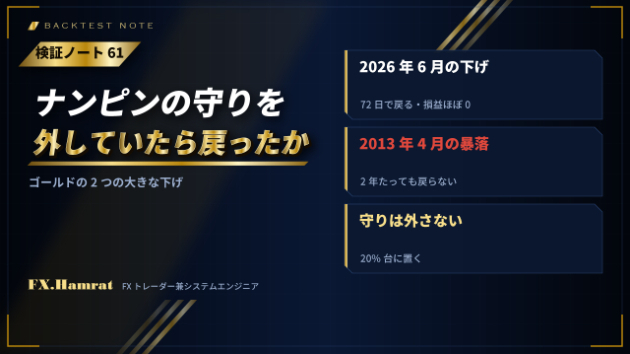
【検証ノート61】ナンピンの守りを外していたら、戻ったのか。2026年の下げは72日で戻り、2013年の暴落は2年たっても戻りませんでした

どうも、FXトレーダー兼システムエンジニアのナオトです。検証ノートの61回目です。前回は、ゴトー日の売りで、入る日を絞るか絞らないかを比べた話でした。今回は、作っている途中のゴールドのナンピンのEAで、守りの話です。このEAは、100万円の口座で、押し目でゴールドを買い、下がったら間をあけて買い増し、少し戻ったところでまとめて利確します。ナンピンには、守りが要ります。含み損が、口座のある割合に届いたら、持っている分を全部閉じる。この割合を、20%から35%ほどで測ってきました。そこで、気になったことがあります。守りをもう少し広くしていたら、逆行が戻って、利確で終われたのではないか。確かめ方は、守りがかかった瞬間の組を、守りが無かったものとして、その先も追いかけることです。新しい組は始めず、買い増しもしない。持ち越しの費用は、そのままかかり続けます。2003年からの過去で、守りがかかった大きな下げは2つありました。1つ目は、2026年6月の下げです。守りを外していたら、含み損はいちばん深いところで口座の38.7%まで膨らみました。そのあと価格が戻り、72日後に、全部が利確で閉じました。ただ、72日分の持ち越しの費用がかかり、組の損益は、口座の2.2%ほどのマイナスで終わっています。広くしていれば戻った。ただし、口座の4割近い含み損を2か月以上抱えて、結果はほぼ損益なしでした。2つ目は、2013年4月の暴落です。守りを外していたら、含み損はいちばん深いところで口座の45.7%。それが2014年11月です。2年たっても閉じず、そのときもまだ口座の42%ほどのマイナスでした。守りの割合
0
カバー画像

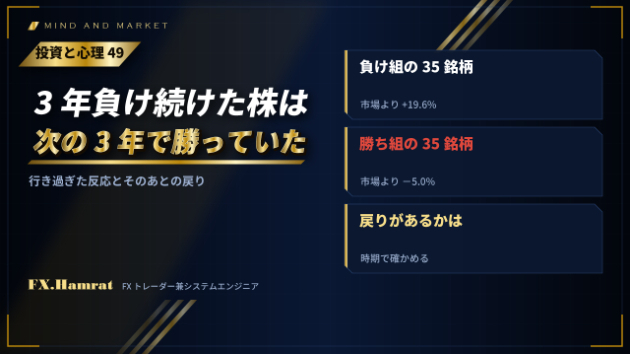
【投資と心理㊾】3年負け続けた株は、次の3年で勝っていた。行き過ぎた反応と、そのあとの戻り

どうも、FXトレーダー兼システムエンジニアのナオトです。投資と心理の話の49回目です。前回は、上がったあとほど、この先も上がると答えてしまう、という調査の話でした。今回は、その見通しが行き過ぎたあと、価格がどう動いたかを調べた研究の話です。1985年に、経済学者のデボンとセイラーが、アメリカの株で1つの調べ方をしました。ある時点で、過去3年に市場よりいちばん大きく上がった35銘柄と、いちばん大きく下がった35銘柄を選びます。上がったほうを勝ち組、下がったほうを負け組と呼び、そのあとの3年を追いかけました。これを、1930年からのデータで、3年ずつずらしながら何度もくり返しています。結果は、勝ち組と負け組が入れ替わる形でした。負け組は、そのあとの3年で、市場より平均で19.6%多く上がりました。勝ち組は、市場より5.0%ほど下回りました。差は24.6%です。そして、負け組がよく上がったのは、1月に偏っていました。2人の説明は、人は目立つ悪い知らせ、良い知らせに、行き過ぎて反応する、というものです。悪いことが続いた会社は実際より悪く、良いことが続いた会社は実際より良く見積もられ、時間がたつと戻る。ただし、反論もあります。価格の低い株ほど、売り値と買い値の差の影響を受けやすく、月ごとの成績を足していく計算の仕方で、差が大きく見えている、という指摘です。一方で、会社の大きさや値動きの大きさで調整しても、行き過ぎの効果は残った、という1991年の研究もあり、決着はついていません。これは株を年単位で持つ研究で、FXの短い取引に、そのまま当てはまるとは言えません。ドル円で、急に走ったら戻るか
0
カバー画像

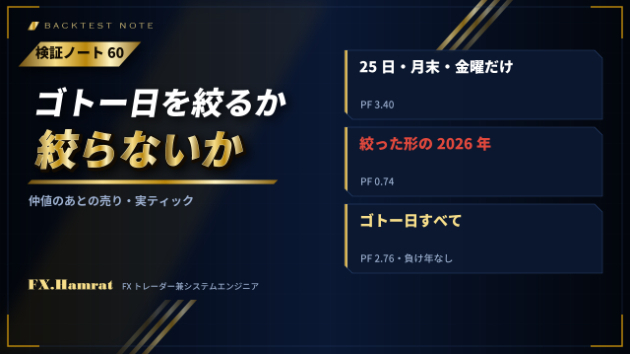
【検証ノート60】ゴトー日を絞るとPFは3.40、絞らないと2.76。負けた年が無かったのは、絞らないほうでした

どうも、FXトレーダー兼システムエンジニアのナオトです。検証ノートの60回目です。前回は、ゴトー日の朝7時の買いを、7時30分にずらしたら全体が悪くなった話でした。今回は、仲値のあとの売りで、入る日を絞るか、絞らないかを比べた話です。ゴトー日の9時55分の仲値のあと、ドル円は下がりやすい。この売りを、組み合わせを細かくして測りました。入る時刻は、9時55分、9時56分、10時。閉じる時刻は、10時15分から12時まで。損切りは、20、30、40 pips。少し有利になったら損切りを建値へ動かす幅は、なし、3、5、8 pips。日の種類は3つ。合わせて540通り。これを、スプレッド0.5、0.8、1.0 pipsで、3つの期間に分けて測っています。いちばん強かったのは、ゴトー日のうち、25日、月末、金曜にあたる日だけに絞った形です。9時55分に売り、12時まで持つ。損切りは40 pips、3 pips有利になったら建値へ。3つの期間のPFは、スプレッド0.5で4.54、4.40、4.95。1.0にしても、2.80、3.00、3.07でした。年に40回から45回です。周りの設定もPF2.0を超えていて、1点だけの当たりではありませんでした。一方、ゴトー日をすべて使い、11時30分に閉じる形は、スプレッド0.5で2.47、2.72、3.37。年に74回から80回です。ここまでは、1分足で売買をなぞった模擬の数字です。3 pips有利になったら建値へ、という動きは、1分足の中の値の順番に左右されます。そこで、2つの形をEAにして、MT5のテスターの実際のティックで、2018年から202
0
カバー画像

【専業トレーダーへの物語】私がプロトレーダーに出会い、師事させてもらうまで

【専業トレーダーへの物語】私がプロトレーダーに出会い、師事させてもらうまで私はプロトレーダーである師匠に教わってようやく勝てるようになりましたその経緯を。少し長文です。興味ない方は離脱してくださいまず、紹介いただいたことここまでに、なかなかのプロセスがあります私は昔、長く音楽活動をしていたのですが、その時、自身で人間関係から切り開いていった経験があります。ライブをしたら、打ち上げに絶対参加。なぜなら、何かしらの出会いがあるかもしれないから。何もない打ち上げもあったが、たまにとんでもない出会いを生んでくれる時があったりします。もともと人見知りだった私は、お酒の力を使って色んな人に顔を売るべく、立ち回っていました。そこでの出会いが後々、大きなイベントに出演できるきっかけになったり、そういったバンドにプラスになることに繋がっていったことが多々とありました。結構労力かけました。嫌々やってないし、お酒は好きなので、お酒の場は楽しい。けど、実質、お金も時間もかかる。必ず良いことがあるわけでもなく、何にもない日がほとんど。でもたまにある。そのたまにのために打ち上げに出る出なきゃ、「たまに」にも遭遇しない1つの例として言うと、神戸のライブハウスの関係者から、とんでもない有名メジャーアーティストを紹介していただき、お世話になったこともあります。当時、私は東京で活動していました。神戸はツアーで周って出演。ツアーといっても事務所もついてなかったので、自身で組んで実費で行うもの。その神戸のライブハウス、3回目の出演時の、3回目の打ち上げ参加でようやく、「お前ら明日大阪(ライブ)やろ?○○さん、紹介した
0
カバー画像

【投資と心理㊽】上がったあとほど、この先も上がると答える。6つの調査と、その見通しが外れていた向き

どうも、FXトレーダー兼システムエンジニアのナオトです。投資と心理の話の48回目です。前回は、大きく動いた銘柄ほど個人が買っていた、という売買の記録の話でした。今回は、人がこの先の相場をどう見通しているか、という調査の話です。この先1年、株の相場は上がると思うか。アメリカでは、こうした問いを投資家に聞く調査が、いくつも続いてきました。2014年に、経済学者のグリーンウッドとシュライファーが、6つの調査を並べて調べています。個人投資家への調査、企業の財務の責任者への調査、投資情報誌の強気と弱気の数など。長いものは1963年からです。まず、6つの調査は、互いによく似た動きをしていました。個人投資家への調査と、企業の財務の責任者への調査では、相関が77%ありました。立場の違う人たちが、同じ時期に同じように強気になり、弱気になっていたということです。そして、どの調査も、過去12か月に相場が上がっていたほど強気でした。3か月前からでも、24か月前からでも、同じ形が出ています。直近に上がっていれば、この先も上がると答える。過去を、そのまま先へ伸ばしている形です。では、その見通しは当たっていたのか。経済学者が使う、配当などから計算した先の見込みと比べると、調査の強気とは、逆向きに動いていました。人が強気のときほど、計算上の見込みは低い。実際のその後のリターンでも、個人投資家の調査の強気が強いときほど、その後のリターンは低い向きでした。これは株の市場全体の研究で、FXや1本のEAに、そのまま当てはまるとは言えません。ただ、同じ形は身近にあります。調子の良い月が続くと、この先も続く気がして、量を
0
カバー画像

【検証ノート59】ゴトー日の朝7時の買い、冬は入れない日がありました。7時30分にずらしたら、全体のPFは2.51から2.19に

どうも、FXトレーダー兼システムエンジニアのナオトです。検証ノートの59回目です。前回は、ドル円の午後と夜の時刻を総当たりして、本物がでたらめに負けた話でした。今回は、ゴトー日の朝、仲値の前に買う形を細かく測り、実際の口座のテスターで確かめたときの話です。ゴトー日は、9時55分の仲値に向けて、ドルを買う注文が集まりやすい日です。その前に買って、9時55分に閉じる。この形を、組み合わせを細かくして測りました。入る時刻は、0時から9時30分まで。閉じる時刻は、9時50分と9時55分。損切りは、なし、20、40 pips。5 pips有利になったら損切りを建値へ動かすか、動かさないか。日の種類は7つ。合わせて1,176通りです。スプレッドを0.8 pips引いて、3つの期間すべてでPF2.0を超えたのは2つでした。いちばん良かったのは、15日と20日のゴトー日に、7時に買って9時55分に閉じ、5 pips有利になったら建値へ動かす形です。3つの期間のPFは2.21、2.53、2.18。年に25回から27回です。周りの形、6時45分や7時30分に入るもの、損切り40のものも、1.7から2.1ほどありました。1点だけの当たりではありません。月曜のゴトー日は年に3回から6回しかなく、数が少なすぎました。金曜と月末は、上位に入りませんでした。これを、仲値のあとの売りと合わせてEAにし、MT5のテスターで2018年から2026年7月まで回しました。すると、買いの回数が、1分足で測ったときより少ない。年に24回ほどのはずが、19回ほどでした。まず疑ったのは、冬の朝7時でした。私が使っている口座の
0
カバー画像

【投資と心理㊼】大きく下げた翌日も、上げた翌日も、個人は買っていた。7万8千世帯の記録と、目立つ動きのあとの取引

どうも、FXトレーダー兼システムエンジニアのナオトです。投資と心理の話の47回目です。前回は、当たりにくい大穴ほど高く買われてしまう、という競馬の記録の話でした。今回は、目に入ったものを買ってしまう、という株の記録の話です。株を買うとき、候補は何千とあります。全部を調べることはできません。そこで、ニュースに出た銘柄や、急に大きく動いた銘柄のように、目に入ったものが候補になります。売るときは事情が違います。売る候補は、自分が持っている銘柄だけです。だから、目立った銘柄は、売られるより買われるほうが多くなるはずだ。2008年に、経済学者のバーバーとオーディーンが、これを売買の記録で確かめました。使ったのは、アメリカの手数料の安い大手の証券会社の、7万8千世帯の1991年から1996年の記録などです。買いの件数から売りの件数を引き、全体の件数で割った割合を、銘柄が目立った日とそうでない日で比べています。出来高がいちばん少ない銘柄では、マイナス18%。売りのほうが多い。出来高がいちばん多い銘柄では、プラス30%近く。買いのほうが多い。前の日の値動きで並べると、形がもっとはっきりします。いちばん大きく下げた銘柄でプラス29%、いちばん大きく上げた銘柄でプラス24%。その間では、プラス2%ほどまで下がっていました。下げても上げても、大きく動いた翌日には買っている。出来高がいちばん多い銘柄と、前の日にいちばん下げた銘柄では、買いが売りの約2倍ありました。ニュースのある日も同じで、ニュースの無い日のプラス3%ほどに対して、プラス9%ほどでした。一方で、プロの運用者の売買は、こうした注目にいちば
0
カバー画像

【検証ノート58】ドル円の午後と夜の時刻を1万2千通り。いちばん良い形より、でたらめのいちばんのほうがPFが高く出ました

どうも、FXトレーダー兼システムエンジニアのナオトです。検証ノートの58回目です。前回は、ゴトー日の仲値のあとの売りを、ゴトー日以外の日で探した話でした。今回は、朝の東京の時間を離れて、午後から夜の時刻にも同じような偏りがないかを探した話です。ドル円の時刻の偏りで、はっきり残ったのは、ゴトー日の仲値の前後でした。では、ロンドンやニューヨークが開いている時間にも、暦と結びついた偏りはないか。こう組み合わせました。入る時刻は、日本時間の12時から、翌朝の5時30分まで、30分ごと。持つ長さは、1、2、3、4、6、8時間。損切りは、なし、20、40 pips。向きは、買いと売り。日の種類は、毎日、ゴトー日、ゴトー日以外、ゴトー日の前と次の営業日、月末の最終営業日、月初めの営業日、月曜、金曜など10種類。1日1回、スプレッドは0.8 pips引きました。数の少ないものを除いて、1万2,744通りです。期間は、2009年まで、2010年から2019年、2020年からの3つに分け、いちばん低いPFで並べました。いちばん良かったのは、月末の最終営業日の13時に売って、2時間持つ形でした。損切りは20 pips。3つの期間のPFは3.01、1.39、1.71。いちばん低いところで1.39です。3つの期間すべてでPF1.3を超えたのは、この1つだけでした。ここで、でたらめと比べました。日の種類を、同じ期間の中ででたらめに付け替えます。月末の最終営業日として数えている日が、実はふつうの日、という具合です。そのうえで、同じ総当たりをやり直しました。2回やって、いちばん良い形のPFは1.48と1.41
0
カバー画像

【投資と心理㊻】大穴に賭け続けると、1番人気より10倍以上損をした。640万頭の記録と、遠い利確の当たる率

どうも、FXトレーダー兼システムエンジニアのナオトです。投資と心理の話の46回目です。前回は、意志の力は使うと減る、という説が大きな追試で再現しなかった話でした。今回は、当たりにくいものほど高く買われてしまう、という競馬の記録の話です。競馬には、昔から知られている偏りがあります。大穴の馬は、当たる率のわりに買われすぎる。1番人気の馬は、当たる率のわりに買われなさすぎる。本命・大穴バイアスと呼ばれていて、1949年にはもう指摘されていました。2010年に、経済学者のスノーバーグとウォルファーズが、アメリカの1992年から2001年のすべての出走を調べています。数は640万頭あまり。公式の記録です。単勝に1ドル賭けたときの戻りは、こうでした。オッズが100倍以上の馬に賭け続けると、約61%の損。でたらめに賭けると、23%の損。毎レース1番人気に賭けると、5.5%の損。どれも損なのは、胴元の取り分があるからです。それでも、大穴に賭けた損は、1番人気の10倍以上でした。オーストラリアとイギリスの記録でも、同じ形が出ています。なぜ大穴が買われすぎるのか。2人は、賭ける人が危険そのものを好むから、という説と、小さな確率を実際より大きく感じるから、という説を比べました。馬単や三連単のような、組み合わせの賭けの値付けで確かめると、小さな確率を見誤る説のほうが、実際の値付けをよく当てました。投資と心理の1回目に書いた、プロスペクト理論の確率の感じ方と同じ向きです。相場に置き換えると、どうなるか。相場には、競馬の胴元の取り分のような、大穴だけを損にする仕組みはありません。検証ノートの23回目で測っ
0
カバー画像

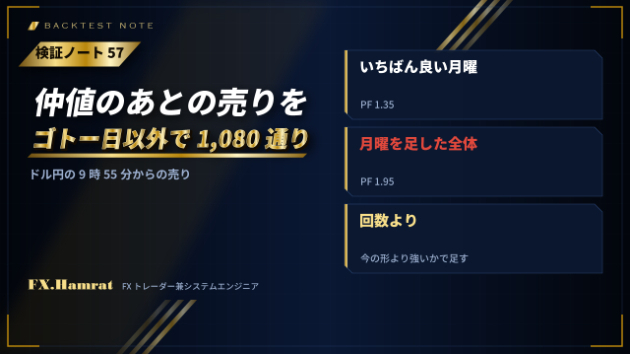
【検証ノート57】仲値のあとの売りを、ゴトー日以外の日で1,080通り。いちばん良い月曜でもPF1.35、足すと全体が薄まりました

どうも、FXトレーダー兼システムエンジニアのナオトです。検証ノートの57回目です。前回は、月の何営業日目に買うかを504通り試し、でたらめと大差なかった話でした。今回は、ゴトー日の仲値のあとの売りを、ゴトー日以外の日でも使えないかを探した話です。ドル円は、ゴトー日の9時55分の仲値が決まったあと、下がりやすい傾向があります。検証ノートの54回目では、この売りを昼前まで持つ形を書きました。ゴトー日は月に5、6回しかありません。同じ売りを、ほかの日にも使えれば、取引の回数を増やせます。ゴトー日の売りと同じ物差しで、ゴトー日以外の日を総当たりしました。入る時刻は9時55分、9時56分、10時の3つ。出る時刻は10時15分から12時までの5つ。損切りは20、30、40 pipsの3つ。少し有利になったら損切りを建値へ動かす距離は、動かさないを入れて4つ。日の種類は、ゴトー日以外のすべての日、月曜、金曜、ゴトー日の前の営業日、次の営業日、月初めの数日の6つ。合わせて1,080通りです。スプレッドは0.8 pips引きました。期間を3つに分けて、いちばん低いPFをその形の成績として並べます。結果です。3つの期間すべてでPF1.8を超えた形は、0個でした。いちばん良かったのは、月曜の9時55分に売って11時30分に閉じる形。損切り30 pips、3 pips有利になったら建値へ。3つの期間のPFは1.35、1.62、1.41で、年に40回ほどです。ゴトー日の前の営業日は、年に70回ほどあって、いちばん良い形でPF1.29でした。1回あたりの平均で比べると、差がはっきりします。2016年からの
0
19,808 件中 12,901 - 12,960 件

関連サービスカテゴリ

関連サービスカテゴリ