絞り込み条件を変更する
検索条件を絞り込む

すべてのブログから「#資金繰り」タグの検索結果

144 件中 1 - 60 件表示
カバー画像

自己破産して失ったのは借金ではありません

私は法人破産と自己破産を経験しました。しかし、破産して気付いたことがあります。実は何も変わりませんでした。借金が無くなっただけです。私にとっての必要なものは、「店舗、自宅、店舗の土地建物備品、車」ですが、所有物件で、不便なく生活できています。 経営者なら、一度は「債務超過」という言葉を聞いたことがあると思います。簡単に説明すると、債務超過とは、これまでの会社の経営成績の累計が、マイナスということです。 債務超過の会社は、実は数多くあります。私も、その一社でした。 営業が続いているから、儲かっているわけではなく、 毎年、延命している会社が実は多いです。 金融機関からの借入は、経営者にとって重要な業務のひとつです。私も数多くの資料を作成しました。何度も、何度も、集中して、融資資料を作成した時期がありました。何故、集中した時期かというと、利益が出ているときは、有利に交渉できるからです。逆に、債務超過だったり、前年赤字だったりすると、印象が悪く、お金の調達に苦労します。「協会付き」という言葉で表現されますが、保証協会を付けるか、自宅などを担保に入れるなどの借入方法となり、経営状態が良いと、「プロパー」と呼ばれる、信用貸しを受けることができ、金利も抑えられます。このように、経営者にとって、資金繰りは、できるだけ有利な状態で行い、なおかつ、金利を抑える努力が必要です。しかし、経営者の現実は、借入の残高は中々減らず、1本の借入の残高が、半分ほどになったら、また借り入れて、1本を完済し、新たな1本の借入ができる繰り返しです。私は、一番多きときは3億円の借入がありました。 借入本数は、4バン
0
カバー画像

経営者は命をかける必要がありますか?

私は、金融機関の担当者に、助けていただいたと感じたことがありました。 逆に、苦い経験もありました。 実は私、借入相談で断られたのは一度しかありません。それ以来、納得していただける努力を続け、「何をしたら、貸したくなるのか?」考え続けました。赤字続きできしたが、 「5年後売上は、これくらいになる」「10年後、店舗は10店舗を超える」呪文のように、毎年、金融機関に提示し、有言実行した結果、7店舗目くらいの新規の出店計画の借入は、メインバンクとサブバンクの融資の取り合いになりました。皆さんにも金融機関の担当者がいると思います。良き相談相手で、親身になってくれる頼もしい存在かもしれません。しかし、その担当もサラリーマンです。 仮にあなたの会社が破産したところで、多少、査定に響くかもしれませんが、担当者が命を落とすことには至りません。 しかし経営者であるあなたは、日々、命をかけています。 あなたがビジネスに失敗したことで、あなたがもし自殺してしまったら、その担当者も一生、心に傷を抱えることになります。 担当者が、人間の心を持った人なら、 「あなたが廃業すること」「あなたが自殺すること」どちらを、願うでしょうか?私は破産をすすめているわけではありません。私は、命を守るための選択肢も経営判断のひとつだと思っています。万が一に備えて、知っておいた方がいいことは「左手の刀」を知ることです。あなたは苦しむために生まれてきたのではありません。生きていれば、何度でもやり直せます。ブログを読んでいただきありがとうございます。私自身、法人破産と自己破産を経験しました。だからこそ、経営不安や資金繰りの悩
0
カバー画像

生き残るために必要なのは継続ではなかった

「生き残るために必要なのは継続ではなかった」という問いに対して、答えは才能でも学歴でもない。「変化しながら継続すること」だと思う。私は経営者として失敗した。倒産も経験した。自己破産もした。信じていた人がライバルになったこともある。眠れない夜も何度もあった。それでも今こうして飲食店で働き、ココナラで活動し、ブログを書いている。なぜ生き残れたのか。それは、諦めなかったからではない。時には撤退し、時には縮小し、時にはプライドを捨てたからだ。経営者に必要なのは、「続ける勇気」と同じくらい「やめる勇気」でもある。私もまだ道半ばですが、今日もブログを書き、明日も飲食店で働きます。生き残るための秘訣は、 特別な才能ではなく、 「変化しながら継続すること」 なのかもしれません。小さな積み重ねでも「継続」すると、大きな「信用」がうまれます。商売の原則のひとつでもある、 「どこで買うか?よりも誰から買うか?」 私の商品は、その先は明るいものですが、入り口がネガティブな部類なので、 1日、バンバン売れるものではなく、 売れない日は、それだけ国民が平和だったと解釈します。ブログを読んでいただきありがとうございます。私は現在も飲食店経営に携わっています。利益改善のご相談はもちろん、資金繰りや経営不安、再起についてのご相談もお受けしています。少しでも皆さまの気付きや行動のきっかけになれば嬉しいです。それでは最後に、我が家のベンガル猫アオによる「主人観察レポート」をお届けします🐱◆アオ日記ニャ~オ!アオにゃ!主人は何度も転んだけど、そのたびに立ち上がったにゃ。だから今も、ごはん代を稼いでくれてるにゃ!🐾
0
カバー画像

なぜ私は現金主義なのか

今では当たり前となった、キャッシュレス決済ですが、15年ほど前からキャッシュレス化が進み、私の経営する店舗の全てで対応しました。「カードが使えないなら、よそへ行く」という時代の始まりでした。大抵、この手のことには、国の政策が絡んでおり、キャッシュレス化に国の補助金がでますが、最初の1~2年だけです。当時の主なキャッシュレス決済には、クレジットカード決済、コード決済、などですが、決済が違えば、別々で後から代金を受け取るのですが、手数料を3%ほど取られます。クレジットカードで手数料が高いものは、5%を超えるものもありました。人口の少ない大衆食堂では、大半のお客さんが現金で支払います。600円ほどのラーメンをコード決済されたとき、1カ月でのコード決済は、その1件だけでした。その結果、手数料、システム使用料、消費税、振込手数料、などを差し引かれると、振り込まれた金額は200円ほどでした。7割引きという結果です。客単価の高い、高級リストランテならばわかりますが、40名を超える宴会の会計で、カードを使われた場合はとても痛いです。使う側からすると、便利なものですが、実態は、店では割り引く結果と同じとなり、本社の経理担当は雑務が増えるのが現状です。加速した、キャッシュレス決済ですが、引かれる手数料や、事務業務を考えれば、会計が現金のみであれば、メニューの全てを1割安く提供できることと同じなので、その方向へ舵を切る店も増え始めました。事務作業はAIの活用により、簡略化できますが、そのシステム費用もタダではありません。私は、破産前に飲食店を「休業中」とした張り紙を出して、店舗の中は、営業できる状態
0
カバー画像

穴の開いたバケツに水を入れ続けますか?

私は、20年前から、飲食店経営で伝えていることがあります。私がこの話をする相手は、経営の悩みで頭の中が整理できなくなっている人です。あなたは、現在、心が安定していればわかると思います。「穴の開いたバケツに、どうやって、水を満タンに入れますか?」蛇口から、水の出る量を増やす、という人もいます。さらに、蛇口のほかに、ホースでの給水をしている人もいます。冷静に考えればわかる事ですが、穴を塞ぐことが最も重要であり、最優先にするべき行動だと思いませんか?飲食店で、集客できない、売上が上がらないと困った経営者は、穴を塞ぐことなく、上記の行動を取ります。ホームページ、SNS、広告宣伝等々集客で悩む店の多くは、集客以外の課題を抱えていることがあります。その状態で、広告など入れて、一時的に改善されても、根本的な解決には至らないはずです。過去の実績が、それを証明しているからです。改善は、順序が正しくなければ、成果を上げることができません。真っ先にやることは、何でしょうか?私なら、まず店の穴を探します。グランドオープンなどの場合は、過去の実績がありません。店主は、店の存在を知って貰えれば、繁盛できると考える場合もあります。オープンで、広告宣伝費を使って、集客したほうが良いと思いますか?これには正解はありませんが、私の考え方は、広告も出しません。何故なら、店主含めて、バイトさんも、新しい店では勝手がわからないからです。食材の管理、調理の手際、予測不能な事態での対処、接客のスムーズさ、オペレーション等々、「オープン時の店主、バイトさん」、「1カ月後の、店主、バイトさん」、お客さんとして、好印象を持つのは
0
カバー画像

経営とは?シリーズ(倒産とは)

中小零細ベンチャー企業の社長の仕事の半分以上は資金繰りとの戦いです。今月末の入金が◯◯円、支払いが◯◯円なので、このままだと支払いできない!このような状態を作らないように管理するのが資金繰りです。黒字倒産とは?売上1,000万円利益100万円この会社は損益計算書的には黒字ですが、このような会社でも倒産することがあります。それが黒字倒産です。黒字倒産とは売上があっても会社に現金がないため、各種支払ができなくなる状態です。売上があってなぜ現金がないのか?例えば、6月の売上100万円の入金が7月末ではなく9月末という契約であれば、7月の末に現金が100万円不足します。この不足した100万円を貯金や借り入れで手配すれば支払いはできますが、手配できないと支払いができないので倒産します。売上に対して過大な借り入れがあった場合も、黒字倒産になる可能性が高くなります。毎月の返済が大きくなるなるので、入りよりも出が多くなるからです。黒字倒産しないために社長は毎月資金繰りを確認し、危険だと思えば銀行に融資を頼みます。これを毎月のように多くの中小零細ベンチャー企業の社長は行っています。これも経営の仕事の1つです。倒産とは?赤字倒産。これが一般的な倒産です。売上が減少し支出を減らすことができず現金が底をつけば赤字で倒産です。結局会社が倒産するということに損益計算書上の黒字、赤字は実質的には関係があまりなく、会社に現金がいくら残っているのか?会社の内部留保(会社の貯金)がなくなったら会社は倒産するということです。その倒産を防ぐための手段の1つが資金繰りです。なので、社長の仕事の1つは会社を継続させること
0
カバー画像

いざという時のファクタリングサービスについて

こんにちは、ITコーディネータのさとよです。小規模事業・個人事業主に向けたITサービス利用のご支援をしています!さて、資金調達手段としてご存じの方、すでに利用されている方も多いと思いますが、「ファクタリングサービス」というものがあります。ファクタリングサービスとは「請求書買取サービス」のことです!一般的に支払いサイクルは検収が終わった月の翌月月末とか、場合によっては翌々月の月末なんてこともざらです。入金されて手元に現金がくるまでそれなりに時間がかかります。このファクタリングサービスでは、その入金される前にファクタリングサービス業者が請求書を買い取ってくれて、現金を振り込んでくれるというサービスになります。少しでも早く入金が欲しいケースもあると思います。黒字倒産リスクも軽減できます。中小企業・個人事業主にとってはとてもありがたいサービスです。ただ、注意として買い取り手数料が取られてしまうのが最大のデメリットと言えるでしょう。早く現金を得るためとはいえ手数料が取られるのはキツイ。まぁ、何がともあれ便利なサービスではあるので、実際に利用するかは別として、そのようなサービスがあるという点を覚えておくだけでも良いと思います。オンライン上で完結できる業者もあります。事前に提出が必要な資料など調べておくと良いかもしれません。中にはちょっと質の悪い業者もあるようなので、ご利用時にはご注意ください。ITコーディネータ さとよ
0
カバー画像

FC本部から収支モデルをもらったら、第三者に何を確認してもらえる?

フランチャイズ加盟を検討していると、本部から- 売上予測- 収支シミュレーション- 初期投資- ロイヤリティ- 開業資金      などの資料を受け取ることがあります。数字が並んでいるので、一見すると判断材料は十分に見えます。ですが、「計算は合っていそうだけど、このまま信用していいのか分からない」と感じる方もいると思います。こうした資料を第三者に見てもらう場合、単に「このFCは儲かりますか?」と判断してもらうのではなく、まずは数字の前提と、自分の条件に置き換えたときの資金繰りを確認することが重要です。① まず「本部資料の計算がどう作られているか」を確認する例えば本部資料に、月商800万円営業利益100万円  と書かれていたとします。まず確認したいのは、- 売上800万円は実績なのかモデルなのか- 原価率は何%か- 人件費には何が含まれているか- 家賃はいくらで計算しているか- ロイヤリティ以外の支払いはあるか  といった前提です。数字そのものだけでなく、「その数字が何を前提にしているか」を見る必要があります。② 自分の借入や生活費を入れるとどうなるか本部の収支モデルは、加盟者本人の資金条件まで反映していない場合があります。例えば、営業利益 100万円借入返済 ▲35万円生活に必要な現金 ▲30万円なら、単純化すると、100 − 35 − 30 = 35万円 です。本部資料上では営業利益100万円でも、自分の条件では、毎月自由に使える現金の増加はそれより小さくなる可能性があります。③ 初期投資を払ったあと、現金がいくら残るかを見る「初期投資900万円」と書かれていても、それだけで
0
カバー画像

融資を受けた後、銀行と何を話すか

創業融資の情報は、借りるまでの話がほとんどです。書類の書き方、面談の受け答え、自己資金の見せ方。ですが実際には、借りた後のほうが長く続きます。そして次の一本を借りられるかどうかは、返済がはじまった日から決まっていきます。■ 借りた後、金融機関は何を見ているか◆ 返済が遅れていないか当然ですが、いちばん重い項目です。1日でも遅れると記録に残り、次の申し込みで必ず影響します。資金が厳しくなりそうなときは、遅れてから連絡するのではなく、遅れる前に相談してください。順番が違うだけで、扱いがまったく変わります。◆ 計画と実績がどれくらいずれているか提出した計画どおりにいく事業のほうが少ないので、ずれること自体は問題になりません。見られているのは、ずれた理由を本人が説明できるかどうかです。「思ったより売れませんでした」で止まると、経営を把握していないと見なされます。「客数は計画どおりだが客単価が想定を下回った。理由はこれで、こう手を打った」まで言えると、評価はむしろ上がります。◆ 通帳の動きが安定しているか融資した資金が、申告した使いみちに使われているか。残高が極端に上下していないか。売上の入金が計画と同じ時期に来ているか。数字より前に、通帳を見られていると思っておいてください。■ 何を持っていくか年に1〜2回でいいので、こちらから資料を持って行く形を作ると強いです。・試算表(月次の損益がわかるもの)・資金繰り表(これから半年ぶんの入出金予定)・簡単な近況メモ(1枚。良かったこと、うまくいかなかったこと、次の手)このうち、最も効くのは資金繰り表です。過去の数字は誰でも出せますが、これから半
0
カバー画像

利益が出ているのに、お金が足りない?

「利益」と「キャッシュ」は違います。「今期は利益が出ているから、資金繰りは大丈夫」そう考えていませんか?実は、利益が出ていることと、会社の手元にお金があることは同じではありません。私は銀行員時代、多くの中小企業の決算書や資金繰りを見てきました。その中でよく確認していたのが、「利益は出ているのに、なぜお金が増えていないのだろう?」という点です。利益が出ても、お金が入ってくるとは限りません例えば、100万円の商品を販売したとします。会計上は売上として計上され、利益にも反映されます。しかし、その100万円が実際に入金されるのが2か月後、3か月後だったらどうでしょうか。その間にも、仕入代金人件費家賃借入金の返済税金などの支払いは発生します。つまり、利益は出ているのに、手元のお金は減っているということが起こります。これは、決して珍しいことではありません。だから「利益」と「お金」の両方を見る損益計算書を見ると、「会社がどれくらい儲かったのか」を確認できます。一方、資金繰り表を見ると、「これから会社のお金がどう動くのか」を確認できます。私は、経営者の方にはこの2つを分けて考えていただきたいと思っています。特に重要なのは、「来月はいくら入ってきて、いくら出ていくのか」です。資金繰り表は「お金がなくなってから」作るものではありません資金繰り表というと、「資金が厳しくなった会社が作るもの」と思われることがあります。しかし、本来は逆です。資金が不足する前に、先の資金の動きを確認するために作るものです。例えば、「3か月後に大きな仕入代金の支払いがある」「その翌月には税金の支払いがある」「さらに借入金の
0
カバー画像

売上が増えるほど資金不足になる?入金サイトを確認する4ステップ

「売上は伸びているのに、なぜか預金残高が減っていく」成長中の会社で、この現象は珍しくありません。売上を計上してから実際に入金されるまでには時間差があり、その間にも仕入代金、外注費、人件費、家賃、税金などの支払いが先に来るためです。売掛金は回収されるまで手元資金ではありません。売上債権の回収期間が長くなるほど資金繰りへの負担は大きくなります。売上高だけで安心せず、「いつ請求し、いつ入金され、いつ支払うのか」を一つの時間軸で確認することが大切です。今回は、入金サイトを資金繰りへ反映する4ステップを整理します。1.請求締日と入金条件を取引先別に並べるまず、主要な取引先ごとに、請求締日、請求書の発行日、入金予定日を一覧にします。「月末締め・翌月末払い」と「月末締め・翌々月末払い」では、同じ売上でも現金になる時期が1か月違います。検収完了が請求条件の取引では、納品日だけでなく検収予定日も必要です。売掛金台帳には、取引先名、請求額、請求日、回収予定日、実際の入金日を記録します。これにより、請求漏れ、回収漏れ、恒常的な入金遅延を見つけやすくなります。2.売上月ではなく入金月へ置き換える次に、月別売上をそのまま資金繰り表へ入れず、回収条件に従って入金月へ振り替えます。たとえば、6月の売上300万円が「月末締め・翌々月末払い」であれば、入金は8月です。7月に仕入、外注費、人件費など合計240万円を支払い、ほかの入金や期首残高を考えない単純な例では、7月だけで240万円を先に用意する必要があります。さらに7月の売上が増えれば、関連する仕入や外注費も増えやすく、入金前に必要な運転資金は大きくなります
0
カバー画像

銀行は決算書のどこを見ているのか——まず押さえる3ヶ所

「銀行に決算書を渡すと、何をチェックされているのだろう」。融資のご相談を受けていると、この疑問をよく聞きます。銀行員は決算書の隅々まで見ますが、最初に確認するポイントは実はある程度決まっています。今日は代表的な3ヶ所を、社長目線でかみ砕きます。1ヶ所目:借入を「何年で返せるか」銀行がまず気にするのは、借入の総額が、会社の稼ぐ力の何年分かです。イメージはシンプルで、「借入残高 ÷ 1年間に生み出す返済原資(おおまかには利益+減価償却費)」。この年数が短いほど「貸しても返ってくる会社」、長いほど「すでに借入が重い会社」と映ります。大事なのは、分母(稼ぐ力)を増やせば評価は変わるということ。借入額そのものだけでなく、利益体質の改善が融資の通りやすさに直結します。2ヶ所目:自己資本——会社の「体力」貸借対照表の純資産がプラスか、つまり資産が負債を上回っているかです。ここがマイナス(債務超過)だと、新規融資のハードルは一気に上がります。逆に、毎期少しずつでも黒字を積み上げて純資産を厚くしている会社は、「多少の赤字が出ても耐えられる体力がある」と評価されます。節税を優先して利益を圧縮し続けると、税金は減っても自己資本が育たず、借りたいときに借りられない——という副作用があることは、知っておいて損がありません。3ヶ所目:現預金——手元の厚み最後は、手元にどれだけ現預金があるかです。銀行は「いま危なくないか」をここで見ます。目安の考え方は会社によって違いますが、実務的には「毎月の支払いの谷(支払いが最も重なる月)を越えられる残高があるか」から逆算するのが確実です。そしてもう1つ。現預金が厚い会
0
カバー画像

売上が落ちた時、多くの人が見落としていること。

こんにちは、龍泉です。ㅤ本日はご商売のお話です。ㅤご商売をされている方であれば、ㅤ「なぜか売上が落ちてきた」「以前は自然に入っていた注文が減った」「営業しても反応が薄い」ㅤそんな経験をされたことがあるかもしれません。ㅤもちろん、景気や市場の変化もあります。ㅤ競合が増えたり、時代の流れが変わったりすることもあるでしょう。ㅤしかし、それだけでは説明がつかない時があります。ㅤ同じ商品。同じサービス。同じように頑張っている。ㅤそれなのに結果だけが変わってしまう。ㅤそのような時、「流れ」というものを考えます。ㅤ商売は数字でできています。ㅤ売上。利益。経費。資金繰り。ㅤどれも大切です。ㅤですが、その数字を動かしているのはご縁です。ㅤお客様とのご縁。取引先とのご縁。協力者とのご縁。新しい仕事とのご縁。ㅤご商売とは、突き詰めれば商売というのは「ご縁の積み重ね」なのだと思います。ㅤㅤだからこそ、数字だけを追いかけていると苦しくなる時があります。ㅤそんな時は、一度立ち止まってみてください。ㅤ焦りから無理な判断をしていないか。感謝を忘れていないか。本当に届けたい相手を見失っていないか。ㅤ私自身、多くのご相談を受ける中で、ㅤ「状況を変えたい」ㅤというお気持ちを持つ方ほど、真剣にご自身と向き合っていることを感じています。ㅤㅤ実は恵比寿様は、古くから商売繁盛の神様として親しまれてきました。ㅤ漁業、商業、福徳。ㅤそして人とのご縁を大切にする神様でもあります。ㅤ私は、ご商売や起業に励む方が、恵比寿様とのご縁を結び、より良い流れの中で歩んでいけるようお手伝いをしております。ㅤもし今、ㅤ「このままではいけない」「
0
カバー画像

「月次試算表」の過去の数字より、社長の「違和感」が正しい理由

税理士が毎月持ってくる「月次試算表」。綺麗に整った過去の数字を見て、心から安心する経営者は少ないのではないでしょうか。むしろ、「数字は合っているが、現場の空気はもっと悪いぞ」と、えも言われぬ『違和感』を覚えることの方が多いはずです。若手コンサルタントや税理士は「データが全て」と言いますが、30年間、現場で修羅場をくぐってきた元No.2の私から言わせれば、最後に会社を救うのはエクセルの数字ではなく、社長自身の「動物的な直感」と「違和感」です。しかし、その直感は、数字を正義とする社内の右腕や専門家には理解されず、トップは孤独を深めていきます。私は、その「言語化できない違和感」の壁打ち相手です。綺麗な資料は作りませんが、あなたの直感を否定せず、共に作戦を練ることはできます。数字に表れない泥臭い愚痴、まずは吐き出しにいらしてください。
0
カバー画像

★女性経営者向け 事業計画書作成代行

経営を行う上で事業の維持という観点から重要なこととしては、売上と資金繰りになります。売上とは、集客でもあり、資金繰りとは、資金調達でもあります。また、集客活動はマーケティング施策とも言えます。事業運営を実施するなかで諸問題や諸課題が発生してきます。根本的なテーマは、やはり売上と資金繰りに集約されます。資金繰りには、その円滑な流れのための対策が必要です。その対策としては、銀行融資等が一般的です。また、事業当初の資金としても銀行融資等は必要になります。金融機関からの融資に際しては必ず事業計画書の提出が必要になります。最近、女性経営者向けに事業計画書の作成代行サービスのことを考えていました。私自身の実務経験や実務実績を振り返ってみると、国の組織に所属していた当時は予算要求書関連や事業計画書関連の業務もしていました。また、起業後も同様に事業計画書の作成は必要でした。現在、そういった経験、実績、知識、ノウハウを活用した、「女性経営者向け事業計画書作成代行」サービスを企画中です。このサービスは、本業での事業として、いいのではないのかと検討中です。ここココナラでのサービスとして考えると、その出品までの段取りがなにかと大変です。そうは言っても一応企画中です。笑そもそも、フリーランサー、法人経営者を計画中の皆様は、事業計画書というものを作成した経験はあるのでしょうか?たぶんほとんどが経験はないのではと捉えています。その観点からニーズがあるのではと考えているのです。更に、実務での集客活動(マーケティング)関連のサービスもいいかと考えています。コンセプトとしては、「女性経営者のための物語で学ぶマーケ
0
カバー画像

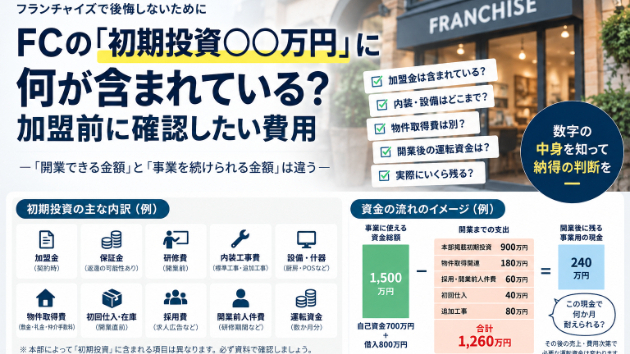
FCの「初期投資○○万円」に何が含まれている?加盟前に確認したい費用

前回:FC本部の「月商800万円」は何の数字?そのまま売上予想にしてはいけない理由フランチャイズ本部の資料に、「初期投資900万円」と書かれていたとします。自己資金と借入を合わせて1,500万円用意できるなら、「600万円くらい余裕がある」と考えたくなります。ですが、加盟前に確認したいのは初期投資の金額だけではありません。その900万円に何が含まれていて、開業後に実際いくら現金が残るのか。ここまで見る必要があります。「初期投資900万円」だけでは分からない本部によって、初期投資に含めている項目は異なります。例えば、- 加盟金- 保証金- 研修費- 内装工事費- 設備・什器- POS等のシステム費  までは入っていても、物件取得費、採用費、開業前人件費、初回仕入、追加工事などが別途必要になることがあります。つまり、「初期投資900万円」=「900万円あれば開業準備がすべて終わる」とは限りません。1,500万円用意しても、開業後に残るのは240万円?例えば、次のような条件だったとします。事業に使える資金自己資金700万円+ 借入800万円= 1,500万円一方、開業までに必要な支出が、- 本部掲載の初期投資:900万円- 物件取得関連:180万円- 採用・開業前人件費:60万円- 初回仕入:40万円- 追加工事:80万円        だった場合、合計1,260万円です。すると、開業時点で残る事業用現金は、1,500万円 − 1,260万円 = 240万円 になります。ここで重要なのは、「開業できるか」ではなく、「開業したあと、この240万円でどれくらい持つか」です。開業後も支払い
0
カバー画像

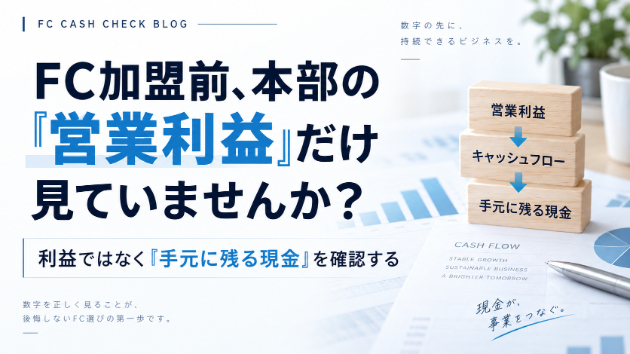
FC本部の「営業利益100万円」でも、手元に100万円残るとは限らない

フランチャイズの収支シミュレーションに、月商800万円営業利益100万円 と書かれていたら、「毎月100万円くらい残る事業なのかな」と感じるかもしれません。しかし、加盟する側が確認したいのは、営業利益そのものだけではありません。借入を返し、生活に必要なお金を確保したあと、実際に現金がいくら残るのか。ここまで見る必要があります。営業利益100万円 → 実際に増える現金25万円?例えば、次のような条件だったとします。営業利益 +100万円借入返済 ▲35万円生活に必要な現金 ▲30万円設備修繕などへの備え ▲10万円すると、100 − 35 − 30 − 10 = 25万円 です。本部資料では「営業利益100万円」でも、加盟者の資金繰りでは毎月増える現金が25万円ということもあり得ます。※金額は仕組みを説明するための例です。「営業利益100万円」と「毎月現金が25万円増える」では、事業の見え方はかなり変わります。なぜ「利益」と「現金」が違うのか代表的なのが借入金の元本返済です。元本を返済すれば銀行口座の現金は減りますが、通常、元本返済そのものは損益計算書上の費用ではありません。逆に、減価償却費のように、会計上は費用でもその月に同額の現金が出ていかないものもあります。そのため、「利益が出ている」=「同じ金額の現金が残る」ではありません。加盟前に最低限確認したい数字本部から収支資料を受け取ったら、まずは次の3つを確認してみてください。① 営業利益はいくらか② 毎月の借入返済はいくらか③ 生活費なども含めた後、毎月いくら現金が増減するかこの3つだけでも、本部資料の見え方はかなり変わります
0
カバー画像

月末残高だけでは見えない——日繰り表が必要な4つのケース

資金繰り表を月単位で作っているのに、支払日の直前になって残高不足に気づく。そんなときに確認したいのが「日繰り表」です。月次の資金繰り表は、今後数か月の収支や借入の必要時期を把握するのに役立ちます。ただし、表示されるのが月末残高だけでは、月中のいちばん資金が薄くなる日を見落とすことがあります。たとえば、月初に400万円あり、5日に300万円、15日に200万円を支払い、25日に600万円が入金されるとします。月末残高は500万円ですが、15日時点では100万円不足します。「月末はプラスだから大丈夫」という判断だけでは、給与、税金、仕入代金、借入返済を期日に支払えない可能性が残ります。日繰り表とは、日付ごとに「開始残高+入金-支払=終了残高」を並べる管理表です。次の4つのケースでは、月次表に加えて日付別の確認を行う価値があります。月末残高だけでは見えない「月中の谷」を、日付別の残高で確認します(数値は説明用の例です)。日繰り表が必要な4つのケース1.支払日が入金日より先に来る売上が確定していても、売掛金の入金が月末、仕入や外注費の支払が月初・月中なら、先に現金が減ります。請求書の売上額ではなく、実際の入金予定日で記載することが重要です。2.給与・税金・借入返済が同じ週に重なる毎月の固定費でも、支払日が集中すると一時的に残高が大きく下がります。給与振込日、社会保険料、源泉税、消費税・法人税、借入返済日を同じカレンダーに置くと、どの日が資金の底になるかが見えます。3.設備代金や賞与などの一時支出がある設備投資、敷金、年払いの保険料、賞与などは、通常月の資金繰りだけでは見落としやすい支出
0
カバー画像

資金繰り表は自作できる?専門家へ依頼したい4つのケース

「資金繰り表は、テンプレートがあれば自社で作れるのでは?」そう考える経営者の方は少なくありません。実際、入出金が単純で資料がそろっていれば、自社で作ることは十分可能です。ただし、銀行への提出や借入の検討に使う場合は、表を埋めるだけでは足りません。実績と予測がつながり、今後の返済や資金不足を説明できる状態にする必要があります。今回は、自作で進めやすい会社と、専門家へ依頼した方がよい会社の違いを整理します。1.自作でも進めやすい会社次の条件がそろっていれば、まずは自社で作ってみてもよいでしょう。・売上の入金時期と経費の支払時期がほぼ決まっている・月次試算表や通帳をすぐ確認できる・借入が少なく、返済予定を把握している・今後の売上や支出の根拠を社内で説明できる重要なのは、Excelを使えるかどうかではありません。「どの数字を、いつの入出金として置くか」を社内で判断できるかどうかです。図は、自作と依頼を判断するための目安です。銀行提出や残高不一致がある場合は、早めに資料を整理することが重要です。2.専門家へ依頼したい4つのケースケース1 銀行から提出を求められている銀行向けの資金繰り表では、営業活動による入出金と、借入・返済などの財務収支を分けて見せることが重要です。単に預金残高を並べるだけでは、資金が増減した理由を説明しにくくなります。ケース2 通帳残高と表の残高が合わない期首残高、現金取引、口座間振替、借入実行、元本返済などが抜けると、表の残高と実際の預金残高がずれます。ずれたまま予測を作ると、将来残高の信頼性も下がります。ケース3 借入や設備投資が複数ある複数の借入返済、設備代金、
0
カバー画像

社外CFOは何をするのか——経理代行との違いを5つの業務で整理

会社が成長すると、経理処理はできていても、経営判断に必要な数字が足りない場面が増えてきます。「来月の預金残高は大丈夫か」「採用を何人まで進められるか」「銀行には何を説明すればよいか」。これらは、記帳や決算だけでは答えが出にくい問いです。社外CFOは、社内に常勤の財務責任者を置く代わりに、外部から財務面の意思決定を支える役割です。数字を作ること自体が目的ではなく、事業計画、資金繰り、資金調達、実行管理をつなげることが中心になります。今回は、社外CFOが支援する代表的な5つの業務と、経理代行との違いを整理します。社外CFOの役割は、5つの業務を別々に行うことではなく、一つの経営判断につなげることです。【1】財務の現状を把握する最初に、損益計算書、貸借対照表、預金残高、借入状況を同じ時点で確認します。売上や利益だけを見るのではなく、売掛金や在庫が増えていないか、返済負担が重くなっていないか、固定費を何か月分支えられるかまで整理します。現状が分からなければ、将来の判断基準も作れません。【2】資金繰りを予測する次に、実績と今後の予定をつなぎ、3か月、6か月、12か月先の預金残高を予測します。売上入金、仕入、給与、税金、借入返済、設備投資などを月ごとに並べると、資金が不足する時期と必要額が見えてきます。売上が計画どおりの場合だけでなく、入金が遅れた場合や採用を前倒しした場合も比較します。【3】事業計画とKPIを作る売上目標だけでは、実行可能な計画か判断できません。顧客数、単価、商談数、成約率、人員数など、売上を作る要素へ分解します。たとえば「半年後に売上を2倍にする」という目標なら、必要な
0
カバー画像

売上は伸びているのに、お金が減っていく理由

「売上は過去最高なのに、なぜか通帳の残高が減っていく」。これは経営が下手だから起きるのではありません。むしろ成長している会社にこそ起きる、構造的な現象です。仕組みがわかれば、事前に手を打てます。原因は「先に払って、後でもらう」構造多くの会社の商売は、こういう順番で動いています。材料を仕入れる、外注費を払う、給料を払う(先にお金が出る)商品・サービスを納品する売上が入金される(お金が入るのは1〜2ヶ月後)つまり、商売は常に「立て替え」で回っています。この立て替えに必要なお金が、いわゆる運転資金です。売上が伸びると、立て替えも一緒に膨らむここが本題です。売上が2倍になれば、仕入も外注費も人件費もおおむね2倍になります。つまり立て替える金額も2倍になる。例えば、毎月の支払いが350万円で、売上の入金が2ヶ月後の会社なら、常に700万円を立て替えている計算です。売上が2倍になれば、立て替えは1,400万円。増えた700万円は、どこかから持ってこないといけません。これが「増加運転資金」です。利益が出ていても、利益が現金になるより先に立て替えの増加がやってくる。だから、成長期ほど通帳残高は減るのです。「成長のための借入」は悪い借入ではないここで大事な考え方をひとつ。赤字を埋める借入と、成長に伴う増加運転資金の借入は、性質がまったく違います。後者は「売上が増える見込みがあるから必要になるお金」で、銀行にとって最も説明がつきやすく、前向きに検討されやすい資金使途です。成長中の会社がやるべきことは、我慢して手元資金を削ることではなく、資金繰り表で「いつ・いくら立て替えが増えるか」を見える化する増
0
カバー画像

経理がいない期間に「止めてはいけない」お金の業務——採用が決まるまでの守り方

「経理の担当者が辞めることになった」「募集しているが、なかなか応募が来ない」。社員数の少ない会社ほど、経理はひとりに任されていることが多く、その方がいなくなると、お金まわりの業務が一気に宙に浮きます。今日は、経理不在の期間に「これだけは止めてはいけない」業務を整理します。経理不在で会社が傷むのは「静かに」です経理がいなくても、売上が急に落ちるわけではありません。だから危機感が出にくいのですが、水面下では次のことが起きます。請求書の発行が遅れる → そのまま入金が遅れる支払いの期日管理が漏れる → 一度の支払い遅れで信用に響く通帳の残高を誰も把握していない → 資金繰りの異変に気づくのが遅れるどれも「気づいたときには数ヶ月分」になっているのが怖いところです。止めてはいけない業務は、実は12個だけ経理の仕事は幅広いですが、不在期間に最低限守るべきものは限られています。毎週やること(3つ) 全口座の預金残高の確認、入金の確認(売掛金が予定どおり入っているか)、支払い期日の確認。毎月やること(6つ) 請求書の発行、給与計算と社会保険料の納付、源泉所得税の納付、借入返済日と引落口座の残高確認、月次の売上・経費のざっくり集計、資金繰り表の更新。期日が決まっているもの(3つ) 消費税・法人税等の納付期限、労働保険の年度更新・社会保険の算定基礎届、税理士への資料送付の締切。逆に言えば、この12個さえ回っていれば、採用が決まるまでの数ヶ月は持ちこたえられます。「誰がやるか」を先に決めるリストを作っても、担当が決まっていなければ止まります。選択肢は3つです。社長が自分でやる — 可能ですが、営業や
0
カバー画像

似ているようで実は違う?「生活防衛資金」と「運転資金」

「生活防衛資金」は、何かあったときのために、生活費とは別に一定額を確保しておく、というものです。多くの人がこの言葉に馴染みがあると思います。一方で、事業を持っている人には「運転資金」という、似たような響きの言葉があります。どちらも「使わずに確保しておくお金」というイメージがあるため、なんとなく同じようなものだと思われがちです。ですが、この2つは目的も性質も、実はまったく別物です。今回はこの違いを整理してみます。家計における生活防衛資金とは生活防衛資金とは、失業や病気、ケガなど、収入が途絶えたり急な出費が発生したりする「もしも」のときに、生活費が途切れないようにするための備えです。目安としては、会社員なら生活費の3ヶ月〜半年分、収入が不安定になりやすい自営業者ならもう少し多め(半年〜2年分など)が語られることが多いです。ポイントは、生活防衛資金は「普段は使わないお金」だということです。使わずに置いておくこと自体が目的で、実際に使う場面が来ないのが理想の状態と言えます。事業における運転資金とは一方、運転資金とは、事業を続けていくうえで日常的に必要になるお金のことです。仕入れや外注費、給与などの支払いは先に発生するのに対し、売上の入金はそのあとになる、というタイムラグを埋めるために必要になります。目安としては、月商の1〜3ヶ月分程度を確保しておくべき、とよく言われますが、業種や取引条件(入金サイト・支払いサイト)によって適正額は変わります。生活防衛資金と違い、運転資金は「使わないのが理想」ではありません。むしろ、事業を回し続けるために日常的に出入りするお金です。決定的な違い①:必要に
0
カバー画像

どんぶり勘定の経営者へ。全国トップクラスの実績が支える「オンライン外部CFO」の価値

皆様、こんにちは。群馬県内で唯一、税理士以外でfreee公式の「最高ランク5つ星」認定を受けているRe’れぼです。ココナラには多くの経営者様が、経理や財務の相談に訪れます。中には、自社の資金繰りが見えていない不安から、「とりあえず安く入力作業だけをやってくれる人」を探したり、外注先の原価を聞き出して安く買い叩こうとする経営者様もいらっしゃいます。しかし、安価な作業屋に過去の数字を入力させても、会社の資金繰りは絶対に良くなりません。私は現在、ワンオペでありながら常に160件以上のシステムと連携し、企業の仕訳(年間2万件)を「月にたった6日」で処理しています。この圧倒的な処理能力を支えているのは、システムと実務を美しく噛み合わせる「ハイブリッド設計」の技術です。単純作業はシステムに極限まで吸収させ、イレギュラーな処理にのみプロの目を残す。この独自の技術により、全国でも数社しかいない非税理士の5つ星を、ワンオペで獲得するに至りました。弊社が提供しているのは、単なる記帳代行ではなく、会社の数字をリアルタイムで可視化する「外部CFO」としての機能です。完全オンライン対応であっても、社長が「今、会社にいくらお金があるのか」「来月は大丈夫か」を即座に把握できる仕組みを構築し、お客様を120%満足させています。だからこそ、月額平均単価10万円を超えるご契約をいただいているのです。自社の財務状況に不安がある、またはアナログな経理体制から抜け出したい経営者様は、全国トップクラスの実績を持つ弊社の「ハイブリッド設計」をぜひご体感ください。
0
カバー画像

年間2万件を月6日で捌くプロが語る、freeeが「ただの面倒なツール」になる瞬間

法人経営者、および経理担当者の皆様。freeeを導入したのに、結局エクセルで集計したり、昔ながらの「すべて手打ち」ばかりしていませんか?私は現在、完全ワンオペで単発を含め200件以上対応し、常に160件以上のfreeeと連携しています。さらに、ある法人のお客様では「年間2万件近い仕訳処理」を私1人が担当していますが、訪問日数は「月にたった6日」で完結しています。それでいて、お客様からの口コミ平均評価は「5.0の満点」です。なぜ、そんなスピードと精度が両立できるのか。それは私が「すべてを全自動化して手作業をなくしているから」ではありません。むしろ逆です。単純作業はシステムに極限まで任せつつ、イレギュラー処理や経営に関わる重要判断といった『本当に必要な手作業(プロの目)』にのみ時間を集中できる、最適なデータ構造を組んでいるからです。【あなたのfreee、こんな危険信号出ていませんか?】私がこれまで見てきた中で、システムが機能不全に陥っている企業には以下の共通点があります。・「未処理の明細」が何ヶ月も溜まったまま放置されている・「自動登録ルール」がグチャグチャで、結局「振替伝票」で全て手打ちしている・税理士に「とりあえずこれで」と適当な初期設定をされ、誰も正解が分からないこれらは誰も悪くありません。システムと人間の作業をどう切り分けるかというノウハウがないまま走り出してしまった結果です。しかし、これを放置して「入力作業のためだけの事務員」を雇い続ければ、無限に人件費が垂れ流しになります。力技の経理はもう終わりにしませんか?そうお悩みであれば、年間2万件を月6日で処理する私が貴社のデー
0
カバー画像

第29回 資金繰りが不安でも、誰にも相談できない人へ

「資金繰りのことは、なかなか人に話せないんです。」経営者の方から、こうした言葉を聞くことがあります。それも無理のないことだと思います。資金繰りの話は、売上のこと手元資金のこと支払いのこと生活への影響こうした、かなり現実的な話につながるからです。だからこそ、不安があっても、一人で抱え込んでしまうことが少なくありません。「まだ大丈夫」が相談を遠ざける資金繰りの不安は、本当に厳しくなってから突然始まるわけではありません。むしろ、少し手元資金が減ってきた来月の支払いが少し気になる売上の見通しが読みにくいそんな、“何となく気になる”段階から始まることが多いです。ですが、この段階では、「まだ相談するほどではない」と考えてしまいやすい。結果として、一人で考える時間だけが長くなっていきます。一人で考え続けると、視点が狭くなる資金繰りが気になり始めると、頭の中では、売上を増やさなければ経費を削らなければ今月を乗り切らなければという考えがぐるぐる回り始めます。もちろん、必要な視点です。ですが、一人で考え続けていると、選択肢が少しずつ狭くなっていくことがあります。本当に売上の問題なのかタイミングの問題なのか資金の流れの問題なのかこうした整理ができないまま、焦りだけが強くなっていくこともあります。資金繰りの不安は、「整理」されていないことも多い実際には、資金繰りの不安の正体が、必ずしも「お金が足りないこと」とは限りません。先の見通しが見えていない数字が頭の中だけで動いているどこが山場なのか分からないこうした状態だと、不安は必要以上に大きくなります。逆に、今、手元資金はいくらあるかいつ、何が出ていくかど
0
カバー画像

資金繰りにお困りの方

今日も経理人材採用や人材獲得のお困りごとが解決できる「Re’れぼ」のブログをご覧いただきありがとうございます。借入などの相談先がない経営者様はRe’れぼにご相談ください。これまでに、政策金融公庫、信用金庫、銀行など多くの金融機関から借入を行うお客様をサポートさせていただきました。さらに、Re’れぼは経営革新等支援機関のため、条件によっては、特別金利を提示してもらえたり、保証協会付き融資も特別プランが出てくる可能性があります。資金繰りが厳しい、これから資金が必要になる経営者様は是非Re’れぼに一度ご相談ください。今日も経理人材採用や人材獲得のお困りごとが解決できて、攻める経理へ進化させる「Re’れぼ」のブログをご覧いただきありがとうございました。今日も1日頑張りましょう。このブログは弊社サイトの過去ブログを一部修正して転載しております。
0
カバー画像

月次資金繰り表と日次資金繰り表の違いとは?

資金繰り表には「月次資金繰り表」と「日次資金繰り表」があります。違いは、1か月単位で資金繰り表を作成するか1日単位で資金繰り表を作るかとなります。通常は、資金予測のために資金繰り表を作成することがほとんどですので、月次資金繰り表を作成しておけば十分となります。ただ、かなり資金繰りがタイト(資金に余裕がない)になっており、心配だということであれば、日次資金繰り表も必要となります。また、資金繰り表を作成されたことがない方は、自社のお金の流れも良くわかないということが多いため、日次資金繰り表から作成し、1日単位での資金繰りになれておき、1か月分すなわち約30日分やれば、だいたいのお金の動きは把握できますので、月次単位での資金繰りも容易となるといったこともあります。目安としては、月次資金繰り表では将来6カ月~1年、日次資金繰り表では将来2~3カ月の資金繰りを予測しておけば十分だと思います。月次資金繰り表や日次資金繰り表のフォーマットはネット上を探せば、いくつかあると思います。表のイメージとしては、日次資金繰り表は、日々のお金の動きとなりますため、本当の家計簿のような感じと思って頂ければと思います。月次資金繰り表に関しては、P/L(損益計算書)をベースとして、P/Lからお金の動きでズレ(※)のある個所を修正して作成していくイメージのため、P/L予測の作成が必須です。※例えば、P/L上の売上高は、出荷や納品したタイミングで売上計上しますが、回収は売掛金や受取手形なので、入金自体は将来にズレると思われ、そのズレを資金繰り表で修正していくイメージです。(極論、全て即金取引であればズレません。そ
0
カバー画像

インボイス制度がフリーランス美容師に与える影響について

2023年10月から開始が予定されているインボイス制度「適格請求書保存方式」のことで請求書の保存方法に関する新しいルールとなっております。私たちの生活では主に商品を購入する際に商品の値段とは別に「消費税」を納めていると思います。美容室の場合も同様にお客様からカットの料金を¥5,000頂いていると別に消費税として¥500を頂戴していると思います。さまざまな条件がありますが詳しくは税理士の先生方のサイトなどでご確認いただきたいのですが、多くの会社はお客様からお預かりした消費税を年に1回まとめて国に収めることになります。この時会社も、材料(仕入れ)を購入したり備品を購入したりする際に同じように消費税を払っているかとお思いますがこの支払った分の消費税を控除(引く)した金額を納めれば良いことになっています。(お客様から頂いた消費税)ー(会社が払った消費税)=国に収める消費税このルールにさらに新しい条件が追加なったのがインボイス制度と理解していただくのが始めの一歩かと思います。かなり省略して説明しています。特例措置などもございますのであくまで理解の参考にされてください。会社が支払った消費税分を控除してもらえるために必要な領収書は「適格請求書発行事業者」から発行されたものでなくてはいけないため、登録をしていない免税事業者から発行された領収書では会社が払った消費税を控除してもらえなくなる可能性があります。フリーランス美容師に出る影響フリーランスの美容師は業務委託契約を事業主と結んでいるケースが多く民法上は委任契約(準委任契約)であると言えます。(民法第643条、同法第656条)委任契約において
0
カバー画像

FC本部の「月商800万円」は何の数字?そのまま売上予想にしてはいけない理由

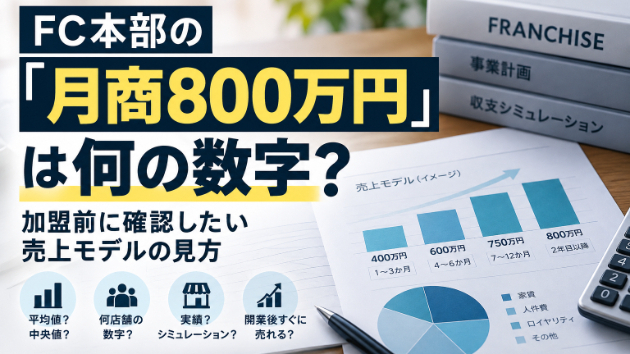
前回:FC本部の「営業利益100万円」でも、手元に100万円残るとは限らないフランチャイズ本部の資料に、「モデル月商800万円」 と書かれていたとします。この数字を見て、「このFCなら月800万円くらい売れるのかな」と考えてしまいがちですが、まず確認したいことがあります。その800万円は、何を根拠にした数字なのか?という点です。「月商800万円」だけでは意味が分からない同じ800万円でも、例えば次のような可能性があります。- 加盟店全体の平均- 一部店舗だけの平均- 直営店の実績- 成熟した店舗の実績- 本部が作ったモデルケース- ある特定店舗の実績      これらは全部、意味が違います。そのため、「月商800万円と書いてある」=「自分の店舗も800万円売れる」とは限りません。平均だけを見ると印象が変わることもある例えば、10店舗の月商が次のようだったとします。A店:500万円B店:550万円C店:600万円D店:650万円E店:700万円F店:750万円G店:800万円H店:850万円 I店:900万円             平均月商:800万円J店:1,700万円            中央値:725万円この場合、平均月商は800万円です。1店舗だけ非常に売上の高い店舗があることで、平均値が押し上げられています。もう1つ確認したいのが「いつの売上か」開業直後から成熟店舗と同じ売上になるとは限りません。例えば、- 開業1〜3か月:400万円- 4〜6か月:600万円- 7〜12か月:750万円- 2年目以降:800万円    という推移なら、「月商800万円」という数字自
0
カバー画像

工事は黒字なのに、お金が足りない。入金遅れに月末まで気づけない問題の直し方

「今月はどの工事も黒字だったのに、通帳を見たら残高が心細い」。建設業の方の業務改善の相談で、いちばんよく聞く話です。原因を探っていくと、赤字工事ではなく「入金の遅れに気づくのが遅い」ことに行き着くケースが目立ちます。請求書は出した。でも、予定日に入金があったかを確かめるのは月末の記帳のとき。ここで初めて「先月分が入っていない」と分かる。発見まで最大1か月かかっています。■なぜ見逃すのか。だらしないからではありません建設業の入金管理には、見逃しが起きやすい構造が3つあります。1. 請求のタイミングが工事ごとにバラバラ(着手金・中間金・完工金と、1つの工事で何度も請求が発生する)2. 請求書を出した時点で意識が次の現場に移る(予定日は、どこかに書かない限り誰も思い出しません)3. 入金を確認するきっかけが月1回の記帳しかないポイントは3つ目です。立派な管理表を作っても、人が見に行かなければ気づけないのは同じ。必要なのは「見に行かなくても、遅れたら向こうから知らせてくる」仕組みです。■まずExcelでできること条件は3つだけです。請求と同時に入金予定日を書く。入金があったら入金日を埋める。そして「予定日を過ぎたのに入金日が空」の行を自動で赤くする。3つ目はExcelの条件付き書式でできます。私が実際に使っている式はこれです。=AND($I7<>"", $I7<TODAY(), $J7="")(I列=入金予定日、J列=入金日の場合。予定日が書いてあり、今日より前で、入金日が空の行だけが赤くなります)これだけで、入金遅れの発見は「月末」から「次にファイルを開いた日」に変
0
カバー画像

黒字なのに現金が減る——利益と資金のズレを生む5つの要因

決算書では黒字なのに、通帳残高は前月より減っている。この状態を見ると、「利益が出ているのに、なぜお金がないのか」と不安になる経営者は少なくありません。しかし、これは必ずしも計算ミスではありません。利益は、売上と費用を会計上のルールに沿って集計したものです。一方、現金は実際の入金と支払いで増減します。売上を計上する月と入金月、費用を計上する月と支払月が違えば、利益と現金はズレます。日本政策金融公庫の創業者向け資料でも、回収と支払いの条件差、費用として計上されない借入金返済、在庫の増加などが、資金繰りを苦しくする要因として挙げられています。今回は、黒字でも現金が減る代表的な5つの要因と、原因を確認する順序を整理します。図の5項目を月次の入出金と照らすだけでも、現金が減った原因を絞り込みやすくなります。【1】売掛金が増えている売上は、商品を納品した月やサービスを提供した月に計上されても、入金は翌月や翌々月になることがあります。たとえば、月末に300万円の売上を計上し、入金が翌月末なら、当月の利益には反映されても当月の現金は増えません。売掛金の増加は、「利益になったが、まだ回収していない金額」です。【2】在庫が増えている商品や材料を仕入れて支払いをしても、まだ販売していない在庫は、その時点ですべてが売上原価になるとは限りません。そのため、在庫が積み上がると、現金は先に出ているのに利益への影響は後から表れます。売上増加を見込んだ先行仕入れだけでなく、売れ残りや過剰発注がないかも確認が必要です。【3】設備投資をしている設備代金は一度に支払っても、会計上は減価償却を通じて複数期間に分けて費用
0
カバー画像

融資はいくら申し込むべきか——必要額を資金繰り表から逆算する3ステップ

「銀行に融資を相談したいが、いくら申し込めばよいかわからない」。融資相談の準備で、意外と悩むのが申込額です。少なすぎれば数か月後に再び資金不足となり、多すぎれば資金使途や返済計画の説明が難しくなります。申込額は「なんとなく500万円」ではなく、今後12か月の預金残高が最も低くなる地点から逆算すると説明しやすくなります。この記事では、その手順を3ステップで整理します。感覚ではなく「残高の谷」から決める現在の通帳残高だけを見て、借入額を決めるのは危険です。今は残高があっても、数か月後に税金、賞与、設備代金、借入元金の返済が重なることがあります。反対に、大きな売上が計上されていても、入金が翌月以降なら、支払いにはまだ使えません。必要なのは、月ごとの入金と出金を並べて、各月末の預金残高を予測することです。資金繰り表で最も低くなる月、つまり「残高の谷」を見つけると、最低限必要な資金が見えてきます。必要額を出す3ステップステップ1:直近の実績を整理するまず、通帳や試算表から直近3〜6か月の入出金を整理します。売上の入金時期、仕入・外注費、人件費、家賃、税金、借入返済など、実際にお金が動いた月で並べるのがポイントです。ステップ2:今後12か月の残高を予測する次に、受注見込みや回収条件、固定費、税金、借入返済、設備投資などを反映し、今後12か月の月末残高を計算します。予測は楽観的な売上だけでなく、入金が遅れた場合や支払いが増えた場合も確認しておくと、資金不足を早めに把握できます。ステップ3:不足額に予備資金を加える例えば、現在の手元資金が600万円あり、7か月後の予測残高が最も低く、マイナス1
0
カバー画像

補助金のお金が入るのは「一番最後」——採択後に資金繰りが詰まる理由

事業再構築補助金やものづくり補助金に採択された会社の社長から、しばらく経ってこんな声を聞くことがあります。「採択されたのに、お金がない」矛盾しているように聞こえますが、補助金の仕組みを知ると当然のことだとわかります。補助金は「精算払い」——先にもらえるお金ではない多くの補助金は、次の順番で進みます。1.採択される2.交付決定を受ける3.自社のお金で設備を買い、経費を支払う(事業の実施)4.実績報告を提出する5.検査・審査を受ける6.ようやく補助金が入金されるつまり、設備代金や経費はいったん全額を自社で立て替えるのが原則です。しかも入金は、事業を終えて実績報告の審査が済んだあと。事業の実施期間と審査期間を合わせると、支払いから入金までの立替期間は想像以上に長くなります。例えば数千万円の設備投資で補助率が2分の1なら、補助金で戻ってくるのは半分だけ。それも一番最後です。残り半分は完全に自己負担で、戻ってくる半分も長期間立て替える必要があります。採択後に資金繰りが詰まる典型パターン設備代金の支払いが先に来て、手元資金が一気に減るその間も仕入・給料・借入返済など、通常の支払いは止まらない「補助金が入るから大丈夫」と思っていたら、入金が想定より遅い採択はゴールではなく、資金繰りの観点では「大きな立替がスタートする日」です。対策は「採択直後」に動くこと立替期間の資金には、いわゆる「つなぎ融資」という選択肢があります。日本政策金融公庫や銀行・信用金庫に、補助金の入金までの期間をつなぐ融資を相談するもので、採択通知は金融機関への説明材料にもなります。大事なのは、支払いが苦しくなってからではなく
0
カバー画像

銀行に「資金繰り表を出してください」と言われたら——最低限これだけは押さえる

融資の相談に行くと、銀行や公庫からほぼ必ず言われる一言があります。「資金繰り表を出してください」試算表や決算書なら税理士さんからもらえるけれど、資金繰り表は手元にない。そもそも何を書けばいいのかわからない。そこで手が止まってしまう社長は、実はとても多いです。今日は、最低限これだけ押さえれば大丈夫、というポイントをまとめます。資金繰り表とは「預金残高の未来予想図」資金繰り表は、毎月の入金と出金を並べて、月末の預金残高がどう動くかを見せる表です。決算書や試算表が「過去の成績表」だとすると、資金繰り表は「この先、お金が足りるかどうかの未来予想図」です。銀行がこれを求める理由はシンプルで、貸したお金が返せるかどうかは、利益ではなく預金残高で決まるからです。帳簿上は黒字でも、入金より支払いが先に来れば会社のお金は尽きます。だから銀行は、利益よりもまず「お金の流れ」を見たいのです。最低限の構成は3つのブロック難しく考える必要はありません。銀行が見たいのは次の3つです。・経常収支 — 本業の入金(売上の回収)と出金(仕入・給料・家賃・税金など)の差引・財務収支 — 借入による入金と、返済による出金・月末残高 — 前月の残高に上の2つを足した結果ポイントは、経常収支と財務収支を分けること。「本業では現金が回っているのか、借入で回しているのか」が一目でわかるからです。ここが混ざった表は、銀行から見ると評価がしづらくなります。よくあるつまずき3つ1. 損益計算書と混ぜてしまう 資金繰り表に載せるのは「実際にお金が動いた月」の金額です。売上を計上した月ではなく、入金された月。ここが一番間違えやすいポ
0
カバー画像

事業の『貯める力』も、家計と同じ固定費の考え方で鍛えられる

・保険を見直す・通信費を見直す・サブスクを整理する——ー節約というと、食費や娯楽費を削る話になりがちですが、実際に効果が大きいのは固定費だと言われています。実はこの考え方、家計だけの話ではありません。事業のお金でも、まったく同じ原則が成り立ちます。今回は、家計管理でおなじみの「固定費・変動費」の考え方を、事業のお金にそのまま応用してみます。固定費・変動費とは(家計のおさらい)家計における固定費とは、毎月ほぼ一定額かかる支出のことです。家賃、保険料、通信費、サブスクの利用料などが代表例です。一方の変動費は、月によって金額が変わる支出で、食費や娯楽費、交際費などが当てはまります。「固定費から見直す方が効果が大きく続きやすい」というのが基本的な考え方です。この前提を、事業のお金に置き換えて見ていきます。固定費・変動費とは(事業版)事業における固定費は、売上の増減にかかわらず毎月ほぼ一定額かかる支出です。・オフィスや店舗の家賃・従業員の給与(固定給部分)・各種サブスクリプション(会計ソフト、チャットツール、クラウドストレージなど)・保険料・リース料、レンタル料一方、事業における変動費は、売上や業務量に応じて金額が変わる支出です。・仕入にかかる費用・外注費・広告費・材料費、消耗品費家計と同じく、固定費は「一度契約すれば、意識しなくても毎月出ていくお金」、変動費は「その都度の判断で金額が変わるお金」という整理になります。なぜ固定費から見直すべきか家計管理と同様、事業のお金でも固定費から見直すべき理由は主に3つあります。①一度見直せば効果がずっと続く固定費は一度見直して契約を変更・解約すれば
0
カバー画像

第34回 資金繰りの不安は、見える化だけで半分減る

「資金繰りが不安なんです。」経営者の方から、よく聞く言葉です。ただ、お話を伺っていると、実際には「お金が足りない」ことよりも、「何が起きるのか分からない」ことへの不安が大きい場合があります。見えないことが、不安を大きくする例えば、来月の支払いはいくらあるのか入金はいつになるのか手元資金はどこまで持つのかこれらが曖昧なままだと、「何となく不安」という状態が続きます。すると、本来は冷静に判断できることまで、焦って決めてしまうことがあります。「お金がない」と「見えていない」は違う資金繰りの相談では、「もう厳しいかもしれません」というお話を伺うことがあります。ですが、数字を整理してみると、「今すぐ資金が足りなくなるわけではない」というケースも少なくありません。逆に、余裕があると思っていたのに、数か月後に大きな支払いが重なっていることに気づく場合もあります。つまり、問題は「お金の量」ではなく、お金の流れが見えているかどうかということなのです。見える化すると、判断が変わる資金の流れを整理すると、今は様子を見ても大丈夫この支出は先送りできる早めに動いた方がいいといった判断がしやすくなります。不安が完全になくなるわけではありません。ですが、「何に不安を感じているのか」が分かるだけでも、気持ちはずいぶん変わります。ただ、「見える化」が意外と難しいここで多くの方が立ち止まります。資金繰りを見える化しようと思っても、何から整理すればいいのか分からない表を作っても続かない数字は並べたけれど、どう判断すればいいか分からないという状態になることがあります。見える化は、表を作ることが目的ではありません。経営
0
カバー画像

資金繰りの改善と行政書士

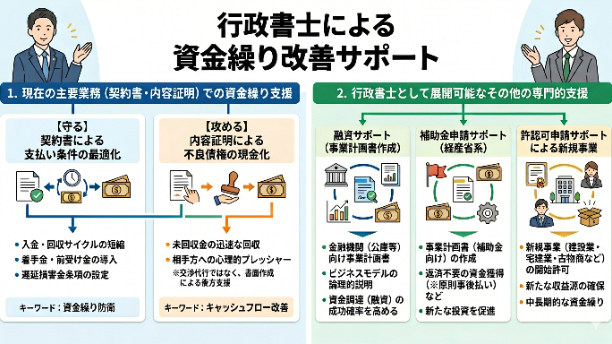
1. 現在の業務(契約書・内容証明)でできる資金繰り支援すでに提供されているサービスは、見方を変えれば立派な「資金繰り防衛・改善サポート」です。 ① 契約書による「支払い条件」の最適化 資金繰り悪化の最大の原因は「入金が遅く、支払いが早い」ことです。契約書を作成・チェックする際、以下のような提案をすることで資金繰り改善に貢献できます。 回収サイクルの短縮「月末締め・翌々月末払い」を「翌月末払い」に変更する交渉の余地がないか確認する。 前受け金・着手金の導入全額後払いではなく、契約時に一部を着手金として受領する条項を入れる。 遅延損害金条項の設定:支払いの遅れに対する心理的ハードルを上げ、確実な回収を促す。 ② 内容証明郵便による「不良債権(未回収金)の現金化」 売掛金の未回収は、そのまま資金繰りのショート(黒字倒産)につながります。 迅速な回収アクション支払いが滞っている取引先に対し、行政書士名義(または本人名義の代書)で内容証明を送付することは、最も直接的なキャッシュフロー改善策です。 弁護士法(72条)への配慮相手方との交渉の代理はできないため、「あくまで書面作成による後方支援であること」を明示しつつ、早期にプレッシャーをかける手段として訴求できます。 2. 行政書士として展開可能な「その他の資金繰り支援」もし今後、サービスメニューを広げるお考えがあれば、以下の業務も資金繰り改善に直結します。 ① 融資サポート(事業計画書の作成) 日本政策金融公庫や信用保証協会付き融資など、金融機関から資金を引っ張るための「創業計画書」や「事業計画書」の作成代行です。 数字の羅列(税理士の
0
カバー画像

【保存版】銀行は「仕入先」である。金利交渉の5つのルール

こんにちは、元銀行員の経理部長です。 今回は銀行との金利交渉についての記事を書いていきます! 1. 金利は「言い値」で払うものだと思っていませんか? 「銀行からお金を貸してもらっているから、金利を下げるなんて言い出しにくい…」 「うちは小さな会社だから、銀行員の提示に従うしかない…」 元銀行員の私から言わせれば、その「申し訳ない」という心理的ハードルこそが、会社のキャッシュを奪う最大の要因です。 銀行にとっての金利は、あなたにとっての「材料の仕入れ価格」と同じです。 パン屋が小麦粉の価格を交渉し、メーカーが鋼材の価格を交渉するように、経営者が金利を交渉するのは当然の権利です。 この記事を読み終える頃には、銀行との「上下関係」は「対等なビジネスパートナー」へと変わります。金利0.3%の差が、数年後には数百万円、数千万円のキャッシュフローの差を生む現実を認識しましょう。 2. 銀行と中小企業は「対等なビジネスパートナー」です 銀行は慈善事業でお金を貸しているわけではありません。融資によって「金利」という収益を得る企業です。 銀行にとって融資は「商品の販売」であり、あなたは「大切なお客さま」なのです。 「銀行員はエリートだから」と気後れする必要はありません。ずば抜けたエリートはたまにいますが、ほとんどは普通のサラリーマン。 金利交渉は通常の商取引と同じと思ってください。 銀行がリスクを取って貸し出すのは、あなたの会社に「利息を払う能力がある」と判断したからです。過度な遠慮は、相手のビジネスチャンスを狭めることにもなりかねません。 3. 会社が唯一変えられるものは何か? 銀行が提示する
0
カバー画像

「こんな状態で相談していいのかな…」と思った時に相談して欲しい話

「まだ相談するほどではないかもしれない」資金繰りや事業計画のご相談をしていると、そうお話される方がいます。例えば、・数字がまだ整理できていない・資金繰り表が途中までしか作れていない・何から話せばいいか分からない・こんな内容で相談していいのか不安というケースです。ただ実際には、“整理できていないからこそ相談する”ということも少なくありません。■ 「ちゃんと準備してから…」と思いやすい特に真面目な方ほど、「まず自分で整理しないと」と考えやすい印象があります。もちろん、現状をきちんと整理されている方が、改善の話は進めやすいです。ただ、実際には、・何が問題なのか分からない・どこを見ればいいのか迷っている・数字はあるけど不安が消えないという段階で止まってしまうこともあります。■ 最初から完璧でなくても大丈夫です資金繰りや事業計画は、最初から完璧な資料が必要というより、「現状を把握し、整理しようとしているか」が大切になることがあります。例えば、・最近資金が減るスピードが早い・支払いが重なる月が不安・銀行にどう説明すればいいか分からないそんな状態から整理が始まるケースもあります。■ 「話しながら整理する」ことも多いです実際には、「何を相談すればいいか分からない」状態から始まることも珍しくありません。話していく中で、・どこが不安なのか・どこを確認すべきか・今後何を見ればいいかが少しずつ見えてくることもあります。■ 最後に資金繰りや事業計画は、「問題が大きくなってから」より、「少し気になり始めた段階」の方が話を進めやすいこともあります。もし、・こんな内容で相談していいのかな・まだ整理できていない
0
カバー画像

資金繰り表は「完璧」に作らなくて大丈夫です

「資金繰り表を作った方が良いとは思うけど、難しそうで手が止まっている」そんなご相談をいただくことがあります。実際、最初から完璧に作ろうとしてしまい、途中で止まってしまうケースは少なくありません。ですが、資金繰り表は最初から細かく完璧に作る必要はありません。むしろ、最初はシンプルな形から始めた方が続きやすいです。■ 最初は大きく整理するだけでも十分です例えば、【入ってくるお金】・売上入金【出ていくお金】・仕入代金の支払い・人件費・家賃・借入返済まずはこの程度からでも十分スタートできます。最初から細かい勘定科目や複雑な計算を入れる必要はありません。■ 一番大切なのは「続けること」資金繰り表で重要なのは、「完璧な表を作ること」より、「継続して確認できること」です。実際には、・更新されていない細かい表より、・毎月見直しているシンプルな表の方が役立つことも多くあります。■ よくある不安特に多いのが、「これで合っているのか分からない」という不安です。一人で作っていると、・どこまで作れば良いのか・何を見れば良いのか・この見方で合っているのか迷いやすいと思います。■ 最後に資金繰り表は、最初から完璧でなくても大丈夫です。まずは「お金の流れを見えるようにする」だけでも、大きな意味があります。もし、・作り始めたけど止まってしまった・これで合っているのか不安・一度整理したいという場合は、一緒に整理しながら進めることも可能です。お気軽にご相談ください。
0
カバー画像

第22回 売上予測を“なんとなく”で置いてしまうと起きること

創業計画を作るとき、多くの方が悩むのが「売上予測」です。・月にどれくらい売れるのか・どのくらいのお客様が来るのか・いつ頃から軌道に乗るのか正直なところ、これを正確に当てることはほとんど不可能です。そのため、「とりあえずこのくらいかな」と、なんとなく数字を置いてしまうことがあります。実は、この“なんとなく”が後から思わぬ影響を生むことがあります。売上予測は、未来を当てるためではないまず大前提として、売上予測は「未来を当てるためのもの」ではありません。むしろ、・どれくらい売上が必要なのか・どこまで資金が持つのか・いつ頃が山場になりそうかこうした見通しを持つためのものです。予測が外れること自体は問題ではありません。問題になるのは、前提が曖昧なまま数字を置いてしまうことです。“なんとなく”の数字は、判断を鈍らせる売上をなんとなく置いてしまうと、・本当に必要な売上が分からない・どのタイミングが危ないのか見えない・判断の基準が持てないという状態になります。すると、・まだ大丈夫なのか・もう手を打つべきなのかの判断が、感覚頼りになってしまいます。資金繰りは、売上予測とつながっています創業初期の資金繰りは、売上の立ち上がり方に大きく影響されます。もし売上が想定より遅れた場合、・手元資金はどこまで持つのか・いつが一番厳しいのかが見えていないと、不安は大きくなります。逆に、ざっくりでも構いません。売上の立ち上がりを想定しておくだけで、資金の流れはかなり見えやすくなります。完璧である必要はありません売上予測は、完璧な数字である必要はありません。むしろ、・なぜその数字なのか・どんな前提で考えたのかが言葉
0
カバー画像

米国株投資で知っておきたい為替変動リスク

「米国株に興味はあるけれど、為替リスクってどう考えたらいいの?」  そんな疑問を持つ方は多いはずです。特に、日本円の価値が少しずつ不安定になりつつある今、投資を始めるなら通貨の影響も考慮することが大切です。そこで、米国株が持つ魅力やリスク分散のポイントについて、一緒に学んでみましょう!株式投資歴8年の経験から、為替リスクとそのリスク分散の重要性を実感しています。この記事では、米国株投資がもたらすリスクとメリットを初心者の方にもわかりやすく解説します。投資を始める際のヒントになれば幸いです!米国株投資のメリットと為替変動リスク:初心者でもわかるリスク分散のポイント米国株投資をおすすめする理由米国株への投資には「為替変動リスク」が伴いますが、これはむしろ日本円の価値低下を見据えたリスク分散策としても有効です。現在、日本経済は緩やかな成長を維持していますが、長期的に見ると通貨の価値が弱まるリスクがあります。そのため、経済力の高い米国の株式に投資することで、初心者でも資産の価値を保つための手段として活用できるのです。日本の通貨リスクと米国株投資が持つ優位性日本円の将来的な価値は、経済成長の鈍化に伴い減少する可能性が指摘されています。先進国でありながら経済成長がやや停滞気味の日本に対し、米国は引き続き強い経済基盤と高い通貨価値を維持しているため、ドル建て資産である米国株は安定性を期待できます。これにより、日本円の弱体化による資産価値の低下リスクを抑えることができるのが大きなメリットです。為替の変動が資産価値に与える影響具体的な例を挙げると、例えば1ドル100円のときに購入した米国株が、円
0
カバー画像

資金繰り表(月次)の作成の仕方

資金繰り表の中で、過去は「実績」、将来は「計画」として表示します。資金繰り表(計画)部分は、実績と違い会計データから作ることはできません。資金繰り表(計画)を作るためには、以前にもお伝えしている通り月次損益計算書(計画)が必要となり、その計画データをもとに作成していきます。その大まかな作業項目は以下のようになります。・売上高より実際の回収期間を考慮し、資金繰り(計画)に転記・売上以外の収益より、実際の入金を考慮し、資金繰り表(計画)へ転記・仕入代金・材料費・外注費より、支払期間を考慮し、支払い予定を資金繰り表(計画)に転記・人件費支払い予定を資金繰り表(計画)に転記する。 ・その他経費支払い予定を資金繰り表(計画)に転記する。 ・法人税等の支払い予定を資金繰り表(計画)に転記する。 (ここからはP/Lだけでなく、B/S観点も含めて計画情報が必要です。)・設備売却の入金予定・設備購入の支払い予定定を資金繰り表(計画)に計上する。 ・借入れ・返済予定、利息支払い、定期預金・定期積金の預け入れ・解約予定を資金繰り表(予定表)に計上する。P/L(計画)より数値引用するときに注意が必要な点は、消費税の取り扱いです。消費税は、基本的に損益には影響しないため、税抜き表記になっていますが、資金繰り表上は、消費税込みのお金の流れを表すため、税込みとなる点に注意ください。上記、非常にあっさりと各項目について、P/L(計画)から資金繰り表(計画)に転記すると記載しました。ただ、実際には各項目の方法論や留意点などがありますため、次回でもう少し詳細に記載していければと思います。
0
カバー画像

『訪問看護ステーション新規開設で注意すること』

おはようございます。本日は『訪問看護ステーション新規開設で注意すること』について私見ではありますが、経営的観点を含めてお話できればと思います。今回は訪問看護ステーションの新規開設時の注意点ですが、訪問看護ステーションに関わらず、すべての事業、ビジネスに共通する大切なことは、結論として”資金繰り”です。何をいまさら・・・と分かっている方もいらっしゃると思いますが、実は非常に大事なことなのです。以前、私は当ブログにおいてお金も大事だが、想いが大切だ!と言い放ったことがあります。それも当然大事なことなのですが、やはり先立つものは・・・ということで資本主義の世の中で生き抜くには、資金というのは本当に大切なのです。訪問看護ステーションを新規で開設する場合のほとんどは、病棟で働いていた病院の看護部長、看護副部長、あるいは訪問看護ステーションで働いた経験のある看護師が、新たな門出として地域医療、地域介護を良くするために経営を始めます。つまり、誰でもみんな”初めての経営者”なのです。これまでは、雇用されている立場として、そして専門職として自分の給与と生活、患者や利用者へ視点を合わせればよかったのですが・・・経営者としてデビューすると、先立つものの重要性が本当によく分かるのです。訪問看護ステーションを新規で立ち上げる場合は、最初に500万円から1000万円を政策金融公庫から融資を受けることができます。概ね1000万円は可能です。最も注意すべきなのは、新規立ち上げ時に融資されるこの1000万の使い道なのです。ここが最も重要です。なぜなら、訪問看護ステーションの集客は思ったよりも苦戦することが多いか
0
カバー画像

中小企業経営のための情報発信ブログ80:中小企業が生き残りをかけてやるべきこと

今日もブログをご覧いただきありがとうございます。さて、今日は「中小企業が生き残りをかけてやるべきこと」について書いていきます。昨年10月に緊急事態宣言が解除され、行動制限も緩和されました。しかし新たな変異株オミクロン株が発見され、日本でも市中感染が急激に広がり、今後の見通しは立っていません。新型コロナウイルスは中小企業がコントロールできるものではないので、可能な限り感染防止対策を行いつつ、生き残りをかけてやるべきこと、できることに取り組むしかありません。中小企業がやるべきこと・できることは、「新型コロナのコントロール」ではなく「自社のコントロール」です。1.新型コロナに伴う金融支援  これまで、多くの中小企業が赤字幅が拡大するも、新型コロナ特別融資、補助金、助成金等でどうにか資金繰り破綻を回避してきました。しかし、中小企業の経営が苦しい状況にあることに変わりはありません。 新型コロナの新規融資は減少傾向にあり、金融機関も新規融資に比べ追加融資については消極的です。しかし、一方で返済猶予の延長には応じてくれるようです。  中小企業にとっての生命線は資金繰りです。あらゆる方法で、資金繰り確保の行動をとることです。 2.「企業としての強み」を徹底的に伸ばす  先日も自社の強みが重要であることは指摘しました。再びSWOT分析です。SWOT分析は、自社の強み(Strength)、弱み(Weakness)、機会(Opportunity)、脅威(Threat)の4つを軸に事業評価や目的達成のための戦略を練るツールです。SWOT分析では、内部環境と外部環境の両面から自社の状況を判断します。内部
0
カバー画像

【FP1級が解説】信用保証制度見直し 中小企業への融資はどう変わる?

中小企業 融資金と未来:信用保証制度「10億円・50%保証」で何が変わるのか?元金融機関の融資担当者、そして現在はFP1級として個人事業主や中小企業経営者様のご相談に乗っていると、事業の「お金の流れ」がいかに繊細であるかを日々痛感します。というのも、ご相談のお客様には中小企業の社長さんもいらっしゃいます。決算書や合計残高試算表なども見せていただき、資金的なご相談を受けることも多いです。資金ショートが来そうなポイントでメインバンクへの借入をご提案することもあります。黒字であっても回収時期のズレひとつで資金ショートを起こすのがビジネスの怖さです。だからこそ、資金が減る時期にメインバンク等から事前に借り入れ、回収後に返済してトータルで黒字を維持する財務管理が欠かせません。しかし今、中小企業の資金調達環境を大きく揺るがす「信用保証制度の大改革」が動き出そうとしています。<【解説】そもそも「信用保証協会」ってどんな組織?>今回の制度改正のインパクトを理解するうえで欠かせないのが「信用保証協会(しんようほしょうきょうかい)」の存在です。信用保証協会を一言でいうと、「中小企業や個人事業主が銀行からお金を借りるとき、公的な『連帯保証人』になってくれる機関」です。実績や担保が少ない中小企業が単独で銀行から融資を受けるのは簡単ではありません。そこで信用保証協会がバックアップに入ることで、銀行が安心して資金を貸し出せる仕組み(信用保証制度)が作られています。信用保証制度の見直し:「10億円・保証50%」の真実経済産業省・中小企業庁が検討を進める新たな信用保証枠のポイントは以下の2点です。〇保証上限枠
0
カバー画像

銀行から試算表と資金繰り表を求められたら——役割を分ける4つの確認

「銀行から、直近の試算表と今後の資金繰り表を提出してくださいと言われた」このとき、試算表の数字をそのまま資金繰り表へ写しても、銀行が確認したい将来の返済余力や資金不足の時期は説明できません。利益と現金は、売掛金の回収時期、仕入や経費の支払時期、設備投資、借入と返済などによって動き方が異なるためです。試算表は経営成績と財政状態を確認する資料、資金繰り表は現金の出入りと将来残高を確認する資料です。今回は、二つの資料をつなぐための4つの確認を整理します。1.試算表の対象期間と確定状況を確認する最初に、試算表が何月まで確定しているかを確認します。売上や仕入が未計上のまま、減価償却や税金の見込みも反映されていない月次試算表では、資金繰りの出発点も不安定になります。試算表では、売上高、売上総利益、営業利益、売掛金、買掛金、借入金などを確認します。ただし、試算表上の現預金と通帳残高が必ずしも一致するとは限りません。未記帳の引落し、入金処理、口座間振替などが残っていないかも確認します。銀行へ提出する前に、「何月まで確定している資料か」「暫定値が含まれるか」を説明できる状態にしておくことが大切です。2.売上と費用を実際の入出金月へ置き換える次に、試算表の売上を売掛金の回収予定月へ、仕入や外注費などを実際の支払予定月へ置き換えます。たとえば、月次利益が100万円でも、売掛金が前月より180万円増え、借入元金を30万円返済した場合、ほかの条件を考えない単純な例では、現金への影響は100万円-180万円-30万円=マイナス110万円です。黒字でも現金が減ることがあるのは、この時間差と損益外の支出がある
0
カバー画像

資金繰り予測が外れたとき——毎月見直したい4つの差異

「資金繰り表を作ったのに、月末の預金残高が予測と合わない」このようなとき、表を作り直すだけでは原因が残ります。大切なのは、予測と実績の差を分解し、次月以降の前提へ反映することです。資金繰り表は、一度作って終わる資料ではありません。予定と実績を並べることで、現金収支の傾向や問題点をつかみ、将来の残高予測を修正するための管理表です。今回は、資金繰り予測が外れたときに毎月確認したい4つの差異を整理します。1.期首残高の差異最初に確認するのは、当月の期首残高です。前月の予測上の月末残高と、実際の預金残高が一致していなければ、その後の計算もすべてずれます。預金口座が複数ある場合は、口座ごとの残高を合計します。手元現金を含めるルールなら、毎月同じ範囲で集計します。未記帳の振込、カード引落し、借入返済、口座間振替を二重計上していないかも確認します。まず「前月から持ち越した差」と「当月に発生した差」を分けることで、原因を追いやすくなります。2.入金の差異次に、予定していた入金と実際の入金を取引先別に比べます。ここでは、金額の差と時期の差を分けることが重要です。たとえば、売掛金80万円が未回収でも、翌月に入金予定が確認できていれば、売上消失ではなく入金時期のずれです。一方、値引き、返品、請求漏れなどによる減額は、金額そのものを修正する必要があります。入金差異は「未請求」「請求済み・未入金」「入金予定日の変更」「売上金額の変更」に分けると、営業担当者とも共有しやすくなります。3.支払いの差異支払いは、仕入や外注費だけでなく、給与、社会保険、税金、家賃、カード決済、設備購入などを確認します。予測より
0
カバー画像

資金繰り表を作る前にそろえる5つの資料

資金繰り表を作ろうとしても、必要な数字が社内の複数の場所に分かれており、なかなか作業を始められないことがあります。通帳には過去の入出金が記録されていますが、今後の売上入金や支払いの予定までは分かりません。一方、会計データには売上や費用が記録されていても、実際に現金が動く日とは一致しない場合があります。そのため、資金繰り表は表計算ソフトを開く前の資料収集が重要です。この記事では、中小企業やスタートアップが資金繰り表を作る前にそろえたい資料と、整理の手順を解説します。資料収集の目的資金繰り表では、実際の預金残高を起点に、今後の入金と支払いを時系列で並べます。利益を確認する損益管理とは異なり、現金がいつ入り、いつ出ていくかを把握するための資料です。準備資料が不足していると、入金予定の重複、支払いの計上漏れ、借入返済の反映漏れなどが起きやすくなります。先に根拠資料を集め、対象期間と基準日をそろえることで、数字を更新しやすくなり、金融機関へ説明するときにも根拠を追いやすくなります。預金残高を起点に、今後の入金、支払い、返済、一時的な支出の根拠をそろえます。最初にそろえる5つの資料1. 預金残高と取引明細まず、事業で使用しているすべての預金口座について、同じ基準日時点の残高を確認します。通帳、インターネットバンキングの明細、会計ソフトへ連携した取引データなどが根拠になります。複数口座がある場合は、一部の口座だけで作り始めないことが大切です。口座間の資金移動を入金や支払いとして二重に数えないよう、振替として区別します。2. 売上と入金予定請求書、売掛金の一覧、販売管理データ、契約書などから、
0
カバー画像

人を採用する前に確認したい——人件費を資金繰りへ落とす3ステップ

「受注が増えてきたので、そろそろ人を採用したい」。成長のために採用は重要ですが、売上目標だけで人数を決めると、入社後に資金繰りが苦しくなることがあります。採用には給与だけでなく、会社負担の社会保険料等、採用費、PCやソフトウェア、教育にかかる費用も伴うからです。さらに、売上への貢献が始まる前から支払いは発生します。この記事では、採用計画を今後12か月の資金繰りへ落とし込む手順を3段階で整理します。採用人数は売上目標だけで決めない「売上を伸ばすために3人必要」という考え方だけでは、採用可能かどうかを判断できません。確認したいのは、採用後も事業を続けるための現金を確保できるかです。損益計算書では年間の人件費を見ますが、資金繰りでは、いつから、いくらの支払いが始まるかを月ごとに見ます。採用前に支払う紹介料や求人広告費、入社月から増える給与や周辺費用、売上に貢献するまでの期間を同じ時間軸に並べることが大切です。人件費を資金繰りへ落とす3ステップ1.給与以外を含む総コストを出す最初に、採用1人あたりの費用を「一時費用」と「毎月費用」に分けます。一時費用には、求人広告や紹介料、PC・備品、初期研修などがあります。毎月費用には、給与、会社負担の社会保険料等、通勤費、利用するソフトウェアや座席などを含めます。正確な金額は雇用条件や会社によって異なります。まずは給与だけで判断せず、会社から実際に出ていくお金を項目ごとに洗い出します。2.支払いが始まる月を置く次に、それぞれの費用が発生する月を確認します。採用費は入社前、PC購入は入社直前、給与や周辺費用は入社後というように、支払時期は同じではあり
0
カバー画像

第32回 固定費を見直す前に、必ず整理しておきたいこと

資金繰りが気になり始めると、「まずは固定費を削減しよう」と考える方は少なくありません。確かに、家賃通信費サブスクリプション広告費システム利用料などの固定費は、一度削減できれば効果が続きます。そのため、経営改善の第一歩として考えやすい項目です。ですが、私は固定費を削る前に、必ず整理しておきたいことがあると思っています。本当に問題は固定費なのでしょうか?資金繰りが苦しくなると、どうしても支出に目が向きます。ですが実際には、売上の減少入金の遅れ一時的な設備投資季節的な売上変動など、原因はさまざまです。ここを整理しないまま固定費削減を始めると、本来見るべき問題を見落としてしまうことがあります。固定費は「悪者」とは限らない固定費という言葉を聞くと、削減対象として考えられがちです。ですが、事業を支えている固定費もあります。例えば、ホームページ運営費顧客管理システム会計ソフト広告費業務効率化ツールなどです。毎月お金は出ていきます。しかし、その支出によって問い合わせが増えている作業時間が短縮されているミスや手戻りが減っているのであれば、単純に「削れば良い」とは言えません。削った結果、売上や効率が落ちることもある実際に、固定費削減によって苦しくなるケースもあります。例えば、広告費を止めたことで、数か月後に問い合わせが大幅に減った。システム利用料を削ったことで、手作業が増え、業務負荷が高まった。ホームページ更新をやめたことで、新規顧客との接点が減った。こうしたケースです。支出は減った。しかし、売上や生産性も下がった。これでは本来の目的から離れてしまいます。本当に見るべきなのは「費用対効果」固定費を
0
カバー画像

「まだ相談するほどではない」と感じている方へ|資金繰りの不安の正体

「まだ大丈夫だと思うけど、少し不安がある」「相談するほどではない気がする」資金繰りについて、このように感じたことはないでしょうか。実際にご相談いただく中でも、最初は同じように感じていたという方は少なくありません。■不安の正体この“なんとなくの不安”は、多くの場合、・このままで資金は持つのか・どこで資金が不足する可能性があるのか・何を優先すべきかが整理できていない状態から生まれています。■問題が大きくなる前の段階重要なのは、この不安を感じている時点では、まだ大きな問題になっていないケースが多いということです。むしろ、ここで整理できるかどうかが、その後の状態を大きく左右します。■実務で感じること融資審査の現場でも、「もう少し早い段階で整理できていれば」と感じるケースは少なくありませんでした。一方で、まだ余裕がある段階で状況を整理できている会社は、その後の対応もスムーズに進む傾向があります。■相談のタイミング資金繰りの相談は、「問題が起きてから」ではなく、「少し不安を感じたタイミング」が最も適しています。■最後に「まだ相談するほどではない」と感じている状態こそ、実は一度整理しておく価値があるタイミングです。大きなことをする必要はありません。状況を言葉にして整理するだけでも、見え方は大きく変わります。資金繰り表はあるが判断に迷っている方や、このままで大丈夫か分からないと感じている方は、短時間で状況を整理することも可能です。
0
カバー画像

第26回 「今月はなんとかなる」が続くと危ない理由

「今月は、なんとか回りそうです」資金繰りのご相談を受けていると、この言葉をよく耳にします。もちろん、今月を乗り切ることは大切です。ただ、「今月はなんとかなる」が何か月も続いている状態は、少し注意が必要かもしれません。“なんとかなる”は、悪いことではないまず大前提として、「なんとかなるように頑張る」こと自体は悪くありません。入金を待つ支払いを調整する経費を抑える売上を増やすために動く経営では、こうした工夫が必要な場面もあります。問題なのは、毎月“その場しのぎ”になってしまうことです。判断が「今月」だけになる怖さ資金繰りが苦しくなると、どうしても視点が短くなります。今月の支払いをどうするか来週の入金までどう持たせるか今回だけ、どうにか乗り切れないかもちろん、それ自体は必要な判断です。ですが、“今月だけ”を見る状態が続くと、来月の支払い税金や賞与借入返済季節要因による売上の波といった、少し先の問題が見えなくなっていきます。「なんとかなる」が続くと、感覚が麻痺する最初は不安だった状態でも、毎月なんとか乗り切れてしまうと、まだ大丈夫だろう来月も同じように回るだろうもう少し様子を見ようという感覚になりやすくなります。ですが、資金繰りは“急に悪くなる”ことがあります。大きな支払いが重なる売上が想定より落ちる入金が遅れる税金や更新費用が重なるこうした出来事は、突然起きるものではなく、実は前から予兆が出ていることも少なくありません。「なんとかなる」の前に、整理する今月を乗り切ることは大切です。ただ、手元資金はいくらあるのか来月・再来月に何があるのかどこが山場になりそうかを見えていないまま、“なん
0
カバー画像

第21回 資金繰りの不安は、社長一人で抱えなくていい

資金繰りの話になると、多くの経営者の方がこう言います。「これは自分が背負うしかないことだから」「家族や周りに迷惑や不安をかけたくないから」確かに、最終的な判断は経営者の役目です。誰かに代わってもらえるものではありません。また、現在のキャッシュの状況は、会社の体力を示すものでもあるので、なかなか開示をためらうのもすごくよく分かります。ですが――一人で抱え込む必要まではありません。資金繰りは、見えない不安を生みやすい資金繰りの怖さは、お金そのものよりも、“見通しが分からないこと”にあります。・来月は大丈夫だろうか・このまま続けていいのか・判断を間違えていないかこうした不安は、一人で考えているとどんどん膨らんでいきます。誰にも見せられない数字資金繰りの数字は、先に申したように・従業員にも・取引先にも・家族にもなかなか簡単には見せられないものです。だからこそ、社長一人の頭の中だけで回り続ける状態になりやすい。これは、多くの経営者が経験していることです。整理されるだけで、不安の質は変わる資金繰りの不安は、「問題の大きさ」よりも、整理されていないことから生まれる場合が少なくありません。・手元資金はいくらか・支払いはいつか・入金はいつかこれを紙の上に並べるだけでも、漠然とした不安が“扱える問題”に変わります。経営者には、壁打ち相手が必要です経営の判断は、最終的には一人で行うものです。ただ、考えを整理する相手がいるだけで、・見落としに気づく・判断が冷静になる・不安が言語化できるこうした変化が起こります。資金繰りの整理は、必ずしも難しい計算が必要なわけではありません。むしろ、一緒に状況を見直す時
0
カバー画像

第18回 資金繰りが不安なとき、最初に見るべき数字は3つだけ

資金繰りが不安になるとき、多くの方はこう感じます。・何から確認すればいいのか分からない・決算書を見るべき?・売上を増やすことを考えるべき?数字が並ぶと、それだけで気持ちが重くなります。ですが、最初から難しい資料を見る必要はありません。まず見るべき数字は、たった3つだけです。① 今、手元にいくらあるかまず最初に確認したいのは、「今すぐ使えるお金がいくらあるか」です。・普通預金の残高・すぐ引き出せる資金これがスタート地点です。決算書よりも、将来の売上予測よりも、まずは「現在地」を知ることが大切です。② 今後1〜3か月で、いくら出ていくか次に見るのは、「近い将来に確実に出ていくお金」です。・家賃や人件費などの固定費・仕入れや外注費・税金や社会保険料・借入返済ポイントは、「理想」ではなく「確実に出る金額」を出すことです。ここが見えると、・どれくらい持ちこたえられるのか・どのタイミングが山場かが見えてきます。③ いつ、いくら入ってくるか最後に見るのは、**「入金の予定」**です。・請求済みで入金待ちの売上・定期的な入金・ほぼ確実な受注予定ここで重要なのは、「見込み」と「確定」を分けること。楽観的に見積もりすぎると、見通しはすぐに崩れてしまいます。この3つが分かるだけで、不安の質が変わる資金繰りが不安なとき、多くの場合は「全体が見えていない」ことが原因です。ですが、・手元資金・近い将来の支出・入金予定この3つが整理されるだけで、・本当に危ないのか・少し余裕があるのか・どこで手を打つべきかが、見えてきます。売上の前に、流れを整える不安になると、「もっと売上を増やさないと」と考えがちです。です
0
カバー画像

第17回 資金繰りが苦しい=経営が失敗、ではありません

「最近、資金繰りが少し苦しくて…」そう口にするとき、多くの経営者の方はどこか申し訳なさそうな表情をされます。・自分の経営判断が悪かったのではないか・やり方を間違えたのではないか・向いていないのではないか資金繰りが厳しい、という言葉には、どこか「失敗」の響きがつきまといます。ですが、はっきり言えることがあります。資金繰りが苦しい=経営が失敗、ではありません。資金繰りは「構造」の問題資金繰りが不安定になる理由は、能力や努力不足とは限りません。・売上は立っているが、入金が遅い・仕入や外注費は先に支払う必要がある・設備投資や税金が重なる・想定外の支出が出るこうした「お金の流れの構造」によって、一時的に苦しくなることは、どんな規模の事業でも起こります。問題は、苦しいことそのものではなく、先の見通しが見えていないことです。一番つらいのは「見えない不安」資金繰りが苦しいときに本当にしんどいのは、・いくら足りないのか分からない・いつまで続くのか分からない・どこで底を打つのか分からないという“見えない状態”です。見通しが立たないと、・判断が先送りになる・必要以上に守りに入る・逆に無理な攻めをしてしまうといった極端な行動につながることもあります。創業者も、既存事業者も同じです創業間もない方であれば、・想定どおりに売上が伸びない・手元資金が減っていくスピードが怖い既に事業を続けている方であれば、・決算は黒字でも現金が少ない・来期の着地が読めない立場は違っても、悩みの本質は同じです。「見通しが持てないこと」が不安の正体です。苦しいときほど、感覚ではなく整理を資金繰りが苦しいと感じたとき、・とにかく売上
0
カバー画像

第7回 補助金・助成金、申請していい? ――「会社を疲れさせない」ための考え方を整理します

【このテーマから得られること】補助金・助成金を「もらうこと」が目的になってしまい、経営判断に迷っている方が、制度を“経営に活かす視点”を整理できる記事です。こんなことで悩んでいませんか?・補助金や助成金の話を聞くたびに、「本当に自社に必要なのか」分からなくなる・申請できる制度はあるけれど、経営にどう活かせばいいのかイメージできない・「もらえるならもらった方がいい」と言われる一方で、あとから負担が増えないか不安このブログでは、補助金・助成金を“申請するかどうか”以前に考えておきたい視点を、経営の実務目線から整理しています。補助金や助成金。 制度の仕組みをきちんと理解しようとすると、 「なんだか大変そう…」 「自分の会社に本当に必要?」 と感じてしまう方も多いかもしれません。 でも、あらためて考えてみてください。 設備を導入するにも ・新しい人材を採用するにも ・新しい事業を立ち上げるにも 資金があるかないかで、経営の選択肢は大きく変わります。 補助金や助成金は、 チャレンジに向かう中小企業にとっての 「後押し」になる存在なんです。 ■ 制度をうまく使えば、経営に追い風が吹く たとえば、こんなケースがあります。 ·補助金を活用して設備を導入 → 生産性が向上 ·助成金を活用して初めての正社員採用 → 社内に活気が戻る ·支援制度を通じて事業計画を作成 → 組織が同じ方向を向く つまり、制度はあくまで 「経営の未来を加速させるための“手段”」。 うまく使えば、 単なる資金以上の価値を生み出します。 ■ リスクを避け、チャンスに変える3つの視点 「でも、申請って面倒そうだし、 あとで
0
カバー画像

米大統領公約でビットコインの未来が変わる⁉ 投資家が知るべきポイント

今回は、トランプ氏が選挙で公約した「ビットコイン準備金」についてお話ししますね。なんと選挙戦中、トランプ氏はアメリカがビットコインを国家の準備金にするっていう、大胆なプランを提案してたんです。で、選挙後にはルミス氏がX(旧Twitter)で、その方針に変わりがないことを再確認。これ、投資家にとってはけっこうな話題ですよね。この記事では、そんなビットコイン準備金が実現する可能性と、もし実現したら私たちの投資にどんな影響があるかについて考えてみましょう。トランプ氏の「ビットコイン準備金」ってどういうこと?トランプ氏が提案してるビットコイン準備金っていうのは、アメリカの国家資産としてビットコインを取り入れようって話です。これ、どうしてそんなことを考えるのかっていうと、ドルの価値が不安定になったり、インフレのリスクが高まってるからなんですよね。ビットコインは発行量が限られてて、インフレ対策としての「デジタル金」として注目されてるんです。ルミス氏ってどんな人?ルミス氏は、米国上院議員で、デジタル資産に対して非常に積極的な姿勢を持つ政治家なんです。彼女は以前からビットコインなどの暗号資産に関心を寄せていて、アメリカ経済のデジタル化を推進する人物としても知られています。なので、彼女がトランプ氏のビットコイン準備金構想を支持していると、このプランも現実味を帯びてくるように感じませんか?特にビットコイン市場にとっては追い風になる可能性があるかもですね。ビットコインが本当に国家の資産になったらどうなるの?もし本当にアメリカがビットコインを国家資産にしちゃったら、そりゃあ世界中の金融システムに大きな
0
カバー画像

【2035年の未来予測】AI大革命の主役はこの3社!未来を動かすのは誰か?

2035年には、マイクロソフト、アマゾン、Nvidiaの3社が人工知能(AI)の分野で最も影響力のある企業として、世界のトップリーダーに君臨していることでしょう。これらの企業はすでに各分野で圧倒的な技術力と市場シェアを持っており、クラウドサービス、AIの統合、そして革新的な技術開発において市場をリードしています。マイクロソフトのAzureは、クラウドとAIを統合した斬新なサービスで企業のデジタルトランスフォーメーションを牽引しており、アマゾンのAWSはクラウドコンピューティング市場でトップの位置を保持しながら、AI技術を活用したサービスの提供を拡大しています。Nvidiaは、その高性能GPUがAIと高度なコンピューティングの要求を満たす中核技術として業界内で非常に高い評価を受けています。マイクロソフト: Microsoft Azureは、多岐にわたるクラウドベースのAIサービスを提供し、企業が大量のデータを効率的に処理し、より精度の高い意思決定を行えるようサポートしています。AIによる自動化と予測分析は、企業の運営コストを削減し、新たなビジネスチャンスを生み出しています。アマゾン: AWSは、AIを活用した機械学習サービスで市場をリードしています。これにより、顧客企業は製品の推薦システムや自動化されたカスタマーサービスなど、多様なアプリケーションを容易に開発できます。また、Amazon自身もAIを用いて、物流とフルフィルメントの効率化を図り、顧客満足度を大幅に向上させています。Nvidia: NvidiaのGPUは、AI研究と実用化の主要なドライバーです。高度な演算能力を要求さ
0
144 件中 1 - 60