私は、以前
「区分マンション投資は本当に儲かるのか?」
というテーマで長期収支シミュレーションを行いました。
その記事では、毎月の家賃収入だけを見ると資金繰りに余裕がなく、事業としての安定性には課題があることを解説しました。
しかし、
「それでも、実際に大きな利益を出した投資家は、たくさんいるのでは?」
と思われる方もいると思います。
そこで今回は、実際のモデルケースを使いながら、
この10〜15年の区分マンション投資の実態
についてお話したいと思います。
■ 今回のモデルケース
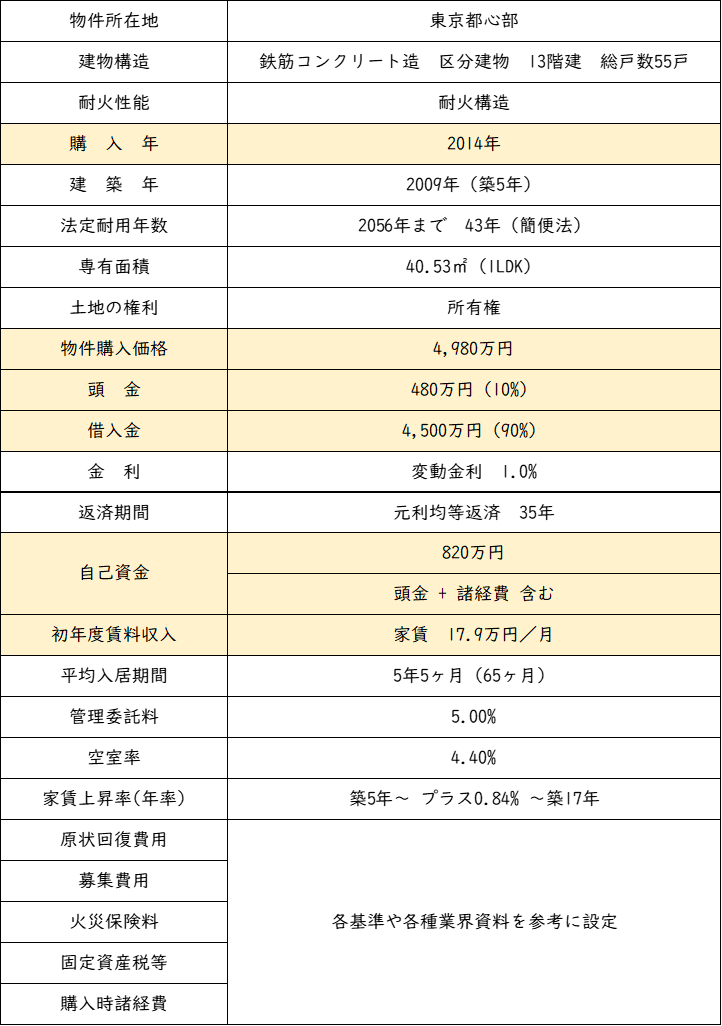
今回検証したのは、東京都心部にある1LDKの区分マンションです。
• 購入時:2014年
• 築年数:5年
• 保有期間:12年間
不動産投資としては、ごく一般的な条件の物件です。
まずは基本条件をご覧ください。
基本条件
■ 投資成績は驚くほど良かった
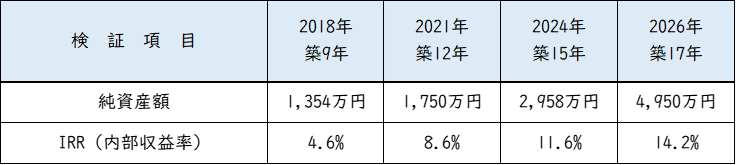
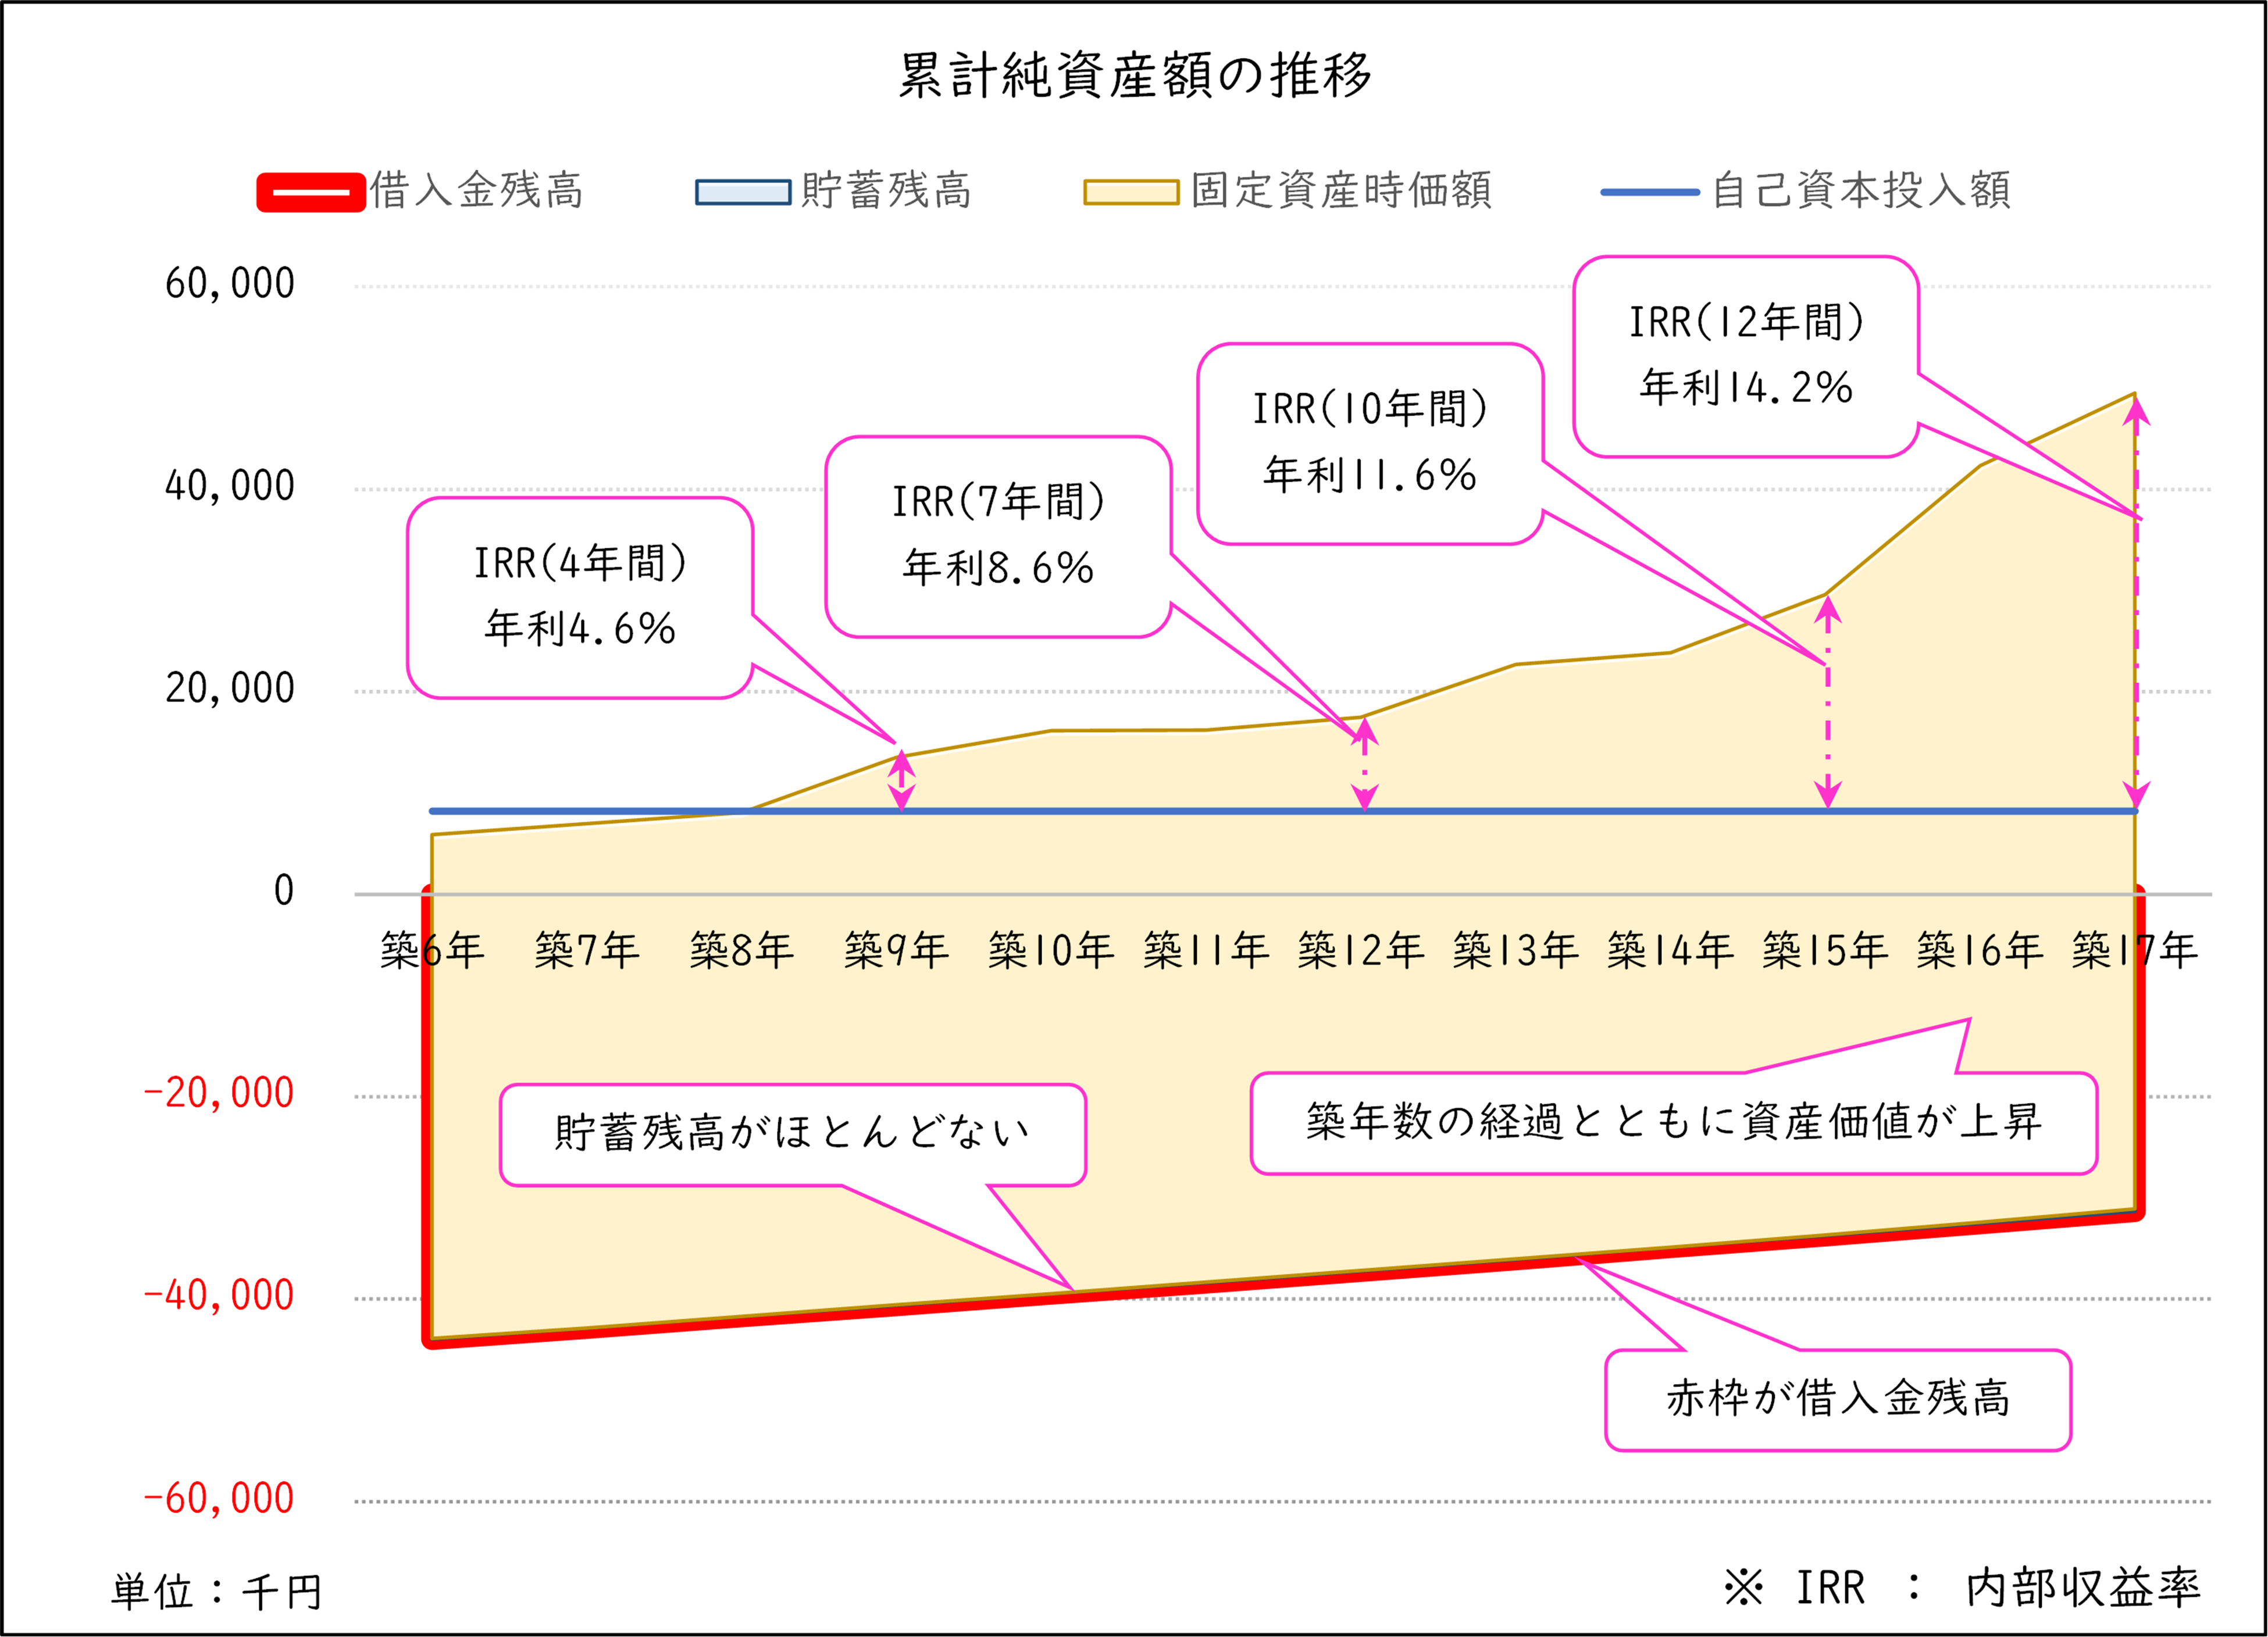
まず結論からお伝えすると、この物件の12年間のIRR(内部収益率)は、
年率14.2%
という非常に高い数字になりました。
金融商品でこの利回りを12年間継続することは簡単ではありません。
実際、この10〜15年間で不動産投資を行った方の中には、同じように大きな利益を得た方も多かったと思います。
ここだけを見ると、
「やはり区分マンション投資は成功だった」
と思えてしまいます。
しかし、本当にそうでしょうか。
■ 事業収支の中身を見ると違う景色が見える
投資の実態を知るために、今度は賃貸経営そのものの収支を見てみます。
IRR(内部収益率)の検証結果
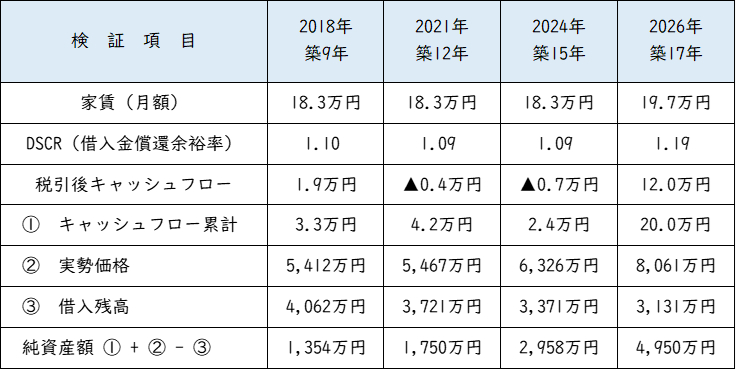
12年間の事業収支の結果
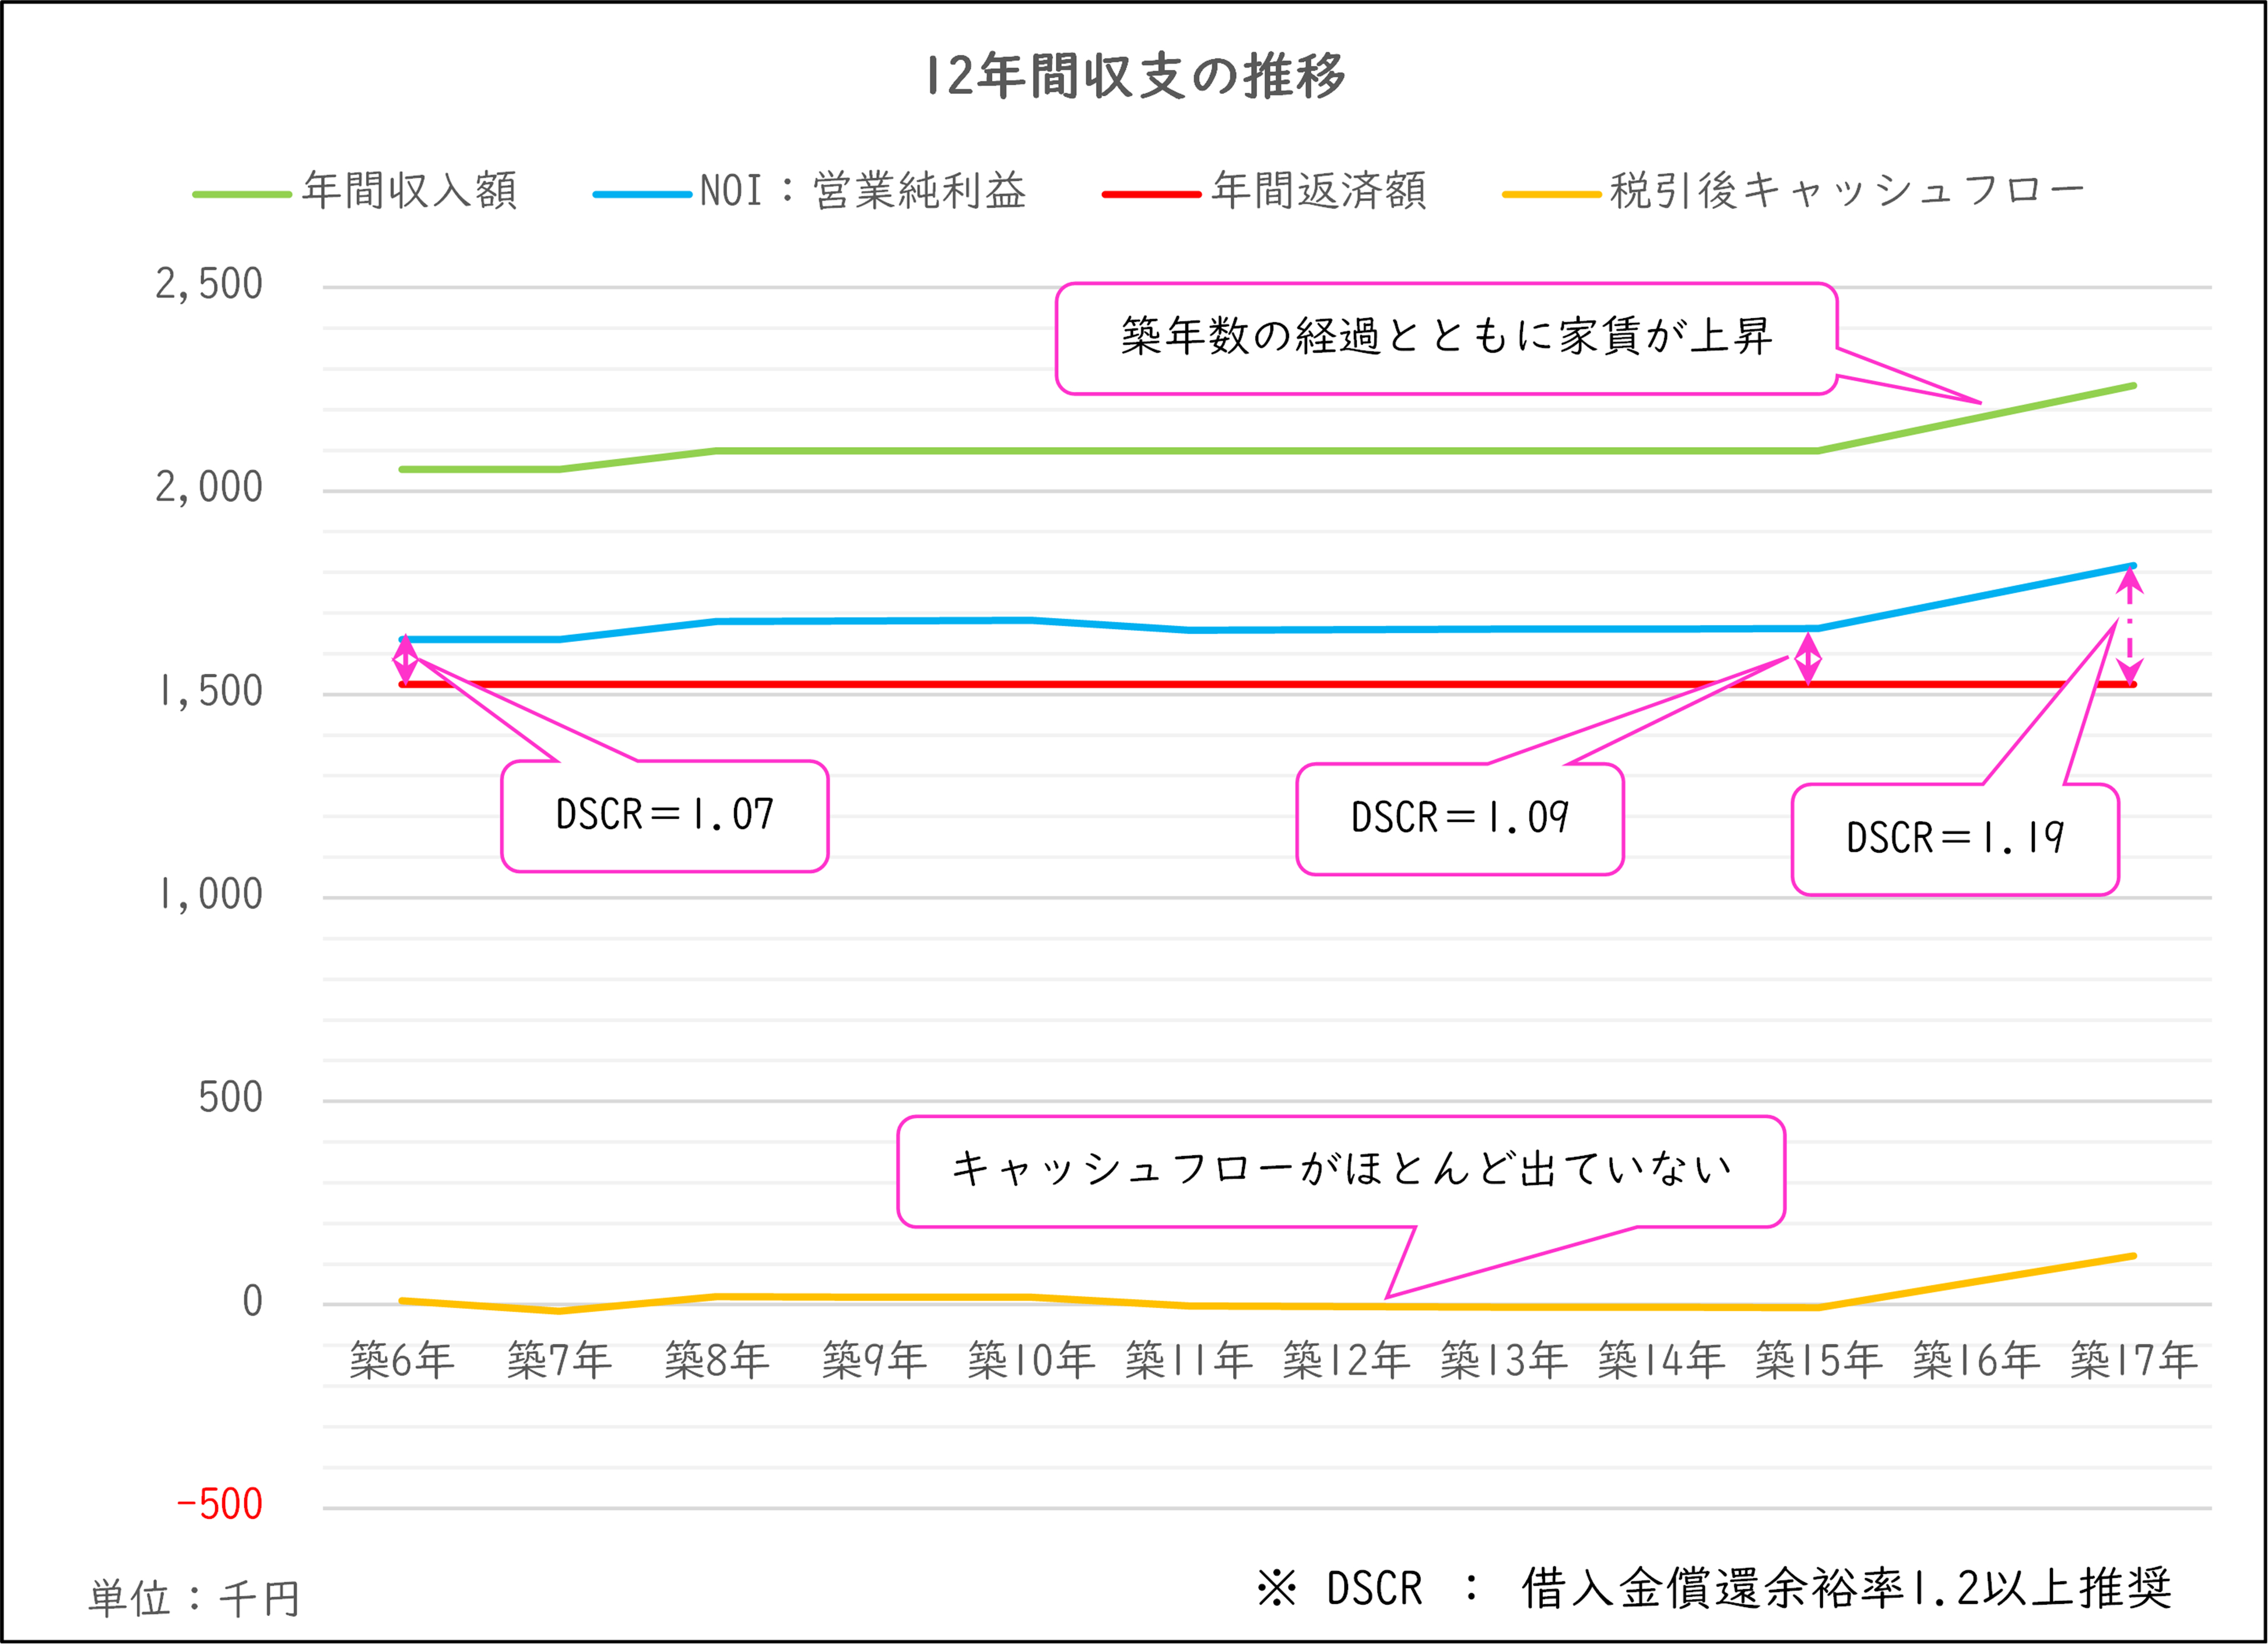
12年間の事業収支推移グラフ
このデータを見ると、いくつか気になる点があります。
まず、家賃が築年数の経過とともに上昇しています。
通常、賃貸不動産は築年数が経過すると家賃が下がる傾向があります。
それにもかかわらず家賃が上昇しているのは、当時の東京都心部の不動産市場が非常に強かったためです。
さらに注目すべきなのは、キャッシュフローです。
管理費、 修繕積立金、 固定資産税、 原状回復費、 ローン返済などを差し引くと、
12年間の累計キャッシュフローはわずか 20万円 でした。
つまり、
12年間ほぼ満室経営だったにもかかわらず、手元にほとんどお金が残っていないのです。
■ 実は「賃貸事業」で儲かっていたわけではない
ここで重要なポイントがあります。
この物件は、
賃貸経営そのもので利益を生み出していたわけではありません。
利益のほとんどは、別のところから生まれていました。
それが、
価格上昇です。
■ 本当の利益の源泉は物件価格の上昇だった
購入時の価格は
4,980万円
でした。
それが12年後には、
8,061万円
まで上昇しています。
純資産額の推移
グラフを見ると、
家賃収入による貯蓄残高はほとんど増えていない一方で、
不動産そのものの価値が大きく上昇していることが分かります。
つまり、
「賃貸事業で儲けた」のではなく…「値上がりで儲けた」
というのが実態です。
私はこれを
出口戦略依存型投資
と呼んでいます。
■ なぜこれほど価格が上がったのか
その背景には、
• 超低金利
• 金融緩和
• 投資マネーの流入
• 不動産価格の上昇
という時代環境がありました。
特に東京都心部では、
利回りが低下することで不動産価格が大きく上昇しました。
例えばNOIが年間400万円の場合、
• 利回り6% → 6,667万円
• 利回り5% → 8,000万円
• 利回り4% → 1億円
になります。
家賃収入は同じでも、投資家が許容する利回りが下がるだけで価格は大きく上昇するのです。
過去の成功事例の多くは、この恩恵を受けていました。
■ しかし、時代は変わり始めている
ここ数年で状況は少しずつ変化しています。
• 日銀のマイナス金利解除
• 長期金利の上昇
• 不動産投資ローン金利の上昇
• 融資審査の厳格化
といった変化が起きています。
また現場レベルでも、
• 売却期間が長くなった
• 買い手が減った
• 価格上昇が鈍化した
という声を耳にする機会が増えました。
もちろん不動産市場がすぐに暴落するという意味ではありません。
しかし、
「買えば値上がりする」
という時代ではなくなりつつあるように感じています。
■ これから重要になるのは「賃貸経営力」
私は今後、
投資家の実力差がより大きく表れる時代になると考えています。
重要なのは、
• 高い入居率を維持できるか
• 適切に修繕できるか
• 家賃を維持できるか
• 長期保有に耐えられる収支か
つまり、
出口価格ではなく、その物件自体がどれだけ稼ぐ力を持っているか
が重要になります。
■ 私が物件を判断するときの基準
私が長期収支シミュレーションを行う際に重視しているのは、
「もし20年間売れなくても保有したいと思えるか」
という視点です。
将来の売却価格の動向は誰にも分かりません。
しかし、
賃貸経営として成り立つかどうかは分析できます。
だからこそ私は、
短期的な値上がり予測よりも、
長期的な事業収支の検証を重視しています。
■ まとめ
今回のモデルケースから見えてきたことをまとめます。
✅ この12年間の投資成績は非常に良かった
✅ しかし利益の大半は賃貸収入ではなかった
✅ 実態は物件価格上昇による恩恵が大きかった
✅ 今後は同じ成功パターンが続く保証はない
✅ これからは「賃貸事業として成立するか」が重要になる
不動産投資を検討する際は、
「いくらで売れるか」だけではなく、「保有中にどれだけ稼げるか」
にもぜひ注目してみてください。
■ 長期収支シミュレーションサービス
私はココナラで、不動産投資向けの長期収支シミュレーションを提供しています。
購入を検討している物件について、
• キャッシュフロー
• 残債推移
• 出口戦略
• DSCR分析
• 長期収益性
などを数値で可視化できます。
「この物件、本当に買って大丈夫だろうか?」
と感じている方は、お気軽にご相談ください。