不動産投資の成否は、購入時の利回りではなく、 10年・20年・30年後の姿がどうなるか で決まります。
前回までの記事では、資金計画によって収益性がどう変わるかを 長期収支シミュレーションで検証しました。
これらの結果から、「75%ローン」が最も堅実で合理的な資金計画である ことがわかりました。
■ 今回のテーマ:金利が上昇したらどうなるのか?
最近は日銀の政策金利がニュースで取り上げられ、「金利が上がったら返済はどうなるの?」 という不安の声が増えています。
そこで今回は、 「75%ローン」の資金計画をベースに、金利が上昇した場合の影響を30年長期収支シミュレーションで検証しました。
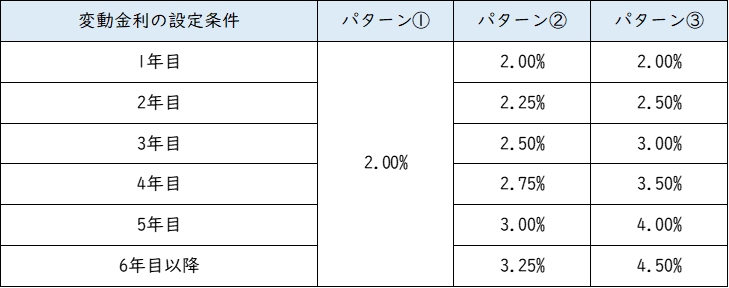
■ 金利上昇の3つのパターン
今回比較したのは次の3つです。
① 金利 2.0%のまま据え置き(現状維持)
② 毎年0.25%ずつ5年間上昇 → 6年目以降 3.25%
③ 毎年0.5%ずつ5年間上昇 → 6年目以降 4.5%(強めのストレスシナリオ)
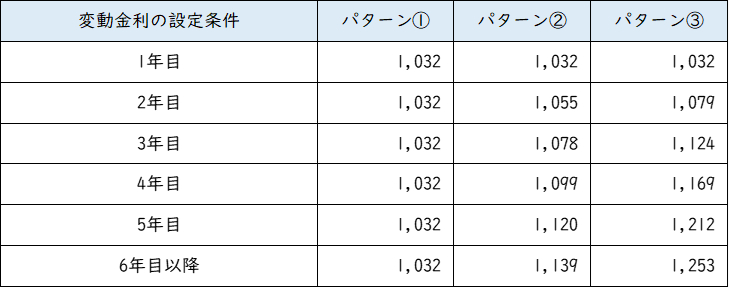
■ 年間返済額の変化
年間の返済額は、金利の上昇とともに増えますが、パターン③ は パターン① と比べて年間の返済額が2割以上増加することがわかります。
年間返済額の変化 単位:千円
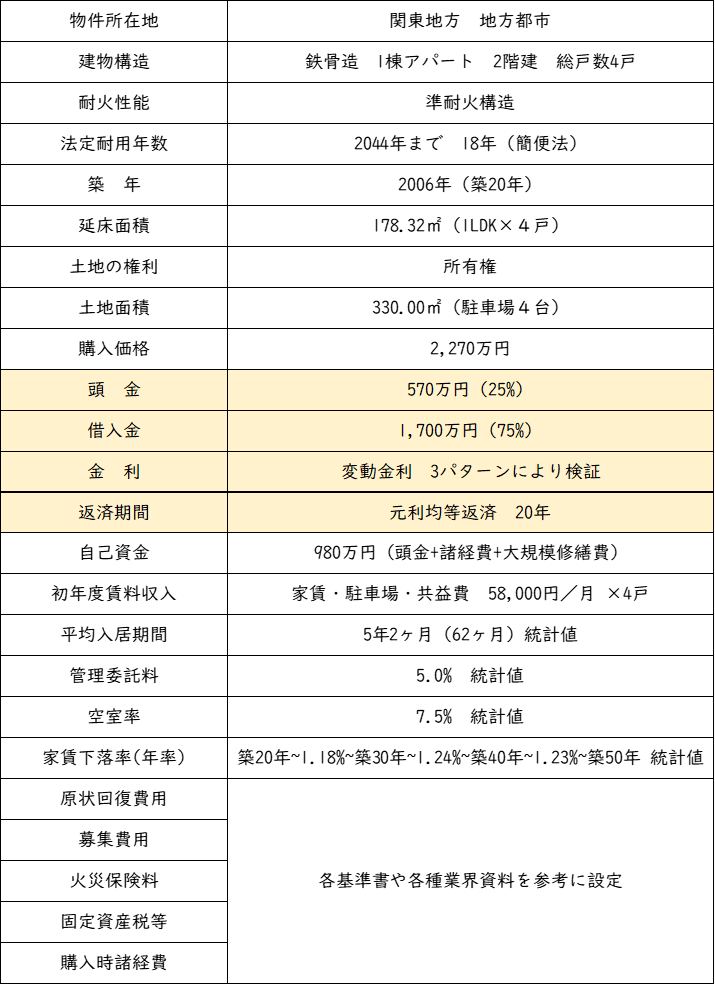
■ 基本条件
今回も前回と同じ1棟アパートをモデルケースとします。
基本条件は表のとおりです。
■ 金利上昇後の収支結果
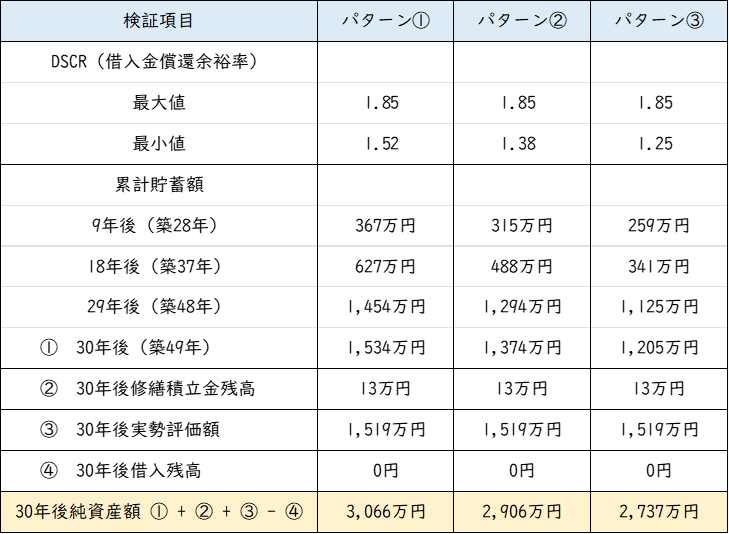
30年の長期収支シミュレーションで検証した結果は、表の通りです。
● 資産額は着実に減少
金利が上がれば利息負担が増えるため、 当然ながら資産額は減少します。
しかし、ここで重要なのは次の点です。
● DSCR(借入金償還余裕率)が「1.25」を維持
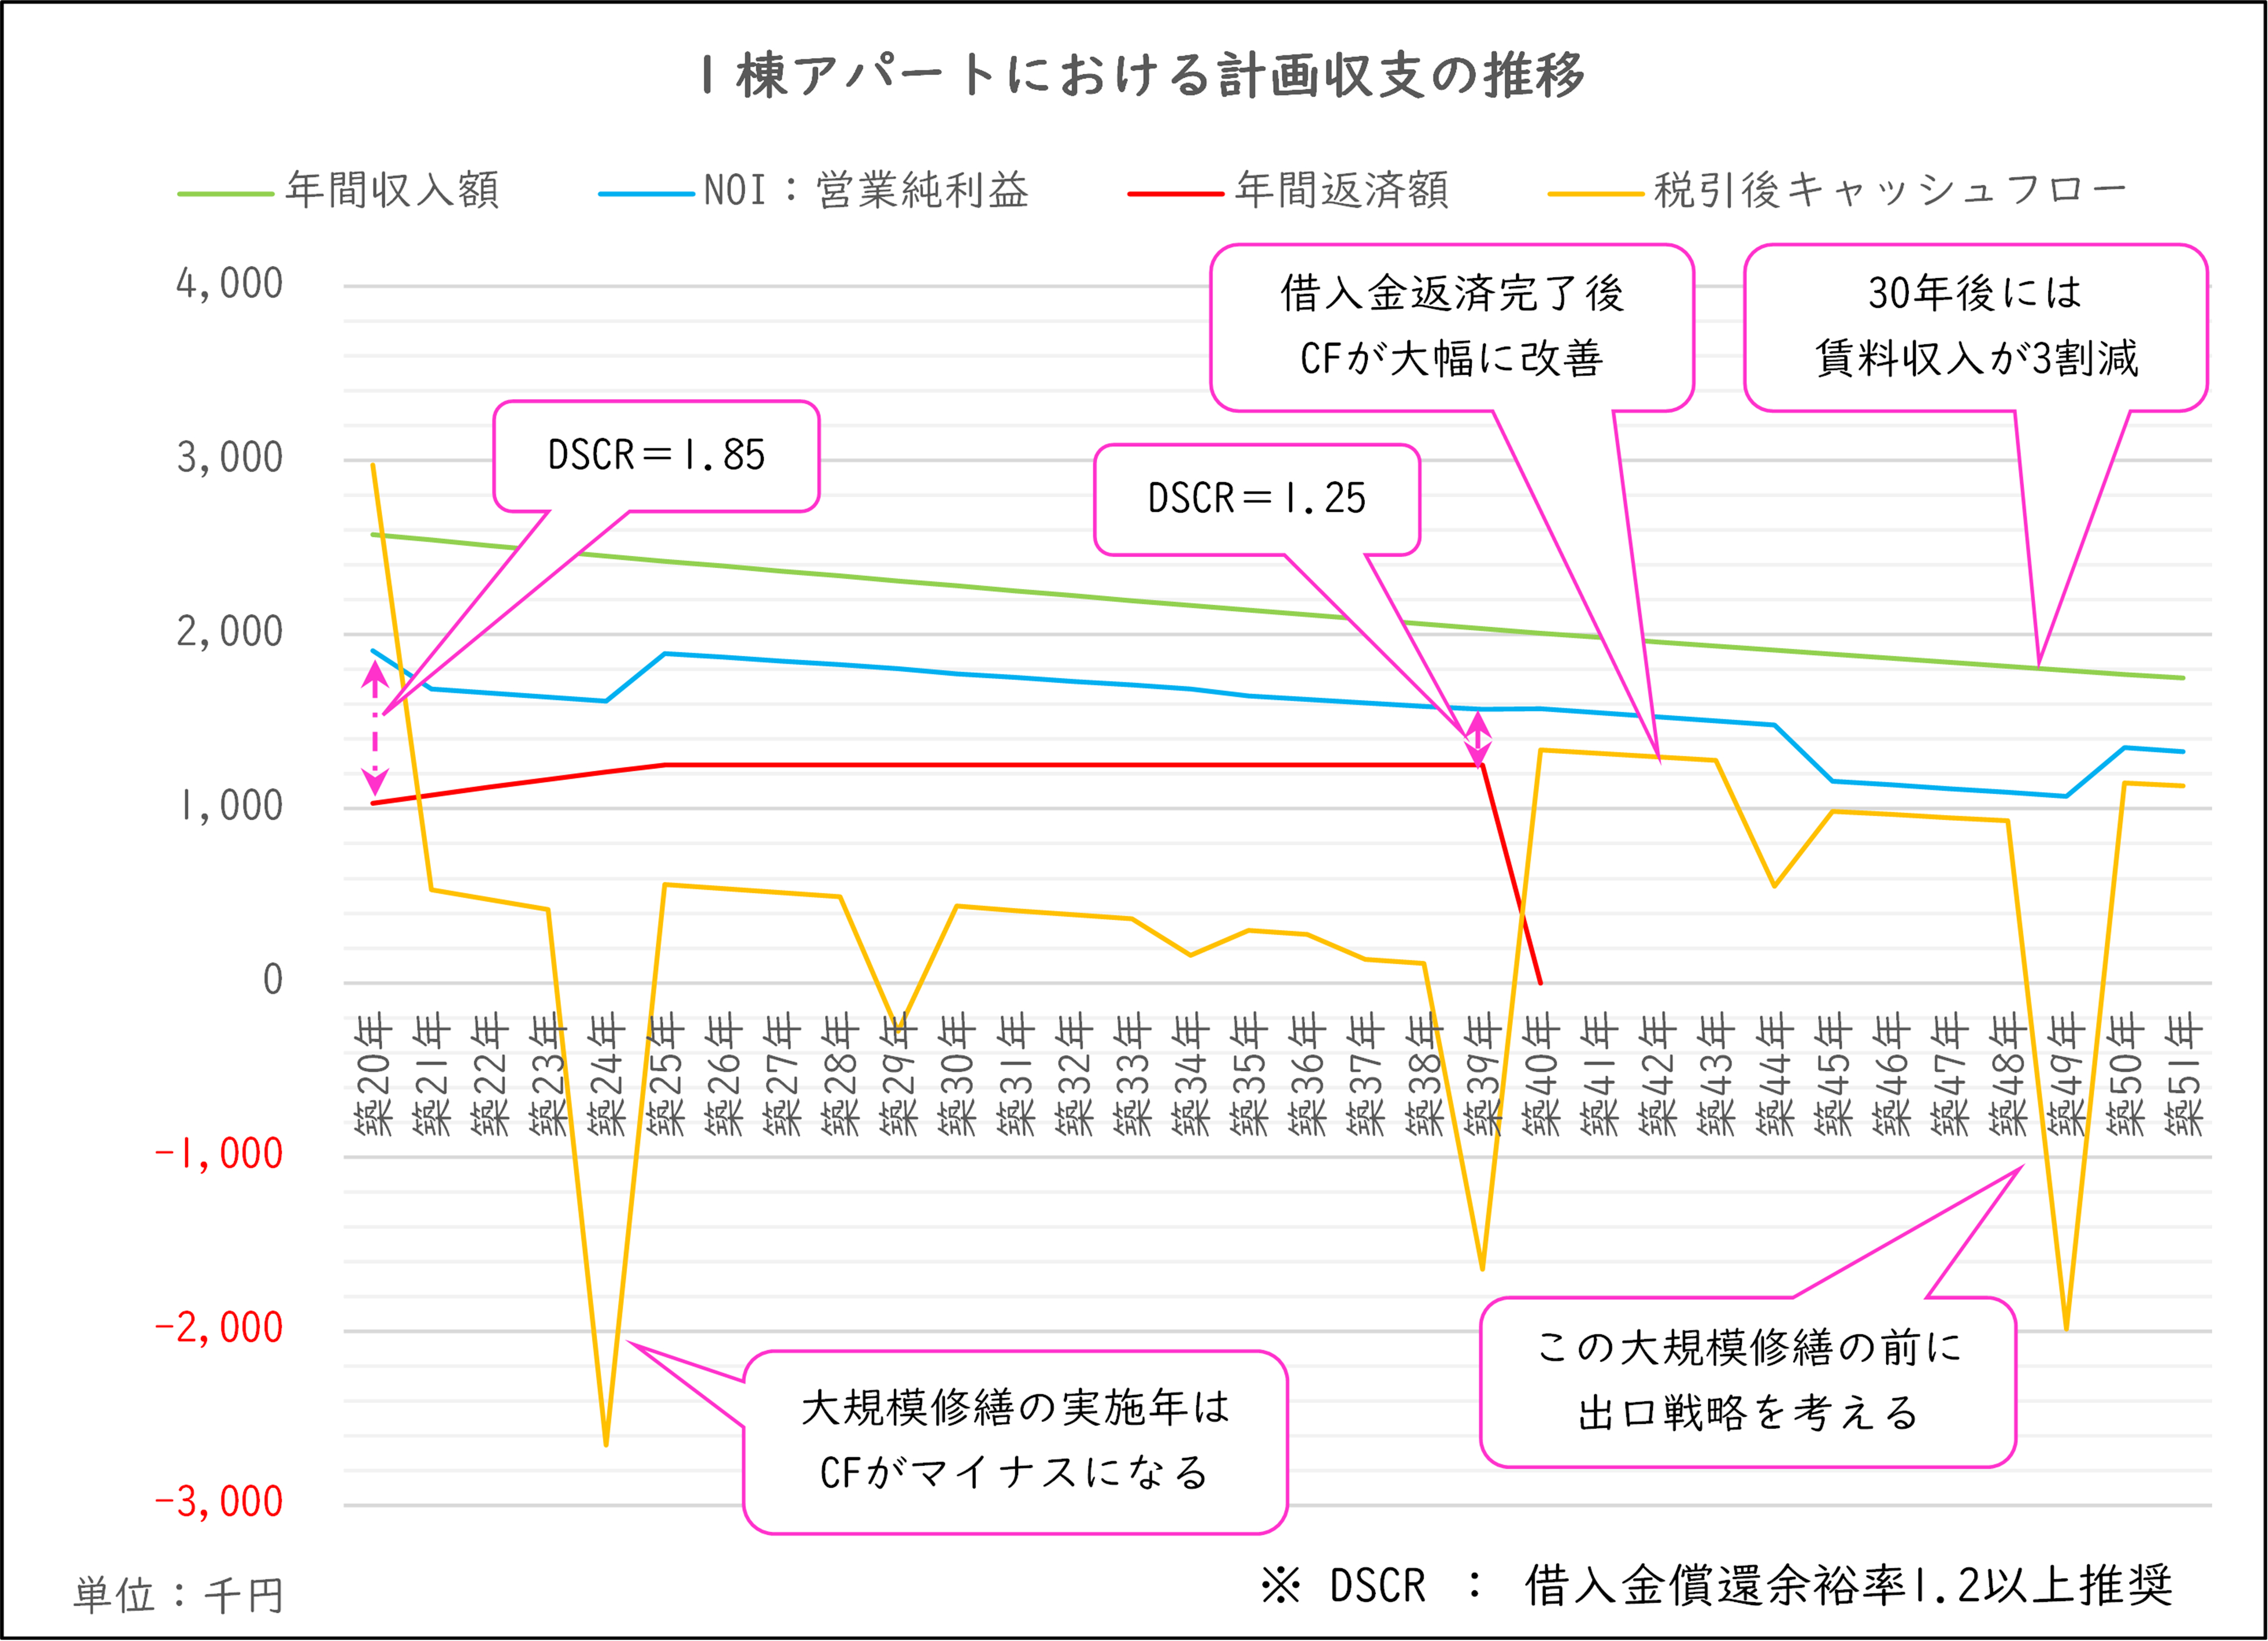
パターン③(毎年0.5%上昇)でも DSCR=1.25を維持しています。
一般的に 1.2以上なら返済安全圏 とされるため、 金利が4.5%まで上昇しても、 返済不能に陥るような危険な状態ではない ことがわかります。
■ グラフで見ると一目瞭然
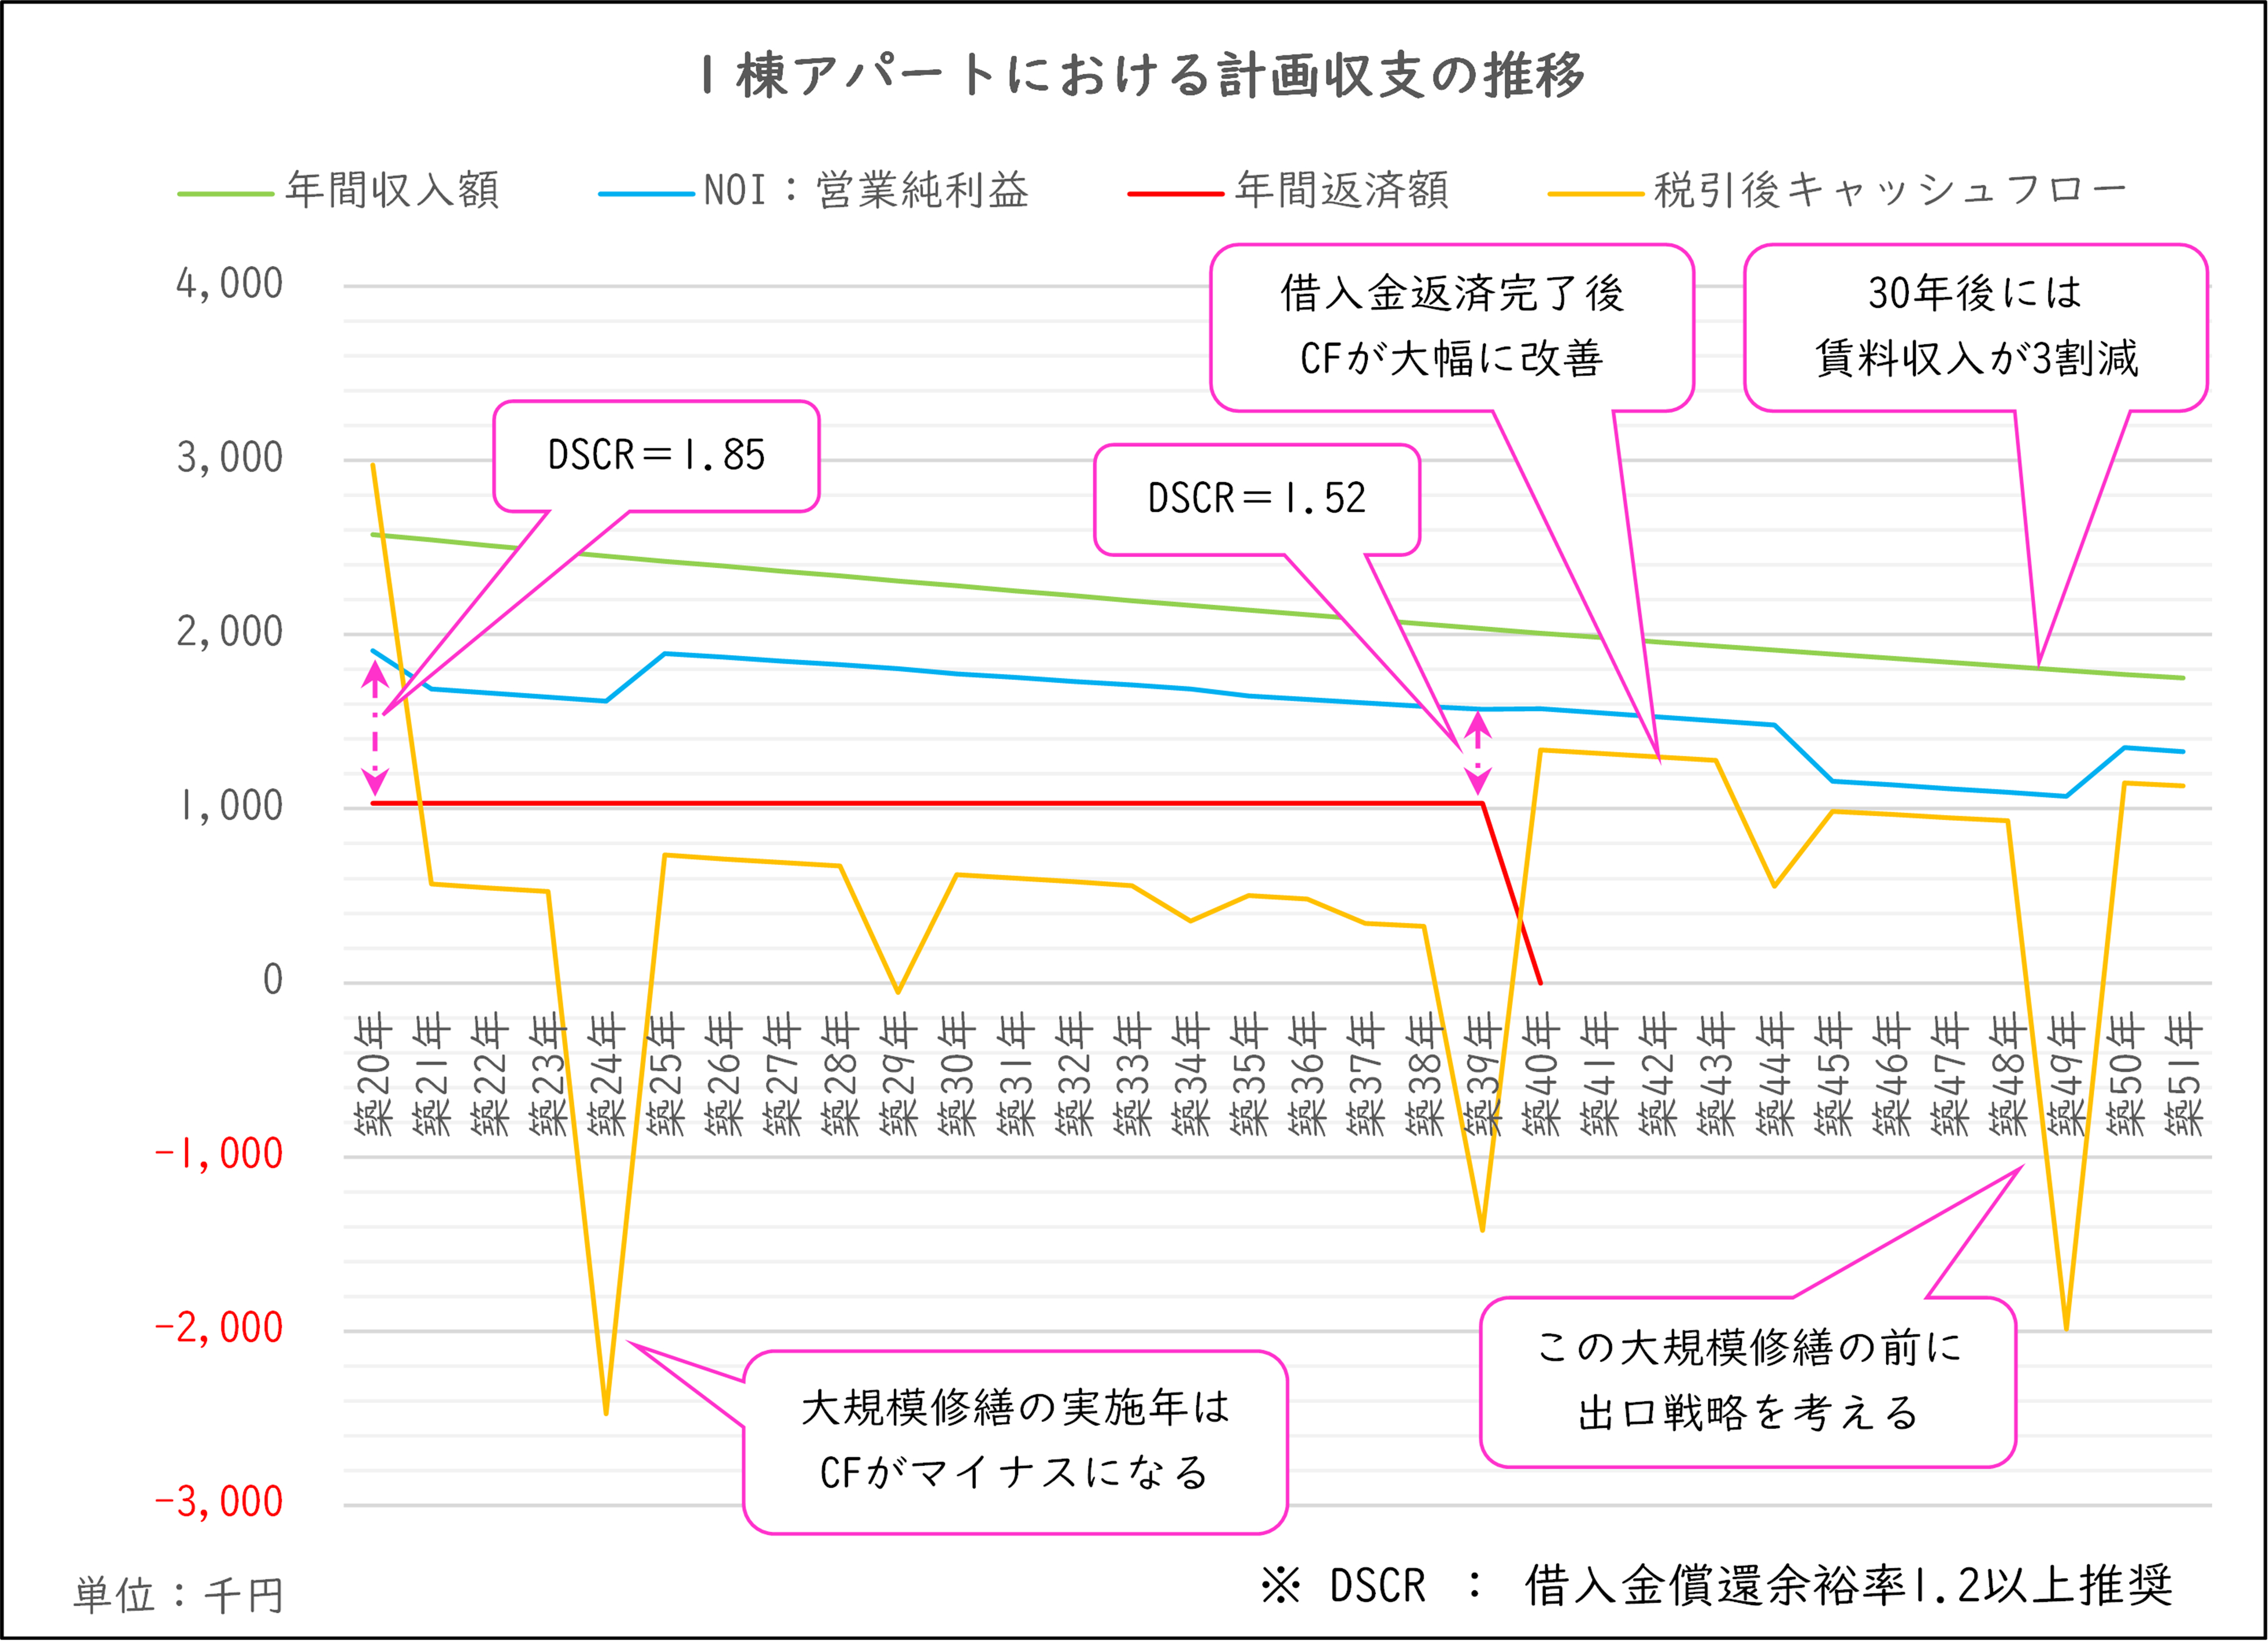
グラフで比較すると、わかりやすくなりますので、パターン① と パターン③ のグラフを並べまてみます。
パターン①の収支推移グラフ
パターン③の収支推移グラフ
● 年間返済額(赤い線)が上昇
→ それに伴い DSCRが低下
● 税引き後キャッシュフロー(オレンジの線)が減少
→ 金利上昇の影響が直感的に理解できる
■ IRR(内部収益率)の結果
IRRとは、
投入した自己資金に対して、どれだけ効率よく資産を増やせたか
を表す指標です。
不動産投資の実力を測るうえで非常に重要な数値になります。
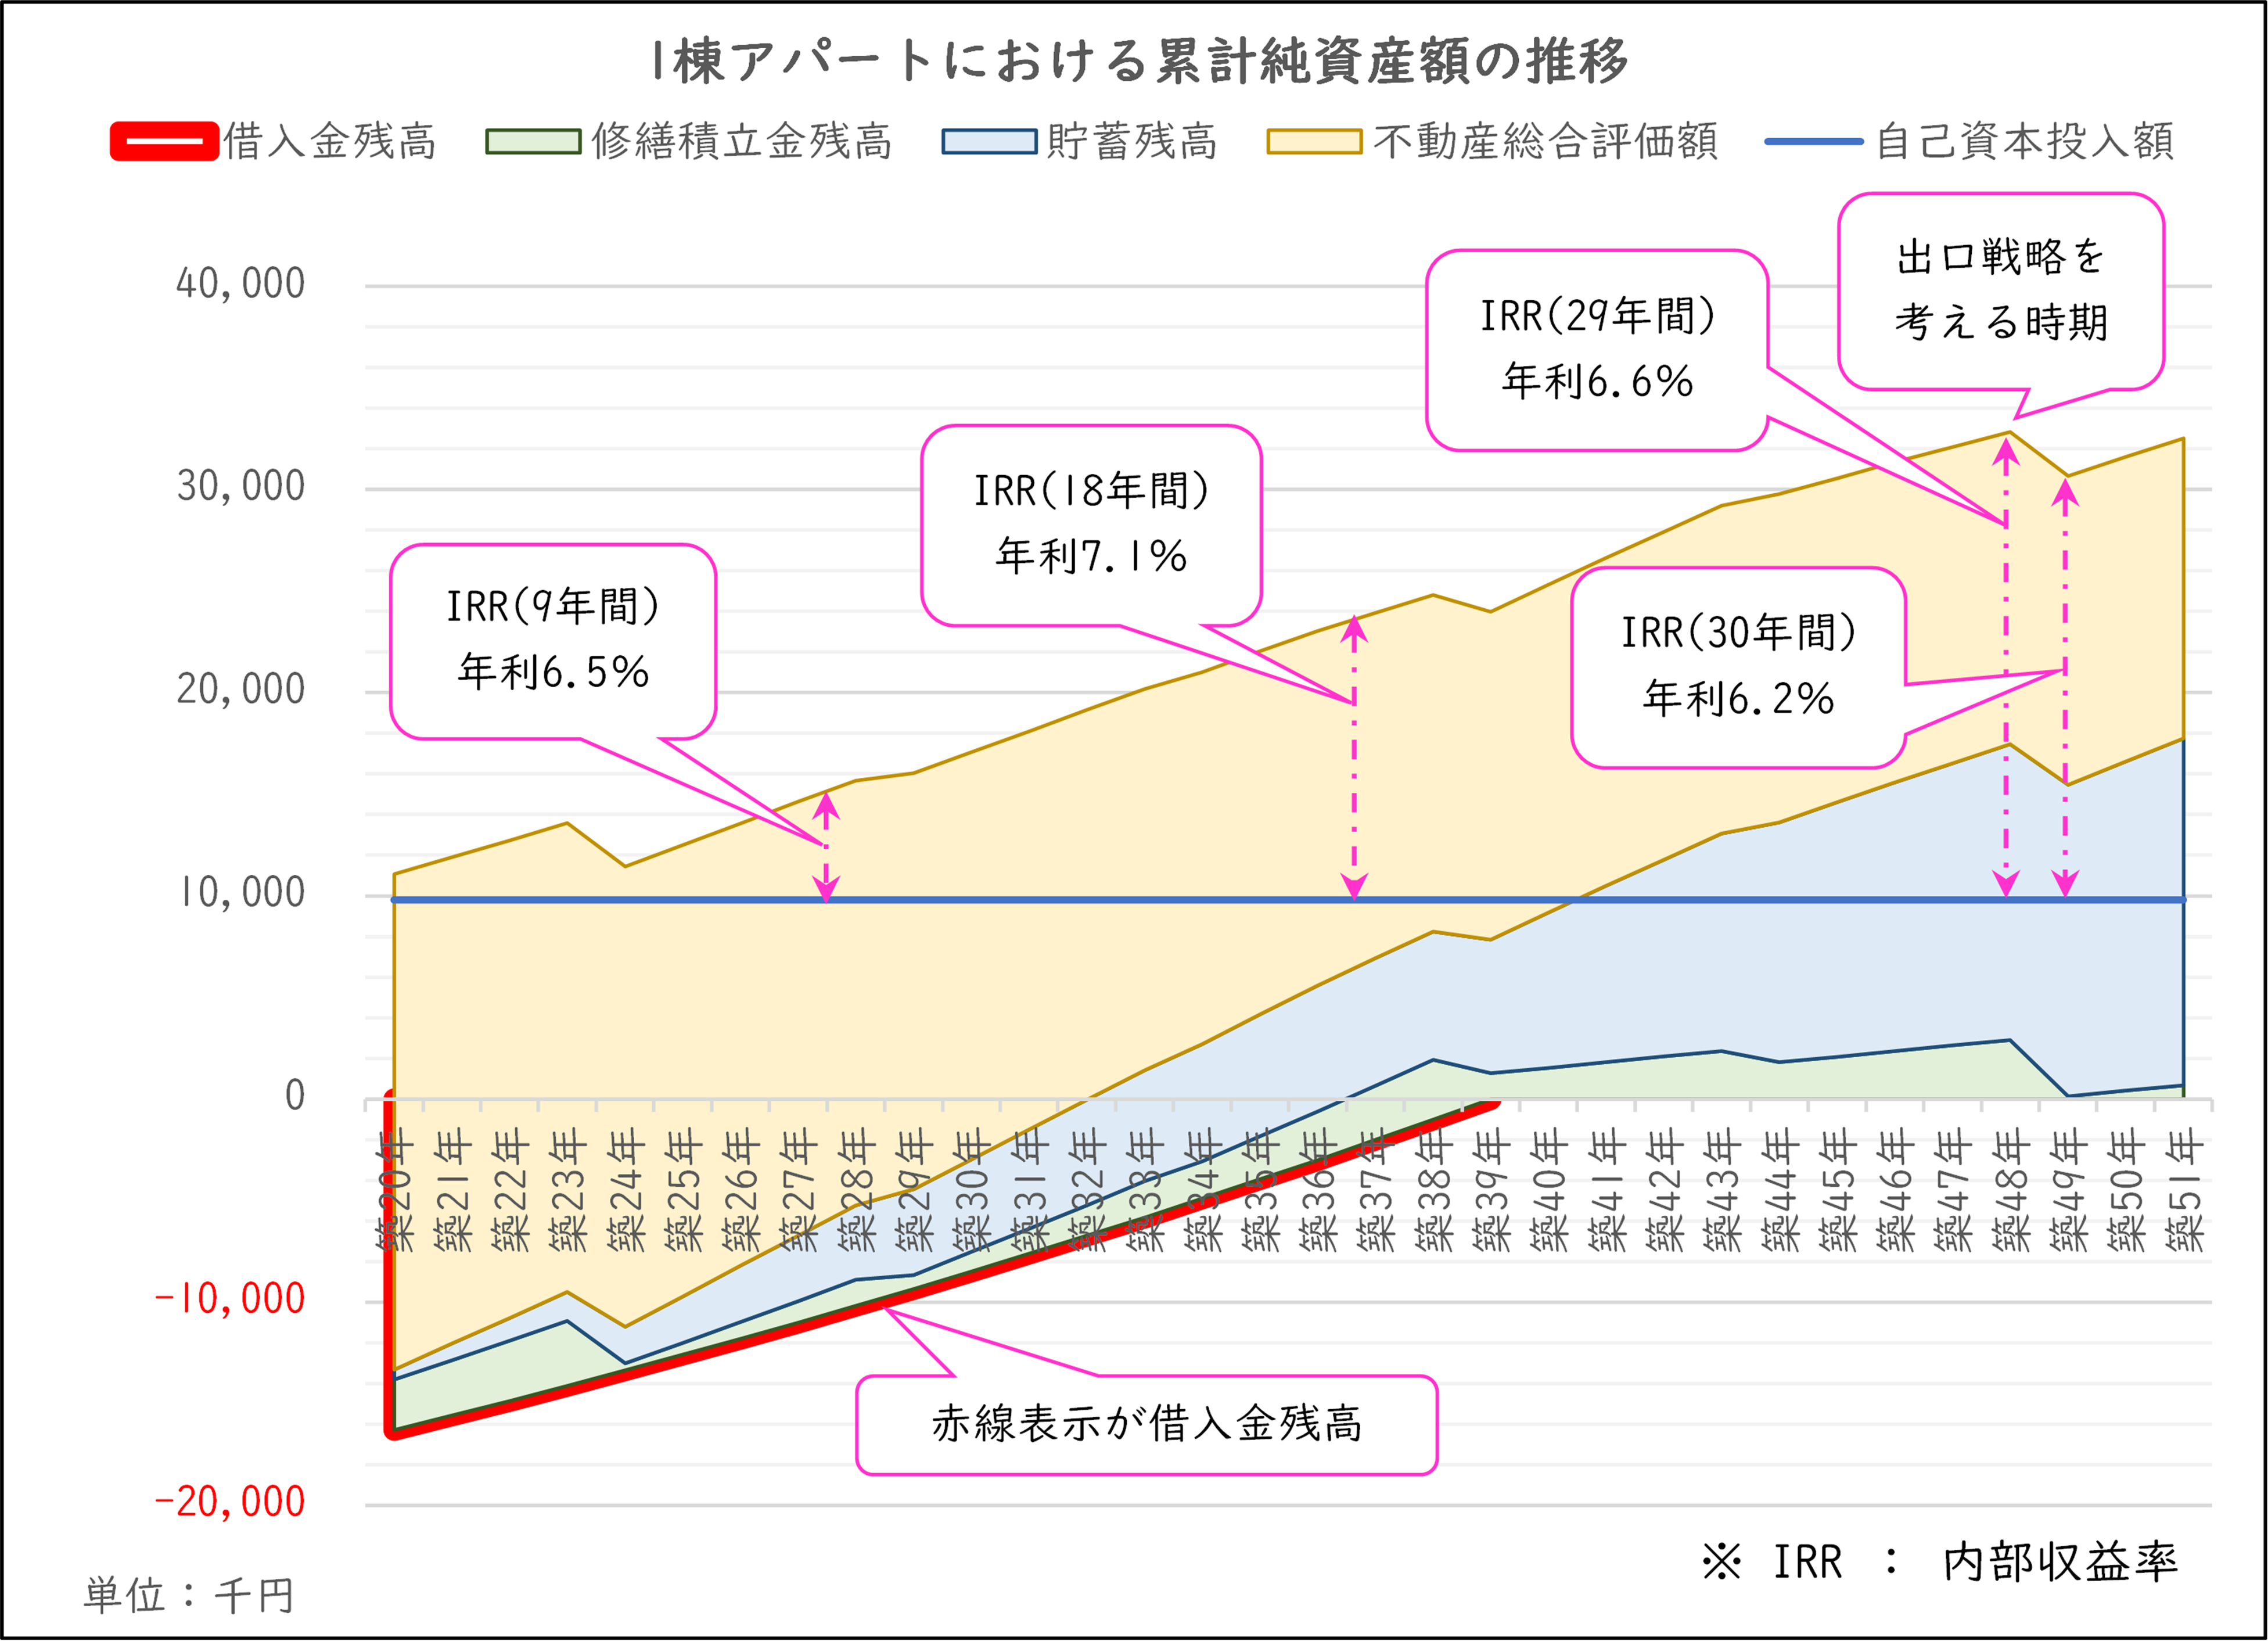
ここでも、グラフで比較すると、視覚的に理解しやすくなりますので、パターン① と パターン③ のグラフを並べまてみます。
パターン①の資産額推移
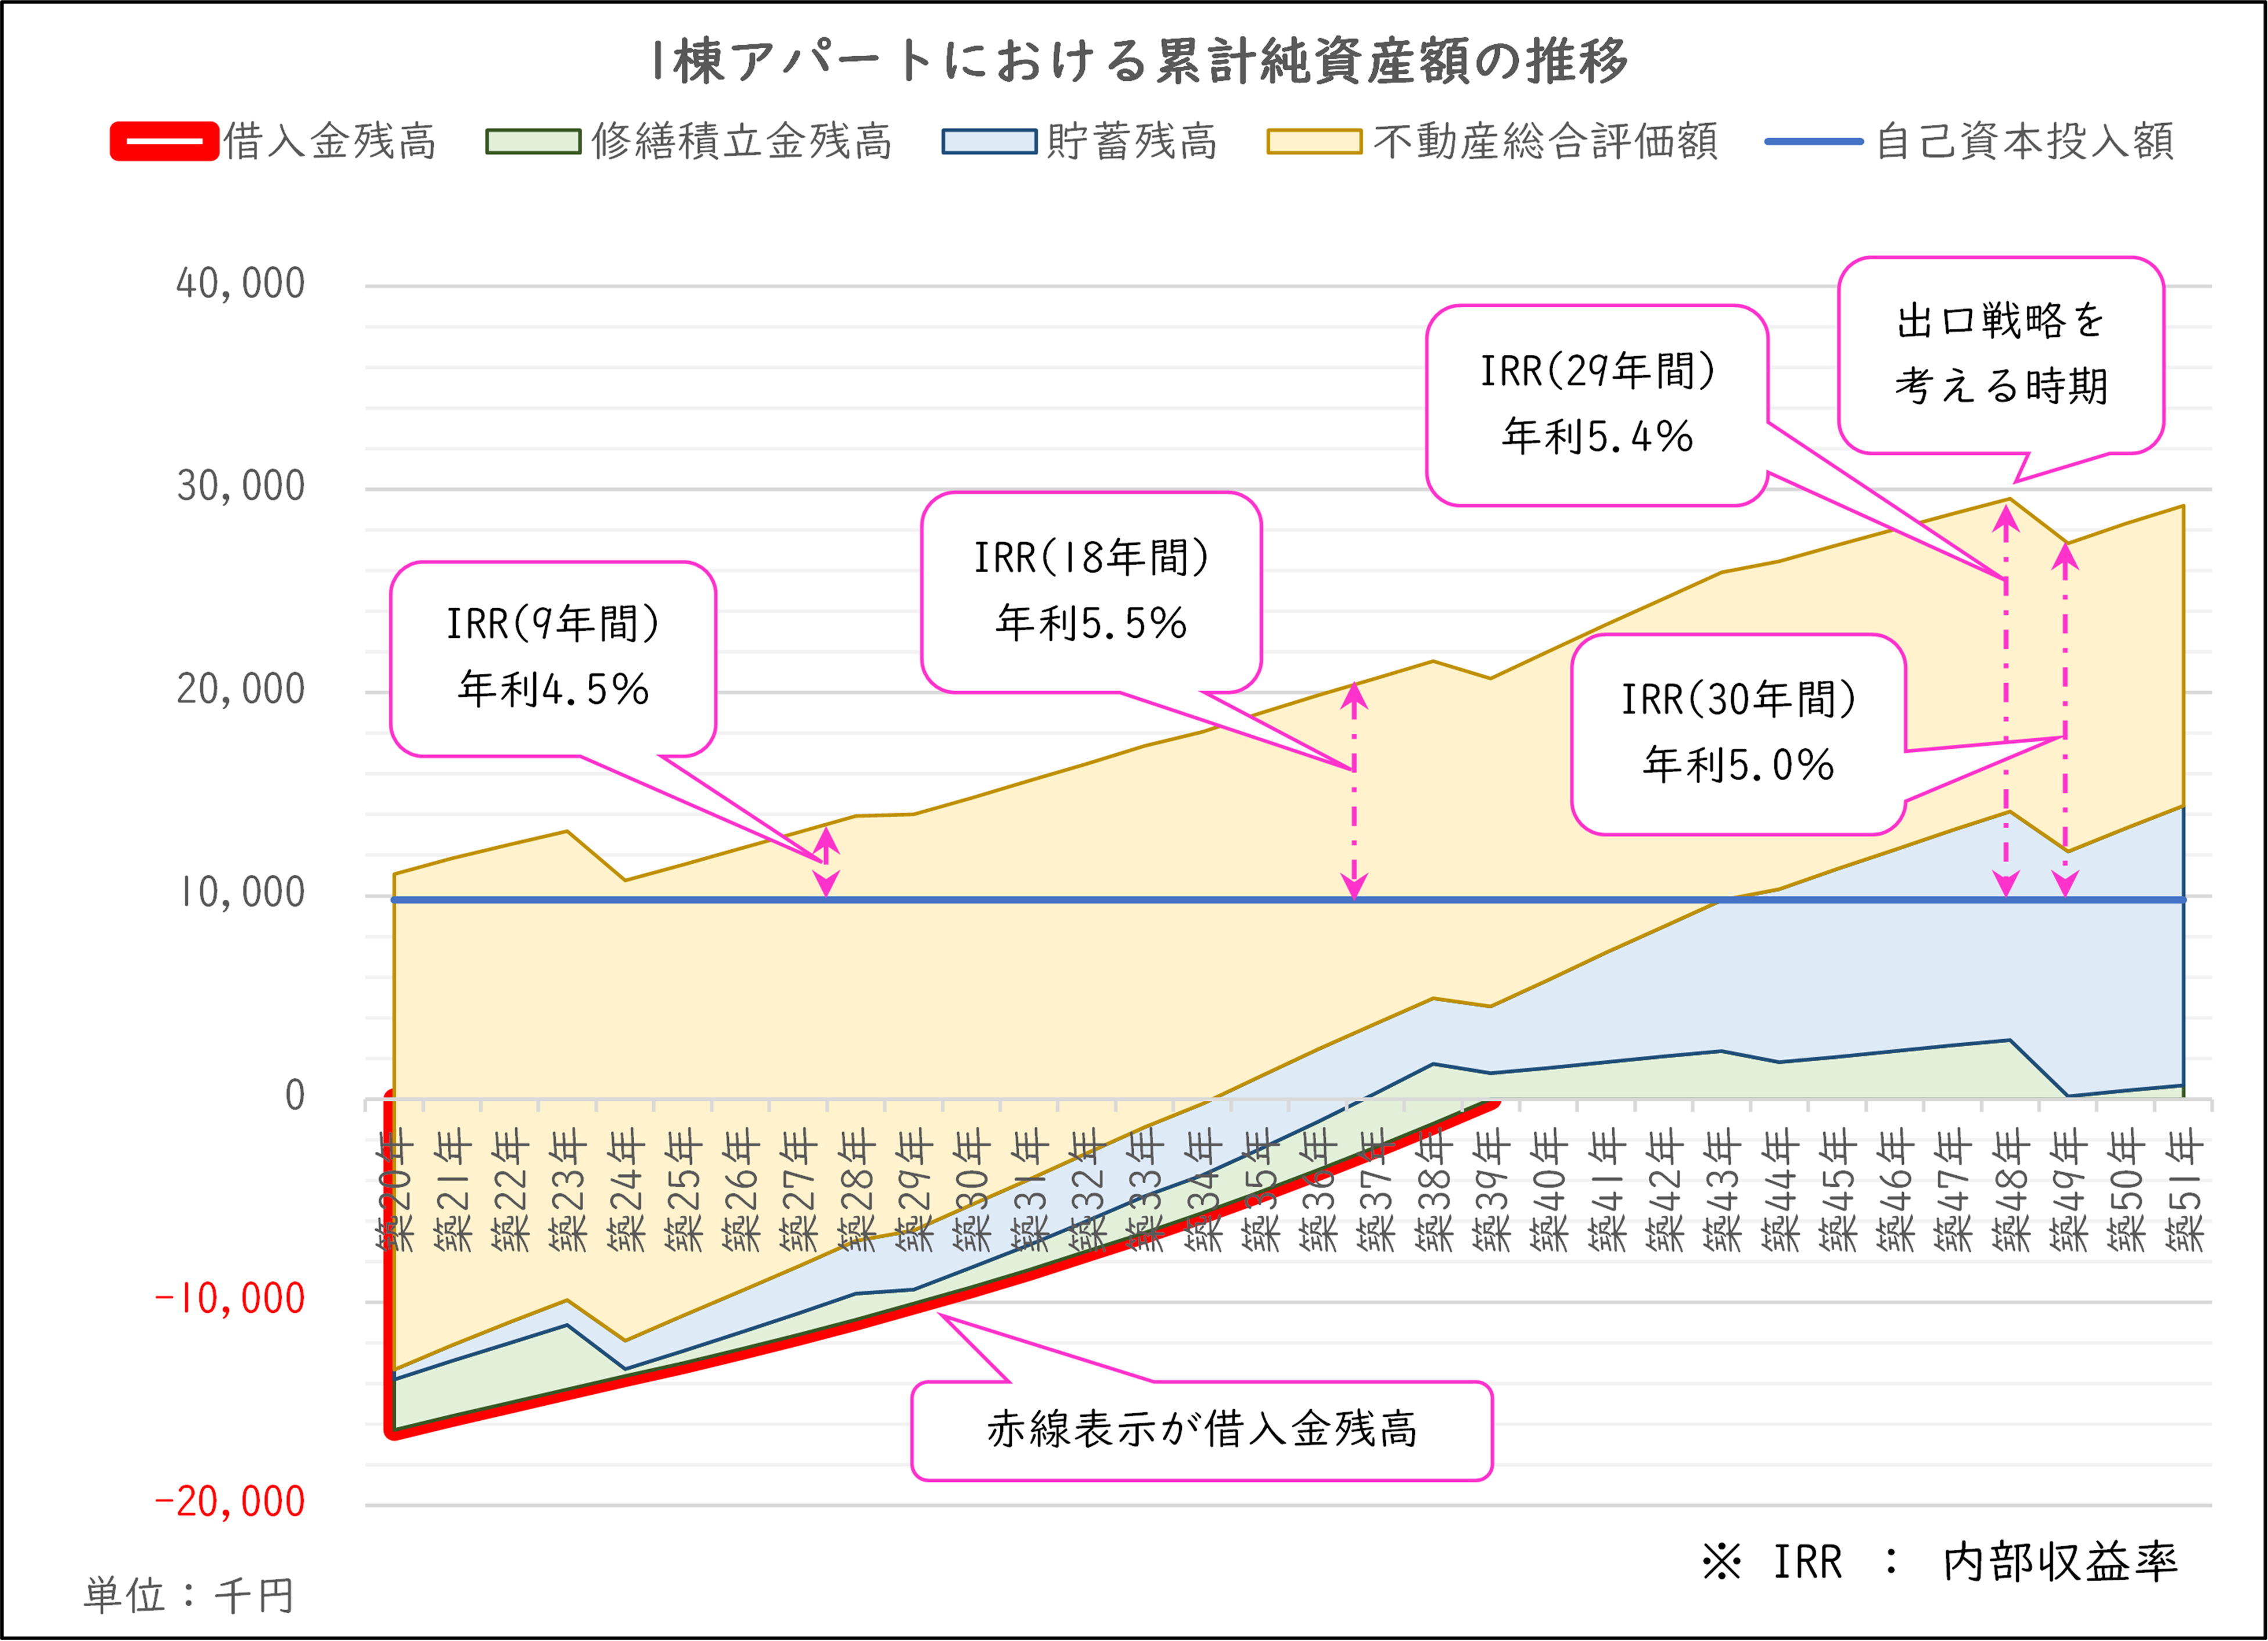
パターン③の資産額推移
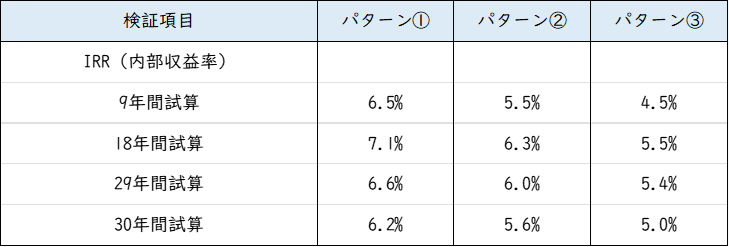
IRR(内部収益率)の結果比較表
水色で塗られた貯蓄残高の幅が薄くなって、積上げグラフ全体がしぼんでいることがわかります。
パターン①と③の数値を比較すると、 IRRは着実に低下しています。
これは当然の結果で、利息が増えればキャッシュフローが減るためです。
しかし、ここで重要なのは次の点です。
● パターン③でも IRR=5.5%
金利が4.5%まで上昇する “悲観的シナリオ” でも、 投資として成立する水準を維持している のです。
■ 今回の検証でわかったこと
✅ 金利が上昇すれば収益性は確実に低下する
✅ それでも「堅実な資金計画」なら耐えられる
✅ 75%ローンは金利上昇に対して強い
✅ 金利ニュースに振り回される必要はない
✅ 長期シミュレーションをしていれば不安は消える
特にパターン③は、金利が4.5%まで上昇するという 強めの悲観シナリオです。それでも今回のモデルケースでは、 深刻な状況にはならなかったわけです。
金利上昇は確かに怖いテーマです。
しかし、今回の検証が示したのは、堅実な資金計画を立てていれば、金利上昇のニュースに振り回される必要はない ということです。
つまり、長期収支シミュレーションによる事業計画は、リスク管理につながるということです。
■ 最後に
私はココナラで
不動産投資の長期収支シミュレーション作成サービス
を提供しています。
今回のような、不動産投資分析を
あなたの物件条件に合わせて作成します。
投資判断に迷われている方は、ぜひお気軽にご相談ください。