前回の記事では、
「区分マンション vs 1棟アパート」
を30年間の長期収支シミュレーションで比較し、1棟アパートの方が高い収益性を期待できるという結果をご紹介しました。
▼前回の記事はこちら
その記事を読んだ方の中には、こんな疑問を持たれた方もいるのではないでしょうか。
「借入をしなければ、もっと儲かるのでは?」
「ローンの支払いが無いなら、投資効率は最大になるのでは?」
確かに感覚的にはそう思います。
借金がなければ金利負担もなく、毎月の返済ストレスもありません。
では本当に、
『全額自己資金』が最も効率の良い投資方法なのでしょうか?
今回は『全額自己資金』と『融資活用』を比較し、不動産投資における本当の投資効率について考えてみます。
■ 今回の比較方法
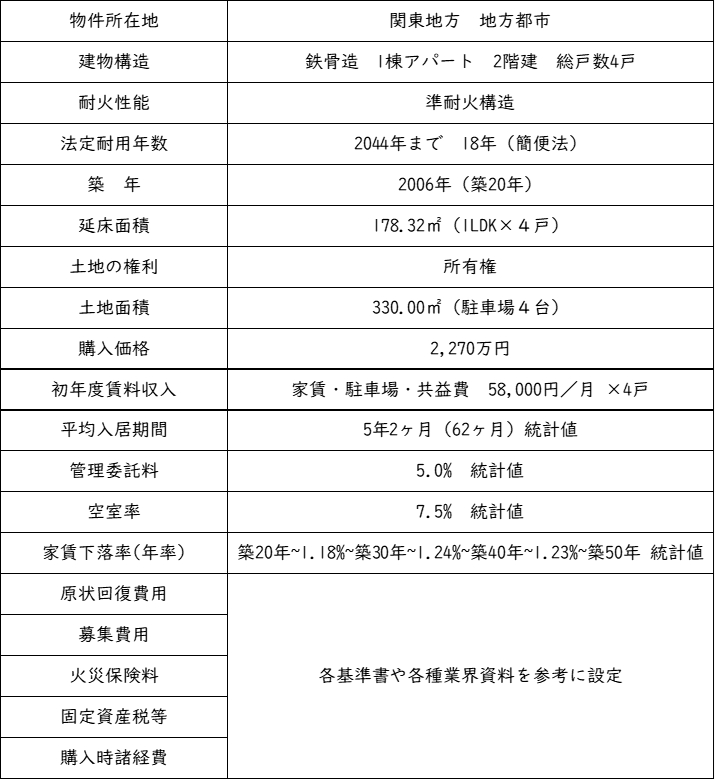
今回も前回と同じ1棟アパートをモデルケースとします。
基本条件は表のとおりです。
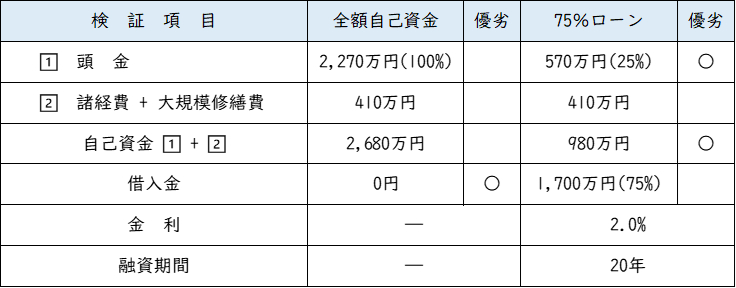
そして、比較するのは次の2つです。
パターン① 全額自己資金
物件価格をすべて現金で購入。
返済負担はありませんが、多額の資金を1物件に投入します。
パターン② 75%ローン利用
自己資金は25%のみ。
残りは融資を利用します。
当然、返済負担は発生します。
ここで押さえておきたいのは、
全額自己資金の場合、約3倍近い自己資金を投入している
という点です。
つまり、
「同じ利益が出るか」
ではなく、
「投入した自己資金をどれだけ効率よく増やせるか」
が今回のテーマになります。
■ 30年間の収支比較
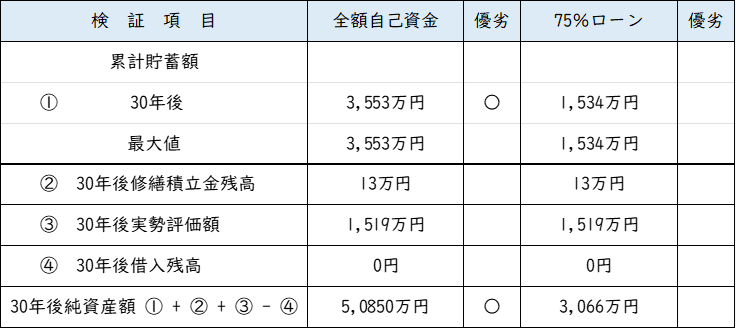
まずはシンプルに最終的な資産額を比較してみましょう。
結果だけを見ると、
全額自己資金の方が累計貯蓄額は大きくなります。
これは当然です。
返済がないため、長期間で見ると手元に残るお金は増えやすくなります。
ここだけを見ると、
「やっぱり全額自己資金が有利じゃないか」
と思われるかもしれません。
しかし、投資の世界にはもう一つ重要な指標があります。
それが
IRR(内部収益率)
です。
■ IRRが示す本当の投資効率
IRRとは、
投入した自己資金に対して、どれだけ効率よく資産を増やせたか
を表す指標です。
不動産投資の実力を測るうえで非常に重要な数値になります。
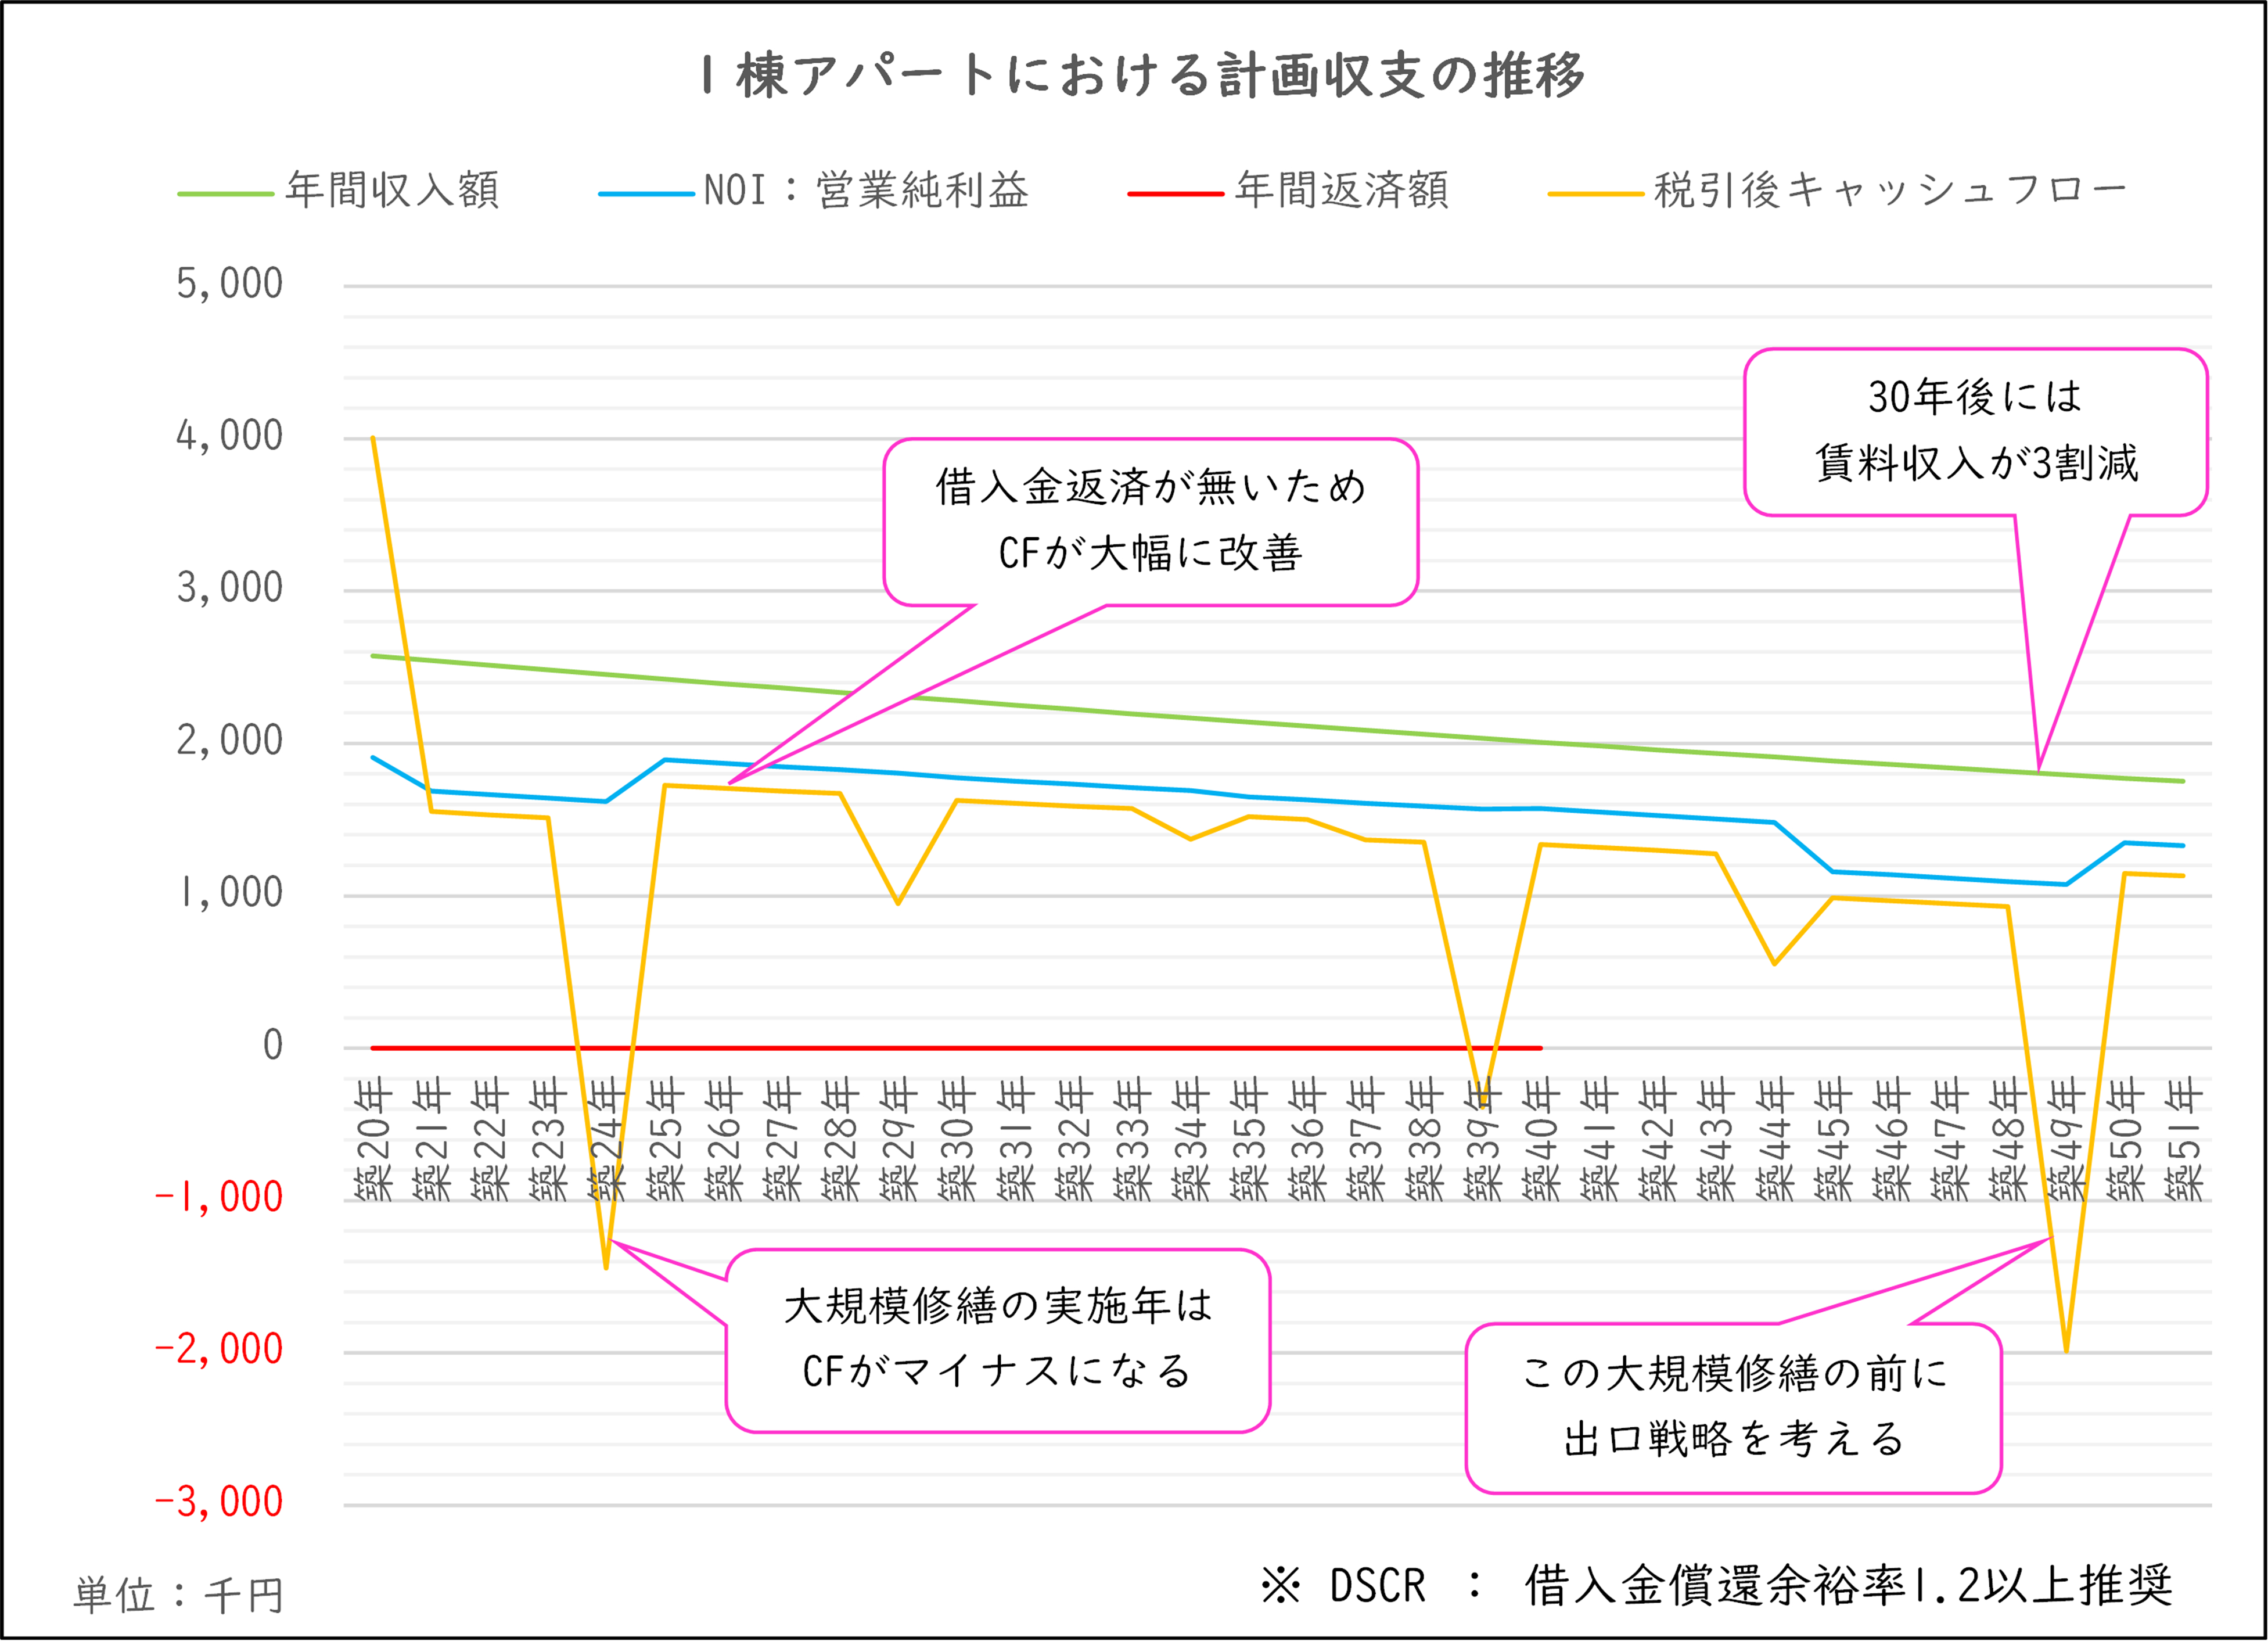
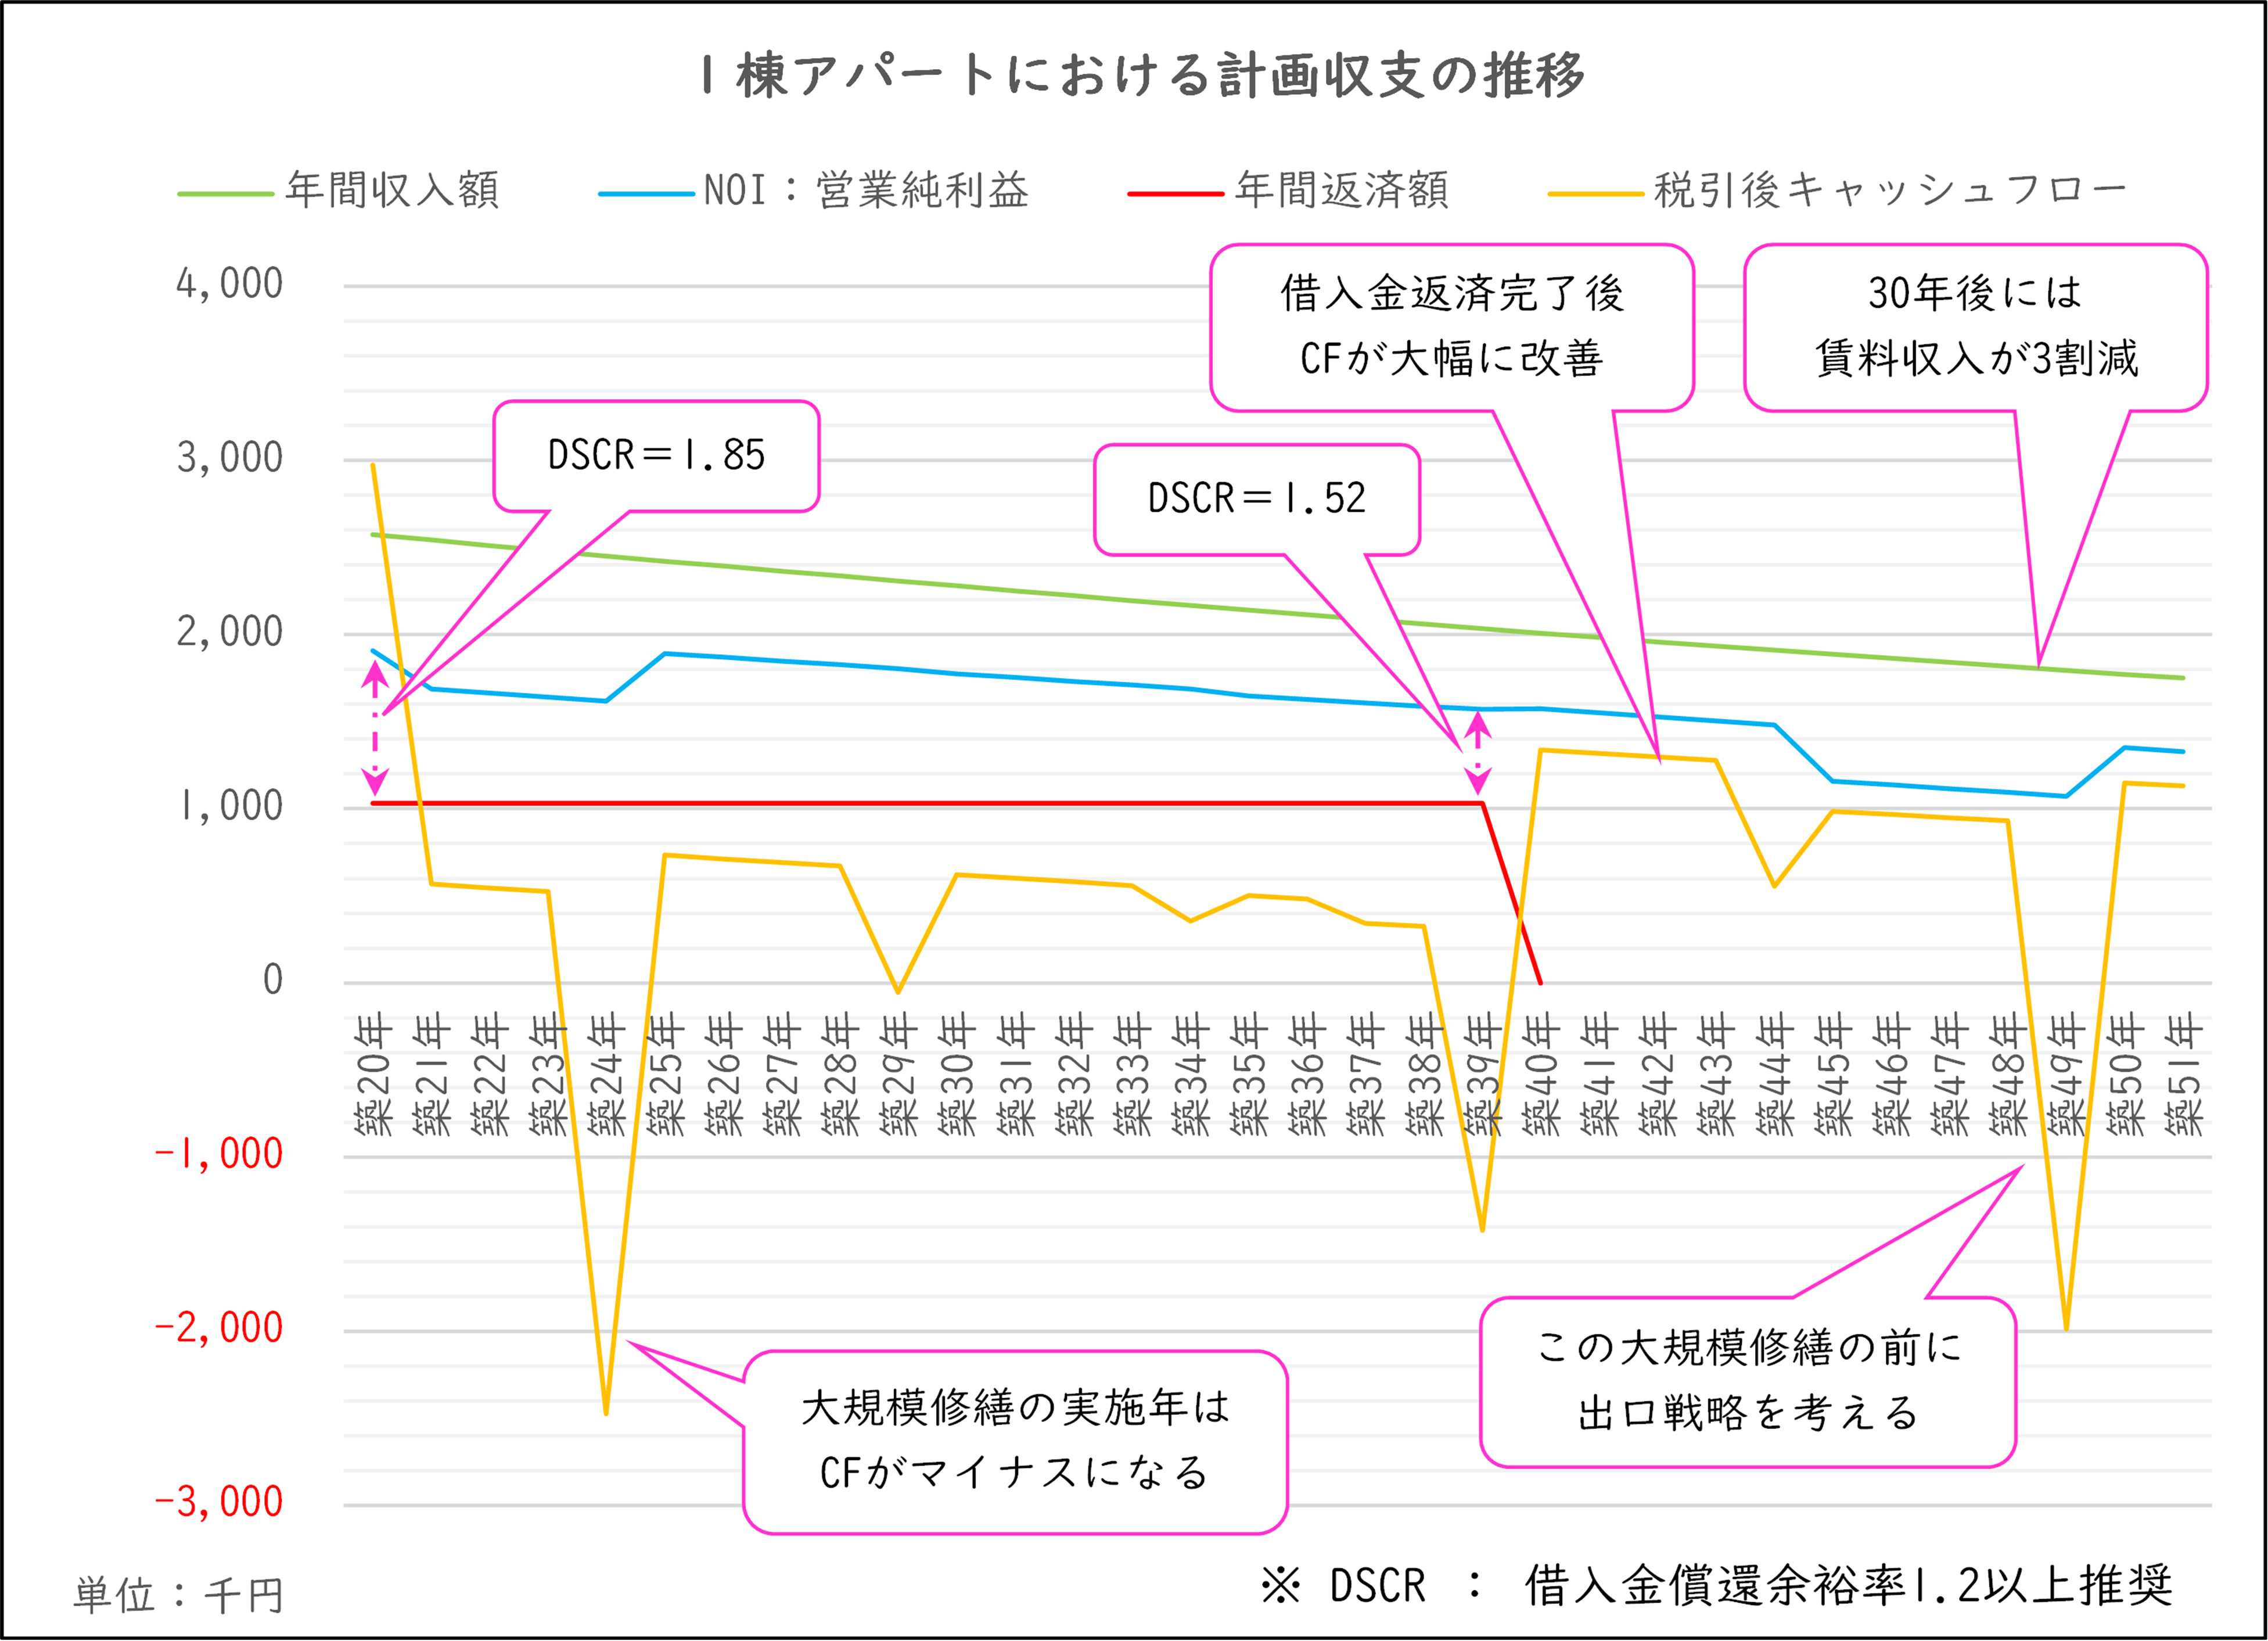
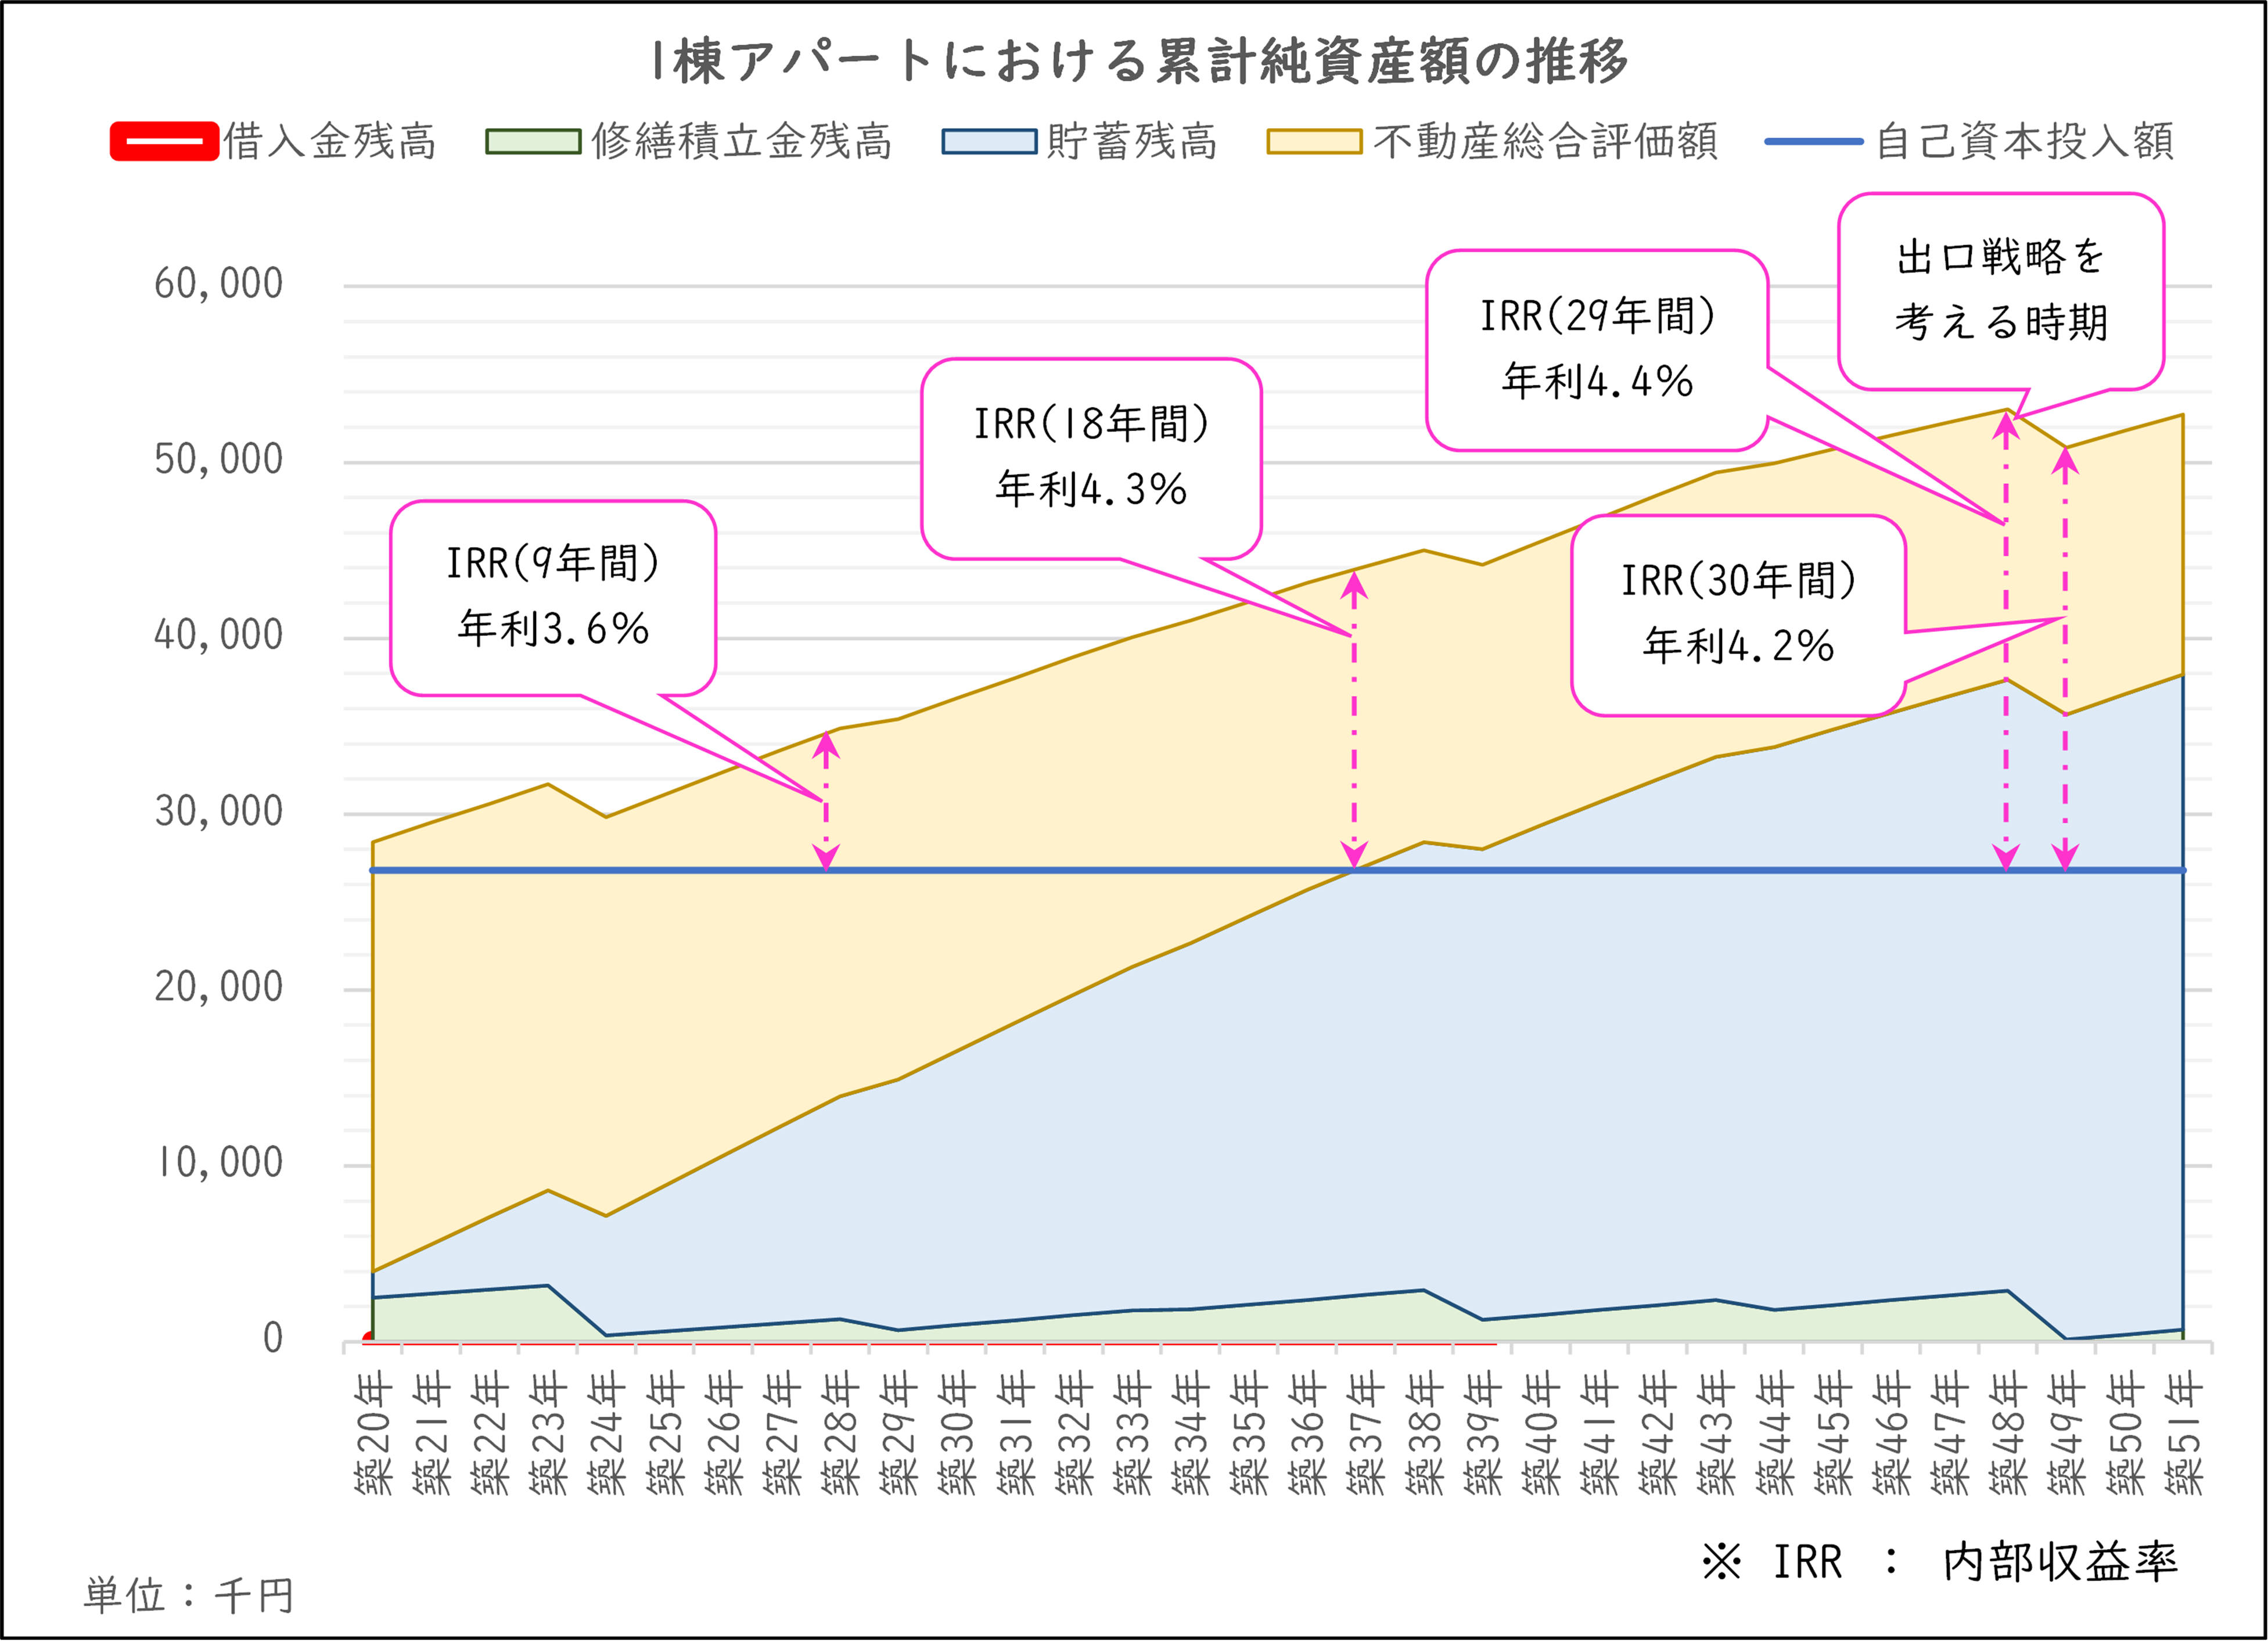
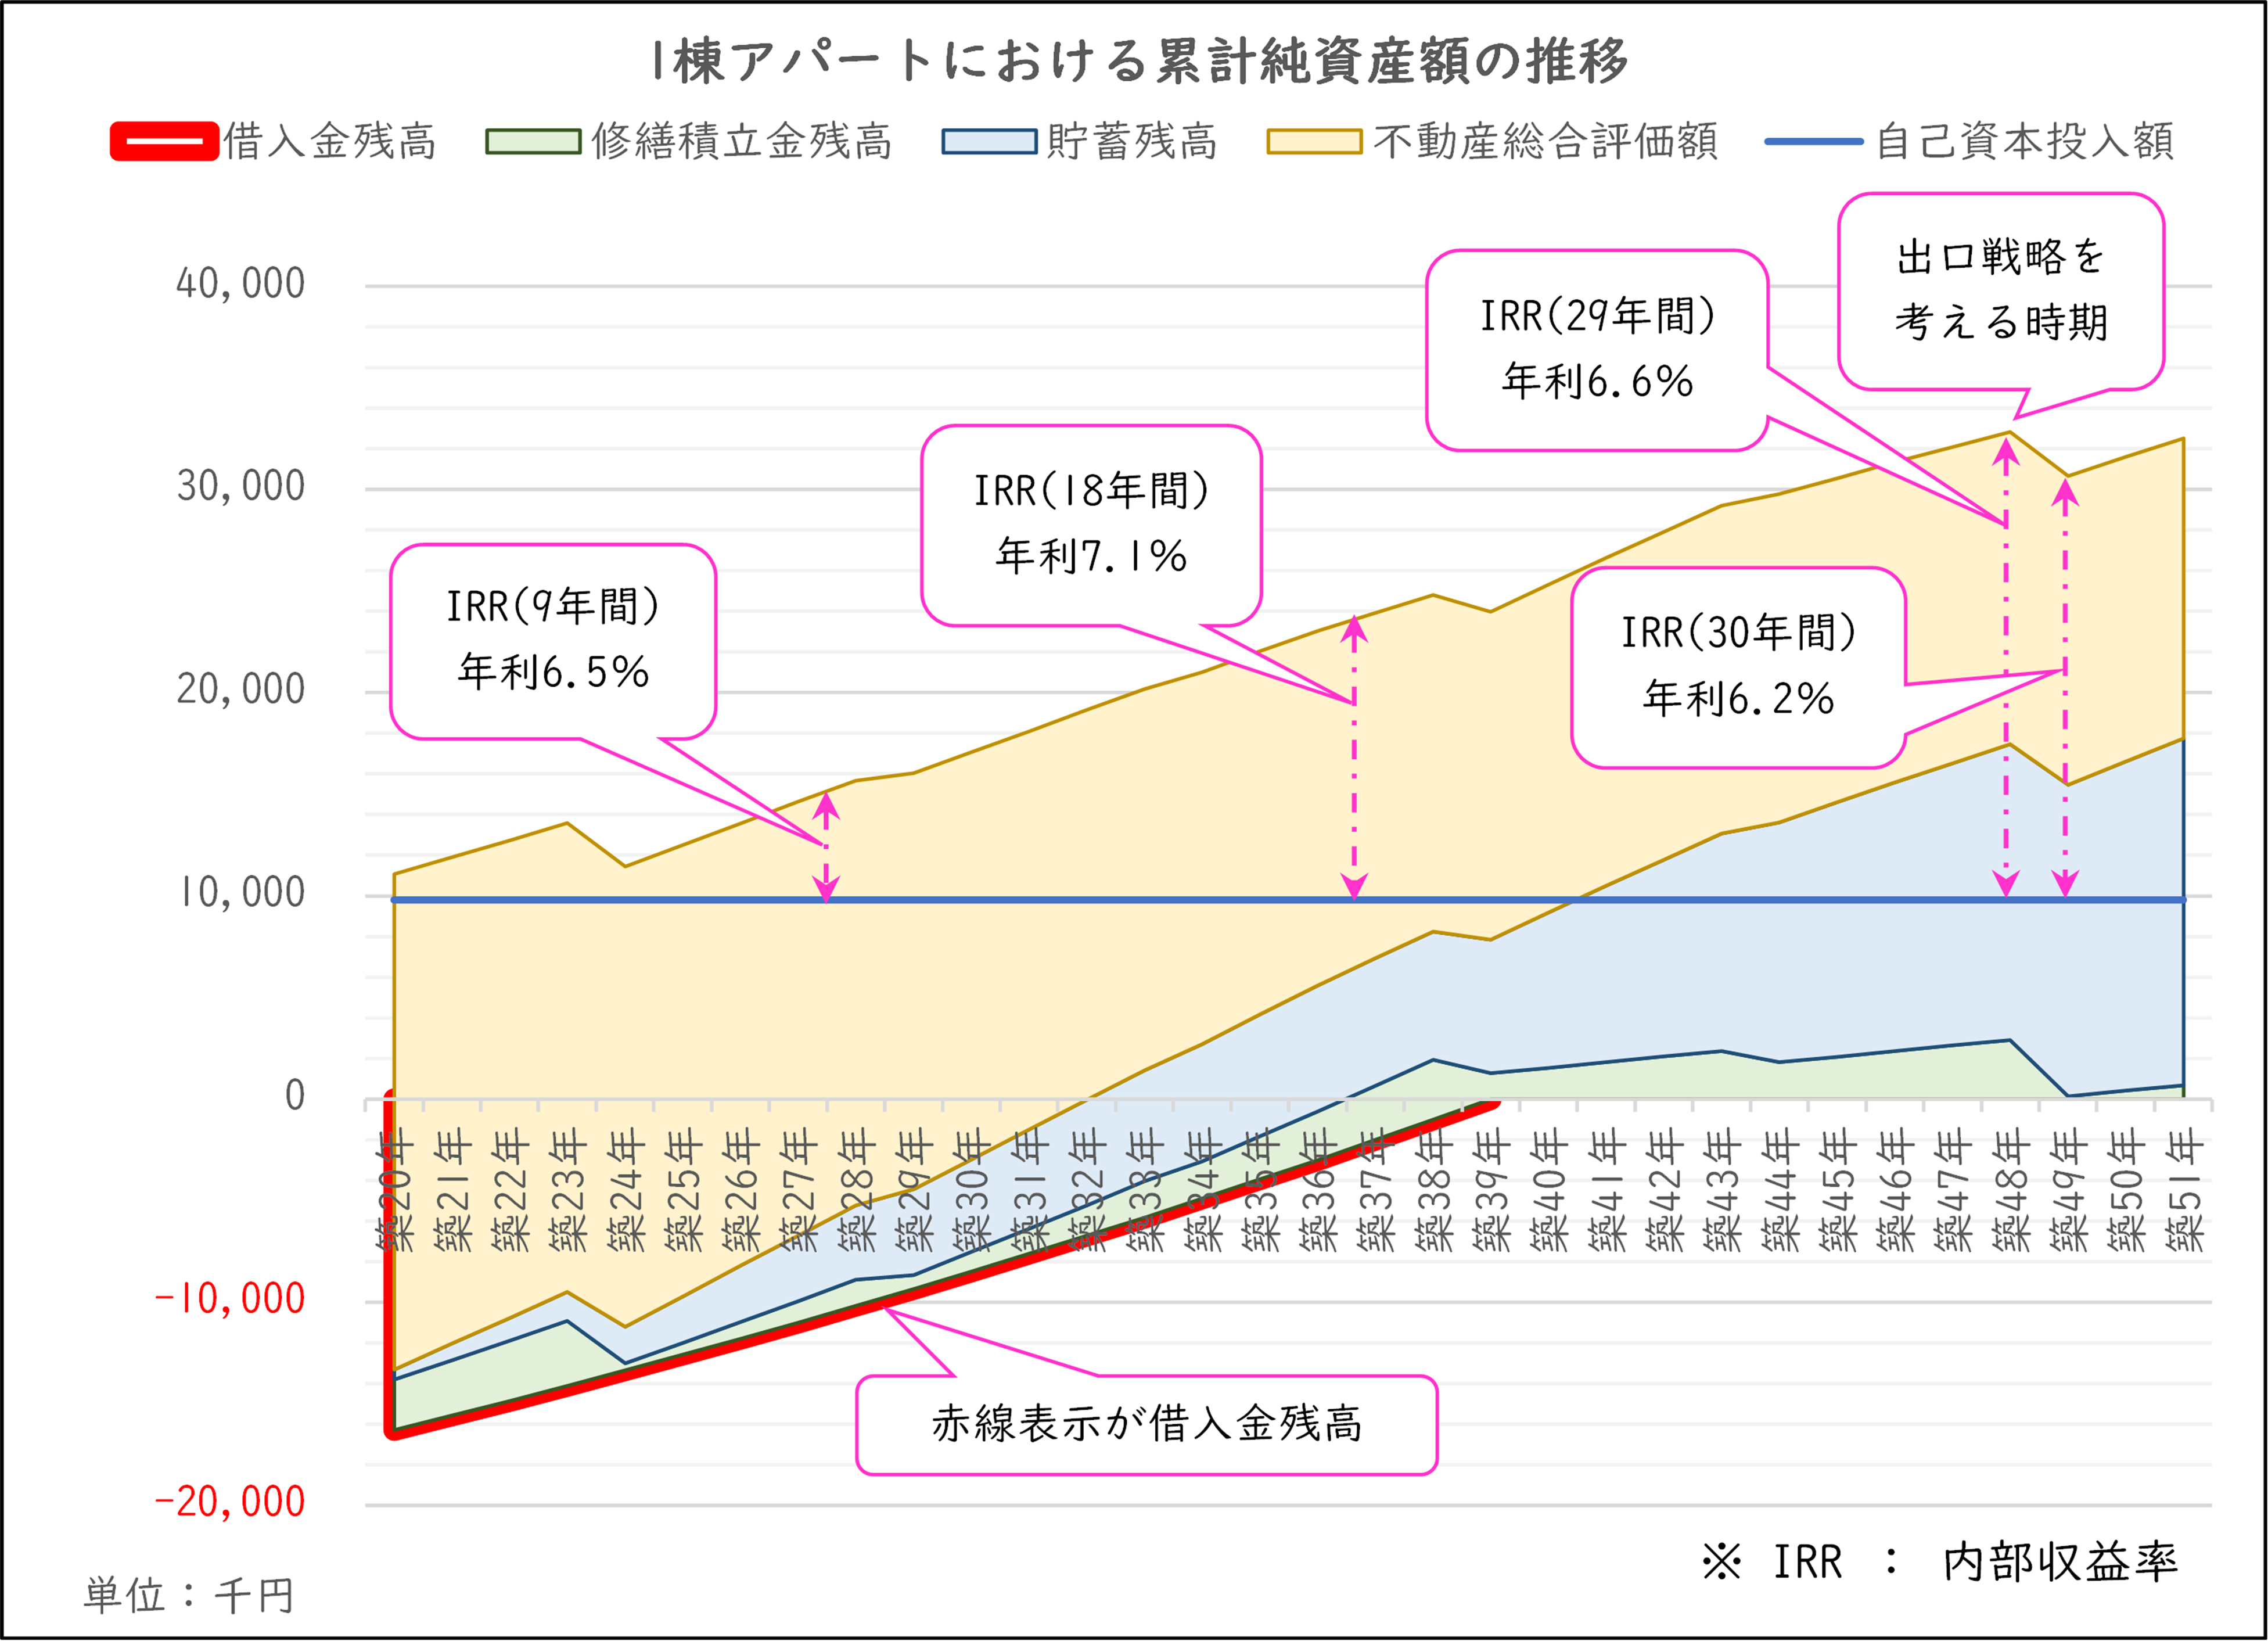
まず、収支シミュレーションの結果をグラフで表示します。
全額自己資金の場合の収支グラフ
75%ローンの場合の収支グラフ
全額自己資金の場合の資産グラフ
75%ローンの場合の資産グラフ
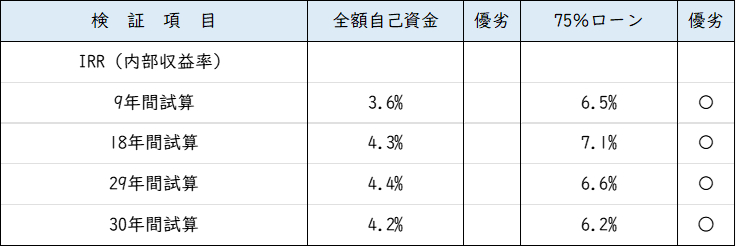
期間別に比較すると、驚くべき結果が見えてきます。
なんと、
すべての期間において75%ローン利用の方がIRRは高い結果となりました。
■ なぜ借入れした方がIRRが高くなるのか?
理由はシンプルです。
IRRは、
「総資産の増加額」ではなく、「自己資金の増加効率」を測る指標だからです。
例えば、
• 自己資金3,000万円で6,000万円になった場合
• 自己資金1,000万円で3,000万円になった場合
最終資産額だけ見ると前者の方が大きく見えます。
しかし投資効率で考えると、
後者の方が圧倒的に優秀です。
つまり、
借入は利益を生み出すためのテコ(レバレッジ)として機能する
ということです。
もちろん借入にはリスクがあります。
しかし適切な条件で活用できれば、
自己資金効率を大きく高める効果があります。
■ 1棟集中より複数棟分散という考え方
今回の結果を別の角度から見ると、
全額自己資金を1棟に投入するより、
借入を活用して複数棟へ分散した方が効率的である可能性があります。
例えば、
1棟に3,000万円投入する代わりに、
1,000万円ずつを頭金として3棟保有できるケースもあります。
そうなれば、
• 空室リスク
• 家賃下落リスク
• 賃貸物件運営上のリスク
• 修繕リスク
• 売却タイミングのリスク
なども分散できます。
投資の世界では、
「リターンを高めること」だけでなく「リスクを分散すること」も同じくらい重要です。
■ まとめ
今回のシミュレーションから分かったことは非常にシンプルです。
✅ 全額自己資金だから利回りが最大になるわけではない
✅ IRRはキャッシュフローだけではなく自己資金効率を表す指標である
✅ 適切な借入は投資効率を高める効果がある
✅ 資金を1棟に集中させるより分散投資の方が合理的な場合がある
✅ 重要なのは「自己資金と借入のバランス」である
不動産投資は、
「借金が良い」「現金が良い」
という単純な話ではありません。
本当に大切なのは、
それぞれの資金状況であり、どの自己資金比率が最も効率的なのかを数字で確認し、最適解を見つけることです。
その答えを見つけるために有効なのが、長期収支シミュレーションです。
■ 最後に
私はココナラで
不動産投資の長期収支シミュレーション作成サービス
を提供しています。
今回のような
• 自己資金100%と融資利用
• 物件比較
• 売却時期比較
• IRR分析
• キャッシュフロー分析
などを、あなたの物件条件に合わせて作成できます。
投資判断に迷われている方は、ぜひお気軽にご相談ください。