前回までの記事では、区分マンション投資の長期シミュレーションを通して 「リスクを把握し、出口戦略まで含めて考えることが重要」 というお話をしました。
今回はその続編として、 同じ自己資金を投入した場合、区分マンションと1棟アパートではどちらが効率的なのか? このテーマを、長期シミュレーションで比較検証します。
■ 今回の比較条件
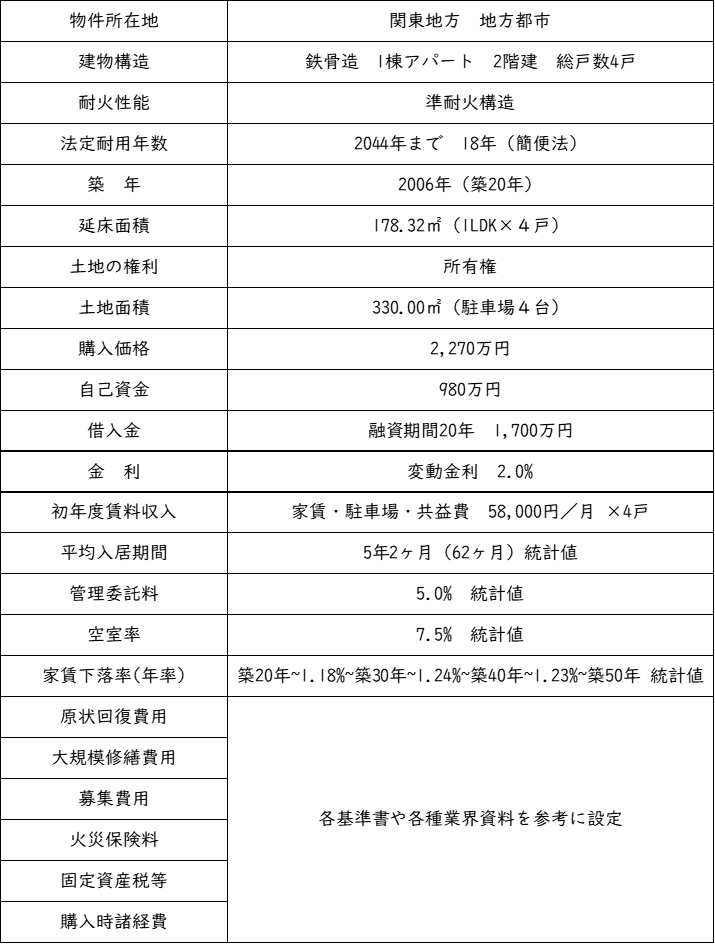
今回のモデルケースは、関東地方の地方都市にある 総戸数4戸の小規模アパート
• 購入価格:2270万円
• 頭金:570万円(25%)
• 自己資金:980万円(頭金+諸経費+大規模修繕費含む)
• 金利:2.0%(区分マンションと同条件)
区分マンションと同額の自己資金を投入していますが、 賃貸構造が違うため 借入額・融資期間・収益構造がそもそも別物 です。
つまり、同じ不動産投資でも 同じ土俵ではない ということです。その違いが30年収支シミュレーションでどう表れるのかを見ていきます。
■ 基本条件
■ 資産推移の結果
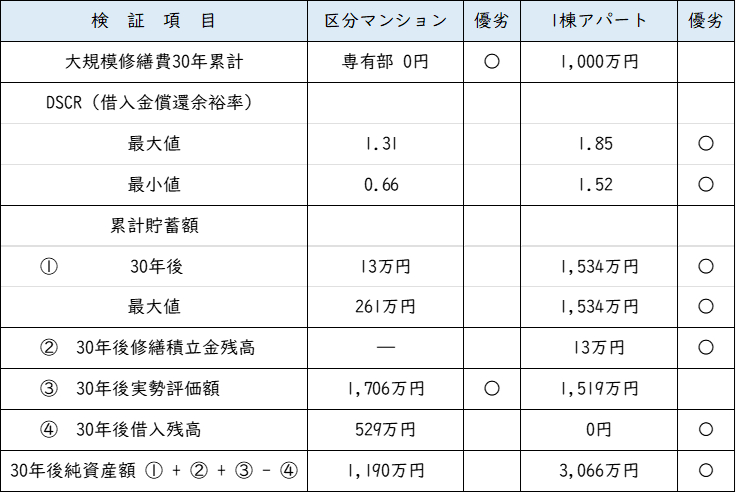
区分マンションと1棟アパートの30年収支比較表
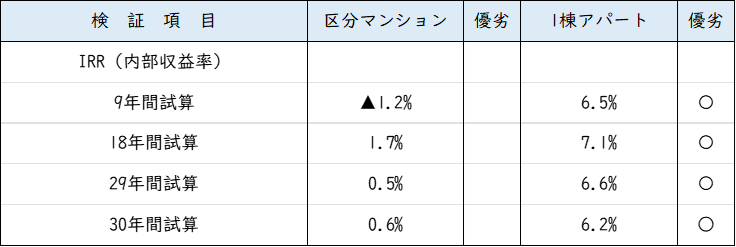
IRR(内部収益率)シミュレーション結果比較表
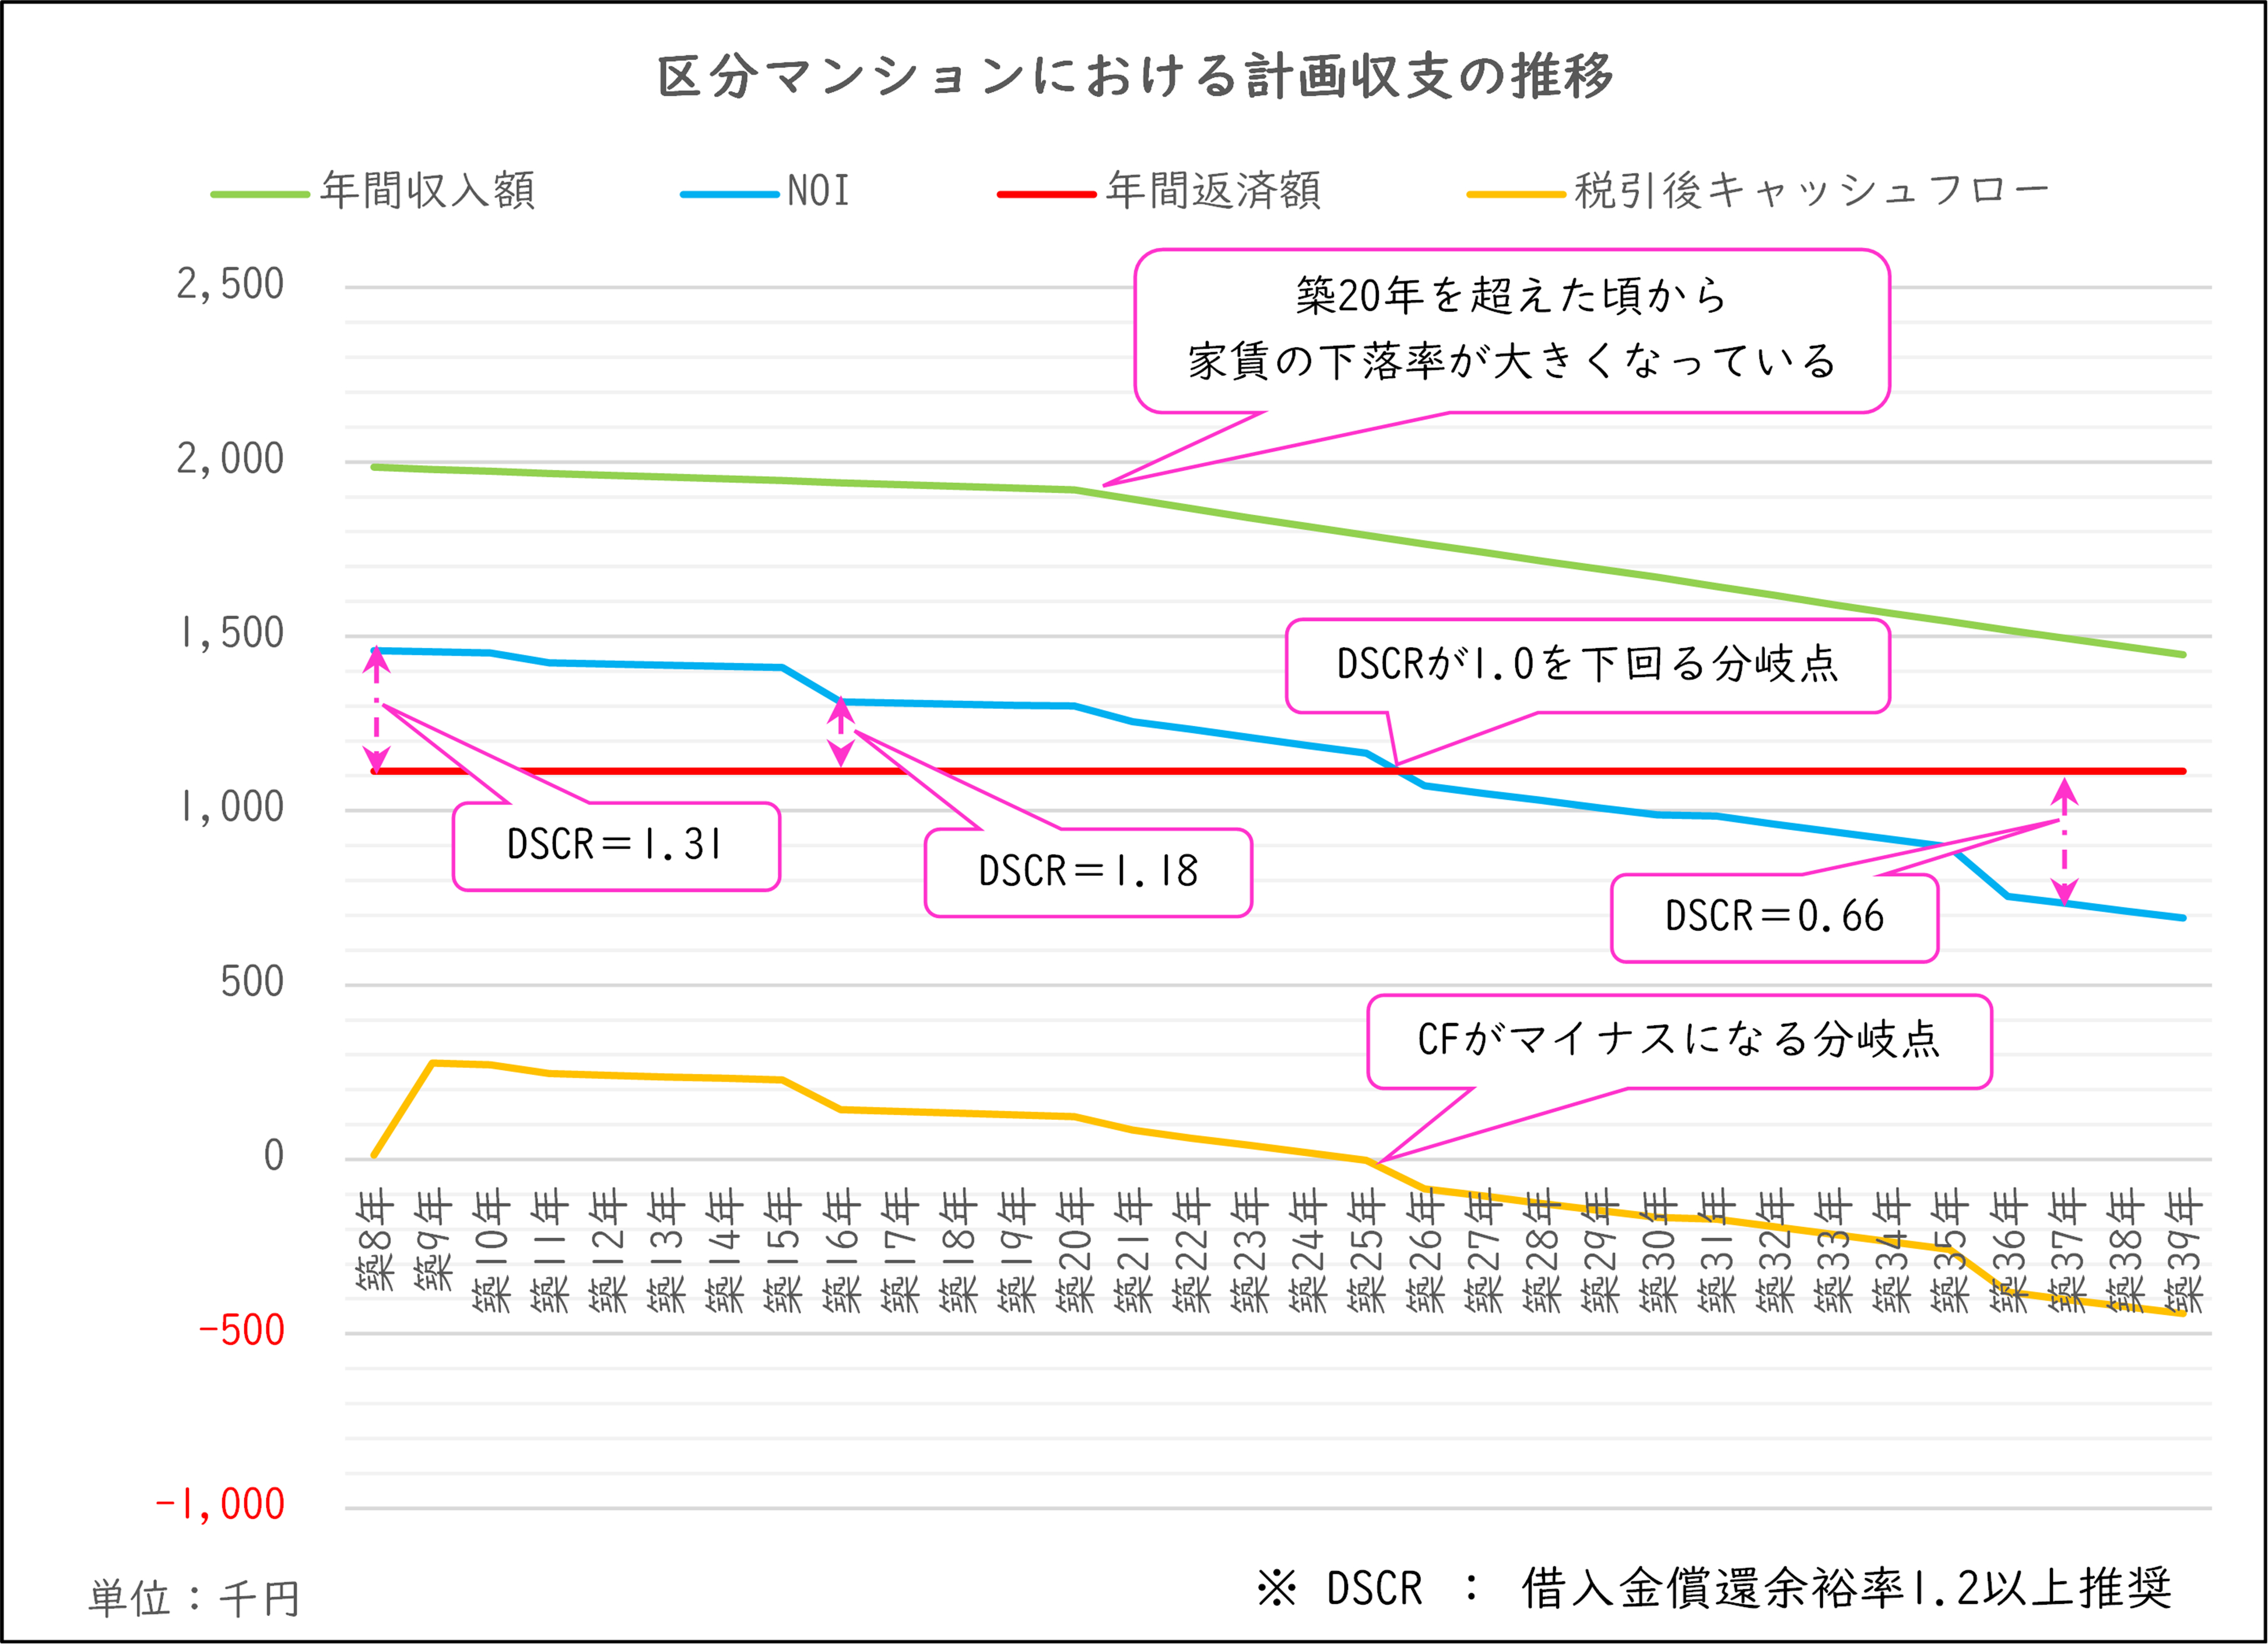
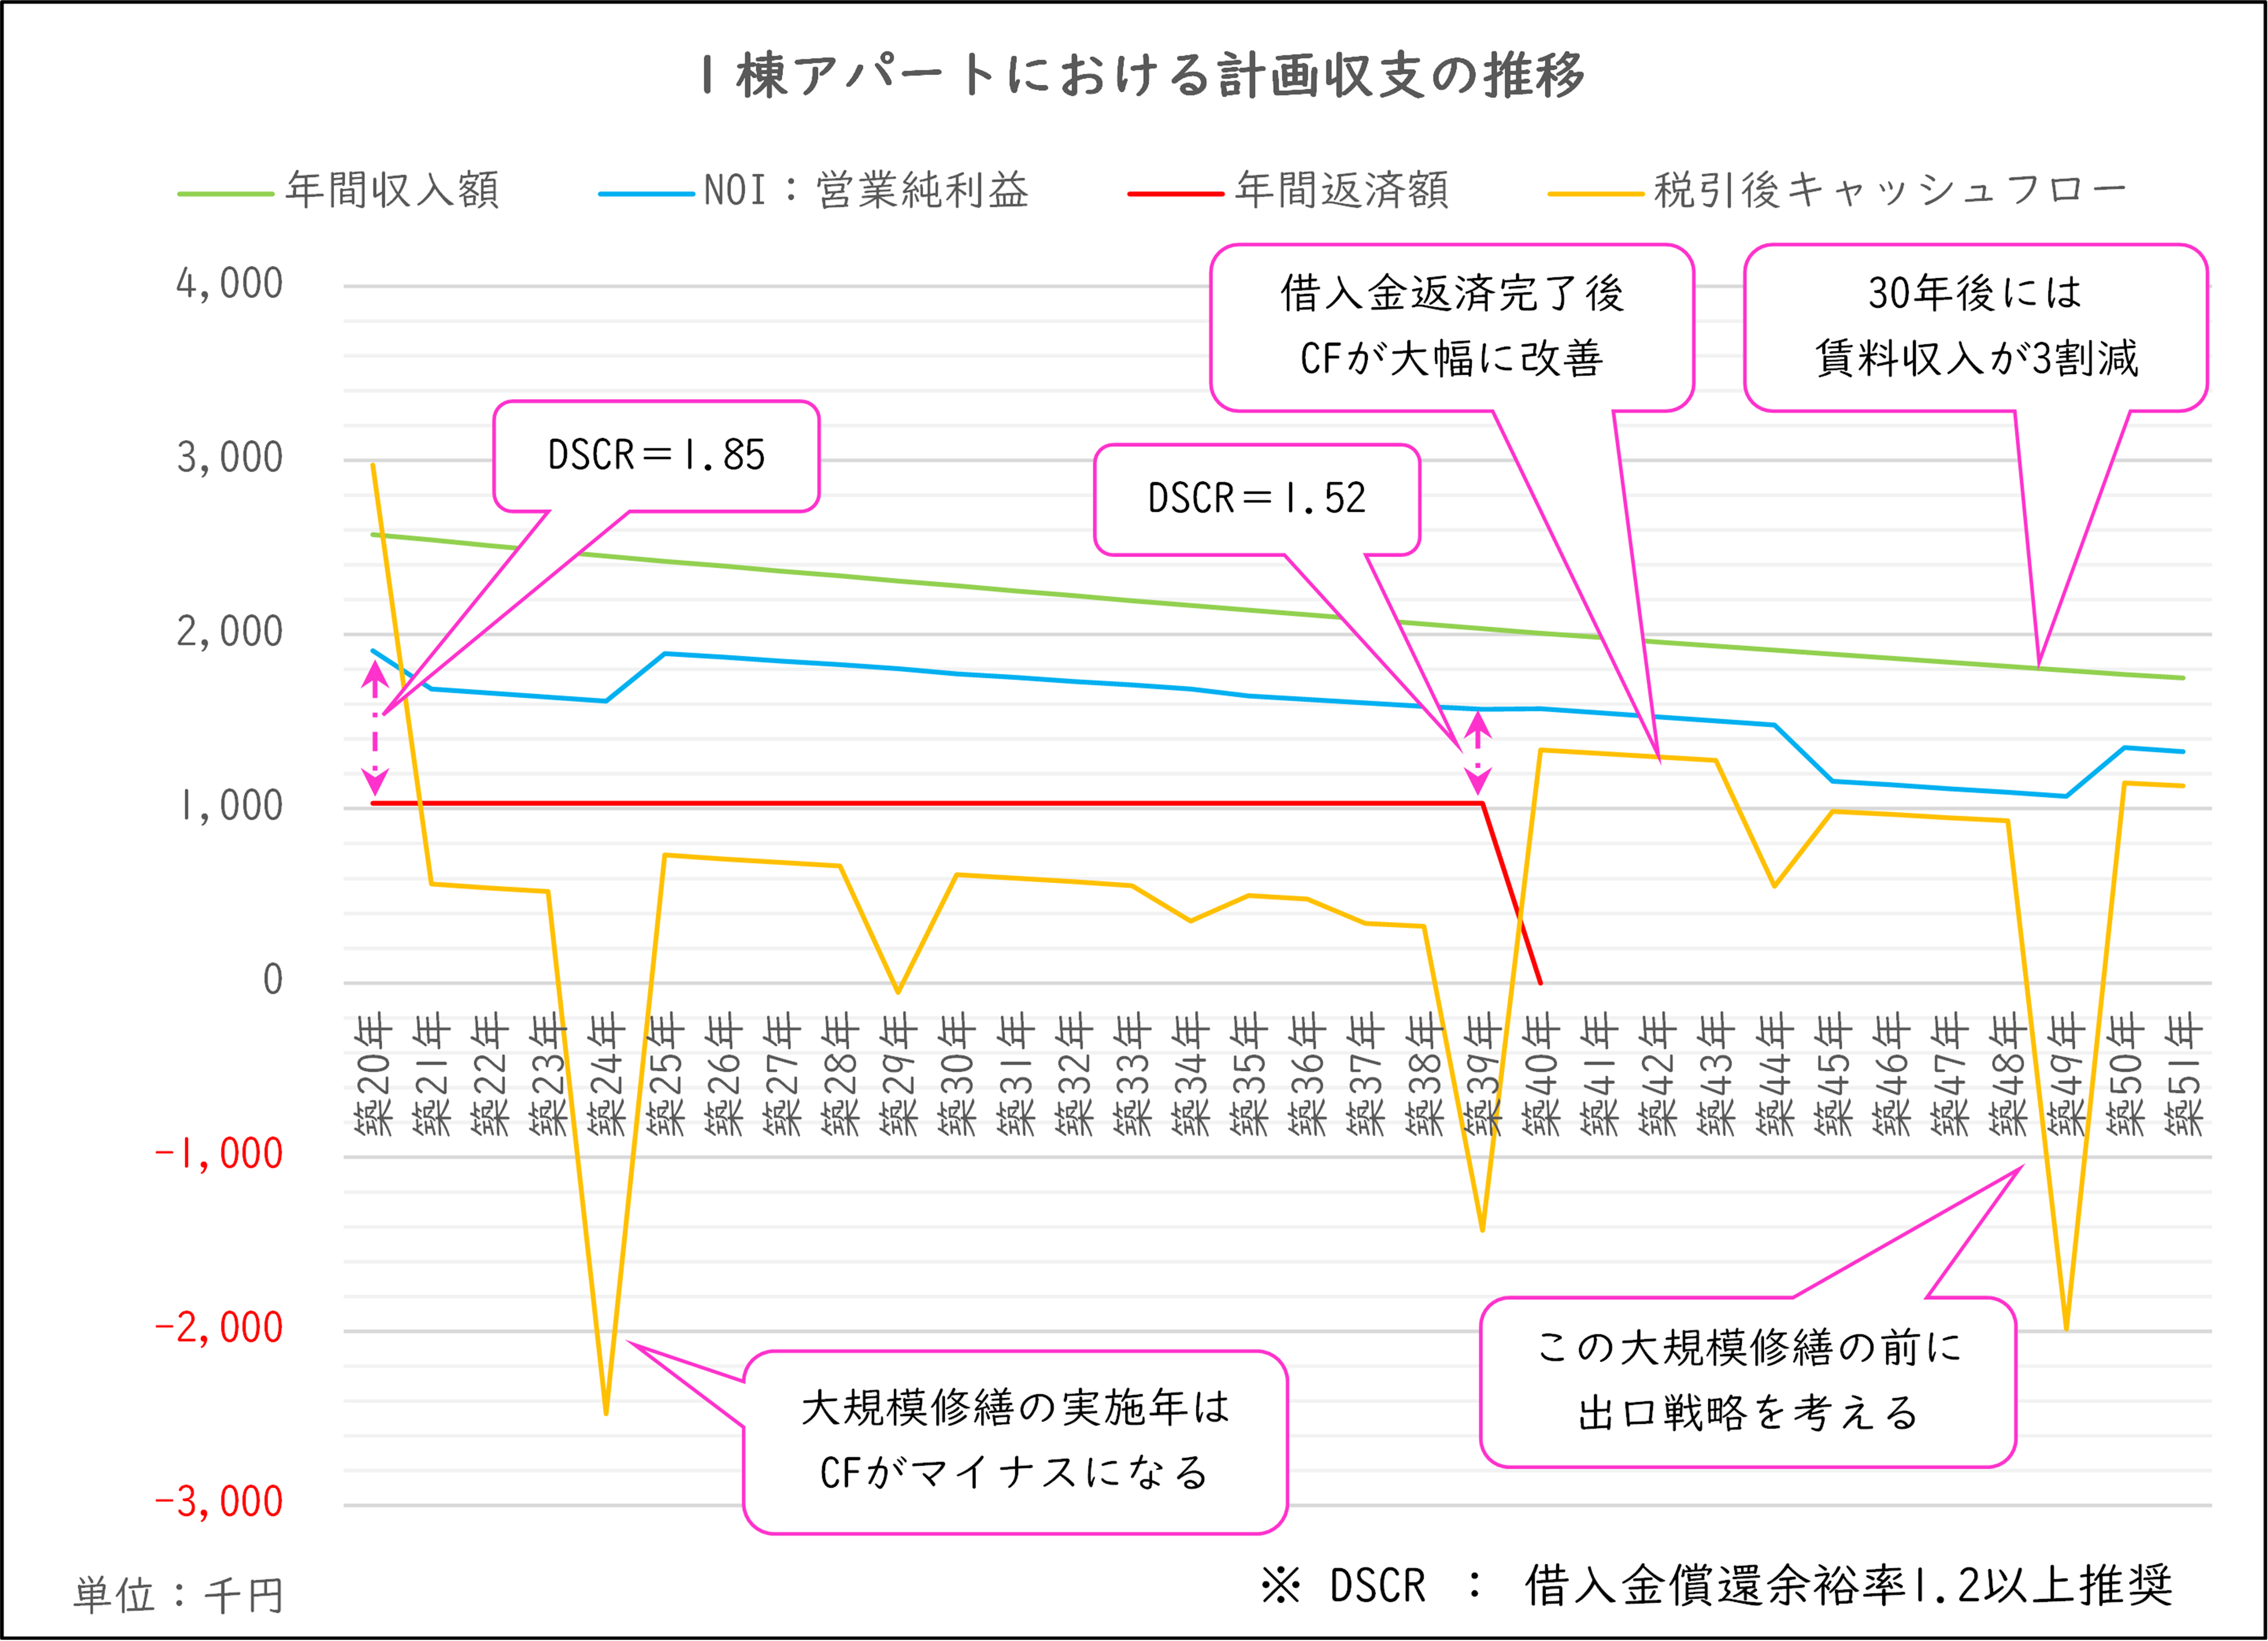
収支の推移グラフを比較
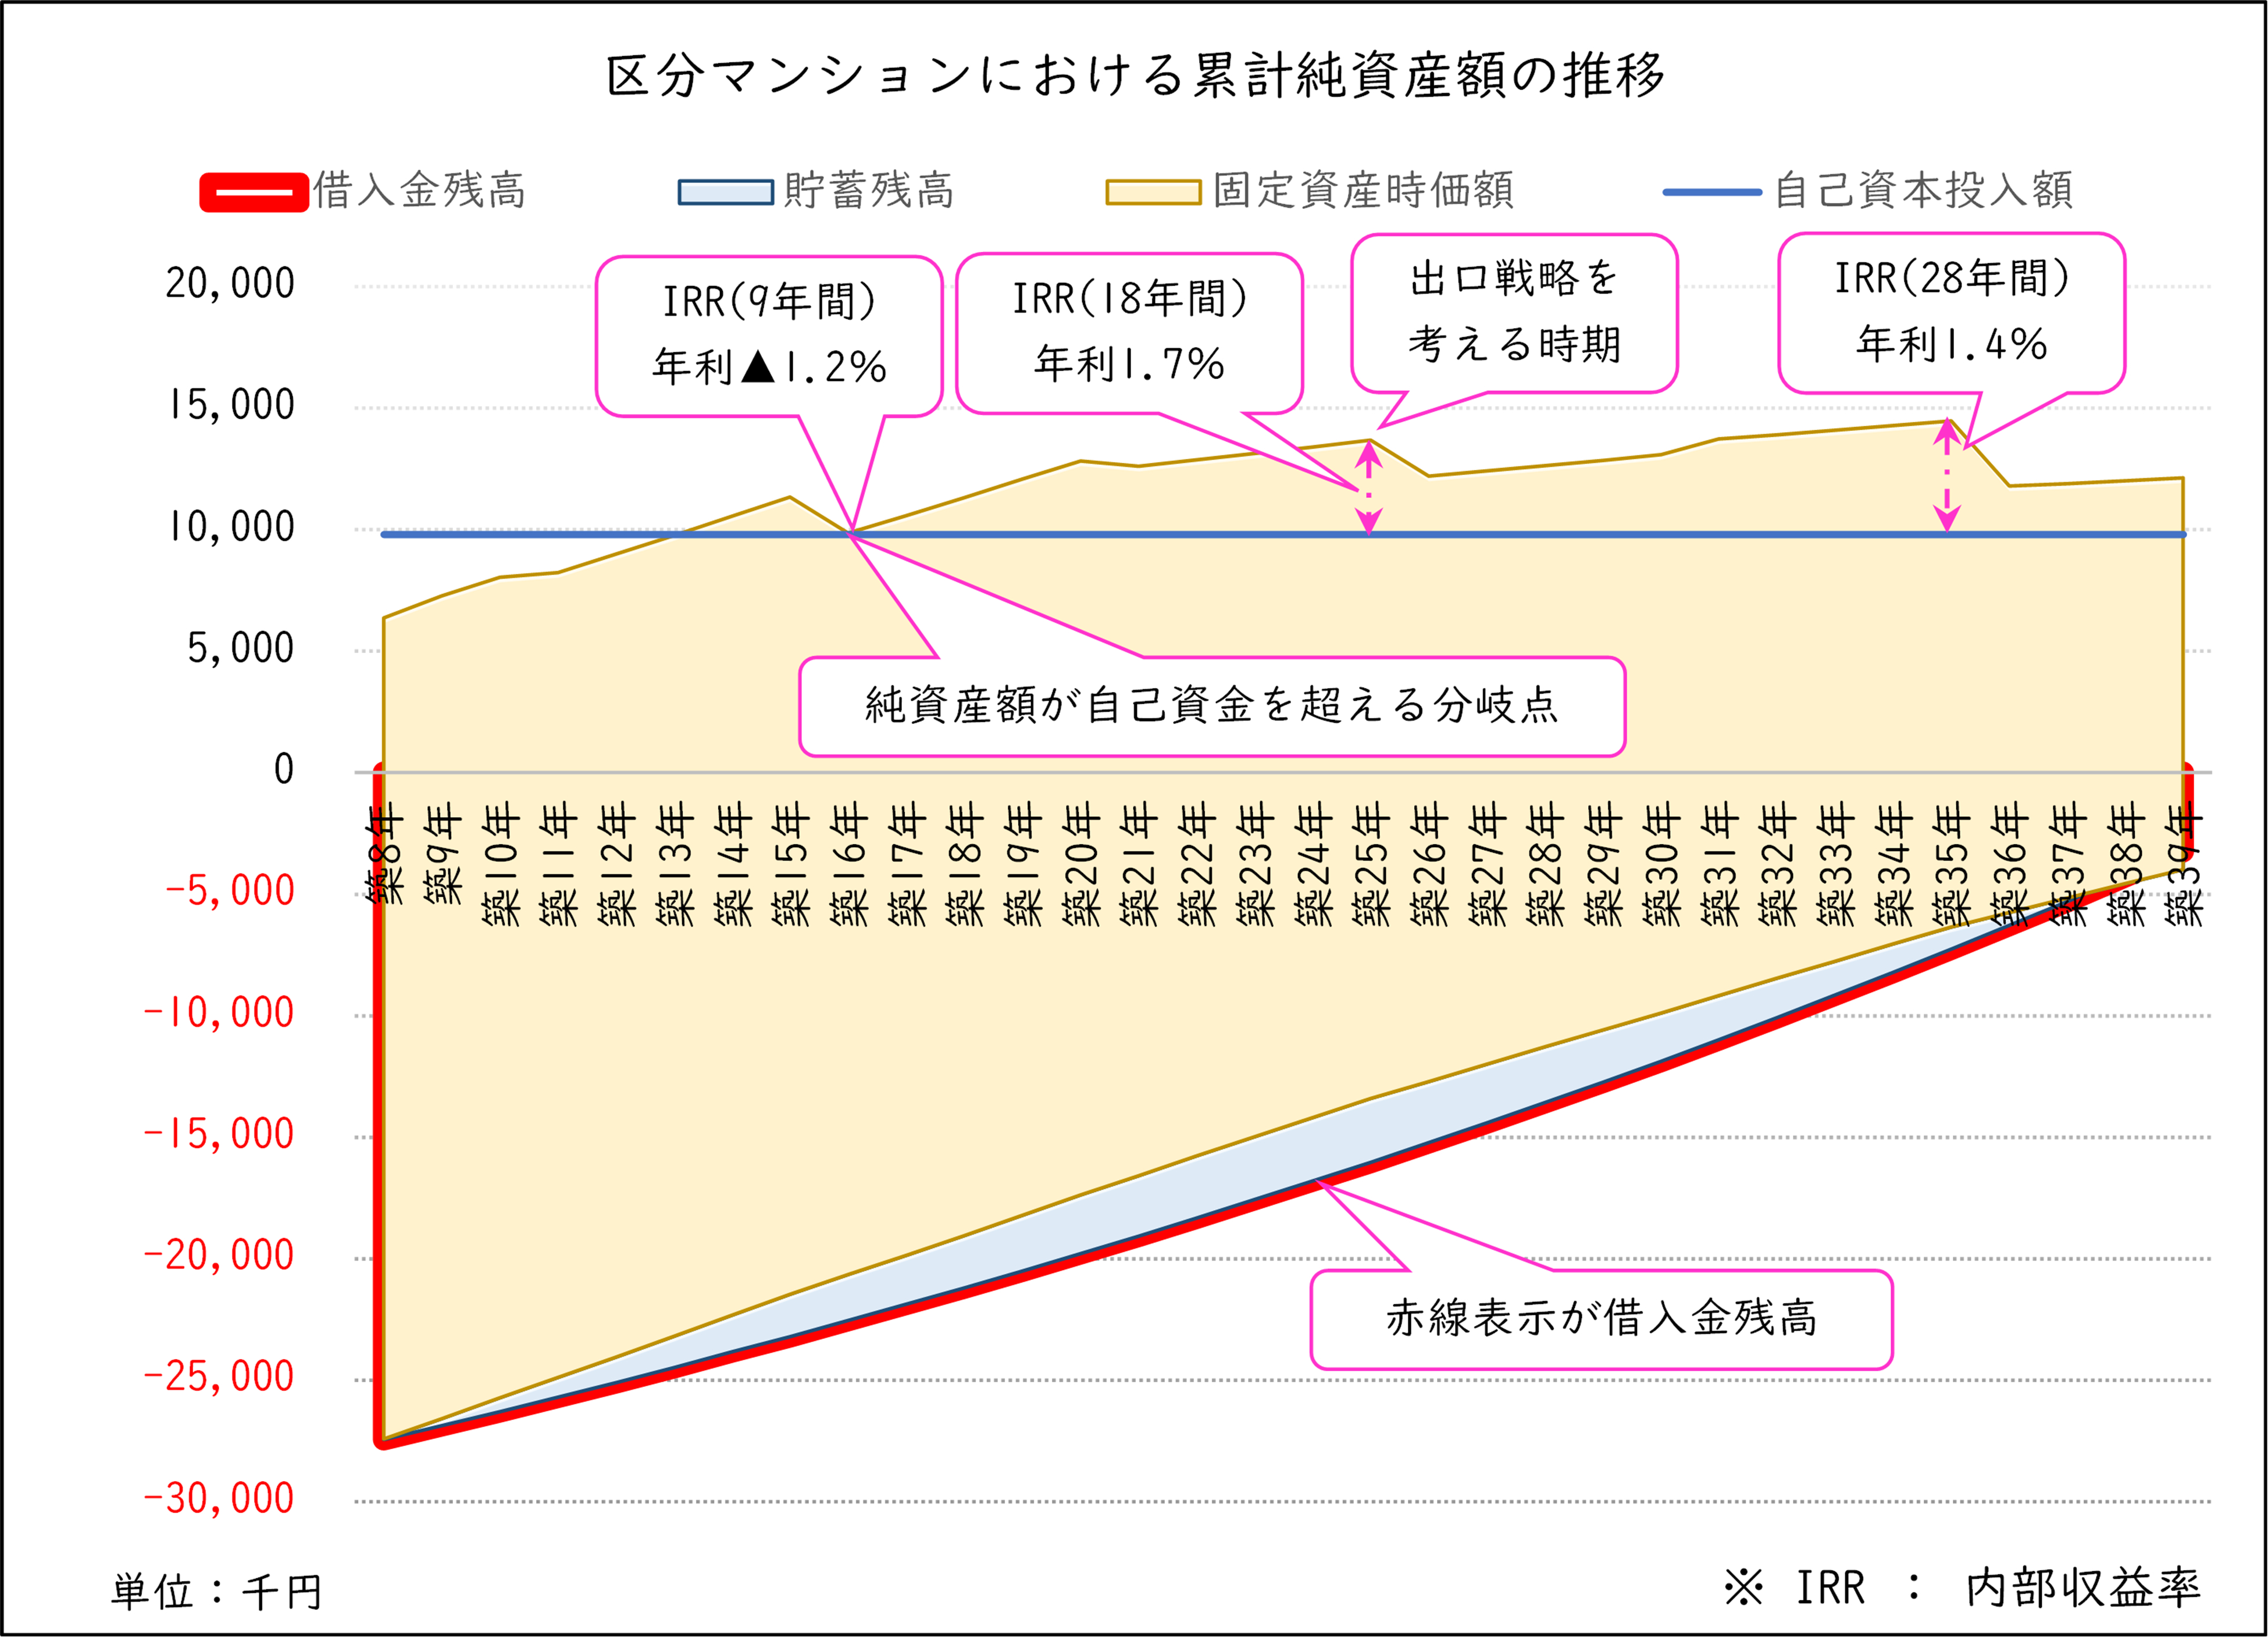
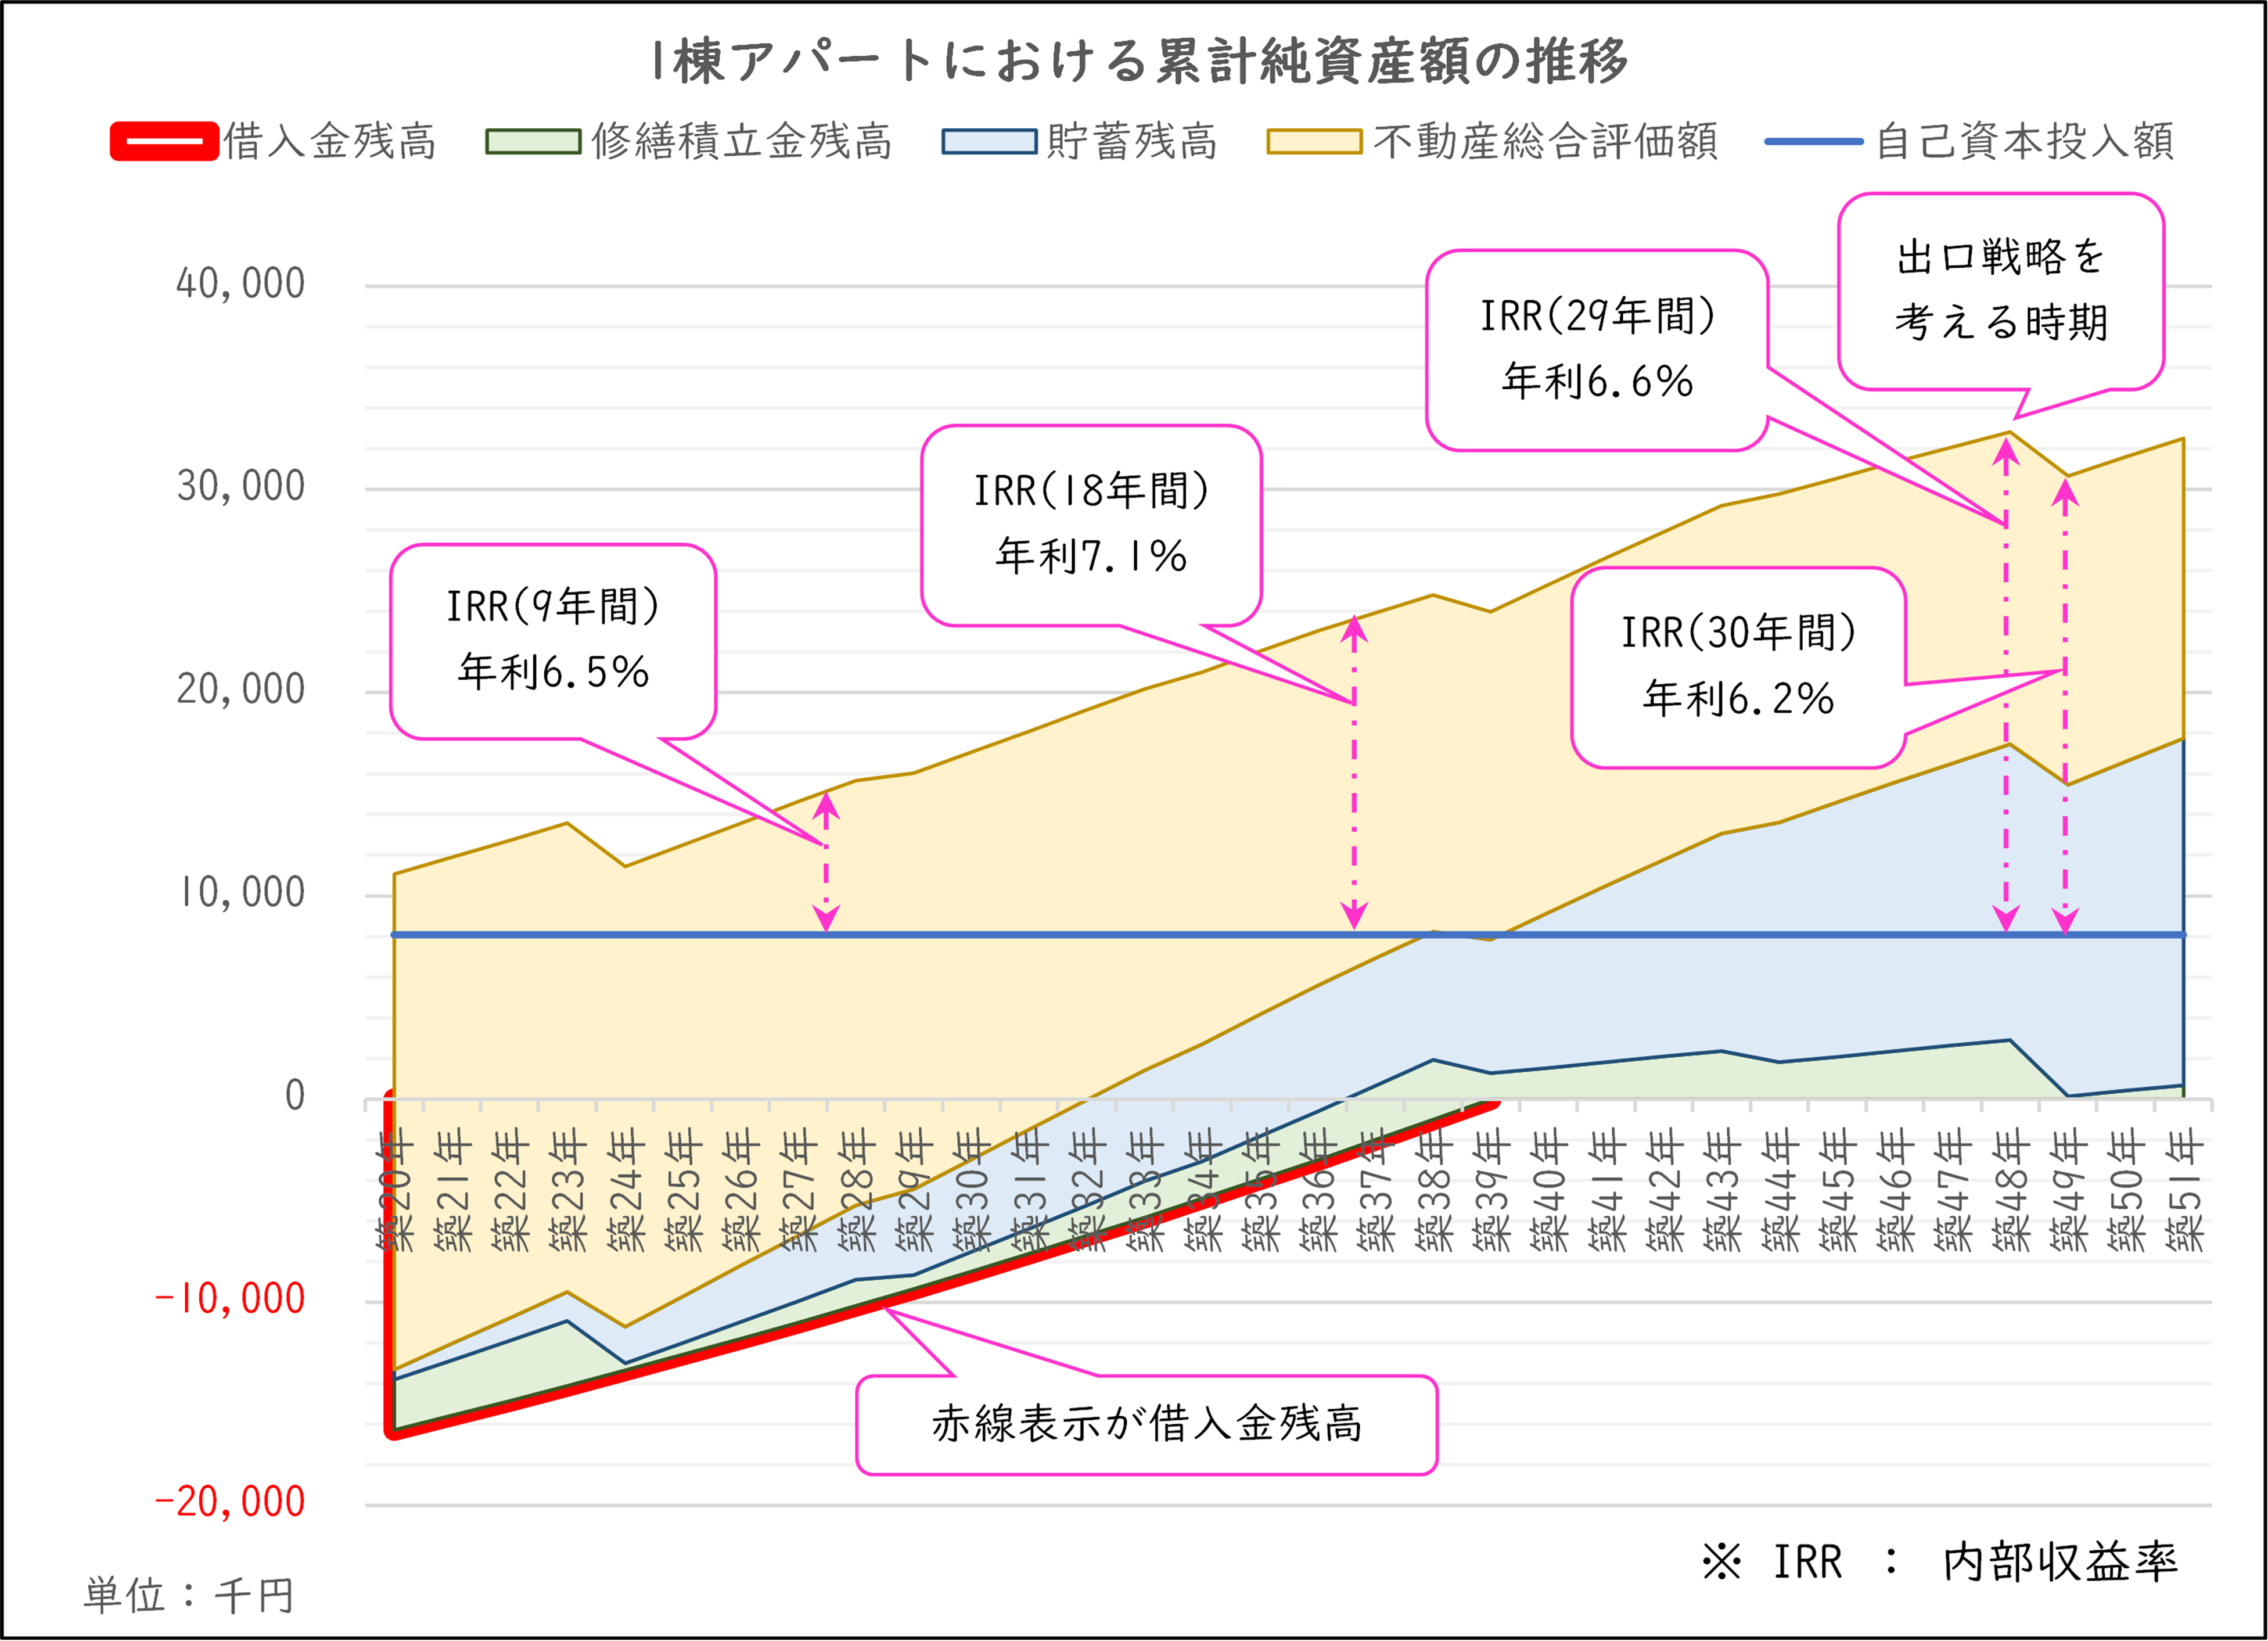
純資産の推移グラフを比較
■ 結論:1棟アパートのパフォーマンスが圧倒的に高い
区分マンションより築年数が古いにもかかわらず、 1棟アパートの収益性は圧倒的に高い結果 となりました。
● DSCR(返済余力)は常に1.5以上
キャッシュフローが安定し、返済リスクが低い状態を維持。
● 30年間で貯蓄額1500万円以上
税引き後キャッシュフローから修繕積立金を控除した実質貯蓄額です。 修繕積立金は30年間で約1000万円。 これは入居率維持のために 必ず必要な費用 と考えてください。
● 実勢価格の下落率は区分マンションの方が大きい
区分マンションは管理費・修繕積立金の増加により収益率が低下しやすく、 築年数が経つほど評価額が下がる傾向があります。
■ IRR(内部収益率)で比較すると一目瞭然
• 区分マンション(18年保有)…年利1.7%
• 1棟アパート(18年保有)…年利7.1%
同じ自己資金を投じた場合、 投資効率はアパートが圧倒的に高い という結果です。
さらに、30年間保有しても問題となる指標は見当たりません。 IRRは各比較表の数値を総合的に反映する指標なので、この差は非常に大きいと言えます。
■ 1棟アパートにおける30年保有時の出口戦略
1棟アパートにおいて、30年保有時のIRRは 年利6.2% に低下します。理由は、大規模修繕と家賃下落によるものです。
家賃が下がると入居者属性にも影響し、家賃滞納のリスクや収益性の低下にもつながります。
そこで、大規模修繕を実施する前に出口を検討する という判断が合理的です。築50年に掛かる手前が目安ではないでしょうか。
■ 1棟アパートの出口は「売却」だけではない
区分マンションと大きく違うのはここです。
• 売却
• 建替え
• フル・リノベーション
• 更地化して別用途へ転換
オーナーの判断で複数の選択肢を取れる のが1棟アパートの強みです。区分マンションでは管理組合の合意形成が必要になるため、 自由度は大きく制限されます。
この「出口の柔軟性」は、 長期投資において非常に大きなメリットです。
■ 最後に
私はココナラで 長期シミュレーションサービス を提供しています。 今回のような比較検証や、出口戦略の判断材料を あなたの物件に合わせて具体的に作成できます。
投資判断に迷われている方は、ぜひ一度ご相談ください。