サービス
サービスを探す
プロ人材を探す
仕事を探す
ブログを探す
サービス
サービスを探す
プロ人材を探す
仕事を探す
ブログを探す
購入・発注したい方
サービスを探す
プロ人材を探す
ノウハウ・素材を探す
ブログを探す
仕事・求人を投稿して募集
エージェントに人材を紹介してもらう
受注・働きたい方
出品する
単発の仕事を探す
継続 (時給/月給) の仕事を探す
エージェントに仕事を紹介してもらう
カテゴリ一覧
イラスト作成・漫画制作
デザイン制作
Web制作・HP作成・EC構築
動画編集・映像制作
集客・マーケティング相談
ビジネス代行・事務代行
音楽制作・ナレーション
IT相談・システム開発
ライティング・翻訳
コンサルティング・士業
生成AI活用・開発・制作
占い
悩み相談・カウンセリング
学習指導・資格・キャリア相談
住まい・美容・生活相談
オンラインレッスン・習い事
ハンドメイド制作
出張撮影・出張サービス
資産運用・副業の相談
弁護士検索・法律Q&A(法律相談)
サポート
はじめての方へ
ご利用ガイド
お困りのときは
ログイン
会員登録
サービスを探す
イラスト作成・漫画制作
デザイン制作
Web制作・HP作成・EC構築
動画編集・映像制作
集客・マーケティング相談
ビジネス代行・事務代行
音楽制作・ナレーション
IT相談・システム開発
ライティング・翻訳
コンサルティング・士業
生成AI活用・開発・制作
占い
悩み相談・カウンセリング
学習指導・資格・キャリア相談
住まい・美容・生活相談
オンラインレッスン・習い事
ハンドメイド制作
出張撮影・出張サービス
資産運用・副業の相談
プロ人材を探す
ノウハウ・素材を探す
ブログを探す
求人募集を投稿する
人材を紹介してもらう
仕事を探す
出品する
仕事を探す
仕事を紹介してもらう
出品する
仕事を紹介してもらう
求人募集を投稿する
人材を紹介してもらう
ブログを投稿
会員登録で10%割引クーポンを獲得!
会員登録で10%割引クーポンを獲得!
ココナラブログ
ホーム
ブログトップ
ブログ
コラム
第6回 「5年ルール・125%ルール」なら安心?
記事
コラム
社会派FPコウダイ|資産を守り心を楽に
2026/09/24 17:13
こんばんは!
社会派FPのコウダイです。
今回は、住宅ローンでよく聞く
「5年ルール・125%ルール」
についてです。
★そもそも「5年ルール」って何?
変動金利の住宅ローンでは、
金利が上がったからといって、
毎月の返済額がすぐに上がるとは限りません。
簡単に言うと、
金利が上がっても、毎月の返済額を5年間は基本的に据え置く
という仕組みです。
「じゃあ安心じゃん!」
と思いますよね。
ところがですねー
ここに落とし穴があります。
★返済額が変わらなくても「利息」は増える
例えば、
毎月10万円を返していたとします。
金利が上がったからといって、
すぐに11万円になるわけではない。
でも、
その10万円の中身は変わります。
金利が上がる
↓
支払う利息が増える
↓
元金に充てられるお金が減る
つまり、
毎月の返済額が同じでも、借金の減り方が遅くなる
ことがあります。
例えば
・金利上昇前
元金の返済:8万円
利息の支払い:2万円
合計支払額10万円
・金利上昇後
元金の返済:6万円
利息の支払い:4万円
合計支払額10万円
ざっくりこんなイメージです。
★そして「125%ルール」
「5年間ずっと返済額が変わらないの?」
というと、そうでもありません。
5年後に返済額を見直す際、
それまでの返済額の125%を上限とする
というのが
いわゆる125%ルールです。
例えば、
毎月10万円なら、
次の返済額は最大でも
12万5,000円
というイメージです。
ただし、
これはすべての住宅ローンに共通するルールではありません。
住宅金融支援機構の2025年度調査では、調査対象金融機関の77.1%が「5年・125%ルール」を採用していました。
つまり、
採用していない金融機関もあります。
「125%までしか上がらない」なら安心?
ここが今回、一番伝えたいところです。
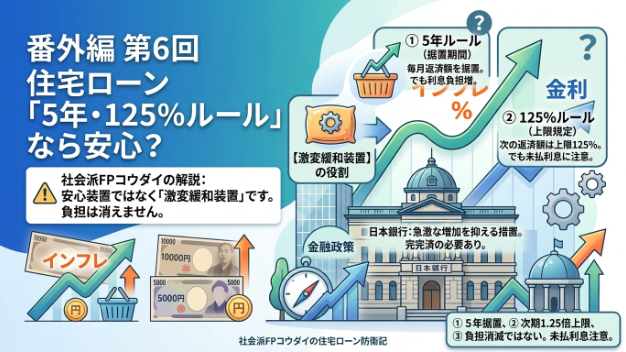
「返済額の上昇を抑える」ことと、「負担が増えない」ことは別です。
例えば、
毎月10万円の返済だったものが、
125%ルールによって12万5,000円になったとします。
「最大12万5,000円なら大丈夫」
と思うかもしれません。
しかし、
金利上昇によって増えた利息を、
返済期間の中で払い切る必要があります。
日本銀行も、5年・125%ルールはあくまで返済額の急激な増加を抑えるための措置であり、元金の返済が当初より遅れた場合には、返済期間終了までに完済する必要があると説明しています。
5年・125%ルール
↓
「返済額が急激に増えるのを抑える仕組み」
です。
金利上昇そのものをなくしてくれるわけではありません。
言ってみれば、
家計への衝撃を和らげるクッション
のようなもの。
クッションがあるからといって、
衝撃そのものが消えるわけではありません。
今日のまとめ
今回のポイントは3つです。
① 5年ルール
→ 金利が上がっても返済額がすぐには変わらない場合がある
② 125%ルール
→ 返済額を見直す際、従来の125%を上限とする仕組みがある
③ どちらも「負担が消える制度」ではない
そして、
すべての住宅ローンに5年・125%ルールがあるわけではありません。
だから、
「変動金利だけど5年ルールがあるから大丈夫!」
と決めつけるのは危険です。
まずは、
自分が借りている住宅ローンに、どんなルールがあるのか?
契約書や金融機関の説明を確認すること。
これが家計防衛の第一歩です。
次回は、
「じゃあ、金利上昇時代に住宅ローンとどう付き合えばいい?」
という、いよいよ実践編です。
住宅ローンをすでに借りている人、
これから住宅を購入する人、
それぞれが何を確認しておけばいいのか。
FPの視点から整理していきます。
ではまた!
#住宅ローン
#金利上昇
#変動金利
#固定金利
#家計防衛
#金利
#お金の勉強
#家計管理
#FP
#ファイナンシャルプランナー
第5回 住宅ローンは金利上昇でどう変わる?
一覧に戻る
このブログを見た人にオススメ
第5回 住宅ローンは金利上昇でどう変わる?
記事
コラム
社会派FPコウダイ|資産を守り心を楽に
2026/09/23 17:26
第3回 金利上昇のメリット
記事
コラム
社会派FPコウダイ|資産を守り心を楽に
2026/09/21 13:58
第2回 金利が上がると、私たちの生活はどう変わる?
記事
コラム
社会派FPコウダイ|資産を守り心を楽に
2026/09/20 15:57
番外編 第1回 そもそも「金利」って何?💰
記事
コラム
社会派FPコウダイ|資産を守り心を楽に
2026/09/19 21:22
第4回 金利上昇のデメリット
記事
コラム
社会派FPコウダイ|資産を守り心を楽に
2026/09/22 17:28