サービス
サービスを探す
プロ人材を探す
仕事を探す
ブログを探す
サービス
サービスを探す
プロ人材を探す
仕事を探す
ブログを探す
購入・発注したい方
サービスを探す
プロ人材を探す
ノウハウ・素材を探す
ブログを探す
仕事・求人を投稿して募集
エージェントに人材を紹介してもらう
受注・働きたい方
出品する
単発の仕事を探す
継続 (時給/月給) の仕事を探す
エージェントに仕事を紹介してもらう
カテゴリ一覧
イラスト作成・漫画制作
デザイン制作
Web制作・HP作成・EC構築
動画編集・映像制作
集客・マーケティング相談
ビジネス代行・事務代行
音楽制作・ナレーション
IT相談・システム開発
ライティング・翻訳
コンサルティング・士業
生成AI活用・開発・制作
占い
悩み相談・カウンセリング
学習指導・資格・キャリア相談
住まい・美容・生活相談
オンラインレッスン・習い事
ハンドメイド制作
出張撮影・出張サービス
資産運用・副業の相談
弁護士検索・法律Q&A(法律相談)
サポート
はじめての方へ
ご利用ガイド
お困りのときは
ログイン
会員登録
サービスを探す
イラスト作成・漫画制作
デザイン制作
Web制作・HP作成・EC構築
動画編集・映像制作
集客・マーケティング相談
ビジネス代行・事務代行
音楽制作・ナレーション
IT相談・システム開発
ライティング・翻訳
コンサルティング・士業
生成AI活用・開発・制作
占い
悩み相談・カウンセリング
学習指導・資格・キャリア相談
住まい・美容・生活相談
オンラインレッスン・習い事
ハンドメイド制作
出張撮影・出張サービス
資産運用・副業の相談
プロ人材を探す
ノウハウ・素材を探す
ブログを探す
求人募集を投稿する
人材を紹介してもらう
仕事を探す
出品する
仕事を探す
仕事を紹介してもらう
出品する
仕事を紹介してもらう
求人募集を投稿する
人材を紹介してもらう
ブログを投稿
会員登録で10%割引クーポンを獲得!
会員登録で10%割引クーポンを獲得!
ココナラブログ
ホーム
ブログトップ
ブログ
コラム
第7回 金利上昇時代に住宅ローンとどう付き合う?
記事
コラム
社会派FPコウダイ|資産を守り心を楽に
2026/09/25 17:28
こんばんは!
社会派FPのコウダイです。
ここまで、
「金利とは何か?」
「金利が上がると何が起こる?」
「変動金利と固定金利の違い」
「5年ルール・125%ルール」
について見てきました。
今回はいよいよ、
実際に住宅ローンとどう付き合っていくか?
という実践編です。
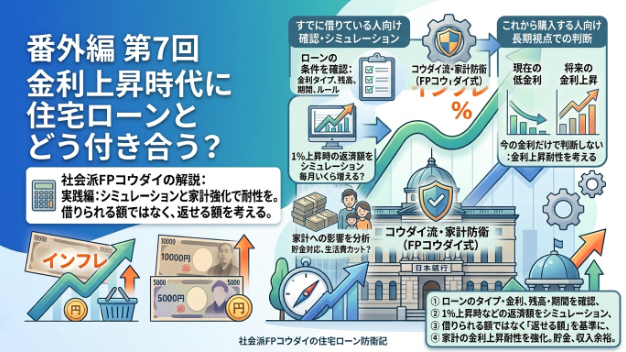
すでに住宅ローンを借りている人は?
まず確認してほしいのが、
「自分の住宅ローンの条件」
です。
チェックするのは、
・変動金利か固定金利か
・現在の適用金利は何%か
・住宅ローンの残高はいくらか
・残りの返済期間は何年か
・5年ルール・125%ルールがあるか
このあたりです。
「変動金利だけど、今の返済額が変わっていないから大丈夫」
ではなく、
**金利が上がったとき、自分のローンにどう反映されるのか?**
を確認しておきましょう。
## そして「金利が1%上がったら?」と考えてみる
もう一つ大切なのが、
シミュレーションです。
例えば、
「金利が今より1%上がったら?」
「毎月の返済額が増えたら?」
と考えてみる。
そのとき、
生活費を削らないと返済できないのか。
貯金で対応できるのか。
それとも、特に問題なく返済できるのか。
ここを一度考えておくだけでも違います。
住宅金融支援機構の調査でも、変動金利型の利用者の中には、金利上昇時の具体的な対応をまだ決めていない人がいます。
★これから住宅を購入する人は?
これから住宅ローンを組む人は、
「今の金利が何%か」だけで判断しない
ことが大切です。
住宅ローンは、
何十年という長い期間、
返済していくことになります。
だから、
「今なら低金利だから大丈夫!」
ではなく、
**金利が上がった場合でも返済できるか?**
を考えておきたいところです。
特に変動金利を選ぶ場合は、
「金利が上がったら、家計はどうなる?」
というシミュレーションをしておくと安心です。
「変動か固定か」だけで考えない
住宅ローンの話になると、
「変動金利と固定金利、どっちがいい?」
という話になりがちです。
でも、
実はそれだけではありません。
大切なのは、
自分の家計がどれくらい金利上昇に耐えられるか。
例えば、
・収入に余裕がある
・貯金が十分ある
・借入額が少ない
という人と、
・貯金に余裕がない
・借入額が大きい
・毎月の返済がギリギリ
という人では、
同じ金利でも家計への影響は違います。
日本銀行も、住宅ローンの有無や変動・固定金利の違い、貯蓄の保有状況などによって、金利上昇の影響が異なると説明しています。
僕がFPとして一番伝えたいのは、
「金利を予想するより、金利が上がっても耐えられる家計を作る」
という考え方です。
金利がこれから何%になるのかを、
正確に当てることは簡単ではありません。
だったら、
「金利が上がったらどうする?」
を先に考えておく。
これが家計防衛です。
住宅ローンだけで家計がギリギリにならないよう、
借りられる金額ではなく、返せる金額
を考える。
これが非常に大切です。
★今日のまとめ
住宅ローンをすでに借りている人は、
① 自分の金利タイプを確認する
② 金利上昇が返済額にどう反映されるか確認する
③ 金利が上がった場合の家計をシミュレーションする
これから住宅を購入する人は、
「今の金利なら返せる」ではなく
「金利が上がっても返せるか?」
を考える。
住宅ローンは、
人生でおそらく一番大きな借金になります。
だからこそ、
「借りられる金額」と「無理なく返せる金額」は違う。
金利上昇時代の住宅ローンでは、
この意識が家計を守る大きなポイントになります。
今回で
「金利上昇時代の住宅ローン編」
はいったん一区切りです。
ここまで読んでいただき、
ありがとうございました!
ではまた!
#住宅ローン
#金利上昇
#変動金利
#固定金利
#家計防衛
#金利
#お金の勉強
#家計管理
#FP
#ファイナンシャルプランナー
第6回 「5年ルール・125%ルール」なら安心?
一覧に戻る
このブログを見た人にオススメ
第6回 「5年ルール・125%ルール」なら安心?
記事
コラム
社会派FPコウダイ|資産を守り心を楽に
2026/09/24 17:13
第5回 住宅ローンは金利上昇でどう変わる?
記事
コラム
社会派FPコウダイ|資産を守り心を楽に
2026/09/23 17:26
第3回 金利上昇のメリット
記事
コラム
社会派FPコウダイ|資産を守り心を楽に
2026/09/21 13:58
第2回 金利が上がると、私たちの生活はどう変わる?
記事
コラム
社会派FPコウダイ|資産を守り心を楽に
2026/09/20 15:57
番外編 第1回 そもそも「金利」って何?💰
記事
コラム
社会派FPコウダイ|資産を守り心を楽に
2026/09/19 21:22