サービス
サービスを探す
プロ人材を探す
仕事を探す
ブログを探す
サービス
サービスを探す
プロ人材を探す
仕事を探す
ブログを探す
購入・発注したい方
サービスを探す
プロ人材を探す
ノウハウ・素材を探す
ブログを探す
仕事・求人を投稿して募集
エージェントに人材を紹介してもらう
受注・働きたい方
出品する
単発の仕事を探す
継続 (時給/月給) の仕事を探す
エージェントに仕事を紹介してもらう
カテゴリ一覧
イラスト作成・漫画制作
デザイン制作
Web制作・HP作成・EC構築
動画編集・映像制作
集客・マーケティング相談
ビジネス代行・事務代行
音楽制作・ナレーション
IT相談・システム開発
ライティング・翻訳
コンサルティング・士業
生成AI活用・開発・制作
占い
悩み相談・カウンセリング
学習指導・資格・キャリア相談
住まい・美容・生活相談
オンラインレッスン・習い事
ハンドメイド制作
出張撮影・出張サービス
資産運用・副業の相談
弁護士検索・法律Q&A(法律相談)
サポート
はじめての方へ
ご利用ガイド
お困りのときは
ログイン
会員登録
サービスを探す
イラスト作成・漫画制作
デザイン制作
Web制作・HP作成・EC構築
動画編集・映像制作
集客・マーケティング相談
ビジネス代行・事務代行
音楽制作・ナレーション
IT相談・システム開発
ライティング・翻訳
コンサルティング・士業
生成AI活用・開発・制作
占い
悩み相談・カウンセリング
学習指導・資格・キャリア相談
住まい・美容・生活相談
オンラインレッスン・習い事
ハンドメイド制作
出張撮影・出張サービス
資産運用・副業の相談
プロ人材を探す
ノウハウ・素材を探す
ブログを探す
求人募集を投稿する
人材を紹介してもらう
仕事を探す
出品する
仕事を探す
仕事を紹介してもらう
出品する
仕事を紹介してもらう
求人募集を投稿する
人材を紹介してもらう
ブログを投稿
会員登録で10%割引クーポンを獲得!
会員登録で10%割引クーポンを獲得!
ココナラブログ
ホーム
ブログトップ
ブログ
コラム
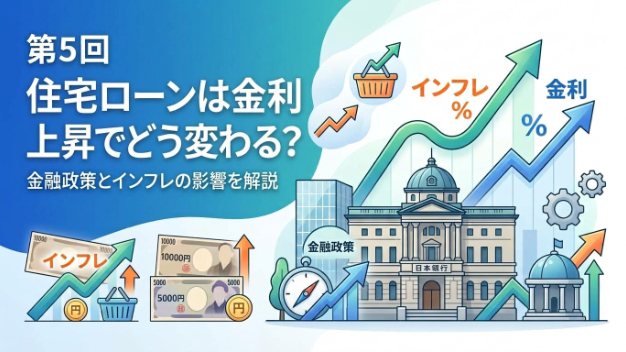
第5回 住宅ローンは金利上昇でどう変わる?
記事
コラム
社会派FPコウダイ|資産を守り心を楽に
2026/09/23 17:26
こんばんは!
社会派FPのコウダイです。
今回は
住宅ローンと金利上昇
についてです。
住宅ローンの金利には
変動金利
と
固定金利
があります。
名前の通り
変動金利は
→ 金利が変動する
固定金利は
→ 一定期間、または全期間の金利を固定する
という違いがあります。
★変動金利は「金利上昇」の影響を受けやすい。
変動金利の場合、
市場の金利などの影響を受けて、
住宅ローンの適用金利が見直されることがあります。
つまり、
金利が上がる
↓
住宅ローンの金利も上がる可能性
↓
支払う利息が増える可能性
ということです。
日本銀行によると、日銀の利上げ後は、既存の変動金利型住宅ローンの適用金利にも時間差を伴って影響が及びます。
固定金利ならどうなる?
一方、
固定金利**の場合は、
決められた固定期間中は金利が変わりません。
そのため、
「これから金利が上がったらどうしよう……」
という不安を抑えやすいのが特徴です。
ただし、
固定金利にも、
「10年間だけ固定」
のような**固定期間選択型**があります。
固定期間が終われば、金利が見直される場合があります。
つまり、
「固定金利=絶対に最後まで金利が変わらない」
とは限りません。
そもそも変動金利のほうが多く選ばれてる理由は固定金利のほうが利息が高いからです。
ですので
自分にとってどっちにすべきかよくシミレーションする必要があります。
日本銀行によると、既存の変動金利型住宅ローンでは、適用金利が変わっても「5年ルール」などによって毎月の返済額への反映がさらに遅れるケースがあります。
★でも「返済額が変わらない=安心」ではない
ここは非常に重要です。
例えば、
毎月の返済額が変わらなくても、
その中身を見ると、
**利息の割合が増えて、元金の減り方が遅くなる**
ことがあります。
つまり、
「毎月の支払いが変わらないから大丈夫!」
とは限りません。
金利上昇によって、
**住宅ローンの返済の進み方そのもの**
に影響が出る可能性があります。
まとめると
変動金利
↓
金利上昇
↓
適用金利が上がる可能性
↓
利息負担が増える可能性
固定金利
↓
固定期間中は
↓
金利上昇の影響を受けにくい
ただし、
**どちらにもメリット・注意点があります。**
だからこそ、
「変動金利だから危険」
「固定金利だから安心」
と単純に考えるのではなく、
**自分の収入・貯金・借入額・返済期間**
などを含めて考えることが大切です。
★ 今日のまとめ
今回覚えておきたいのは、
住宅ローンは「金利の種類」によって、金利上昇の影響が違う
ということです。
そして、
金利が上がる=必ず翌月の返済額が大幅に上がる
というわけでもありません。
住宅ローンには、
いろいろなルールがあります。
次回はその中でも特に気になる、
**「5年ルール・125%ルールって何?」**
について解説します。
「5年ルールがあるから大丈夫!」
と思っている方も、
実はちょっと注意が必要です。
ではまた!
#住宅ローン
#金利上昇
#変動金利
#固定金利
#家計防衛
#金利
#お金の勉強
#家計管理
#FP
#ファイナンシャルプランナー
第4回 金利上昇のデメリット
一覧に戻る
このブログを見た人にオススメ
第3回 金利上昇のメリット
記事
コラム
社会派FPコウダイ|資産を守り心を楽に
2026/09/21 13:58
第2回 金利が上がると、私たちの生活はどう変わる?
記事
コラム
社会派FPコウダイ|資産を守り心を楽に
2026/09/20 15:57
番外編 第1回 そもそも「金利」って何?💰
記事
コラム
社会派FPコウダイ|資産を守り心を楽に
2026/09/19 21:22
第4回 金利上昇のデメリット
記事
コラム
社会派FPコウダイ|資産を守り心を楽に
2026/09/22 17:28
【金利上昇】家を買う前にちょっと待って!「住宅ローン」でお金を守る防衛術⚔️『バビロン大...
記事
コラム
社会派FPコウダイ|資産を守り心を楽に
2026/09/09 17:10