前回の記事では、
「全額自己資金 vs 75%ローン」
を30年間の長期収支シミュレーションで比較し、
75%ローンの方が投資効率が高い
という結果になりました。
▼前回の記事はこちら
前回の記事をご覧になった方の中には、
「それなら借入割合をもっと増やしたらどうなるの?」
と思われた方もいるのではないでしょうか。
不動産投資では、
• 自己資金を多く入れる
• 融資を活用する
• フルローンを利用する
など、さまざまな資金計画があります。
そこで今回は、同じ1棟アパートを使って、
「フルローン」と「75%ローン」を30年間の長期シミュレーションで比較
してみます。
■ 今回の比較方法
前回と同じ物件条件を使用します。
比較するのは次の2パターンです。
パターン① フルローン
物件価格をすべて借入で調達します。
自己資金をほとんど使わずに購入できるため、
投資効率は最大化しやすい
反面、
返済負担も最大になる
という特徴があります。
パターン② 75%ローン
物件価格の25%を自己資金で投入し、
残り75%を融資で賄います。
自己資金は必要になりますが、
返済負担を抑えながら融資効果も活用できる
バランス型の資金計画です。
■ 基本条件
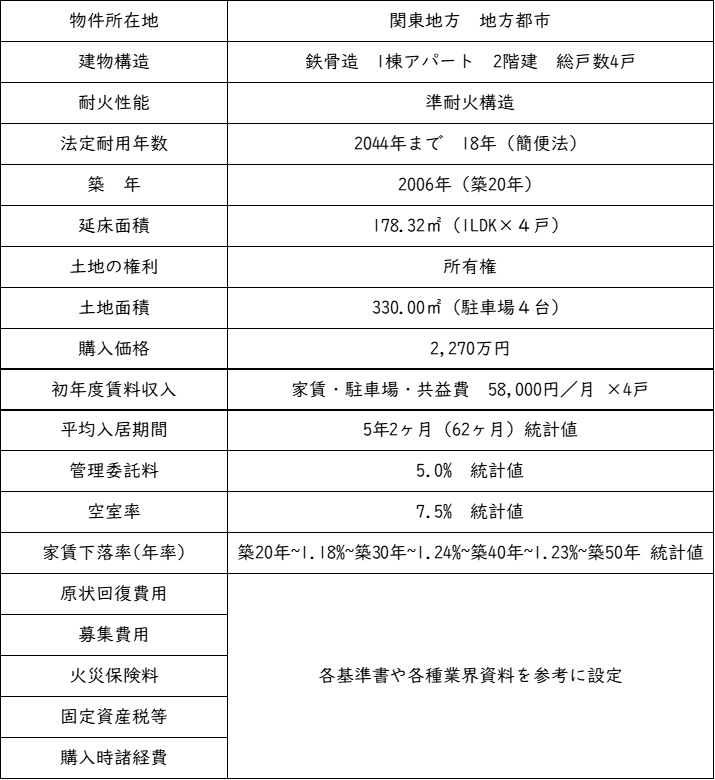
今回のシミュレーションで使用した条件はこちらです。
(土地・建物条件、空室率、家賃下落率、修繕費などは前回と同条件)
■ 資金計画の比較
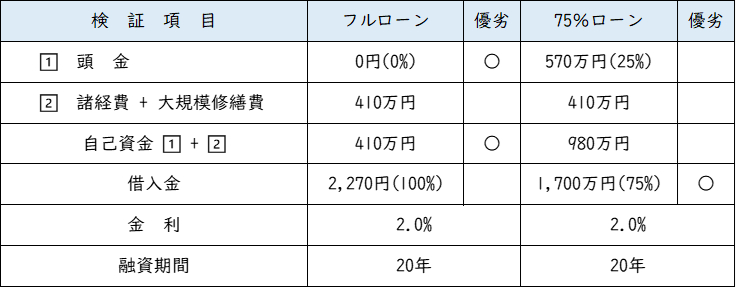
今回の資金計画は次のとおりです。
フルローン
• 頭金0円
• 借入比率100%
• 自己資金410万円
75%ローン
• 頭金570万円
• 借入比率75%
• 自己資金980万円
自己資金の差は約570万円ですが、
この違いが将来の収支に大きな影響を与えていきます。
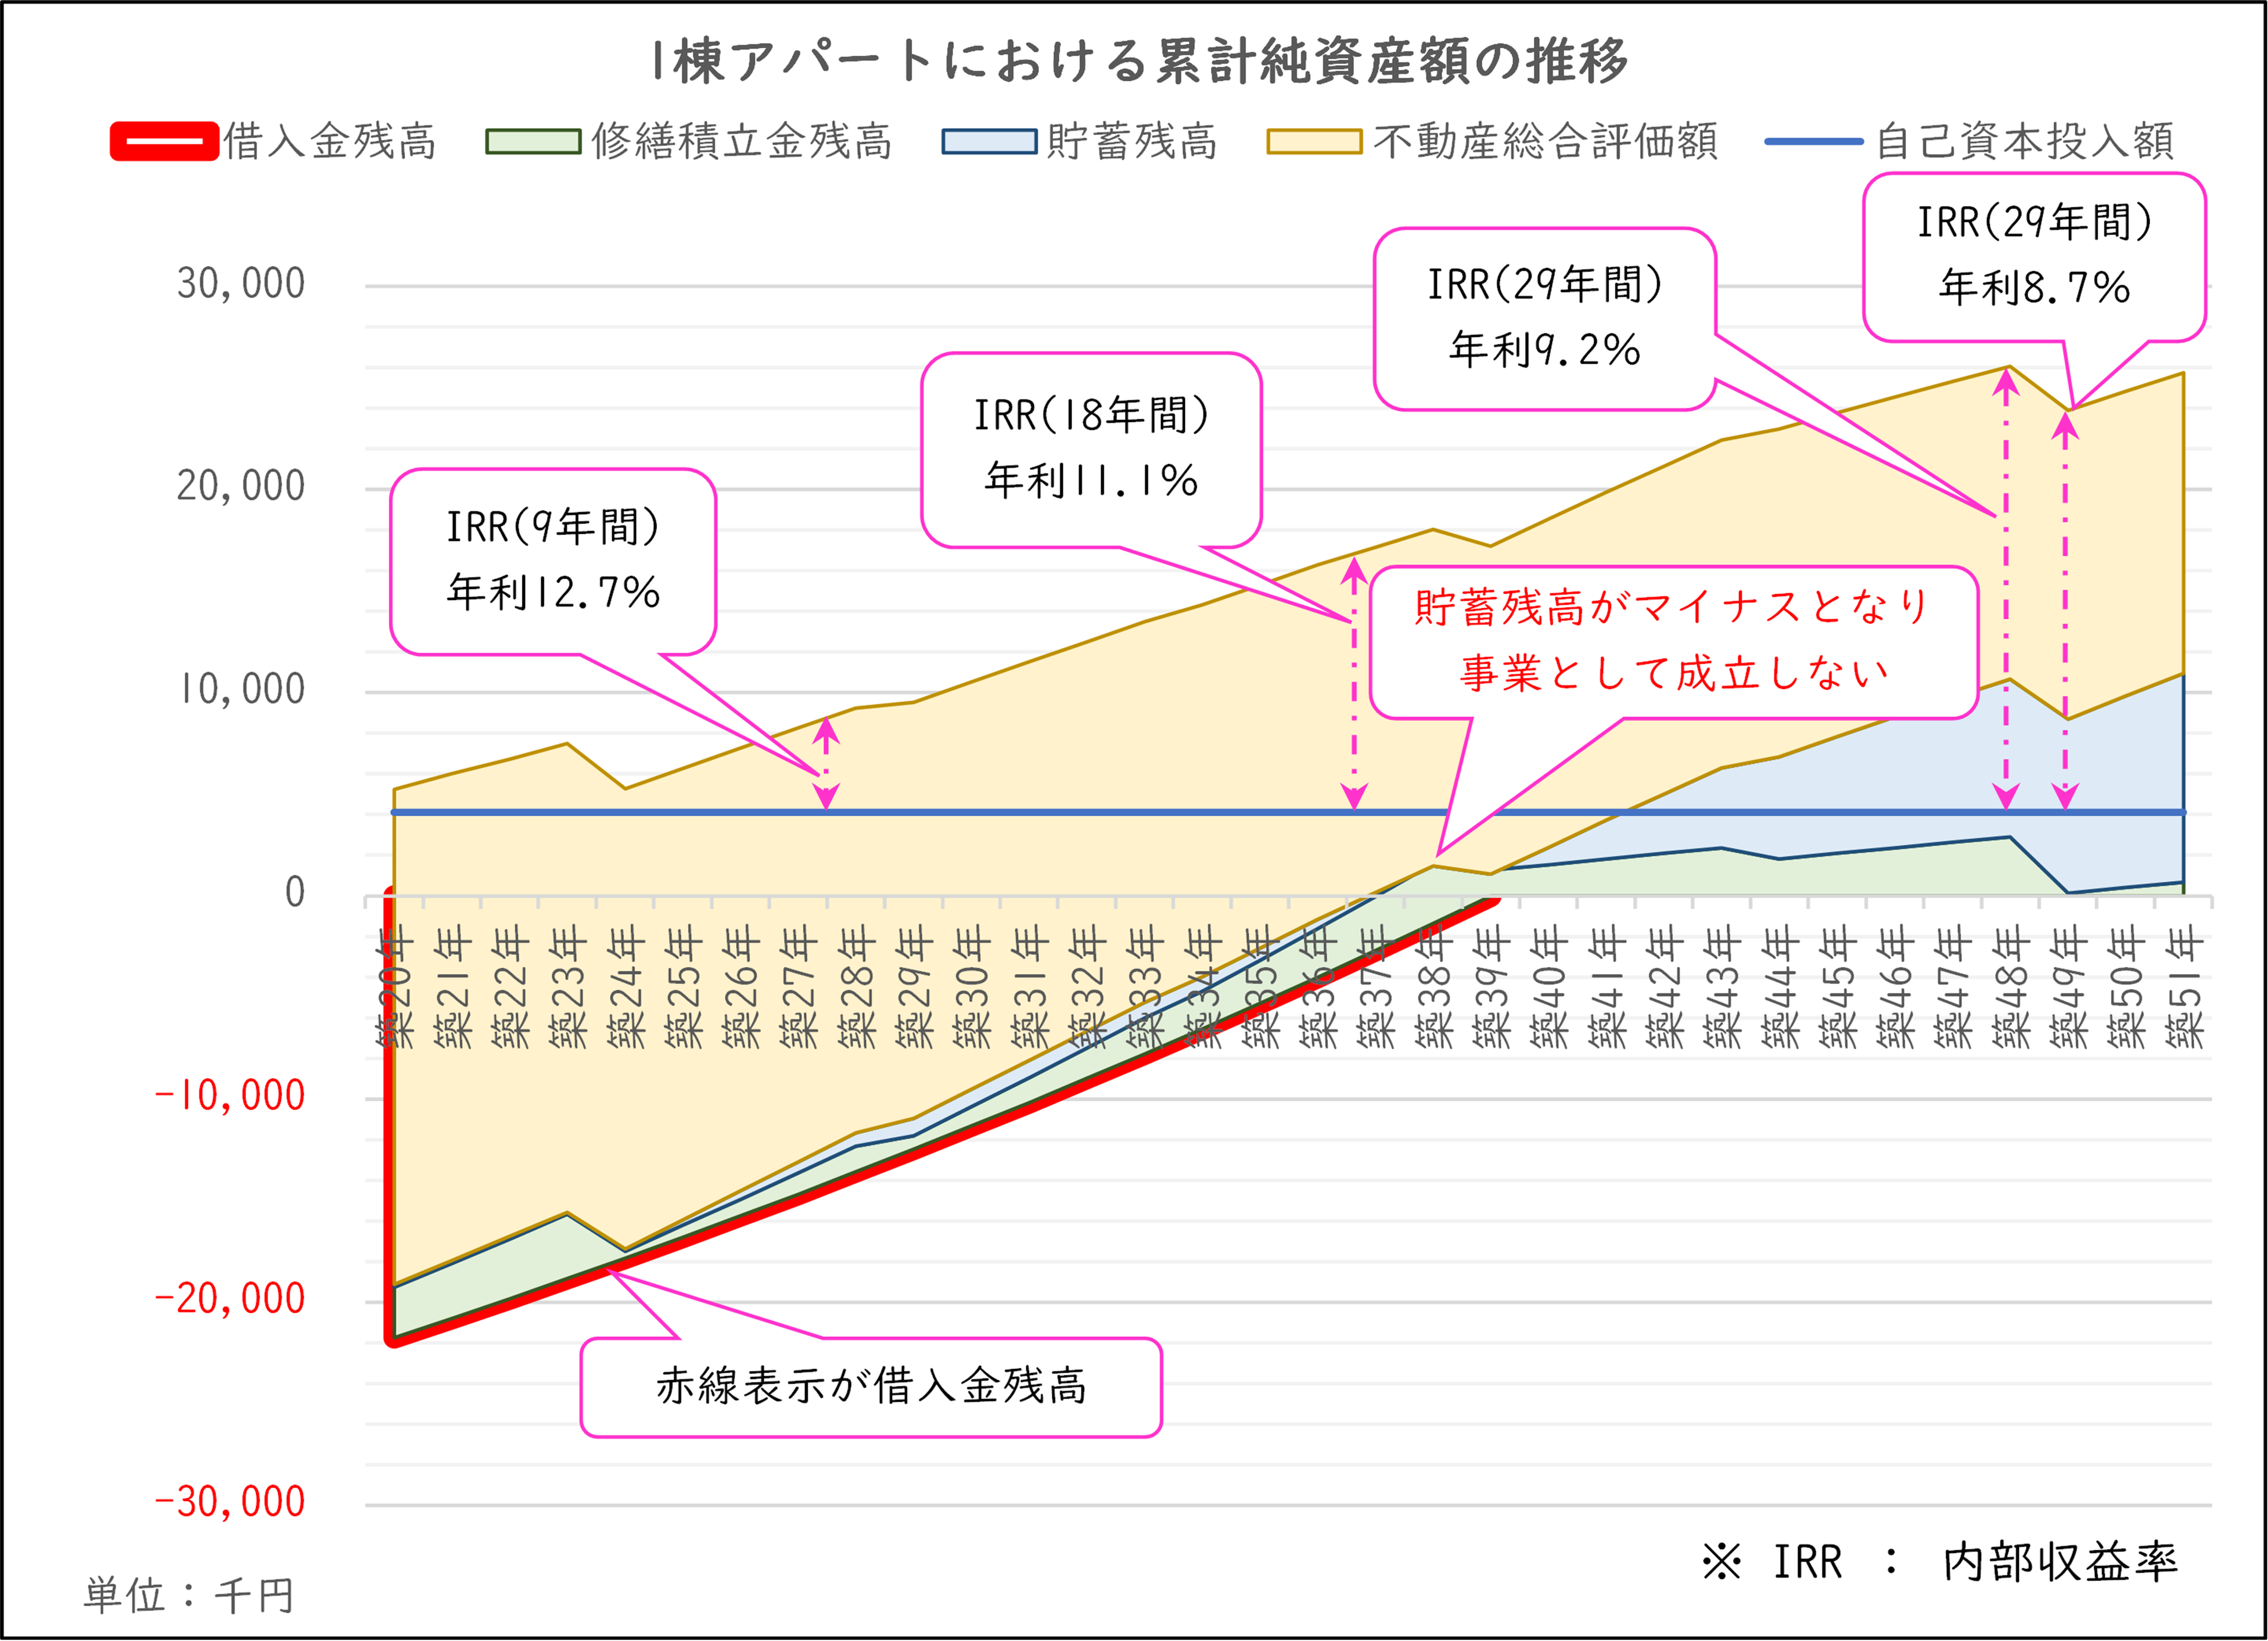
■ まずはIRR(内部収益率)を比較してみる
不動産投資では、
「投下した自己資金に対してどれだけ効率よく利益を生み出したか」
を表す指標としてIRR(内部収益率)がよく利用されます。
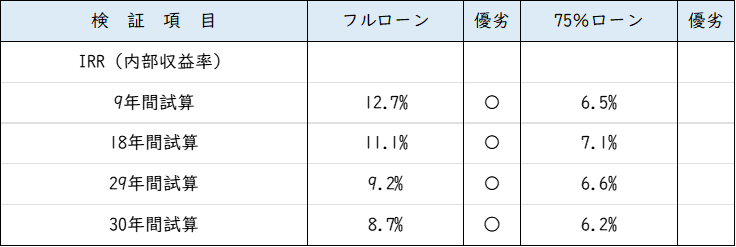
結果は次のようになりました。
すべての期間で、
フルローンが75%ローンを上回る結果
となりました。
これは当然といえば当然です。
フルローンは自己資金の投入額が少ないため、
同じ利益が出れば自己資金に対するリターンが大きくなります。
つまり、
「投資効率だけ」を見るならフルローンが最強
ということになります。
しかし、
ここで結論を出してはいけません。
不動産投資は、
IRRランキングを競うゲームではなく、長期間にわたって事業を継続する投資だからです。
■ 30年間の収支比較
次に、
投資効率ではなく、
実際の事業収支を見てみましょう。
結果は意外なものでした。
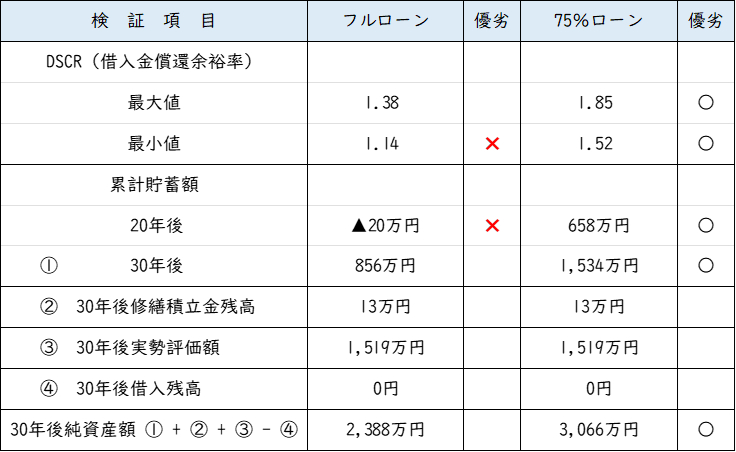
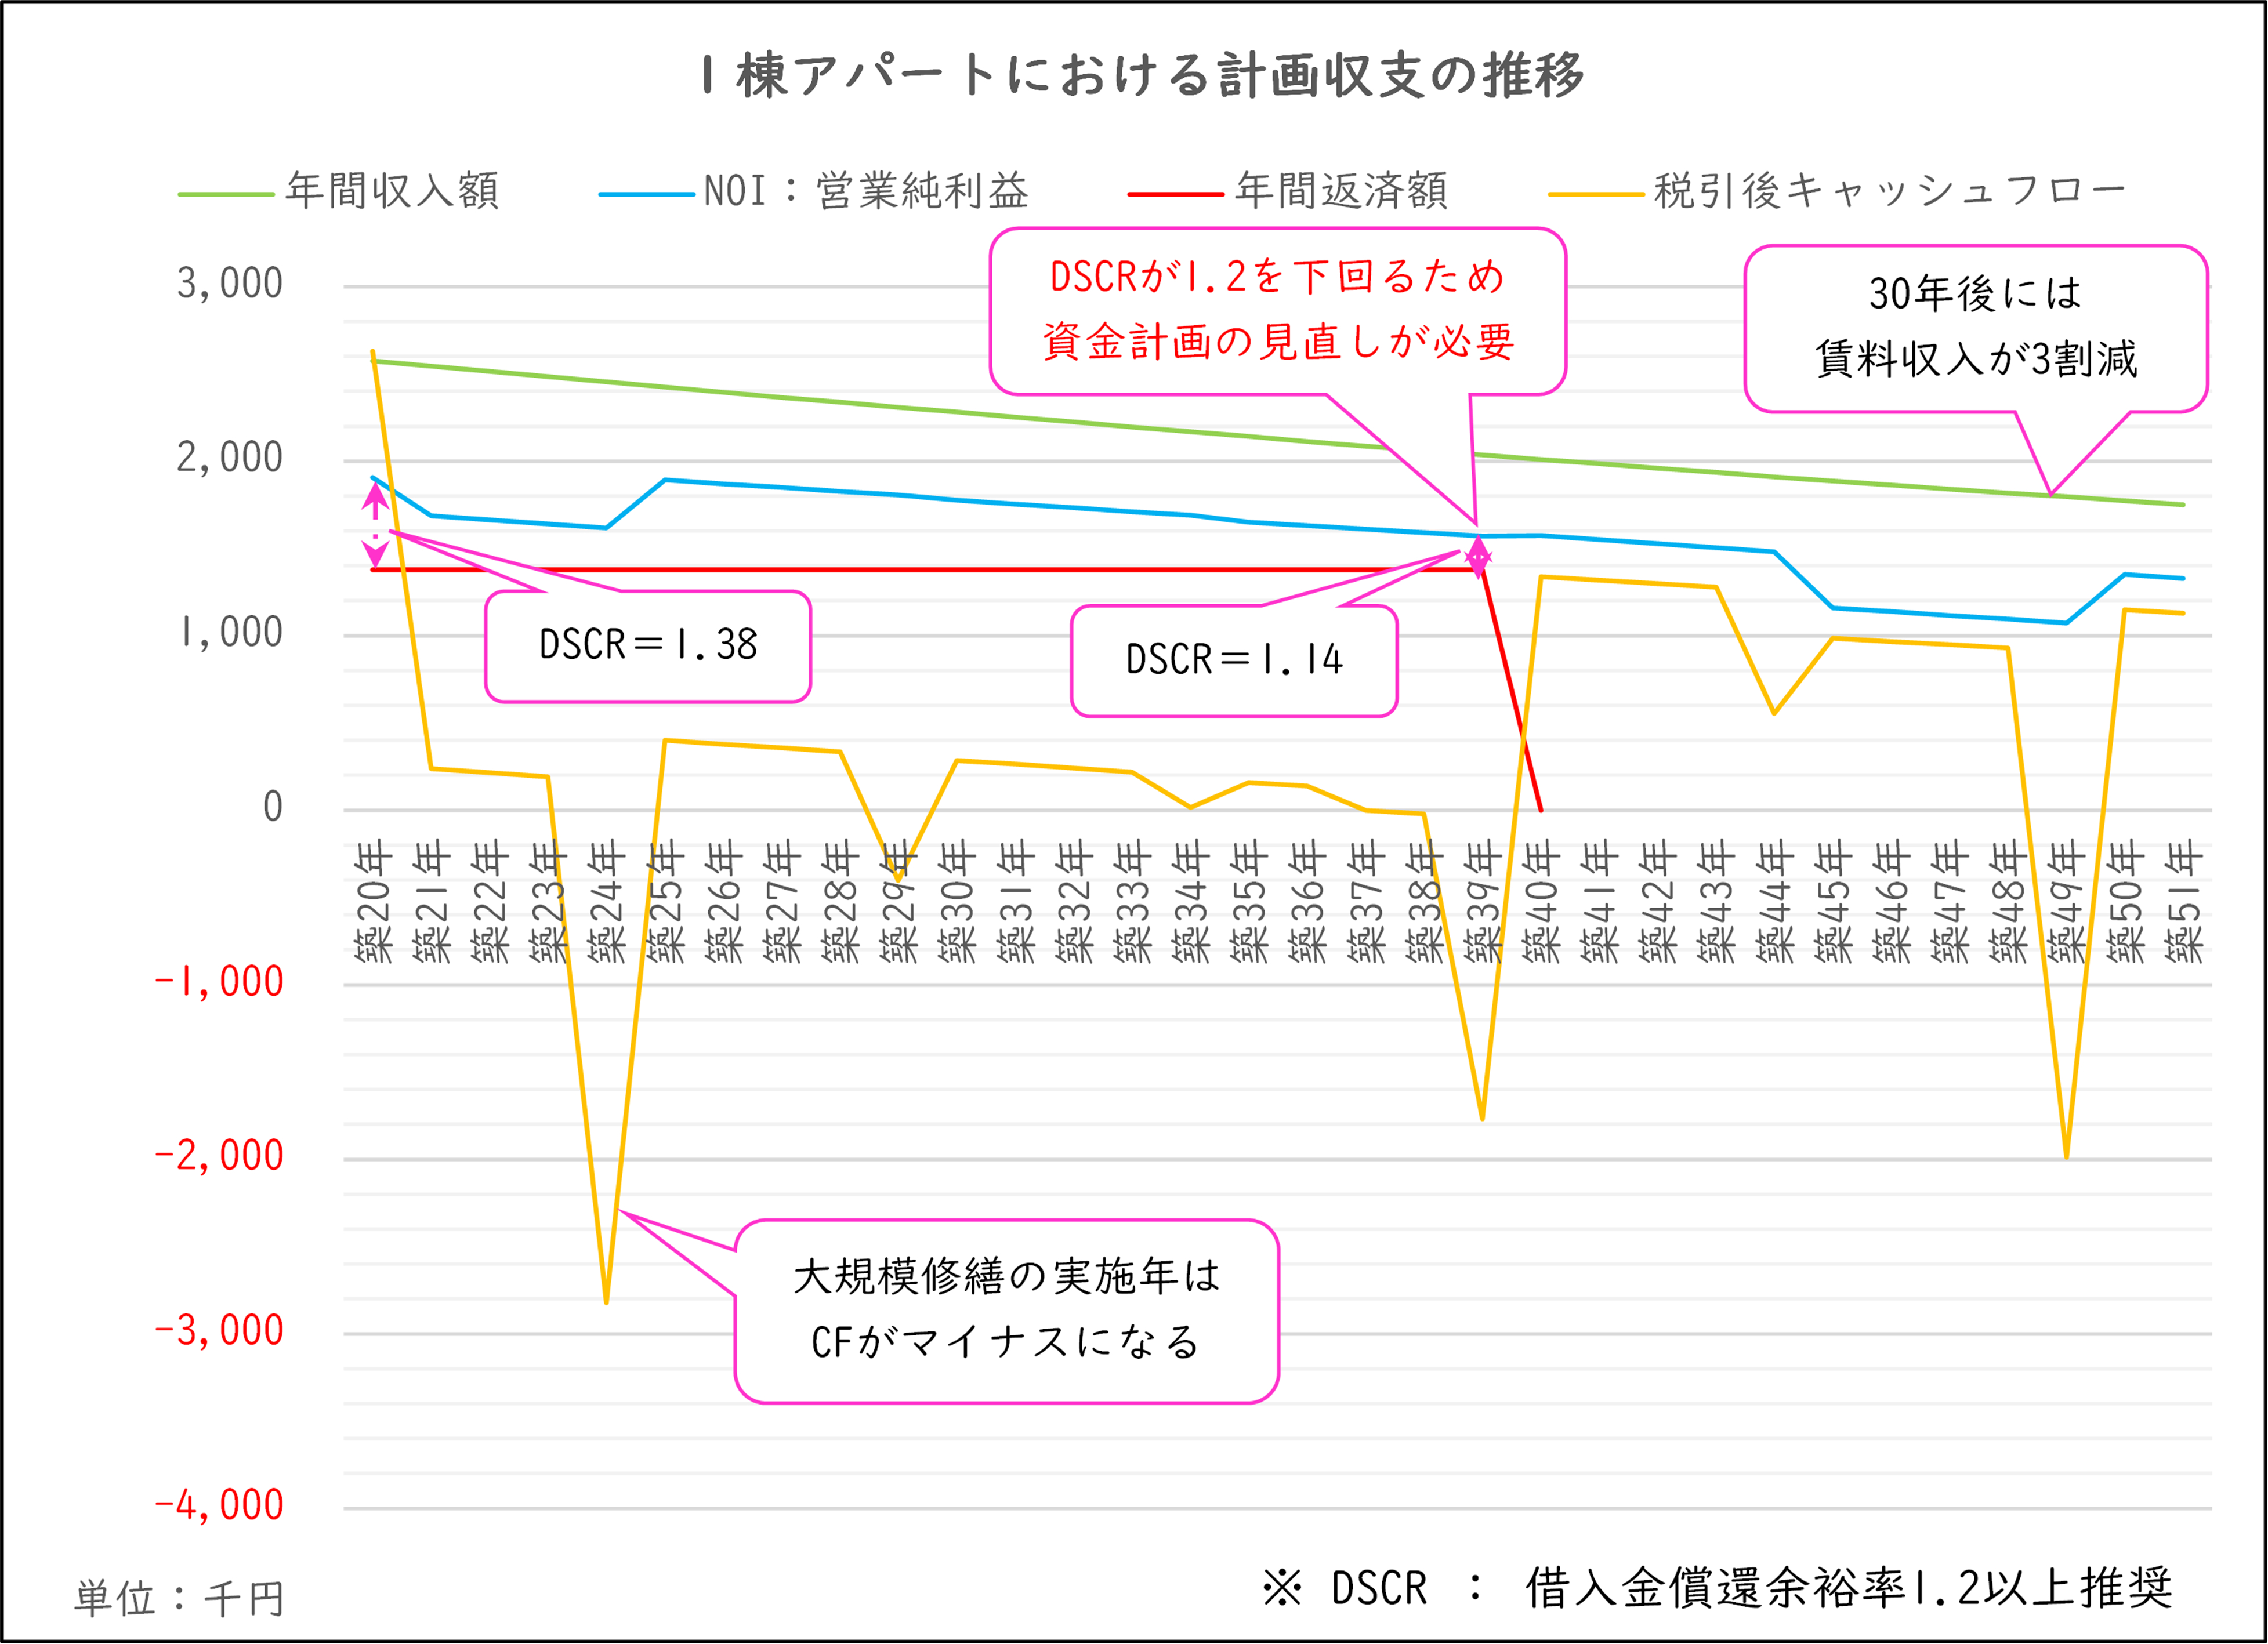
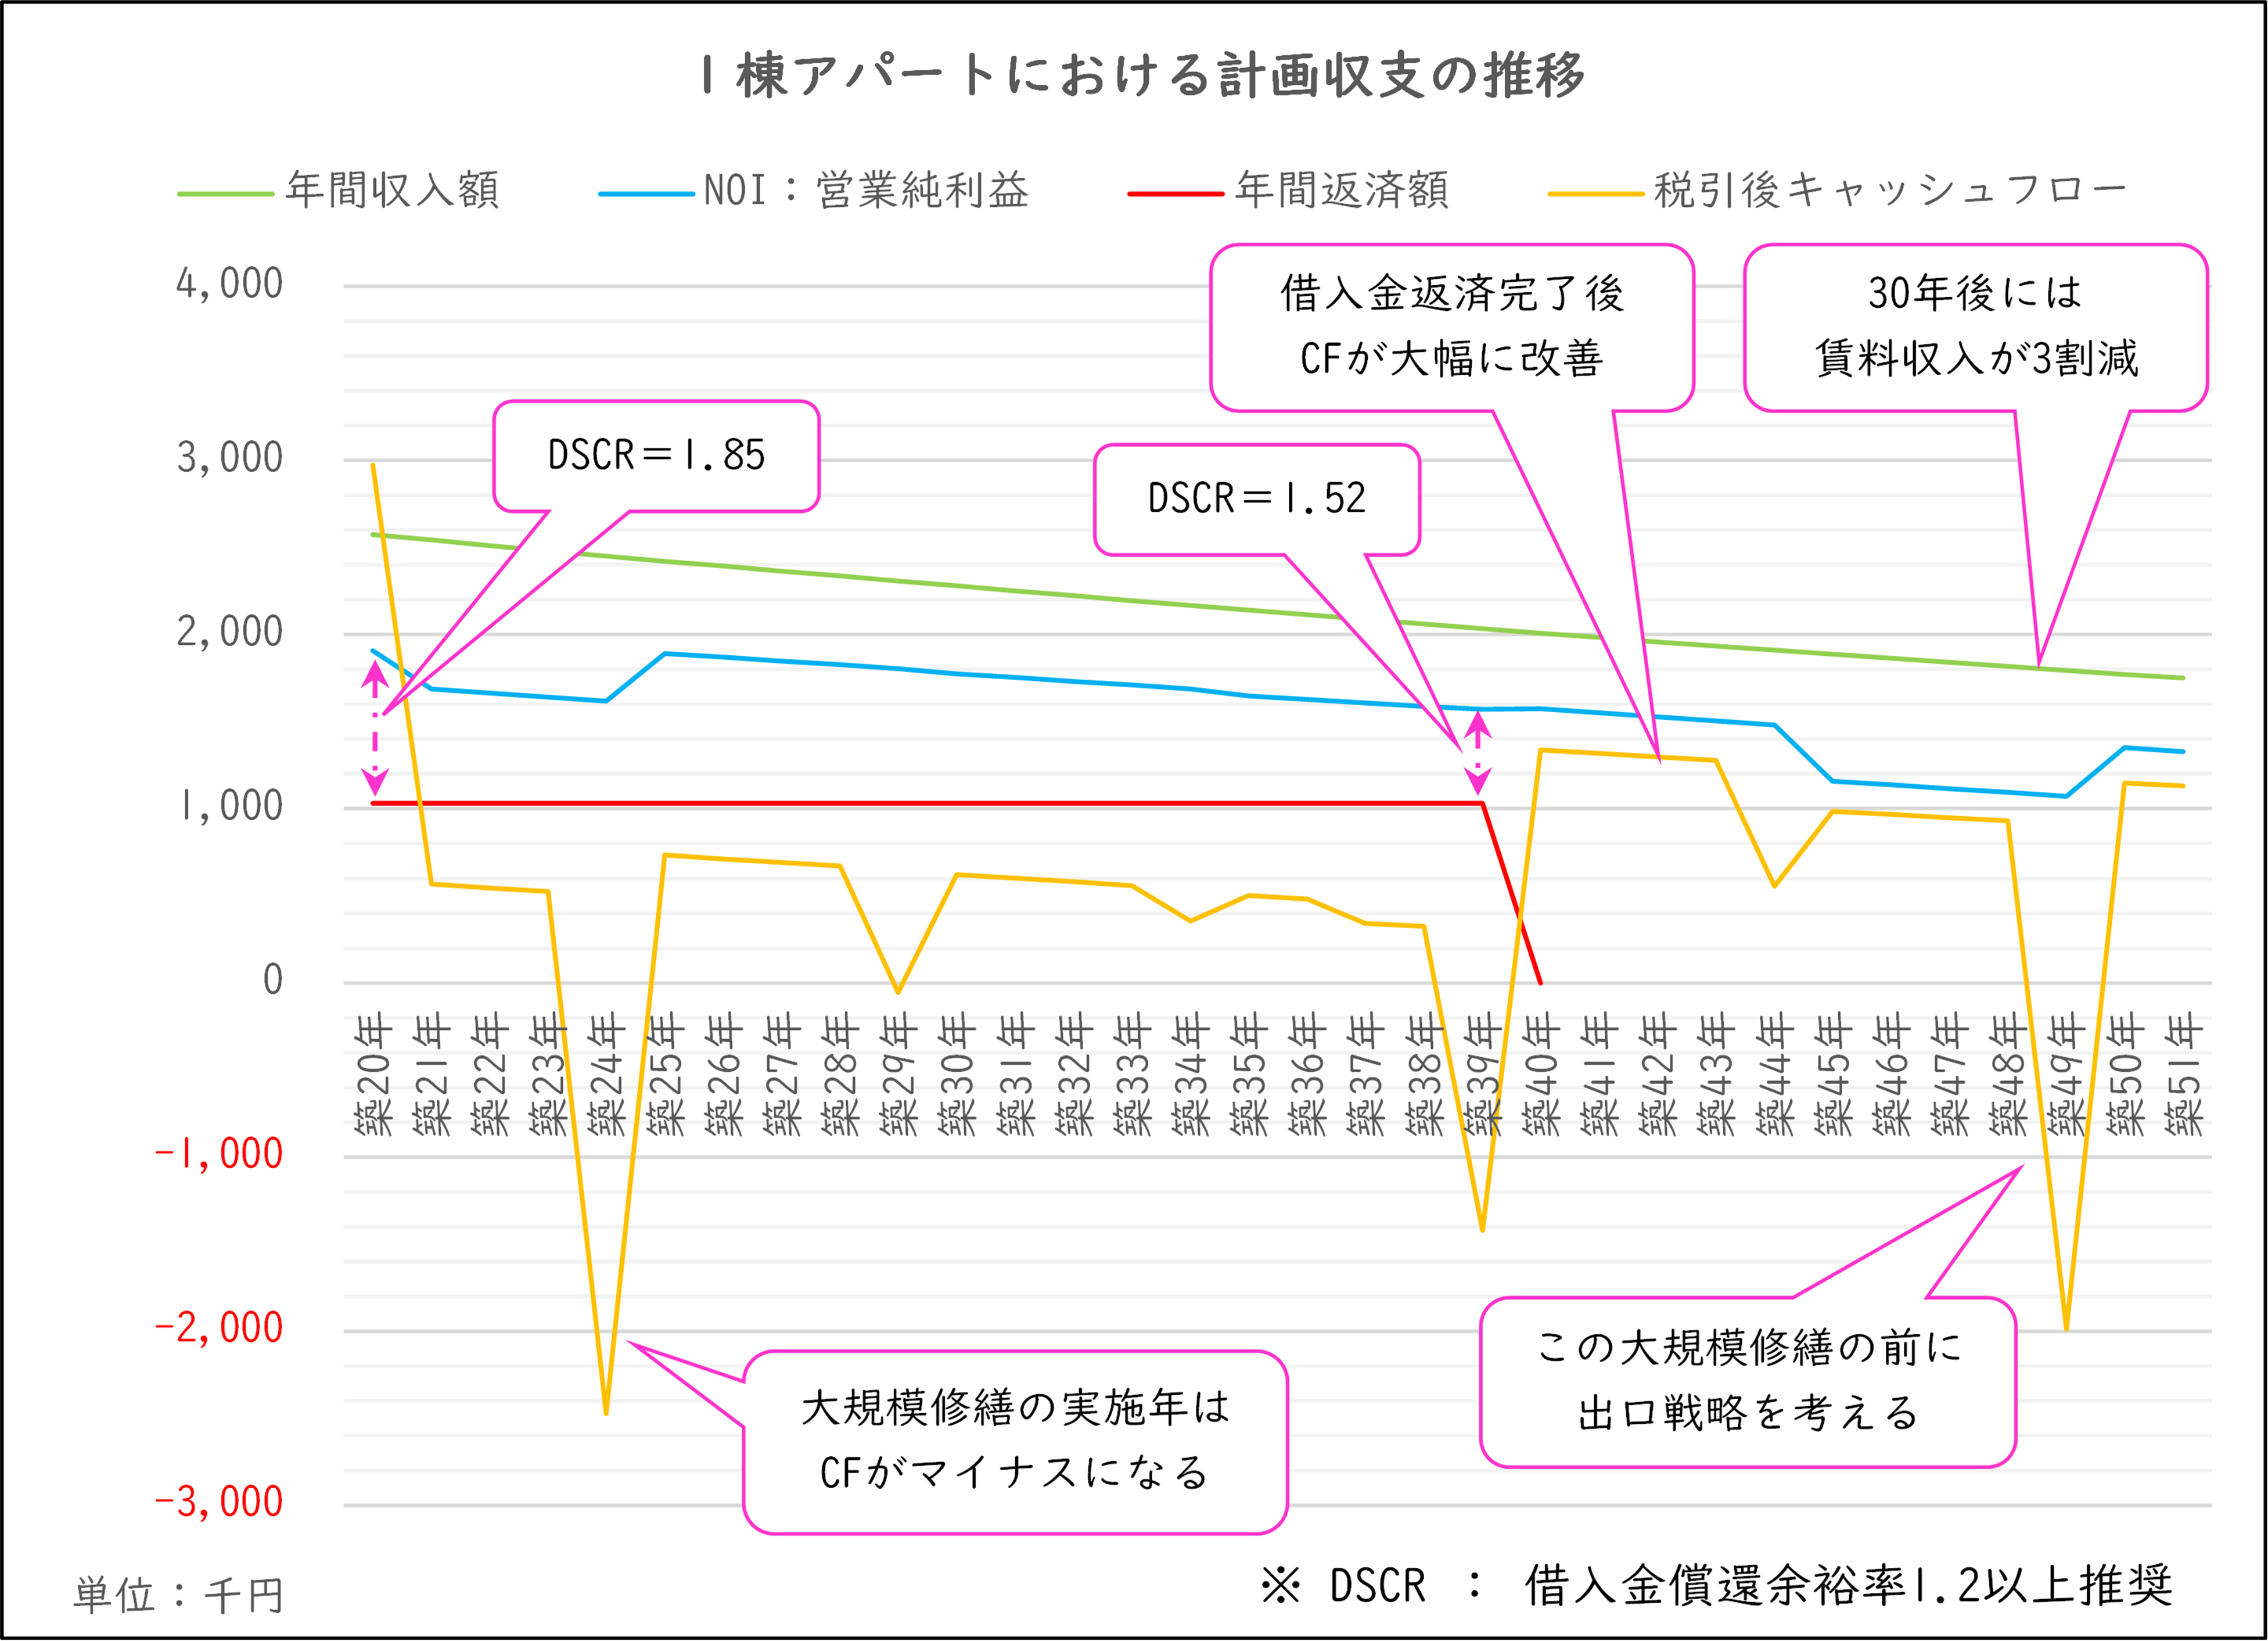
① DSCRが危険水準まで低下
フルローンの収支推移グラフ
75%ローンの収支推移グラフ
DSCRとは、
年間の返済額に対してどれだけ余裕があるか
を表す指標です。
一般的には、
1.2以上を確保したい
と考えられています。
今回の結果では、
• フルローン:最低1.14
• 75%ローン:最低1.52
となりました。
フルローンは推奨水準を下回ります。
つまり、
空室増加や修繕費の増加など、
少しでも想定外の事態が起きると、
資金繰りが急激に厳しくなる可能性があります。
②累計貯蓄額がマイナスになる
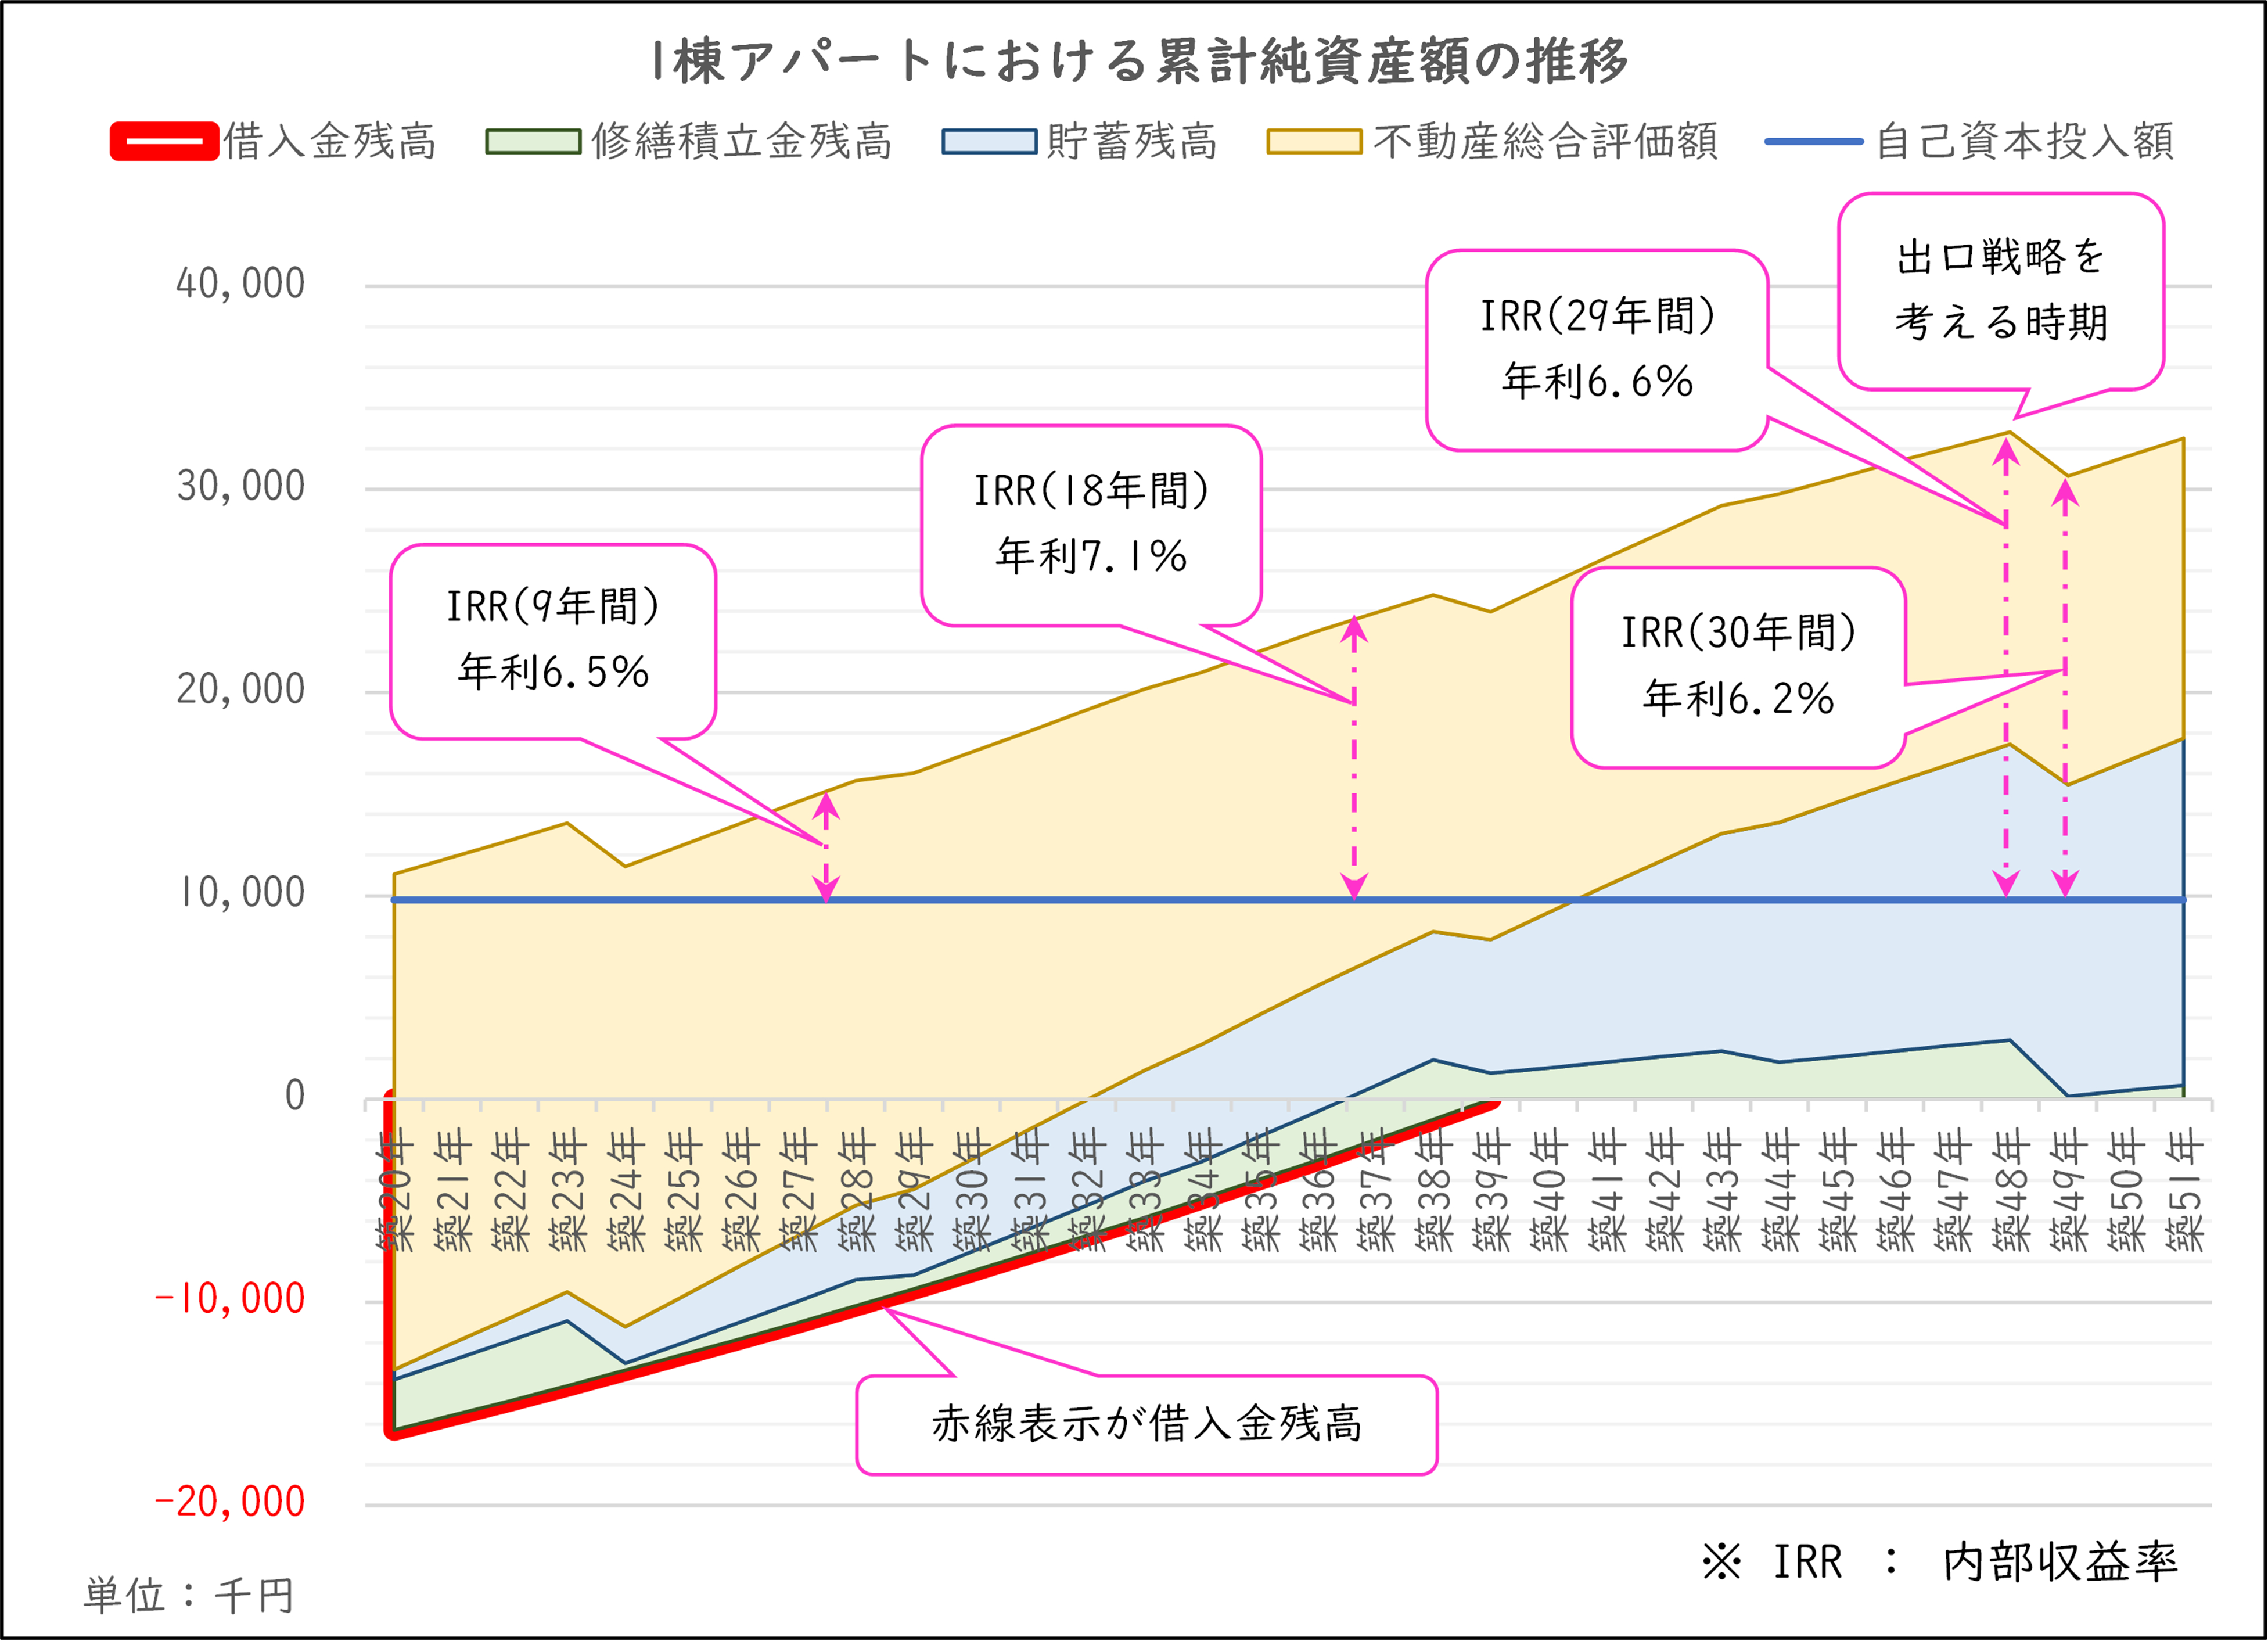
フルローンの資産推移グラフ
75%ローンの資産推移グラフ
さらに大きな問題があります。
フルローンでは、
20年保有時点で累計貯蓄額がマイナスとなりました。
ここでいう累計貯蓄額とは、
税引後キャッシュフローから修繕積立金を差し引いた、
実質的な手残り資金の累計です。
つまり、
賃貸経営を続けるために必要なお金が不足する状態です。
IRRは高いのに、
実際の経営では資金が枯渇してしまう。
これがフルローンの怖いところです。
③ 最終資産額は75%ローンが優勢
30年後の純資産額は、
• フルローン:2,388万円
• 75%ローン:3,066万円
となりました。
IRRではフルローンが勝っていたにもかかわらず、
最終的な資産額では75%ローンが上回っています。
これは、
返済負担が大きすぎたことで、
長期間にわたり資金が流出し続けた結果だと考えられます。
■ なぜIRRだけでは判断できないのか
不動産投資では
IRRやCCRなどの利回り指標だけを重視してしまいがちです。
しかし実際には、
• DSCR
• 累計キャッシュフロー
• 修繕費発生時の資金余力
• 売却タイミング
• 残債推移
なども同じくらい重要です。
どれだけIRRが高くても、
途中で資金ショートしてしまえば意味がありません。
不動産投資は、
「利益の最大化」はもちろんのこと、「生き残ること」も最重要
なのです。
■ 結論
今回の物件条件では、
フルローンはIRRが最も高いものの、事業としては非常に不安定
という結果になりました。
一方で75%ローンは、
• DSCRに余裕がある
• キャッシュフローに余裕がある
• 最終資産額も大きい
という結果になっています。
このことから、
今回のケースでは
「投資効率の最大化」よりも「事業継続性の確保」を重視した75%ローンの方が合理的
だと考えられます。
長期シミュレーションの目的は未来を正確に予測することではありません。
むしろ、
• 金利上昇
• 空室率悪化
• 家賃下落
• 修繕費増加
• 売却価格下落
といったリスクに耐えられるかどうかを事前に確認することにあります。
■ 最後に
私はココナラで
「不動産投資の長期収支シミュレーション作成サービス」
を提供しています。
今回のような
• フルローンと自己資金投入の比較
• 物件比較
• 売却時期比較
• IRR分析
• キャッシュフロー分析
• DSCR分析
などを、お客様の物件条件に合わせて作成しています。
数字で判断できる投資をしたい方は、ぜひお気軽にご相談ください。