【FP1級の現場から】
産休・育休中の「本当の手取り」と、収入減を乗り切る家計シミュレーション
こんにちは、FP1級の星です。
「子どもが生まれるのは楽しみだけれど、産休・育休中の収入減が心配……」
「育児休業給付金って、実際の給与のどれくらい手元に残るの?」
出産や子育ては人生の大きな喜びである一方、家計にとっては「一時的な収入減」と「支出増」が同時に訪れるライフステージの転換点でもあります。
今回は、制度の仕組みから計算した「産休・育休中のリアルな手取り額」と、事前に準備しておくべき「家計を破綻させないシミュレーションのコツ」について分かりやすく解説します。
第1章:
産休・育休中にもらえる「3つの手当・給付金」
まずは、休業期間中に国や健康保険・雇用保険から支給される主な手当を確認しておきましょう。
●出産手当金(健康保険)
対象期間:産前42日(多胎妊娠は98日)から産後56日までの間で、仕事を休んだ日。
支給額の目安:支給開始日以前12ヶ月間の「標準報酬月額の平均額」÷ 30日 × 約3分の2(67%)。
●出産育児一時金(健康保険)
支給額:原則1児につき50万円(※医療機関等への直接支払制度を利用すれば、窓口での持ち出しを大幅に削減できます)。
●育児休業給付金(雇用保険)
対象期間:原則子どもが1歳に達するまで(保育所に入れない等の事情がある場合は最長2歳まで延長可能)。
・支給額の目安:
休業開始〜180日目(約6ヶ月)まで:休業開始時賃金日額 × 支給日数 × 67%
181日目以降〜終了まで:休業開始時賃金日額 × 支給日数 × 50%
第2章:
「額面67%」の罠——実は手取りベースで「約8割」戻ってくる!
「給料の67%に減ってしまうのか……」とショックを受ける方も多いのですが、ここには大きなポイント(税制・社会保険上の優遇)があります。
1. 社会保険料が「全額免除」される
産前産後休業および育児休業の期間中は、健康保険料・厚生年金保険料が全額免除されます(※免除期間中も保険料を納めたものとして将来の年金受給額に反映されます)。普段、給与の15%前後を占める社会保険料の負担がゼロになる効果は絶大です。
2. 給付金は「非課税」
出産手当金や育児休業給付金は所得税・復興特別所得税がかかりません。
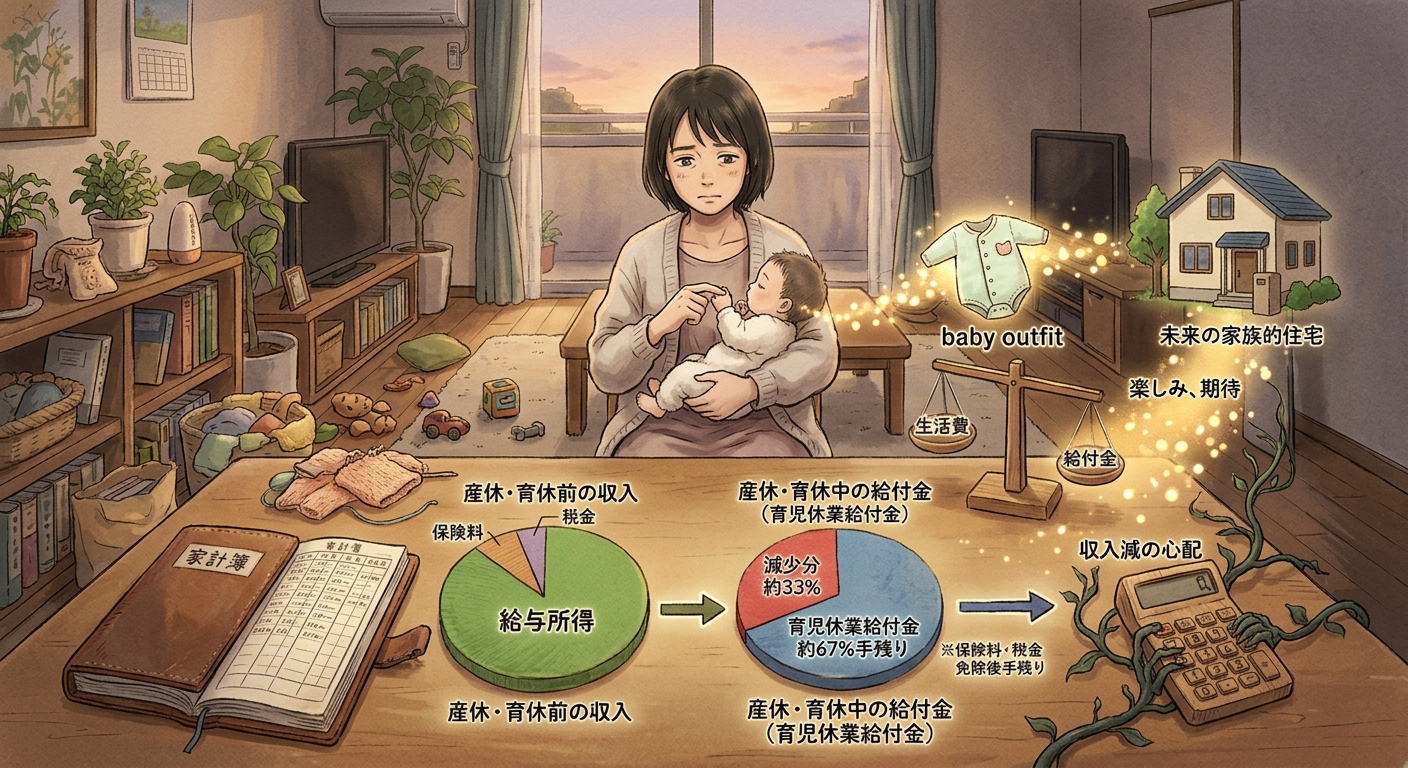
この「社会保険料免除」と「非課税」の効果を考慮すると、休業開始から最初の6ヶ月間(67%支給期)の実質的な「手取り額」は、休業前の「約80%(約8割)」まで維持される計算になります。
具体的モデルケース(額面月給30万円・手取り約24万円の方の場合)
休業前の手取り:約24万円
育休開始〜6ヶ月間(67%支給):給付金約20.1万円(※手取り比率で約83.7%)
育休6ヶ月超〜(50%支給):給付金約15万円(※手取り比率で約62.5%)
「半分になってしまう」と思い込むのではなく、「前半は手取りの8割、後半は手取りの6割強になる」と正確に把握することが、家計シミュレーションの出発点です。
第3章:
収入減を乗り切るための「家計シミュレーション」3つの鉄則
手取り額の目安が分かったら、次は具体的に「我が家のキャッシュフロー(資金推移)」に落とし込みます。注意すべきは以下の3点です。
1. 給付金の「初回振込のタイムラグ」に備える
育児休業給付金は、申請から振り込みまでに時間を要します。特に最初の給付金が振り込まれるのは、育休に入ってから「2〜3ヶ月後」になるケースが一般的です。
無収入の期間が数ヶ月発生しても生活費や固定費が引き落とせるよう、最低でも月生活費の3〜6ヶ月分の現金預金(緊急予備資金)は育休前に確保しておきましょう。
2. 「住民税」のタイムラグ(後払い)に注意する
所得税は非課税ですが、「住民税」は前年の所得に対して課税される「後払い」の仕組みです。育休中であっても、前年に働いていた分の住民税通知書や引き落としがやってきます。手取りが減ったタイミングで住民税の支払いが発生するため、あらかじめ住民税分を確保しておく必要があります。
3. 「後半(50%支給期)」と「配偶者の収入」を組み合わせる
子どもが0歳6ヶ月を超えると給付金は50%に下がります。
「配偶者の収入」+「給付金(50%)」の合計額で、毎月の固定費と生活費が収まるかどうかをシミュレーションし、不足する分はいつまでにいくら取り崩すかを事前に可視化しておきます。
教訓と希望:
数字を直視すれば、安心して子どもと向き合える
子育て期の家計管理において、最も避けるべきは「なんとなく不安だからと切り詰めてイライラする」ことや、逆に「なんとかなるだろうと無計画に蓄えを切り崩す」ことです。
●手当・給付金の正確な手取り額を試算する
●初回振込までのタイムラグと住民税の分を別口座に確保する
●休業中の「支出上限」を夫婦で共有しておく
事前にお金の見通し(キャッシュフロー)が立っていれば、日々の支出に過度な恐怖を感じる必要はなくなります。
子どもと過ごすかけがえのない乳幼児期の時間は、二度と戻ってきません。お金の不安を事前に取り除いておくことこそが、心ゆくまで我が子との時間を楽しむための最高のプレゼントなのです。
結び:
プロと一緒に「我が家専用の育休マネープラン」を作ろう
制度は複雑に見えますが、正しい数字を掛け合わせれば、あなたの家庭が迎える未来のキャッシュフローはクリアに描き出せます。
今回は、産休・育休中の給付金の計算と家計シミュレーションの基本についてお話ししました。
「自分たちの具体的な給与・手取りで育休中のシミュレーション表を作ってほしい」
「育休中の復職時期や、二人目の妊娠・出産を見据えた中長期の資金計画を立てたい」
「無理のない節約と貯蓄のペースをFP1級と相談したい」
そう思われた方は、ぜひご都合に合わせた方法でお気軽にご相談ください。
元金融機関・企業経理の経験を持ち、数々の育休・子育て世代のライフプラン作成に携わってきたFP1級の私星が、ご夫婦の現状に寄り添い、一生涯安心できるオーダーメイドの資金計画構築をサポートいたします。
確かな未来を築く第一歩として、お気軽にお声がけくださいね。
👇 簡単なお電話での現状整理やご相談はこちらへ
(こちらでも「良い将来へつなげるための現状整理のお話」をしております)
👇 じっくりチャットで取り組む【FP1級】人生のお金・家計整理・ライフプラン作成はこちら