マンション購入を考え始めると、
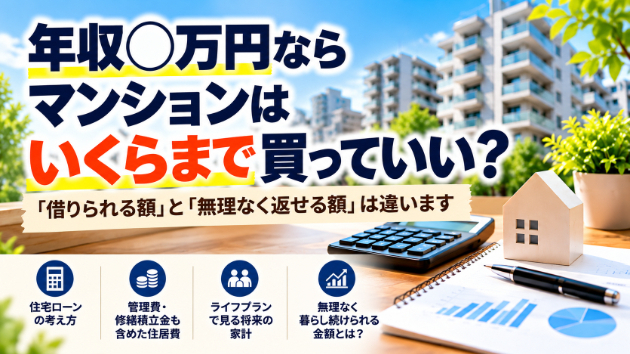
「自分の年収なら、いくらくらいのマンションを買える?」
「住宅ローンはいくらまで借りられる?」
「4,000万円のマンションを買っても大丈夫?」
といった疑問を持つ方は多いと思います。
住宅ローンについて調べると、「年収の○倍」「返済負担率○%」といった目安も出てきます。
もちろん、こうした数字は一つの参考になります。
しかし、マンション購入で本当に考えたいのは、
「いくら借りられるのか」ではなく、「いくらなら無理なく返していけるのか」
ということです。
同じ年収でも「無理なく買える金額」は違う
例えば、同じ年収600万円の方が2人いたとしても、無理なく購入できるマンションの価格が同じとは限りません。
なぜなら、
家族構成
現在の貯蓄額
毎月の生活費
自動車など他のローン
子どもの教育費
今後の働き方
老後に向けた貯蓄
趣味や旅行などに使いたいお金
などが人によって違うからです。
「年収600万円なら○○万円まで」という数字だけでは、その人にとって本当に無理のない購入なのかまでは判断できません。
だからこそ、私は**「借りられる金額」と「無理なく返せる金額」は分けて考える必要がある**と思っています。
住宅ローン以外にもお金はかかる
特にマンション購入で注意したいのが、住宅ローン以外の費用です。
購入後は住宅ローンに加えて、
管理費
+修繕積立金
+駐車場代など
+固定資産税など
の負担があります。
例えば住宅ローンの返済が月10万円だったとしても、
管理費 月15,000円
修繕積立金 月15,000円
駐車場 月10,000円
なら、それだけで毎月の住居費は14万円になります。
さらに固定資産税なども考える必要があります。
マンション購入では、住宅ローンの返済額だけを見て「払える」と判断しないことが大切です。
修繕積立金は将来変わる可能性もある
前回の記事でも触れましたが、修繕積立金は購入時の金額がずっと続くとは限りません。
段階的な増額を前提とした計画になっているマンションもあります。
購入時には無理のない住居費だったとしても、
住宅ローン返済
+管理費
+値上がりした修繕積立金
となれば、10年後、20年後の負担は現在より大きくなる可能性があります。
だからこそ、**「今払えるか」だけでなく、「将来も払い続けられそうか」**という視点が必要になります。
「頭金をたくさん入れれば安心」とも限らない
「住宅ローンを減らすために、貯金をできるだけ頭金に入れよう」
と考える方もいると思います。
確かに、頭金を多く入れれば借入額を減らすことができます。
一方で、住宅購入には物件価格以外にもさまざまな費用がかかりますし、購入後の生活も続きます。
頭金を入れすぎた結果、手元の貯蓄がほとんどなくなってしまえば、急な出費に対応しにくくなることもあります。
そのため、
「住宅ローンをいくら減らすか」
だけではなく、
「購入後に手元資金をどのくらい残しておくか」
についても一緒に考えたいところです。
「買えるか」ではなく「買った後」を考える
住宅ローンを考えるとき、どうしても購入する瞬間に目が向きがちです。
しかし、本当に大切なのは購入後の生活です。
住宅を購入した後も、
貯蓄を続けられるか。
子どもの教育費を準備できるか。
老後資金を準備できるか。
趣味や旅行を楽しめるか。
突然の出費にも対応できるか。
マンションを購入するために、その後の生活を必要以上に切り詰めることになってしまっては、「無理のない住宅購入」とは言いにくいでしょう。
だから私は、マンション購入の資金計画では、
「毎月いくら返済できるか」だけでなく、「購入後にどんな生活をしたいのか」
まで考えることが大切だと思っています。
ライフプランを作ってみるのも一つの方法
そこで役立つのが、ライフプランやキャッシュフローを作って将来のお金を考えてみることです。
現在の収入・支出・貯蓄だけでなく、
住宅購入
教育費
自動車購入
働き方の変化
老後生活
など、今後想定される出来事を整理してみます。
もちろん、30年後の未来を正確に予測することはできません。
それでも、
「この住宅ローンを組んだ場合、家計はどうなりそうか」
「マンション購入後も必要な貯蓄を続けられそうか」
といったことを考える材料にはなります。
住宅購入は「今払えるから大丈夫」ではなく、将来の生活まで含めて考えることが重要です。
マンションそのものを見ることも忘れずに
そして、マンション購入では、お金だけを考えればいいわけでもありません。
無理のない価格のマンションだったとしても、
管理状況はどうなのか。
修繕積立金はどうなっているのか。
長期修繕計画はどうなっているのか。
今後どのような修繕が予定されているのか。
といった、購入するマンションそのものについて確認することも必要です。
1本目の記事で書いた「マンションは管理を買え」という考え方にもつながります。
「いくら借りられる?」から、もう一歩先へ
住宅ローンについて考えるとき、
「銀行はいくら貸してくれる?」
だけで判断するのではなく、
「自分はいくらなら無理なく返していける?」
と考えてみてください。
さらに、
「そのマンションを購入した後も、自分が望む生活を続けられる?」
というところまで考える。
マンション購入では、
**「購入する方のお金」**と
「購入するマンション」
この両方を見ることが大切です。
私はFPとしての知識・相談経験に加え、マンション管理会社での実務経験、現在のマンション大規模修繕工事の施工管理経験を活かし、第三者の立場からマンション購入のご相談をお受けしています。
「自分はいくらくらいのマンションなら無理なく購入できる?」
「この住宅ローンを組んでも大丈夫?」
「頭金はいくら入れればいい?」
「購入後の家計やライフプランも一緒に考えてほしい」
「具体的に検討しているこのマンションはどう?」
といったご相談について、一緒に判断材料を整理します。
「買えるか」だけではなく、「買った後も無理なく暮らしていけるか」。
納得できるマンション購入を一緒に考えていきましょう。