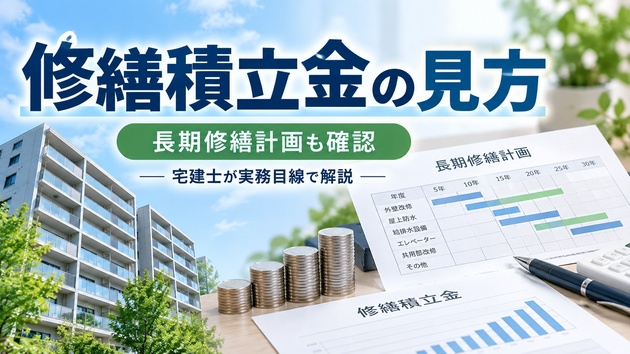
マンションを探していると、物件価格だけでなく、毎月支払う「管理費・修繕積立金」も気になるところです。
例えば、同じような価格帯のマンションで、
Aマンション:修繕積立金 月8,000円
Bマンション:修繕積立金 月15,000円
だった場合、毎月7,000円も違えば、Aマンションの方がお得に感じるかもしれません。
住宅ローンに加えて毎月支払うお金ですから、安い方が魅力的に見えるのは当然です。
しかし、マンション購入を考えるうえでは、
「修繕積立金が安い=お得」
とは限りません。
そもそも修繕積立金は何のためのお金?
マンションは購入して終わりではありません。
築年数が経過すれば、外壁、屋上防水、鉄部、給排水設備など、建物のさまざまな部分で修繕が必要になります。
こうした将来の修繕に備えて、区分所有者から集めて積み立てていくのが修繕積立金です。
つまり、単なる毎月の「出費」ではなく、マンションを将来にわたって維持していくためのお金でもあります。
そのため、毎月の金額だけを比較して、高い・安いを判断するのは少し危険です。
大切なのは「今いくら払うか」だけではない
修繕積立金を見るときには、現在の月額だけではなく、
現在どのくらい積み立てられているか
今後値上げする予定があるか
長期修繕計画ではどのような工事が予定されているか
将来必要となる修繕費を賄える計画になっているか
一時金を徴収する予定はないか
過去にどのような修繕が行われてきたか
などを合わせて考える必要があります。
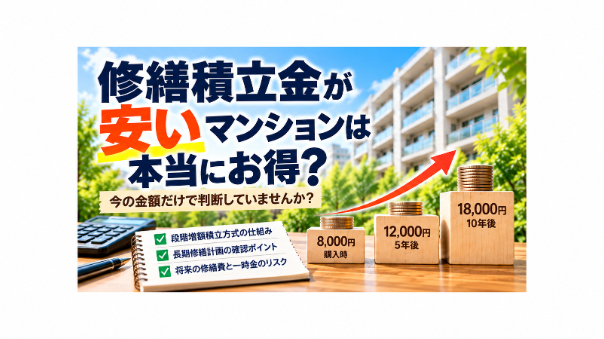
現在は月8,000円でも、数年後には月12,000円、さらにその後は18,000円……と上がっていく計画になっている場合もあります。
反対に、現在の負担額だけを見ると高く感じても、将来必要になる修繕を見据えて積み立てているマンションもあります。
だからこそ、現在の修繕積立金だけを見て「安いから良いマンション」と判断することはできません。
段階的な値上げを前提に設定されているマンションも多いということです。
特に知っておきたいのが、修繕積立金の**「段階増額積立方式」**です。
新築マンションなどでは、購入当初の修繕積立金を比較的低く設定し、その後、一定期間ごとに段階的に引き上げていく計画となっているケースがあります。
購入当初の負担を抑えられるメリットがある一方、販売する側にとっても、購入時に見える毎月の住居費を抑え、購入のハードルを下げやすいという側面があります。
例えば、
購入時:月8,000円
→ 5年後:月12,000円
→ 10年後:月18,000円
というように、将来の増額を前提として計画されているイメージです。
購入を検討している段階では、住宅ローンの返済額に管理費・修繕積立金を加えた「毎月いくらかかるのか」が気になるものです。
そのため、販売時点の修繕積立金が低ければ、毎月の住居費も安く見えます。
しかし、物件情報に書かれている現在の修繕積立金が、将来もずっと続くとは限りません。
マンションを購入するときには、
「今いくらなのか」だけではなく、
「将来いくらになる計画なのか」
まで確認しておきたいところです。
35年の住宅ローンを組むのであれば、その間に修繕積立金や管理費が変わる可能性も考えておく必要があります。
購入時の住居費だけで資金計画を立てるのではなく、将来の負担増にも対応できる家計なのかという視点が大切です。
長期修繕計画とセットで見る
そこで確認したい資料のひとつが**「長期修繕計画」**です。
長期修繕計画を見ると、
「いつ頃」
「どのような修繕を」
「どの程度の費用で」
行うことを想定しているのかが分かります。
修繕積立金だけを見るのではなく、
長期修繕計画
+現在の修繕積立金残高
+今後の積立計画
を合わせて見ることが大切です。
中古マンションであれば、これに加えて過去の大規模修繕の実施状況や、管理組合の総会議事録なども確認すると、そのマンションがこれまでどのように維持管理されてきたのかを考える材料になります。
「月々の修繕積立金はいくら?」だけではなく、**「その金額で将来の修繕をどう賄っていく計画なの?」**というところまで見るわけです。
FPの視点では「家計への影響」も重要
そして、もう一つ忘れてはいけないのが、購入する方自身のお金です。
マンション購入後に支払う住居費は住宅ローンだけではありません。
住宅ローン
+管理費
+修繕積立金
+駐車場代など
+固定資産税など
を含めて考える必要があります。
さらに、修繕積立金が将来値上がりしたとしても家計に無理がないのか。
住宅を購入した後も貯蓄を続けられるのか。
教育費や老後資金、趣味や旅行などに使える余裕を残せるのか。
住宅ローンの「借りられる金額」だけではなく、こうした費用まで含めて**「無理なく暮らし続けられる金額」**を考えることが大切です。
「安いか」ではなく「なぜこの金額なのか」
修繕積立金を見るときに大切なのは、
「安いマンションを探すこと」ではなく、
「なぜこの金額なのかを確認すること」
だと私は考えています。
今は安くても将来の増額を前提としているのか。
現在の積立金で今後の修繕をどのように賄う計画なのか。
大規模修繕などの予定と積立計画はどうなっているのか。
そして、その負担を自分の家計で無理なく支払い続けられるのか。
マンションそのものについては、修繕積立金や長期修繕計画、管理状況を見る。
購入する方については、住宅ローンや家計、将来のライフプランを見る。
マンション購入では、この**「購入するマンション」と「購入する方のお金」の両面から考えること**が大切です。
私は、マンション管理会社での実務経験、現在のマンション大規模修繕工事の施工管理経験、FPとしての知識・相談経験を活かし、マンション購入について第三者の立場からご相談をお受けしています。
「検討中のマンションの修繕積立金についてどう考えればいい?」
「長期修繕計画をもらったけれど、どこを見ればいい?」
「住宅ローンと管理費・修繕積立金を合わせると、自分には無理がない?」
といった疑問についても、一緒に判断材料を整理します。
「購入する方のお金」と「購入するマンション」の両面から、納得できるマンション購入を一緒に考えます。