マンションを購入するとき、多くの方が気にするのは「住宅ローンの毎月の返済額」ではないでしょうか。
「毎月10万円なら、今の家賃とあまり変わらない」
「35年ローンを組んでも、定年までに完済できれば安心」
このように考える方も少なくないと思います。
しかし、マンション購入を検討するうえで、ぜひ知っておいていただきたいことがあります。
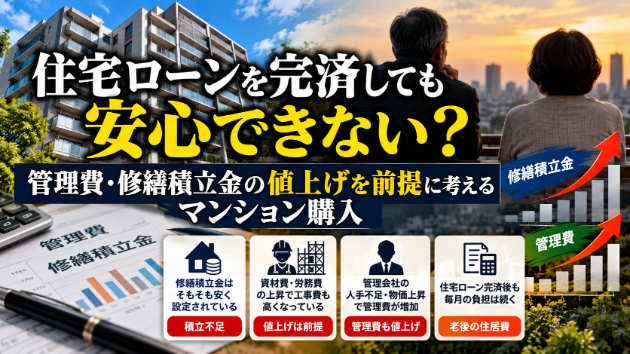
それは、住宅ローンを完済しても、マンションの住居費はゼロにはならないということです。
特に私が注意していただきたいと考えているのが、管理費と修繕積立金です。
私はこれまで、マンション管理会社で管理組合の運営に携わり、独立系FPとして住宅購入やライフプランの相談に対応してきました。現在は、マンション大規模修繕工事の施工管理にも携わっています。
今回は、FPとマンション管理、そして実際の大規模修繕工事の現場に携わる立場から、マンション購入時に見落とされがちな「将来の住居費」について考えてみたいと思います。
住宅ローン以外にも毎月の負担がある
例えば、次のようなマンションを購入したとします。
項目 毎月の負担
住宅ローン返済 100,000円
管理費 15,000円
修繕積立金 15,000円
合計 130,000円
住宅ローンの返済額は毎月10万円ですが、実際には管理費と修繕積立金を合わせて、毎月13万円の負担になります。
さらに、固定資産税・都市計画税や火災保険料なども考慮する必要があります。
マンションによっては、駐車場使用料やインターネット利用料などが必要になる場合もあります。
つまり、「住宅ローンの返済額=毎月の住居費」ではないということです。
住宅ローンを完済した後はどうなる?
では、35年後に住宅ローンを完済した場合はどうでしょうか。
住宅ローンの返済額10万円はなくなります。
しかし、管理費や修繕積立金の支払いは続きます。
しかも、35年後も現在と同じ金額であると考えるべきではありません。
例えば、将来の管理費と修繕積立金が次のようになったと仮定します。
項目 購入時 35年後
住宅ローン返済 100,000円 0円
管理費 15,000円 20,000円
修繕積立金 15,000円 30,000円
合計 130,000円 50,000円
※35年後の金額は説明のための仮定であり、実際の値上がり幅を予測したものではありません。
住宅ローンを完済しても、毎月5万円の負担が残る計算です。
年間にすると60万円。10年間では600万円になります。
もちろん、これに固定資産税などの負担も加わります。
「住宅ローンさえ完済すれば、老後の住居費はほとんどかからない」
と考えていた場合、想像以上に負担が大きいと感じるかもしれません。
修繕積立金は「値上がりするかも」ではなく「値上げを前提」に考える
ここが、今回の記事で特にお伝えしたい部分です。
私は、マンションの修繕積立金は、原則として将来の値上げを前提に資金計画を立てるべきだと考えています。
なぜなら、そもそも現在の修繕積立金が、将来必要となる修繕費用に対して十分な水準に設定されていないマンションが少なくないと考えているからです。
新築マンションは当初の修繕積立金が低く設定されていることがある
新築マンションでは、販売時の毎月の負担を抑えるため、当初の修繕積立金を比較的低く設定し、将来段階的に引き上げる「段階増額積立方式」が採用されているケースがあります。
これは、将来の修繕費用が安く済むという意味ではありません。
最初から将来の値上げを予定している仕組みなのです。
販売時には住宅ローンの返済額と管理費・修繕積立金を合わせた毎月の負担が示されますが、その金額が将来も続くとは限りません。
特に、当初の修繕積立金が安く設定されている場合には、将来の増額予定を確認する必要があります。
既存マンションでは改定が追いついていないことも
一方、既存マンションでは、別の問題があります。
修繕積立金の改定が長年行われていなかったり、値上げの必要性が認識されながらも、管理組合で合意形成ができず、据え置かれていたりするケースです。
マンションの修繕積立金は、区分所有者全員に関係する問題です。
当然、毎月の負担が増えることに抵抗を感じる方もいるでしょう。
そのため、必要性が分かっていても、値上げが先送りされることがあります。
しかし、修繕積立金の値上げを先送りしたからといって、建物の劣化が止まるわけではありません。
必要な修繕費用を積み立てられていない状態が続けば、その不足分は将来の区分所有者の負担として残ることになります。
建設資材費・労務費の上昇も無視できない
さらに、近年の建設資材費や労務費の上昇によって、過去に作成された長期修繕計画で想定していた工事費では、実際に必要な修繕工事を賄えなくなっている可能性が高いマンションも多いと思われます。
特に、長年にわたって長期修繕計画や修繕積立金の見直しが行われていないマンションでは、計画上の工事費と実際の工事費との乖離が大きくなっていることも考えられます。
私は現在、マンション大規模修繕工事の施工管理に携わっていますが、実際の工事では、足場などの仮設工事、下地補修、外壁塗装、防水工事、シーリング工事など、さまざまな工事が必要になります。
さらに、建物の劣化状況によっては、当初の想定よりも補修数量が増えることもあります。
長期修繕計画は、将来必要になる工事とその費用を見積もったものですが、計画に記載された金額で、将来必ず工事ができることを保証するものではありません。
だからこそ、定期的に長期修繕計画を見直し、必要な修繕費用に見合った積立額を確保していくことが重要です。
修繕積立金が不足すると、どうなるのか?
修繕積立金が不足した場合、管理組合は対応を迫られます。
例えば、次のような方法が考えられます。
修繕積立金を大幅に値上げする
区分所有者から一時金を徴収する
金融機関などから借入れを行う
修繕工事の実施時期や工事内容を見直す
もちろん、修繕工事の内容を精査し、優先順位をつけること自体は必要です。
しかし、本来必要な工事まで先送りしてしまえば、建物の劣化がさらに進み、結果として将来の修繕費用が増加することも考えられます。
つまり、修繕積立金が安いことは、必ずしもマンション購入者にとってメリットではないのです。
むしろ、現在の修繕積立金が必要額に対して不足しているのであれば、その負担を将来に先送りしているだけともいえます。
マンションを購入する際には、
「今はいくらなのか」よりも「本来いくら必要なのか」。
この視点を持つことが大切だと思います。
管理費も値上げを前提に考える必要がある
ここまで修繕積立金について説明してきましたが、実はもう一つ、私が懸念している問題があります。
それが、マンションの管理費の値上げです。
修繕積立金は、将来の大規模修繕工事や設備更新に備えるためのお金ですが、管理費は日常的なマンションの維持管理に必要なお金です。
例えば、管理員業務や清掃業務、エレベーター・消防設備などの保守点検、共用部分の電気料金や保険料などに充てられます。
そして現在、こうしたマンション管理に必要な費用も、上昇圧力にさらされています。
管理会社の人手不足と人件費の上昇
管理費の値上げにつながる大きな要因の一つが、マンション管理業界における人手不足です。
マンション管理会社では、管理組合の運営を支援するフロント担当者や、日常的な管理業務を担う管理員など、多くの人員が必要になります。
しかし、人材の確保が難しくなれば、採用費や人件費の増加につながります。
また、管理会社が委託している清掃会社や設備点検会社などでも、人手不足や人件費の上昇が生じています。
さらに、共用部分の電気料金、各種設備の保守点検費、保険料なども、物価上昇の影響を受けます。
つまり、管理委託契約を構成するさまざまな費用が上昇しており、従来の管理委託費では採算が合わなくなっているケースがあるということです。
管理会社も民間企業である以上、採算を無視して管理業務を続けることはできません。
そのため、管理委託契約の更新時などに、管理会社から委託費の値上げを求められることがあります。
大手管理会社の管理物件でも大幅な値上げが問題に
特に注意したいのは、大手管理会社に管理を委託しているマンションであれば尚更、管理費の値上げと無縁ではないということです。
実際に、大手管理会社の管理物件でも、第1回目の大規模修繕工事を終えた後の時期に、管理会社から管理委託費の大幅な値上げを求められたケースがあります。
こうした事例は、管理組合にとって深刻な問題です。
管理会社から管理委託費の値上げを求められても、管理組合の収入が自動的に増えるわけではありません。
従来の管理費収入では不足する場合、管理組合は区分所有者から徴収する管理費の値上げを検討する必要があります。
一方で、値上げを避けようとすれば、管理員の勤務時間の短縮や清掃回数の削減など、管理業務の内容を見直さなければならない場合もあります。
また、管理会社の変更を検討するという選択肢もありますが、他の管理会社でも人手不足や人件費の上昇という事情は共通しています。
そのため、管理会社を変更すれば、必ず従来より安い金額で同じ管理サービスを受けられるとは限りません。
場合によっては、現在の管理会社よりも高い見積金額を提示されたり、管理業務の受託そのものを断られたりする可能性もあります。
これは、マンション管理組合にとって非常に難しい問題です。
管理費が安いマンションは本当にお得なのか?
マンション購入を検討する際、管理費が安い物件は魅力的に感じられるかもしれません。
しかし、修繕積立金と同じように、管理費についても**「安いことが必ずしも良いことではない」**と考えています。
例えば、管理費が長年据え置かれているマンションでは、現在の管理費収入で必要な管理業務を継続できるのか、を確認する必要があります。
管理費の値上げが避けられない状況になっているにもかかわらず、管理組合で十分な議論が行われていない可能性もあります。
中古マンションを購入する際には、現在の管理費の金額だけでなく、管理組合の収支状況や管理委託契約の内容、総会議事録なども確認したいところです。
特に、管理会社から委託費の値上げが提案されていないか、管理費の改定が議論されていないかといった点は、将来の負担を考えるうえで重要な判断材料になります。
修繕積立金だけでなく、管理費についても、現在の金額が将来にわたって維持されるという前提でマンションを購入するべきではないと思います。
老後の生活費として考えると、さらに重要になる
ここからはFPとしての視点です。
住宅ローンを完済する頃には、現役時代と比べて収入が減少している方も多いと思います。
例えば、夫婦の年金収入が月額25万円だったとします。
そのうち、管理費と修繕積立金で毎月5万円を支払う場合、年金収入の20%がこれらの費用に充てられる計算です。
さらに、固定資産税などの負担もあります。
また、マンションの築年数が経過すれば、専有部分についても給湯器や設備機器の交換、内装の修繕などが必要になる場合があります。
つまり、住宅ローンを完済しても、住まいに関する支出がなくなるわけではありません。
特に注意したいのが、住宅ローンを完済する年齢です。
例えば、35歳で35年ローンを組めば、完済時は70歳。
45歳で35年ローンを組めば、完済時は80歳です。
定年退職後も住宅ローンの返済が続く可能性があります。
そのうえ、管理費や修繕積立金が増額されれば、老後の家計に与える影響はさらに大きくなります。
だからこそ、マンション購入では、現役時代の収入だけでなく、老後の収入と支出まで考えた資金計画が重要になります。
中古マンション購入時には何を確認すべきか?
中古マンションを購入する場合、管理費や修繕積立金の現在の金額だけで判断するのは危険です。
特に確認していただきたいのが、長期修繕計画と管理組合の財務状況です。
具体的には、
① 長期修繕計画は定期的に見直されているか
古い計画のままでは、現在の工事費水準が十分に反映されていない可能性があります。
② 修繕積立金は将来どのくらい増額される予定なのか
段階増額積立方式の場合は、増額時期や増額幅を確認する必要があります。
③ 現在の修繕積立金残高は十分なのか
積立金残高が多いからといって、それだけで安心できるわけではありません。
今後予定されている工事費用と比較する必要があります。
④ 過去に修繕積立金の値上げが見送られていないか
管理組合の総会議事録などから、修繕積立金の値上げについて、どのような議論が行われてきたのか確認できる場合があります。
⑤ 管理費の値上げや管理委託契約の見直しが議論されていないか
管理会社から委託費の増額が提案されていないか、管理業務の縮小や管理会社の変更が検討されていないかといった点も重要です。
⑥ 今後、大規模修繕工事や設備更新が予定されていないか
購入後、比較的早い時期に多額の修繕費用が必要になる可能性もあります。
そして、ここで重要なのが、長期修繕計画に記載されているからといって、その計画が必ず実現するわけではないということです。
修繕積立金の増額には、管理組合での合意形成が必要になる場合があります。
計画上は値上げすることになっていても、実際には値上げが先送りされることも考えられます。
だからこそ、単に長期修繕計画が存在するかどうかだけでなく、その計画に実現可能性があるのかまで確認することが大切です。
マンション購入では「今払えるか」だけで判断しない
マンション購入を検討する際、住宅ローンの審査に通るかどうかは重要なポイントです。
しかし、住宅ローンの審査に通ることと、将来にわたって無理なく住み続けられることは別の話です。
特に修繕積立金については、現在の金額が適正な水準とは限りません。
新築時から将来の値上げを前提としていたり、既存マンションでは必要な改定が行われず、積立不足が生じていたりするケースもあります。
また、管理費についても、管理会社の人手不足や労務費・物価の上昇などによって、従来の金額を維持することが難しくなっているマンションがあります。
そのため私は、マンション購入時の資金計画では、管理費・修繕積立金の将来的な増額を織り込んで考えるべきだと思っています。
住宅ローンには完済があります。
しかし、マンションの管理費や修繕積立金には、完済という概念がありません。
マンションを所有し続ける限り、建物の維持管理に必要な費用を負担し続けることになります。
そして、その負担額は将来も一定とは限りません。
マンション購入で大切なのは、「今の収入で住宅ローンを返済できるか」だけではなく、「将来、必要な維持管理費用を負担しながら、安心して住み続けられるか」という視点です。
私は、マンション購入を検討する方には、物件価格や住宅ローンだけでなく、管理状況や修繕積立金、長期修繕計画まで確認したうえで判断していただきたいと考えています。
購入する方の家計と、購入するマンションの将来。
その両方を見据えることが、無理のないマンション購入につながるのではないでしょうか。