前回の記事では、元利均等返済と元金均等返済を比較し、
「賃貸不動産事業を長期的な経営として考えるなら、元金均等返済の方が合理的ではないか」
という仮説を長期収支シミュレーションによって検証しました。
その際、私は次のような問題提起をしました。
元金均等返済は元金の減少が早いため、将来金利が上昇した場合の影響を受ける借入残高そのものを小さくできる。
そのため、今後の金利環境によっては、元金均等返済の優位性がさらに高まる可能性がある。
今回は、この仮説を実際に検証してみたいと思います。
■ 長期固定の低金利時代は終わったのか?
日本では長年にわたり低金利が続いてきました。
しかし近年は政策金利の引上げや市場金利の上昇が話題となり、 不動産オーナーにとっても
「金利が上がったらどうなるのか」
は避けて通れないテーマになっています。
もちろん未来の金利を正確に予測することはできません。
そこで今回は、
「もし金利が上昇したら、どちらの返済方式が有利なのか」
という視点で比較検証してみます。
■ 今回のシミュレーション条件
今回も前回と同じく、
• 借入金額:3,600万円
• 融資期間:30年
という条件で比較を行いました。
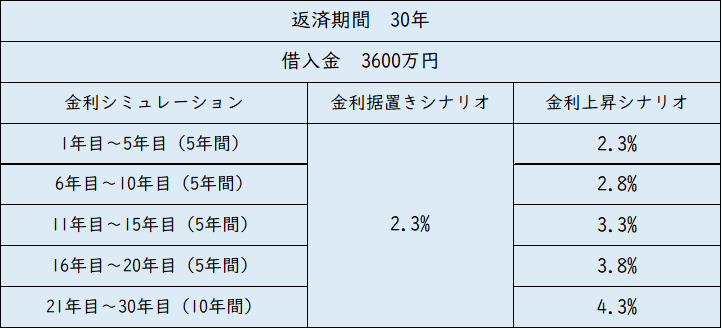
比較するシナリオは次の2つです。
シナリオ① 金利据置
30年間、金利が変わらない場合
シナリオ② 金利上昇
5年ごとに0.5%ずつ上昇し、
21年目以降は4.3%になる場合
※実際にそうなると予測しているわけではなく、比較検証のために設定した仮定条件です。
■ グラフを見ると違いは一目瞭然
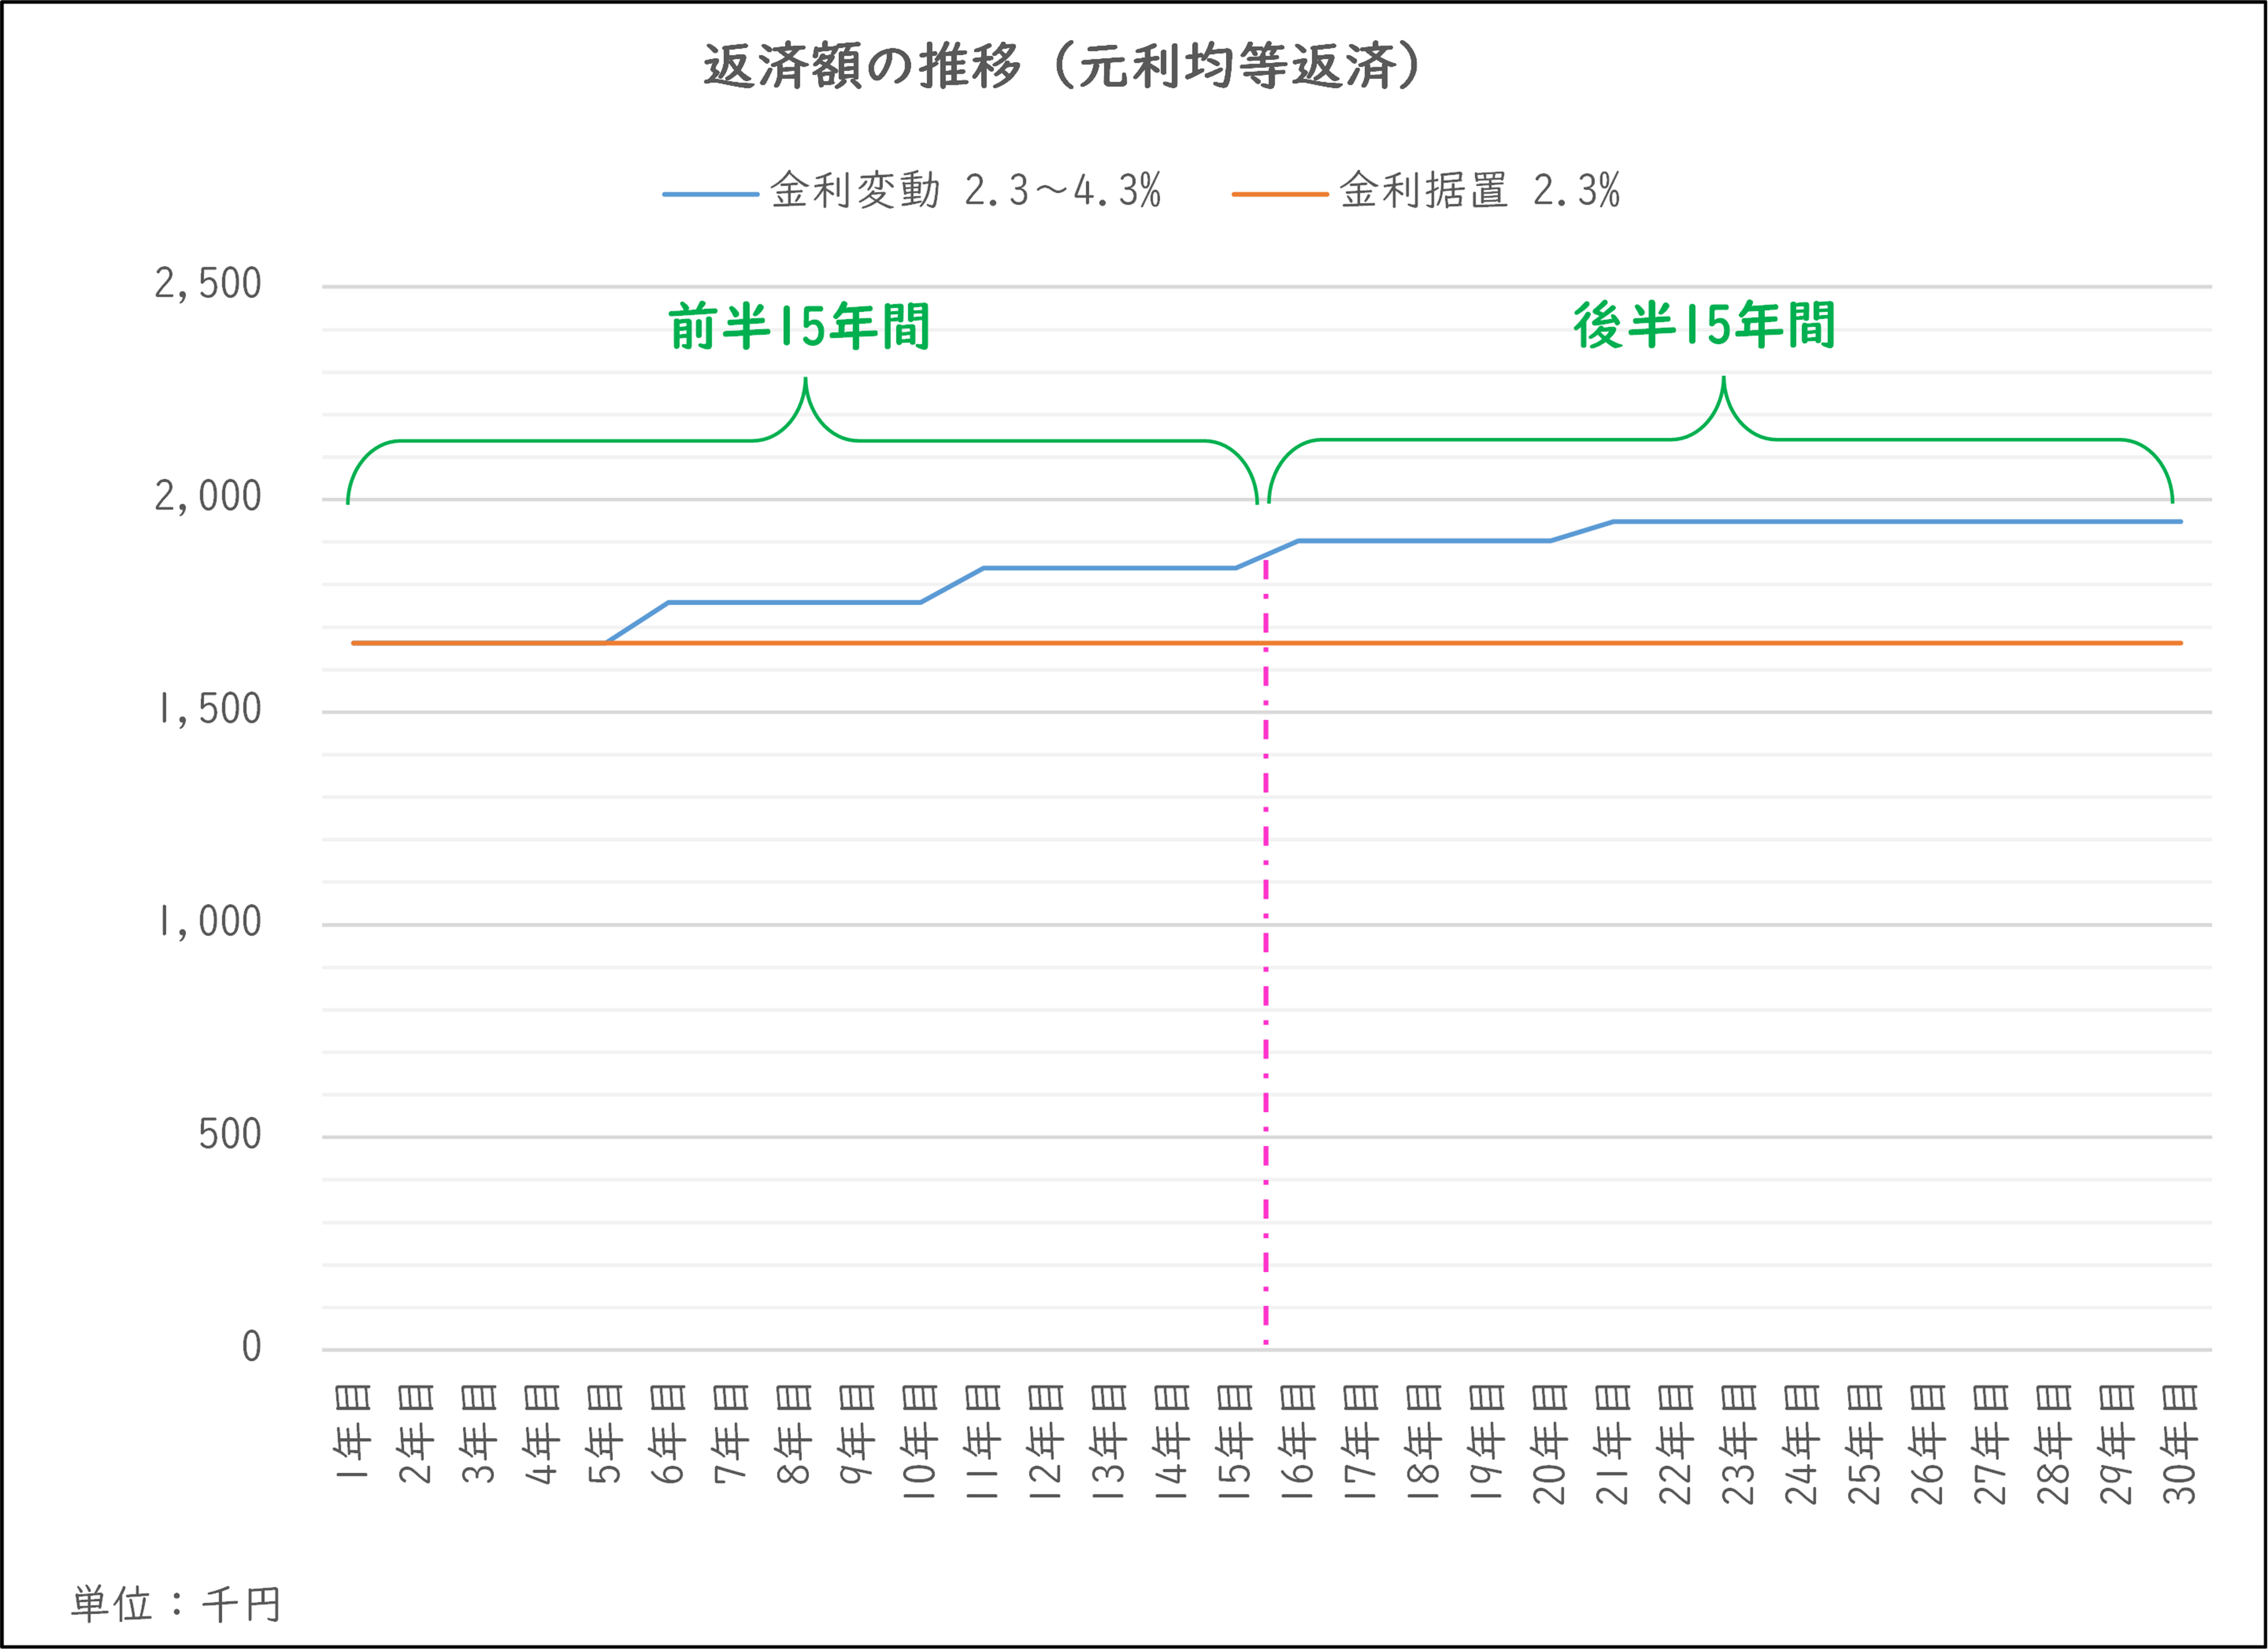
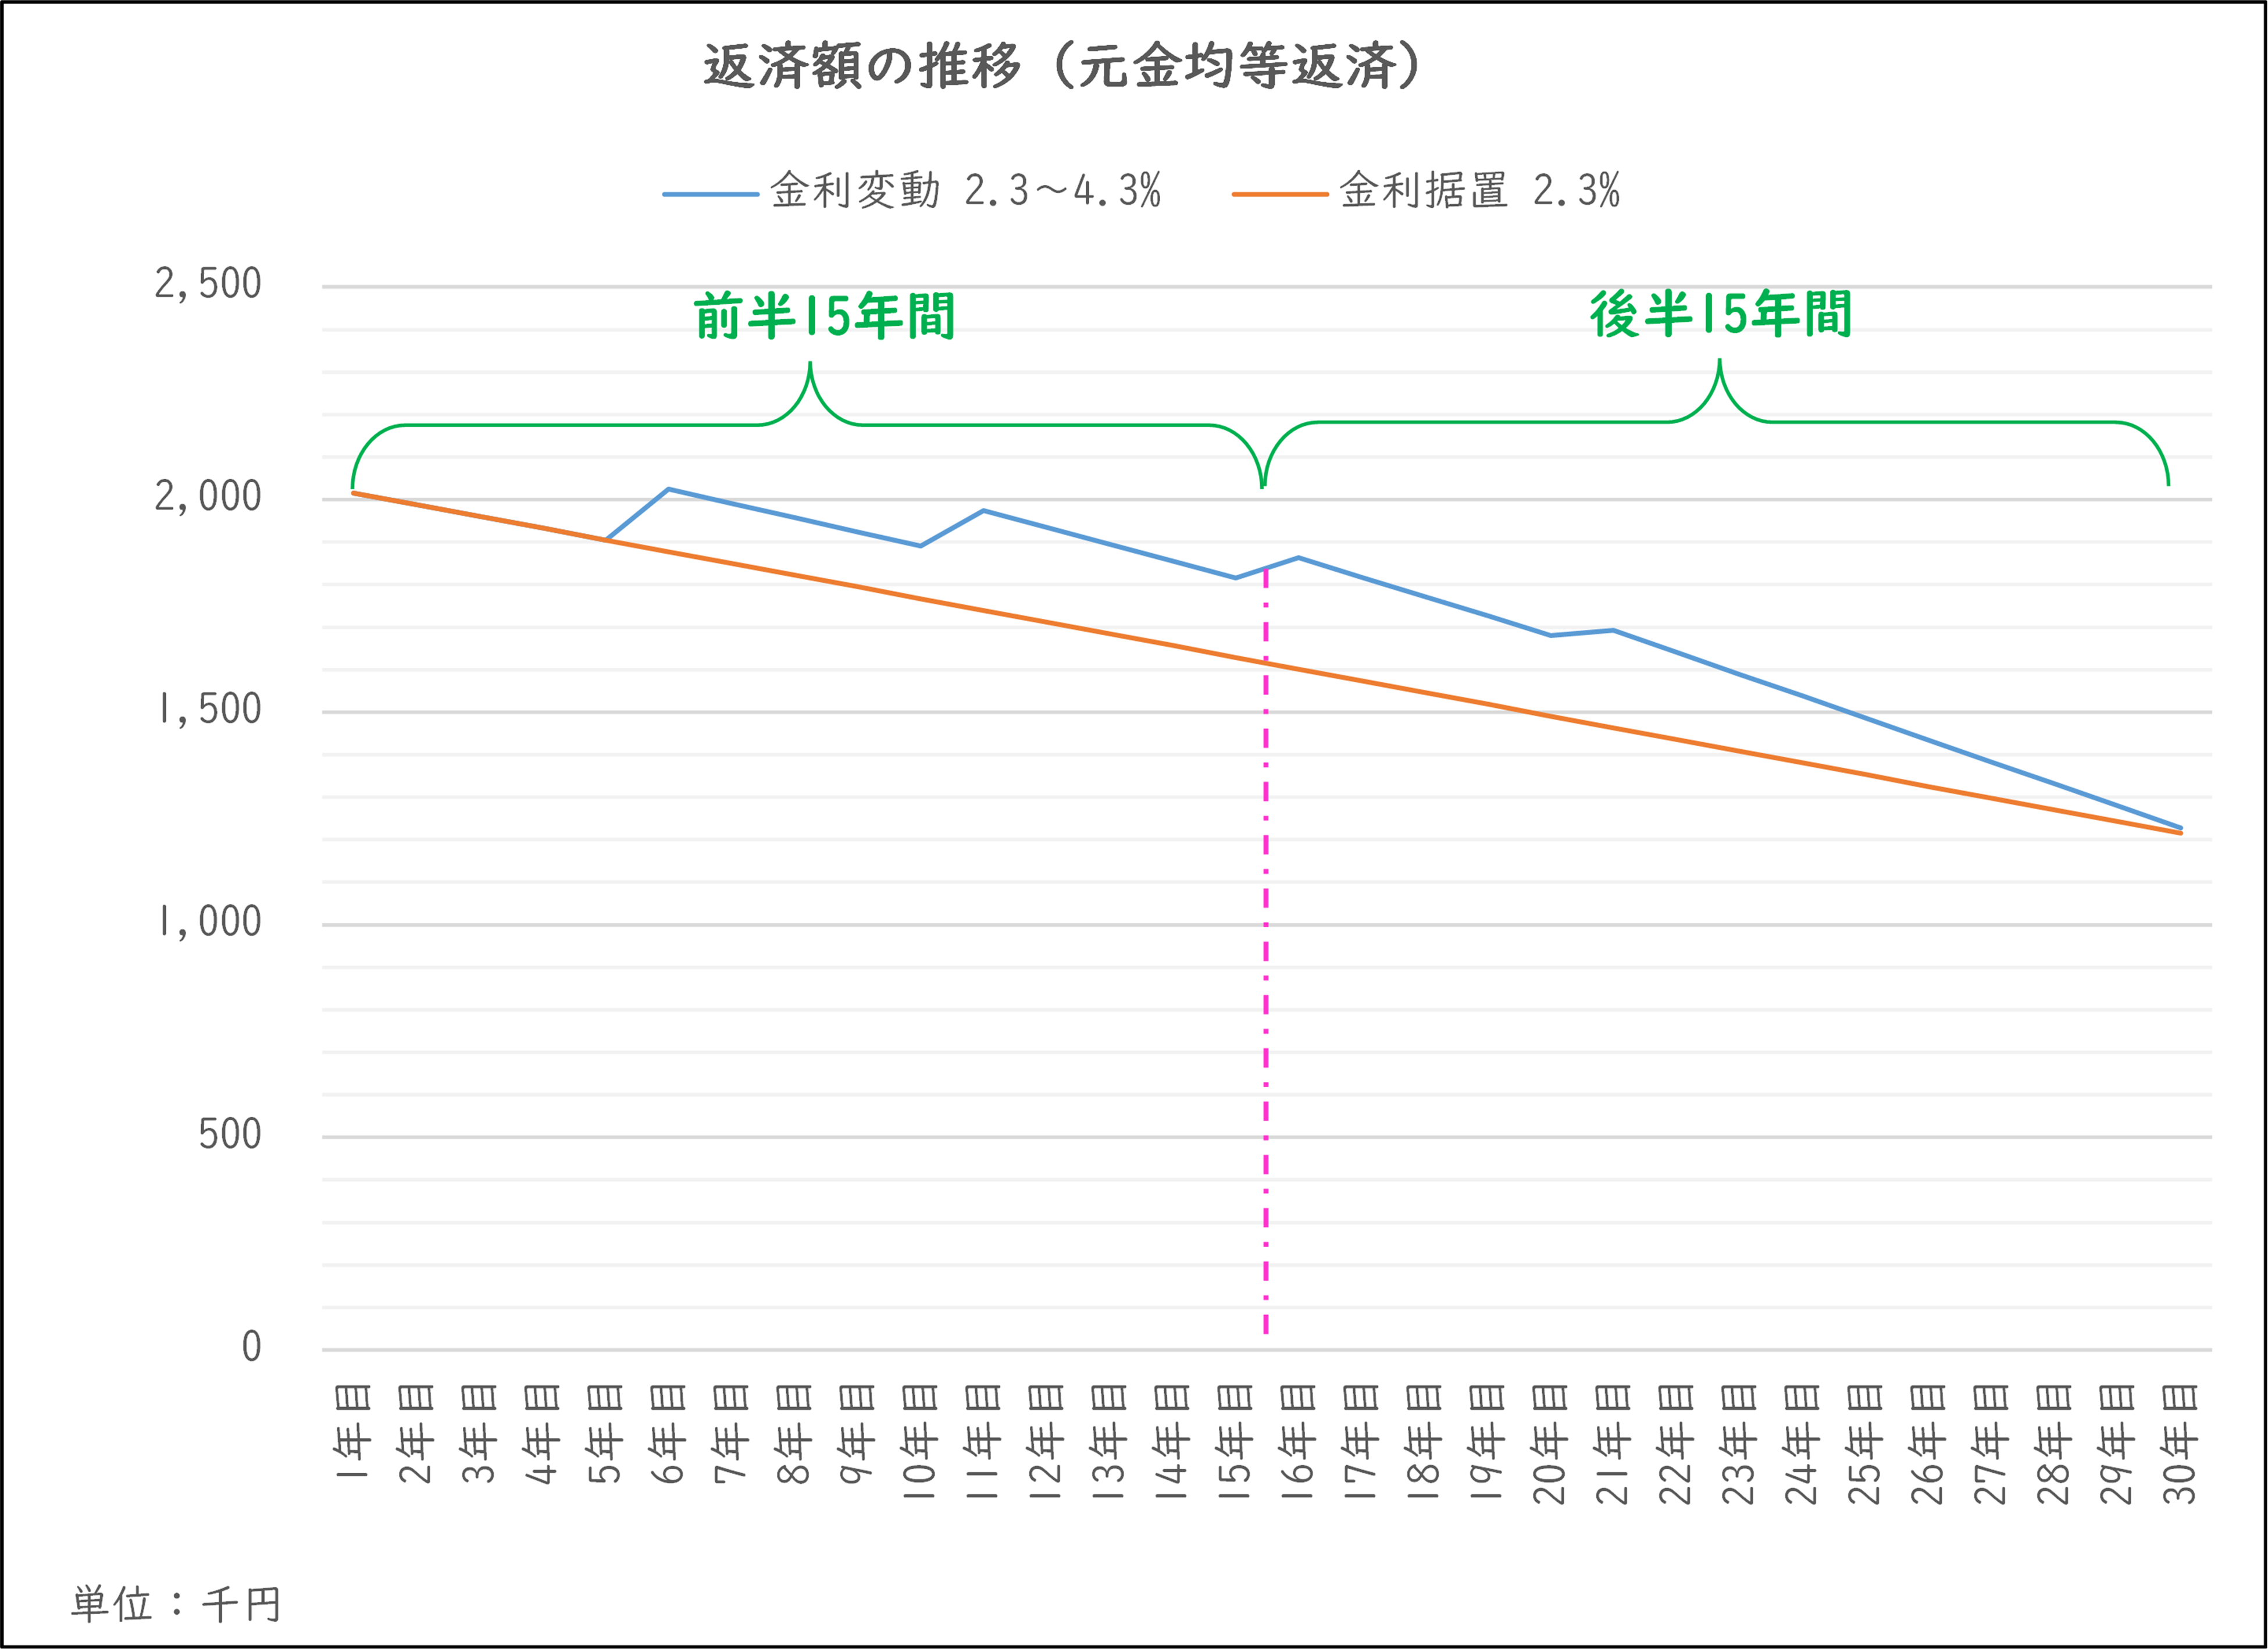
シミュレーションをグラフ化すると、
• 元利均等返済は後半に向かうほど金利上昇の影響を受けやすい
• 元金均等返済は借入残高が早く減るため影響が小さい
という傾向が明確に表れました。
元利均等返済は返済期間の後半まで借入残高が多く残るため、金利上昇のダメージを長期間受け続けます。
一方、元金均等返済は元金の減少が早いため、金利上昇局面に入る頃には借入残高そのものが小さくなっています。
■ 利子増加率で比較してみる
単純な利子総額だけを見ると、もともと元金均等返済の方が有利です。
そこで今回は、
「金利上昇によってどれだけ利子負担が増えたか」
という視点で比較してみました。
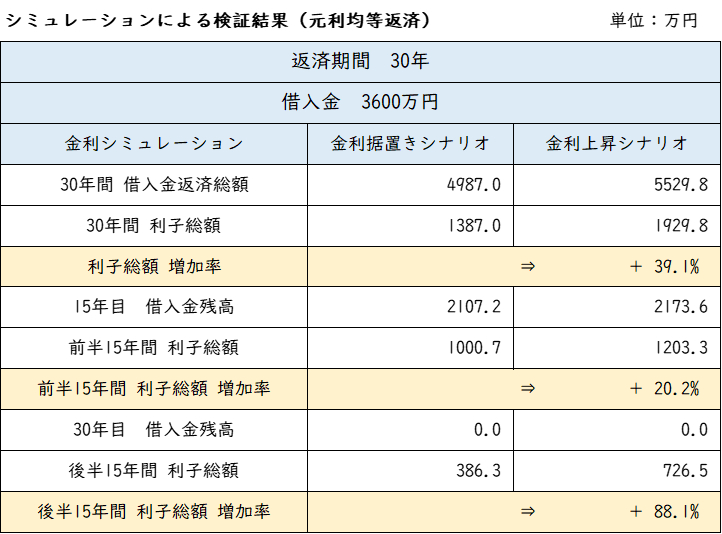
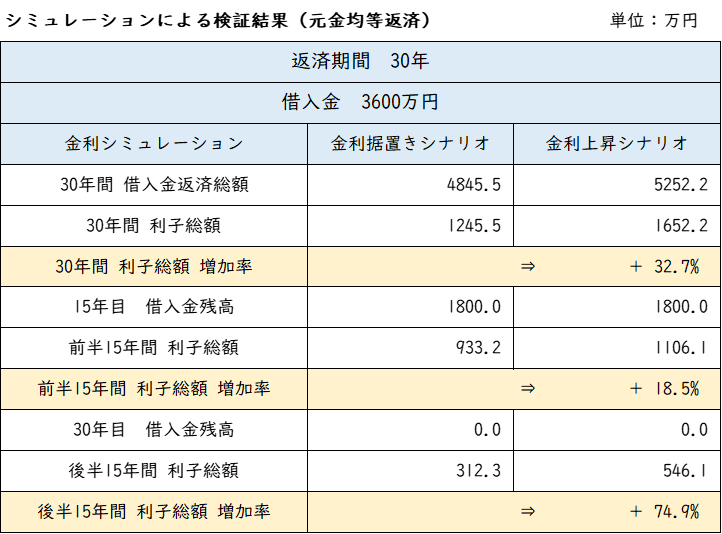
30年間全体
• 元利均等返済:+39.1%
• 元金均等返済:+32.7%
前半15年間
• 元利均等返済:+20.2%
• 元金均等返済:+18.5%
後半15年間
• 元利均等返済:+88.1%
• 元金均等返済:+74.9%
■ 注目すべきは後半15年間
今回の結果で特に興味深いのは後半15年間です。
前半では両者の差は比較的小さいものの、
後半になると差が大きく開きます。
これは当然と言えば当然です。
金利上昇の影響は、
借入残高が大きいほど強く受ける
からです。
元利均等返済は残高の減り方が遅いため、 後半になっても大きな借入残高を抱えています。
一方、元金均等返済はすでにかなり返済が進んでいるため、金利上昇の影響が限定的になります。
つまり、
金利上昇リスクに対する耐性そのものが違う
ということです。
■ 不動産投資は「購入」より「経営」
不動産投資の世界では、
「毎月の返済額が少ないから」
という理由で元利均等返済が選ばれることがあります。
確かに購入直後のキャッシュフローは楽になります。
しかし事業として考えた場合、
重要なのは今日の返済額ではなく、
30年間生き残れるかどうかです。
特にこれからのような金利上昇が意識される環境では、
初期の負担軽減よりも、 将来の安全性を重視する考え方も必要ではないでしょうか。
■ 今回の結論
前回記事のシミュレーションでは、
金利据置のケースにおける元金均等返済の優位性を検証しましたが、
今回のシミュレーションで、
金利上昇シナリオにおいても、
元金均等返済の方が金利上昇の影響を受けにくい
という結果を確認しました。
もちろん、すべての投資家に元金均等返済が最適とは限りません。
自己資金や保有規模、年齢、投資方針によって答えは変わります。
しかし少なくとも、
「返済額が一定だから元利均等返済」
という選択だけでは見えてこない視点があることは確かです。
これからの不動産経営では、
「目先のキャッシュフロー」だけでなく、
「将来の金利上昇にどれだけ耐えられるか」
という視点も重要になるのではないでしょうか。
■ 投資判断を数字で検証してみませんか?
私はココナラで
「投資判断検証レポート」
を提供しています。
表面利回りや業者資料だけでは見えない
✅30年間収支シミュレーション
✅DSCR推移分析
✅キャッシュフロー推移
✅純資産推移
✅出口戦略検証
などを数値で分析し、
その賃貸事業が本当に成立するのかを検証しています。
購入後に後悔するのではなく、
購入前に数字で確認する。
そのためのお手伝いをしています。
ご興味のある方はぜひサービスページをご覧ください。