金利上昇局面なら、元利均等返済より元金均等返済が有利かもしれない
アパートローンや不動産投資ローンでは、多くの方が当たり前のように「元利均等返済」を選択しています。
毎月の支払額が一定なので資金計画が立てやすく、不動産投資の解説書でも標準的な返済方法として紹介されています。
しかし、本当にそれが最適なのでしょうか。
実は私は収支シミュレーションを行う中で、
「賃貸事業として見ると、元金均等返済の方が合理的ではないか?」
と感じるケースを何度も見てきました。
今回は収支シミュレーションを使いながら、その理由を見ていきます。
■元利均等返済と元金均等返済の違い
まずは簡単に整理してみます。
元利均等返済
毎月の返済額(元金+利息)が一定になる方式です。
【メリット】
・毎月の返済額が変わらない
・資金計画を立てやすい
・当初の返済負担が軽い
・キャッシュフローを確保しやすい
【デメリット】
・元金がなかなか減らない
・支払利息が多くなる
・売却時に残債が思ったより残る
元金均等返済
毎月返済する元金を一定にする方式です。
【メリット】
・元金の減少が早い
・支払利息が少ない
・残債の減りが早い
・長期保有では有利
【デメリット】
・当初の返済額が大きい
・キャッシュフローを圧迫しやすい
・金融機関評価で不利になる場合がある
■なぜ元利均等返済が主流なのか
収益不動産の融資では、
「元利均等返済+長期融資」
が一般的です。
理由はシンプルです。
購入直後のDSCRやキャッシュフローを良く見せやすいからです。
融資審査にも有利に働くため、多くの投資家が採用しています。
そのため、
「元利均等返済=有利」
というイメージが定着しています。
■しかし賃貸不動産の収益力は右肩上がりではない
ここで少し視点を変えてみます。
賃貸不動産は時間が経つほど、
・建物が老朽化する
・修繕費が増える
・空室率が上がる
・家賃が下落する
という傾向があります。
つまり、
物件の収益力は年々低下していく可能性が高い
ということです。
■だったら返済も前倒しの方が合理的では?
賃貸事業を純粋な事業として考えた場合、
収益力の高い若い時期に多めに返済し、
収益力が落ちる将来には返済負担を軽くしておく。
これは非常に理にかなっています。
実はこれが、
元金均等返済の基本的な考え方
なのです。
■シミュレーションしてみた
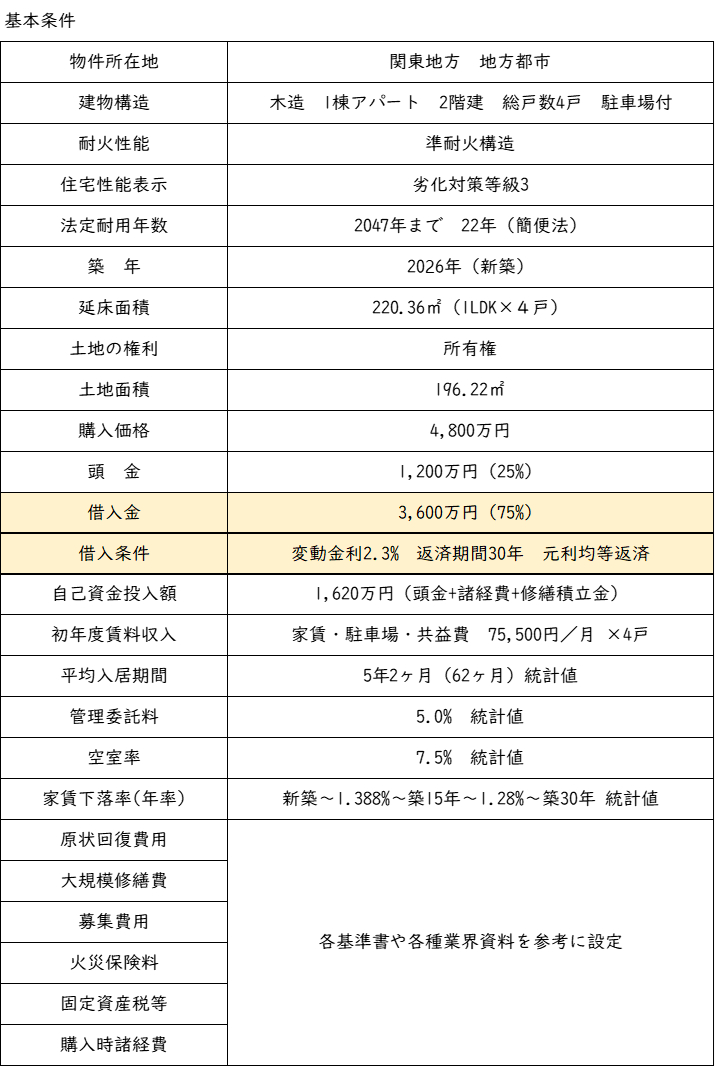
今回は総戸数4戸の小規模アパートを想定してシミュレーションを行いました。基本条件は以下の通りです。
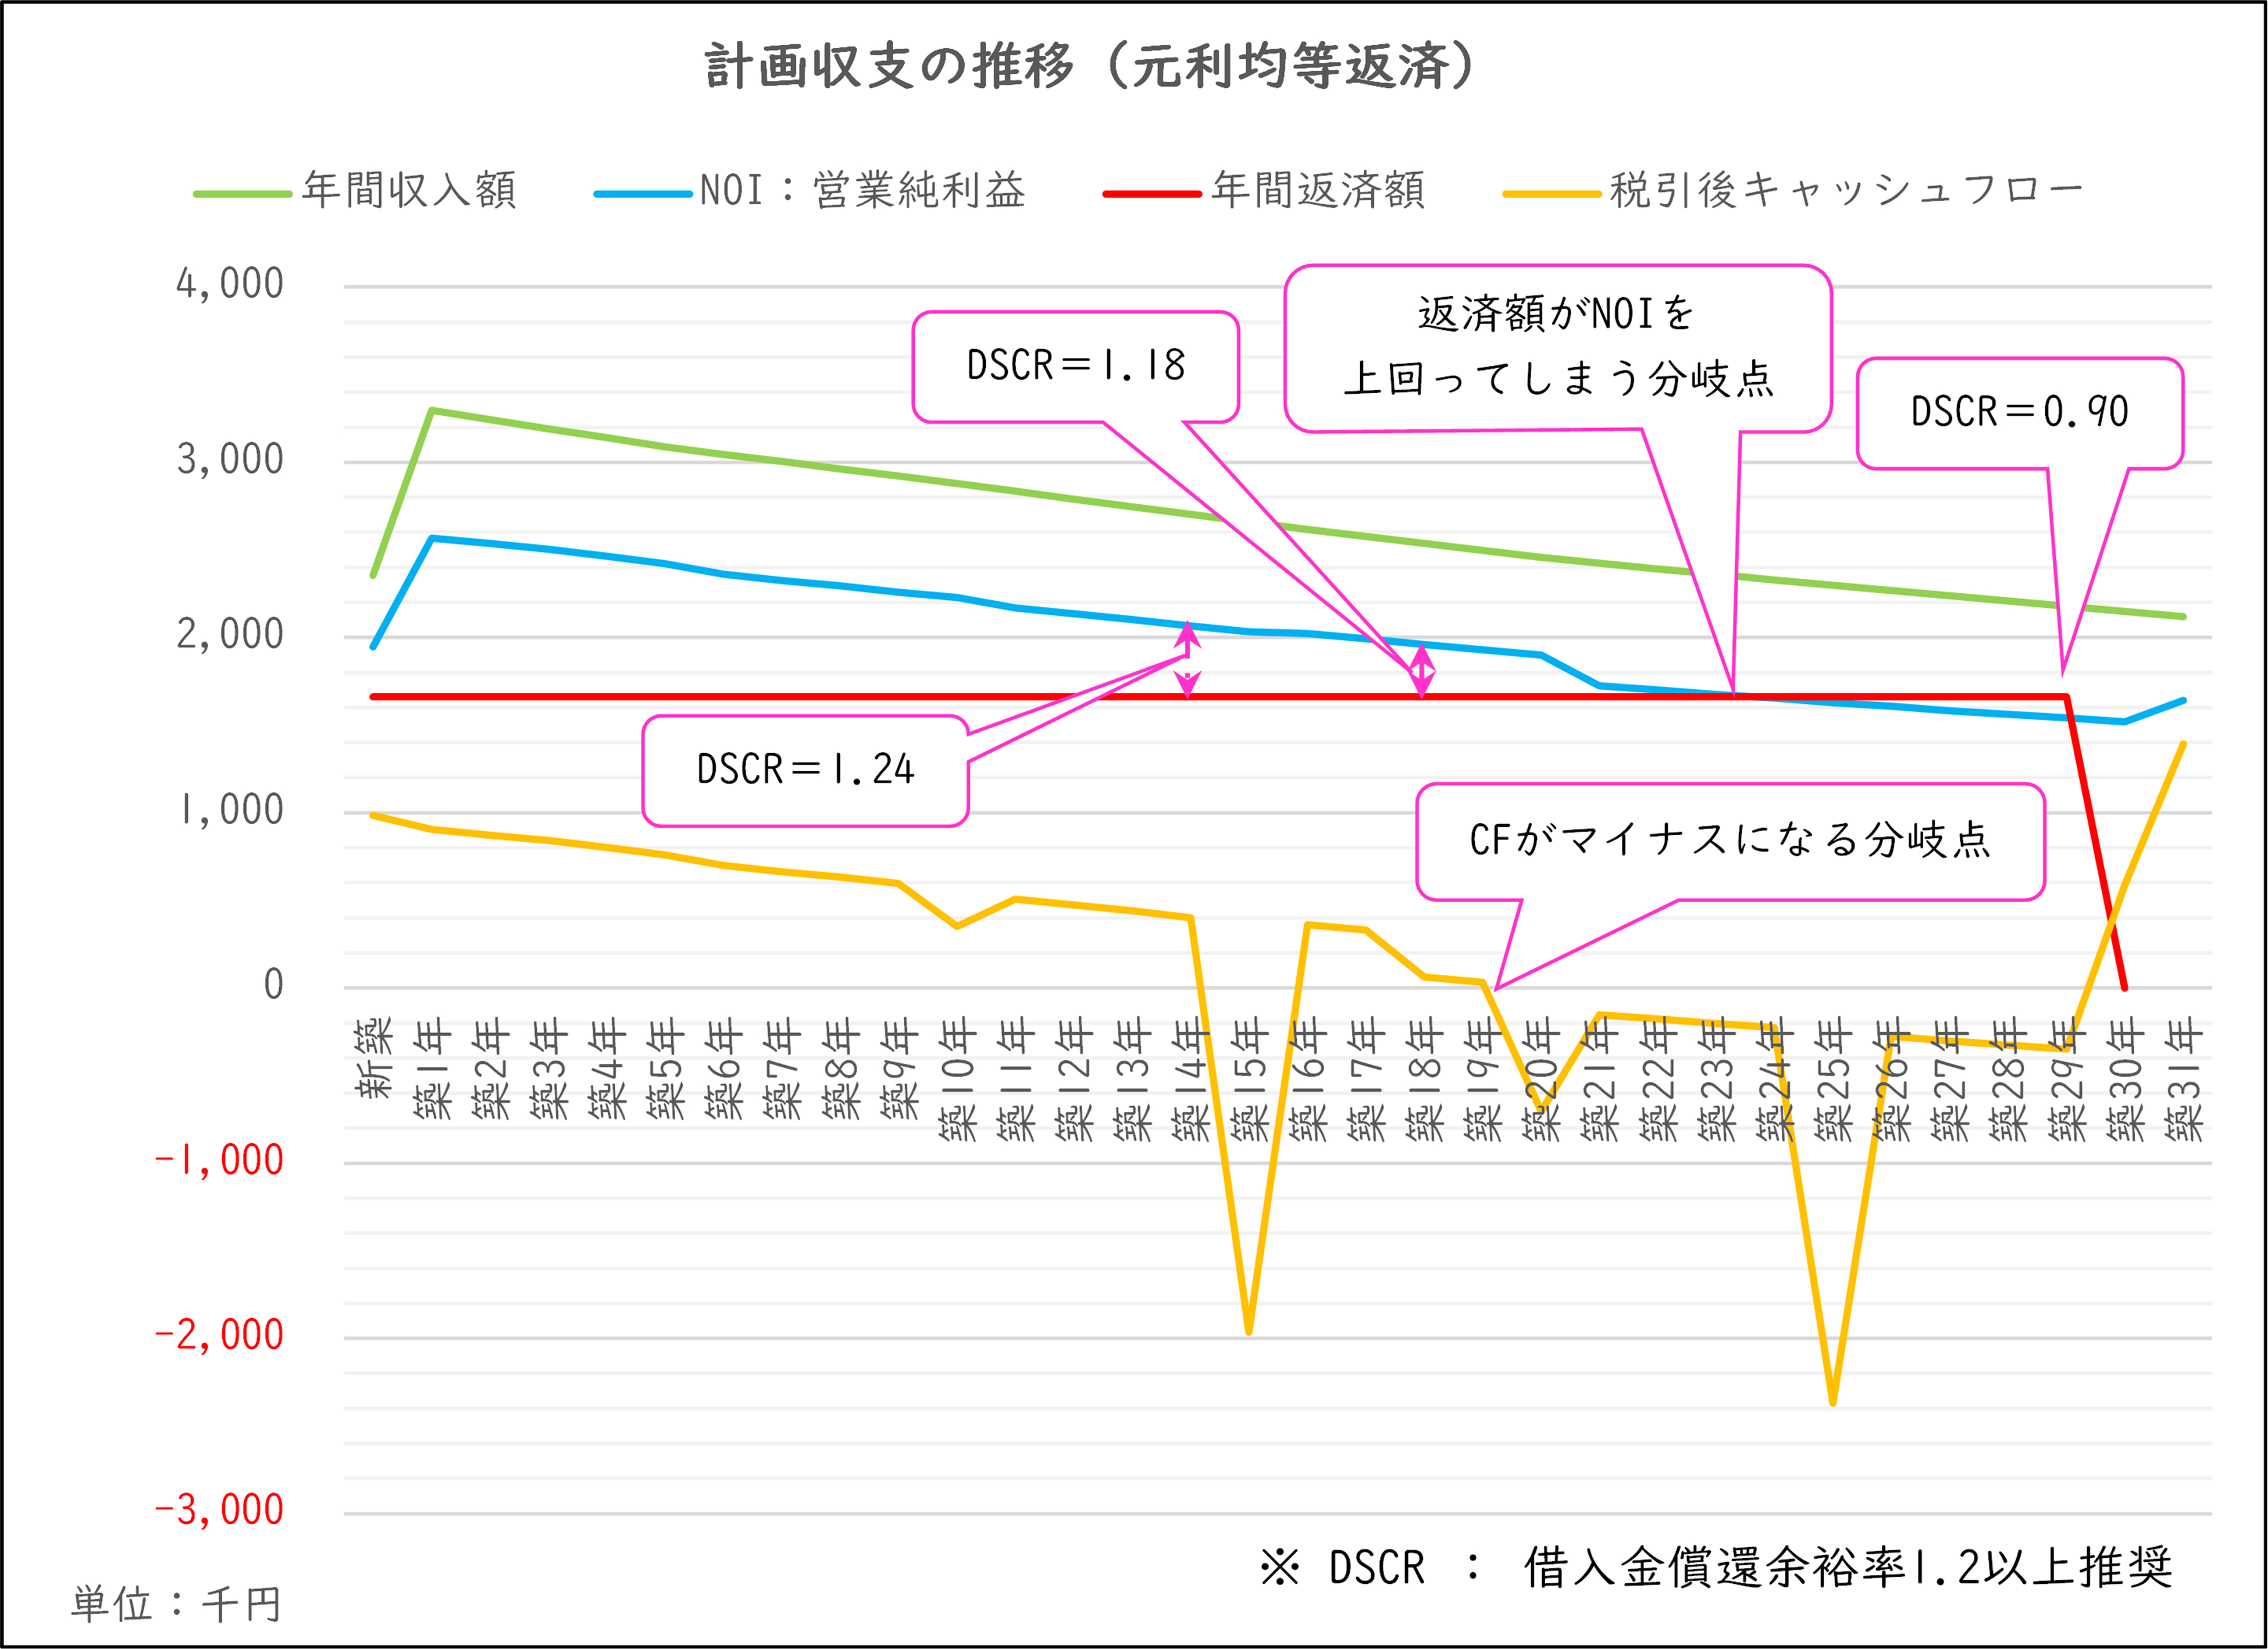
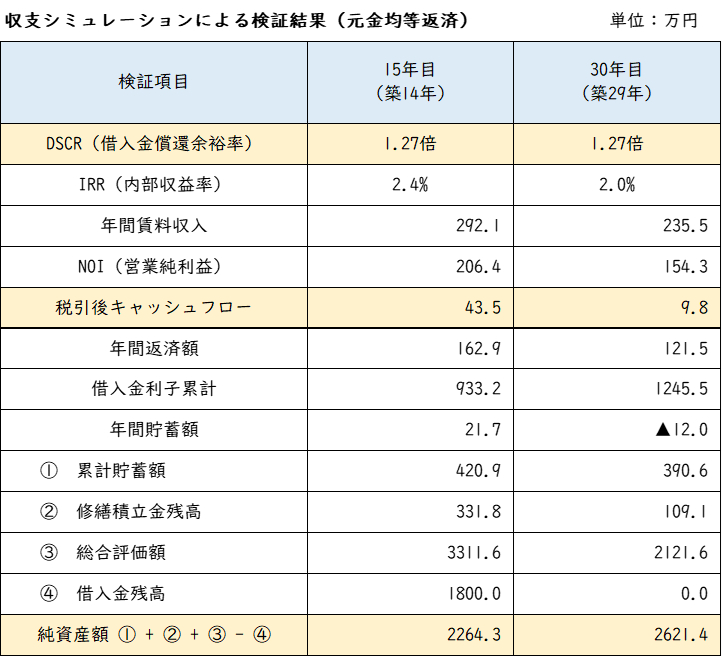
まずは、元利均等返済のシミュレーションです。
結果を見ると、
19年目(築18年)でDSCRが1.2を下回り、
年間キャッシュフローがマイナスになります。
つまり、
賃貸事業そのものが成立しなくなる状態
になってしまいました。
■返済方式だけ変えたらどうなるのか
次に、
同じ物件
同じ借入金額
同じ金利
同じ返済期間
で、
返済方式だけを元金均等返済に変更してみました。
すると驚くことに、
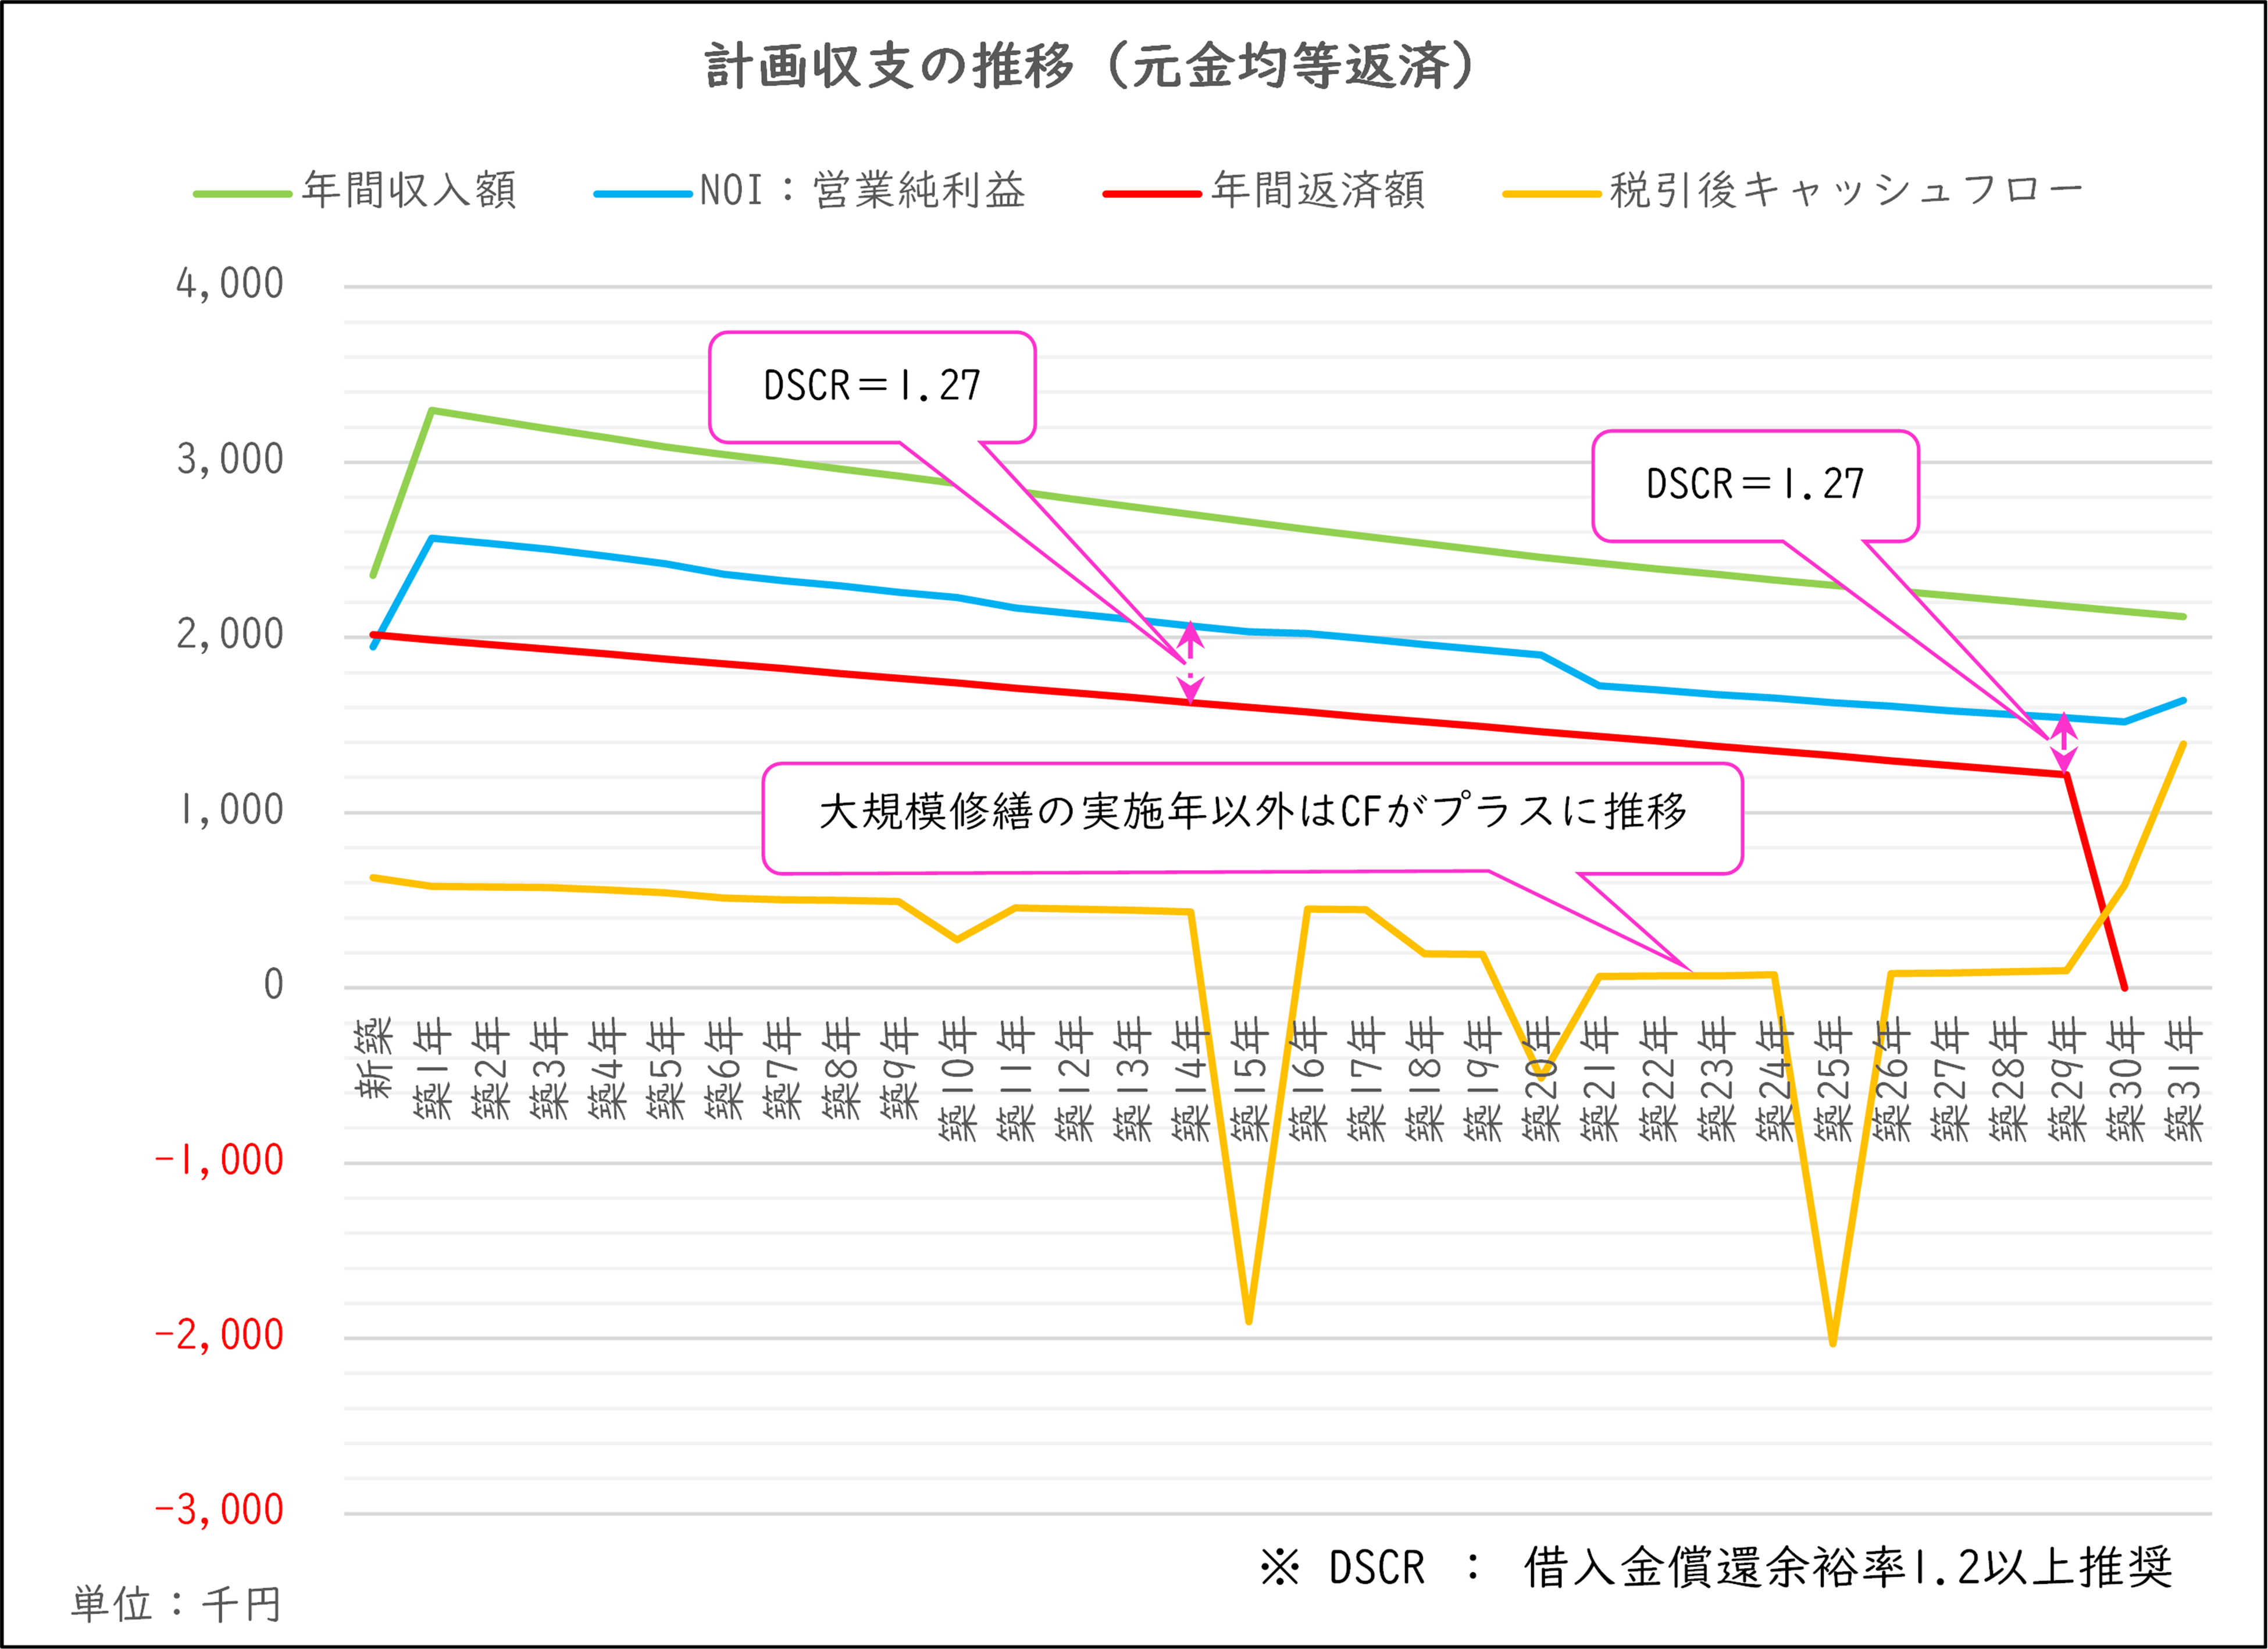
返済期間を通じてDSCRは1.2を下回りませんでした。
年間キャッシュフローも最後までプラスで推移します。
つまり、
賃貸事業として成立する状態を維持できた
のです。
■実は前半戦も必ずしも元利均等が有利ではない
さらに面白いのがここです。
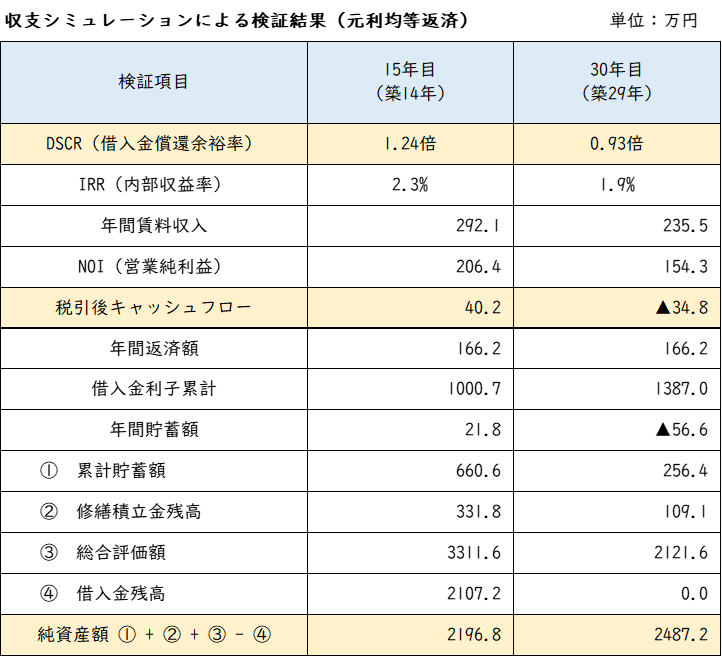
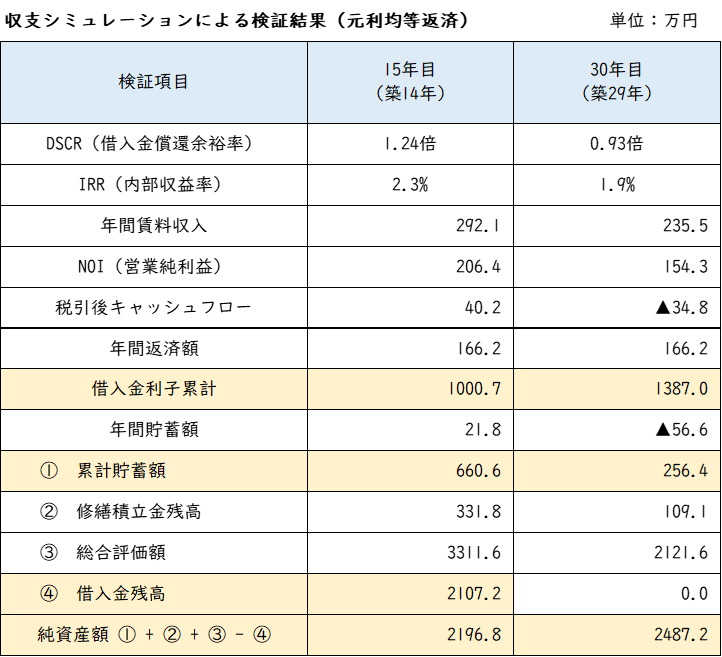
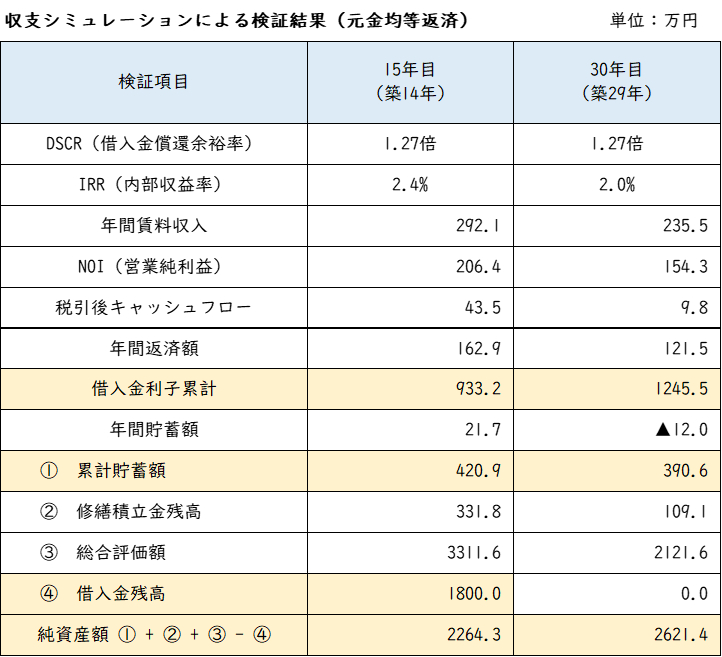
もう一度、検証結果の表を並べてみます。
一般的には、
「前半戦は元利均等返済が有利」
と言われています。
確かに手元資金だけを見るとそうです。
しかし、15年目あたりで両者を比較してみると、
・元金均等返済は残債が少ない
・元利均等返済は現金が多い
という違いがあります。
ところが、
純資産額まで含めて比較すると、
必ずしも元利均等返済が有利とは言えません。
現金だけを見るのか。
資産全体を見るのか。
この違いで評価は大きく変わるのです。
■金利上昇局面ではさらに差が広がる可能性
現在は長く続いた低金利時代から転換し、
金利上昇が意識される局面になっています。
元金均等返済は元金の減少が早いため、
金利上昇時の影響を受ける残高そのものを小さくする効果があります。
そのため、
今後の金利環境によっては、
これまで以上に元金均等返済の優位性が高まる可能性があります。
このテーマについては、次回以降さらに検証してみたいと思います。
■「物件が悪い」のではなく「融資設計が悪い」こともある
私は日々、収益不動産の収支分析を行っていますが、
実は問題の原因が物件ではなく、
融資条件や返済方式にあるケースをよく見かけます。
購入前の検証を少し深く行うだけで、
将来の失敗を避けられる可能性があります。
■投資判断を数字で検証してみませんか?
私はココナラで、
「投資判断検証レポート」
のサービスを始めました。
表面利回りや業者資料では見えない、
✅30年間の収支推移
✅DSCR推移
✅キャッシュフロー推移
✅純資産推移
✅出口戦略の検証
などを数値で分析し、
その賃貸事業が本当に成立するのかを検証しています。
「買ってから後悔する」のではなく、
買う前に数字で確認する。
そのためのお手伝いをしています。
興味のある方は、ぜひサービスページもご覧ください。