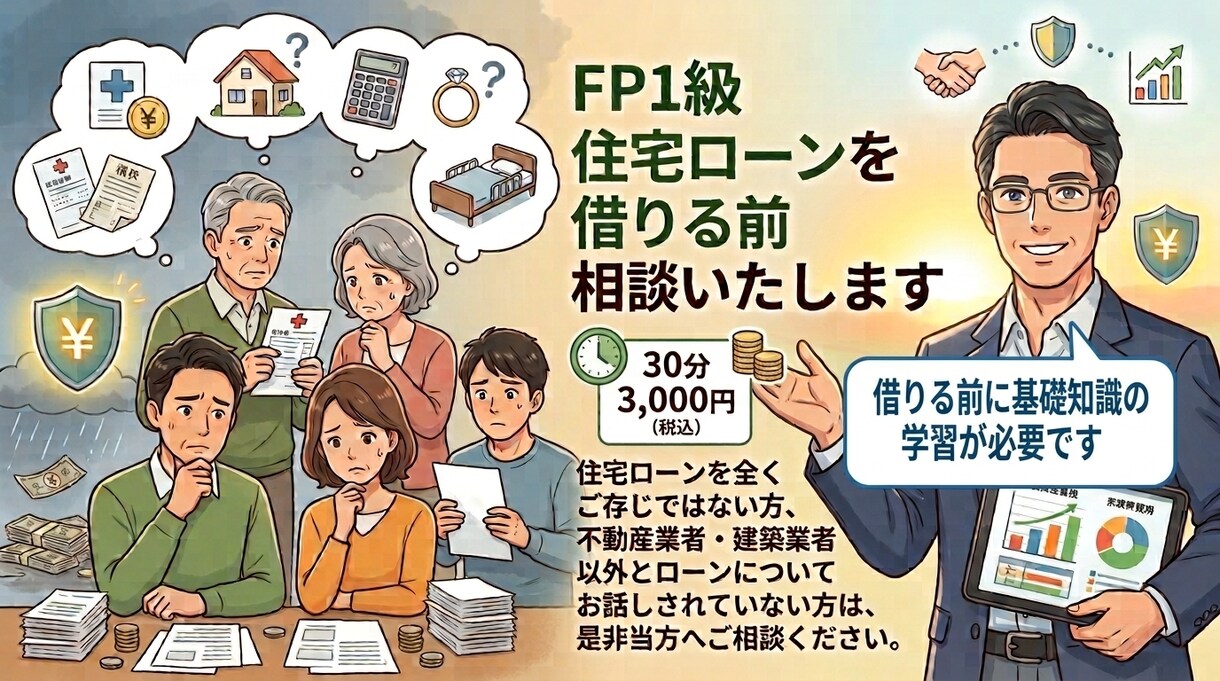
「借りられる額」と「無理なく返せる額」は、まったく別物です!
住宅ローンを組む際、絶対に知っておくべき「基礎知識」を持たずに契約を進めてしまう方が増えています。
はじめまして。FP1級技能士の星 達也と申します。
私はFP1級に加え、「金融機関の融資窓口で実際に住宅ローン審査・貸付を行っていた実務経験」と「不動産業界での実務経験(宅地建物取引士合格)」を持っています。
ハウスメーカーや不動産業者の営業担当者は「家を売ること」、銀行の窓口は「ローンを貸すこと」が目的になりがちです。そのため、提出された見かけ上の年収をもとに「ここまでなら借りられますよ」と、ギリギリの借入額を提案されるケースが少なくありません。
しかし、営業マンの進めるままに判鑑を押してしまい、購入後に「教育費とローンの重圧で生活が苦しい」「金利が上がって返済計画が破綻した」と後悔する方が近年特に増えています。
人生で最も大きな買い物だからこそ、金融機関や業者側の都合に振り回されず、売る側・貸す側のロジックを知った上で「我が家に合った選択」をするための基礎知識が必要です。
■ 本サービスで分かること・整理できること
・自分にとっての「安全な借入額」の算出方法
(年収倍率だけでなく、教育費や将来の減収リスクを踏まえた現実的な試算)
・変動金利と固定金利の本当のリスクと選び方
(金利上昇局面に強いローンの組み方)
・ペアローン・収入合算・連帯保証の注意点
(万一の離婚・転職・出産時のリスク管理)
・住宅ローンに潜む隠れた費用と団信(団体信用生命保険)の考え方
・元金融機関の融資窓口担当だから言える「審査の裏側と注意点」
■ このような方におすすめです
・マイホームの検討を始めたばかりで、住宅ローンの知識がゼロの方
・ハウスメーカーや不動産業者から提示されたローンプランに違和感・不安がある方
・銀行の事前審査を通す前・契約の判鑑を押す前に第三者の意見を聞きたい方
・夫婦でペアローンを組むべきか、単独ローンにするか迷っている方
■ 私の強み・専門性
・FP1級技能士(お金と生活設計の最高峰資格)
・元・金融機関の融資窓口担当(実際の住宅ローン審査・融資実務を経験)
・宅地建物取引士 (不動産会社勤務歴もあり、実務に触れるお話も可能です)
・行政書士 合格(法的なリスクや契約等に関する視点・知見)
・プライム企業子会社 経理人事総務管理職 14年(企業の給与体系やキャリア・現実的な資金管理の知見)
すでに特定の物件やローンの提案(見積もり)をお持ちの方も、「知識ゼロでこれから探す」という初期段階の方も大歓迎です。
一生に一度の大きな買い物を後悔のないものにするために、借りる「前」の正しい知識を身につけて、安心して理想の暮らしを手に入れましょう!
【購入にあたってのお願い】
スムーズで有意義なご相談にするため、ご購入後は以下のテンプレートをご利用のうえ、わかる範囲でトークルームにてお知らせください。
1. 現在の検討状況
(例:これから家を探す段階/気になる物件や見積もりがある/事前審査の直前 など)
2. ローンの組み方
(例:単独ローン/ご夫婦でのペアローン・収入合算を検討中 など)
3. ご相談者様の基本情報
・ご年齢:
・ご年収:
・ご職業(正社員・公務員・経営者など):
※ペアローン・収入合算をご検討の場合は、お二人分ご記入ください。
4. 検討中の物件価格(※決まっている場合のみでOKです)
・約〇〇〇万円
※「まだ何も決まっていない」「基礎から教えてほしい」という場合も大歓迎です!
■ ご相談にあたってのご留意事項(できること・できないこと)
本サービスは、住宅ローンに関する「基礎知識の解説」および「失敗しない選び方・リスク管理の整理」を目的としております。スムーズなサポートのため、以下の点をご確認・ご了承いただけますようお願いいたします。
〇回答の立場・見解について
FP1級の各種規定および法令に基づき、特定の金融機関や商品の契約を直接的に勧誘・指定するような「個別具体の断定的判断」は行えません。個別ケースに関する具体的なご質問に対しては、「元・金融機関の融資窓口担当者としての実務経験・知見」に基づき、客観的な視点から一般的なアドバイスや注意点を解説させていただきます。
〇サポート範囲について
限られた時間の中で最大の価値をお届けするため、一般的な住宅ローンの選び方や構造の解説がメインとなります。あまりに特殊な事例(法的なトラブルや個別特殊な審査対応など)については、対応できかねる場合がございます。
ご不明な点がございましたら、ご購入前にお気軽にお問い合わせ(メッセージ)ください。
後悔のない住宅ローン選びができるよう、誠心誠意サポートいたします!