海外の会社へ支払いをするときは、請求書どおりの金額を送金できるとは限りません。そのような取引をしている事業者に関係する内容です。
Question 海外の会社から届いた請求書は、請求された金額をそのまま送金してよいのか。
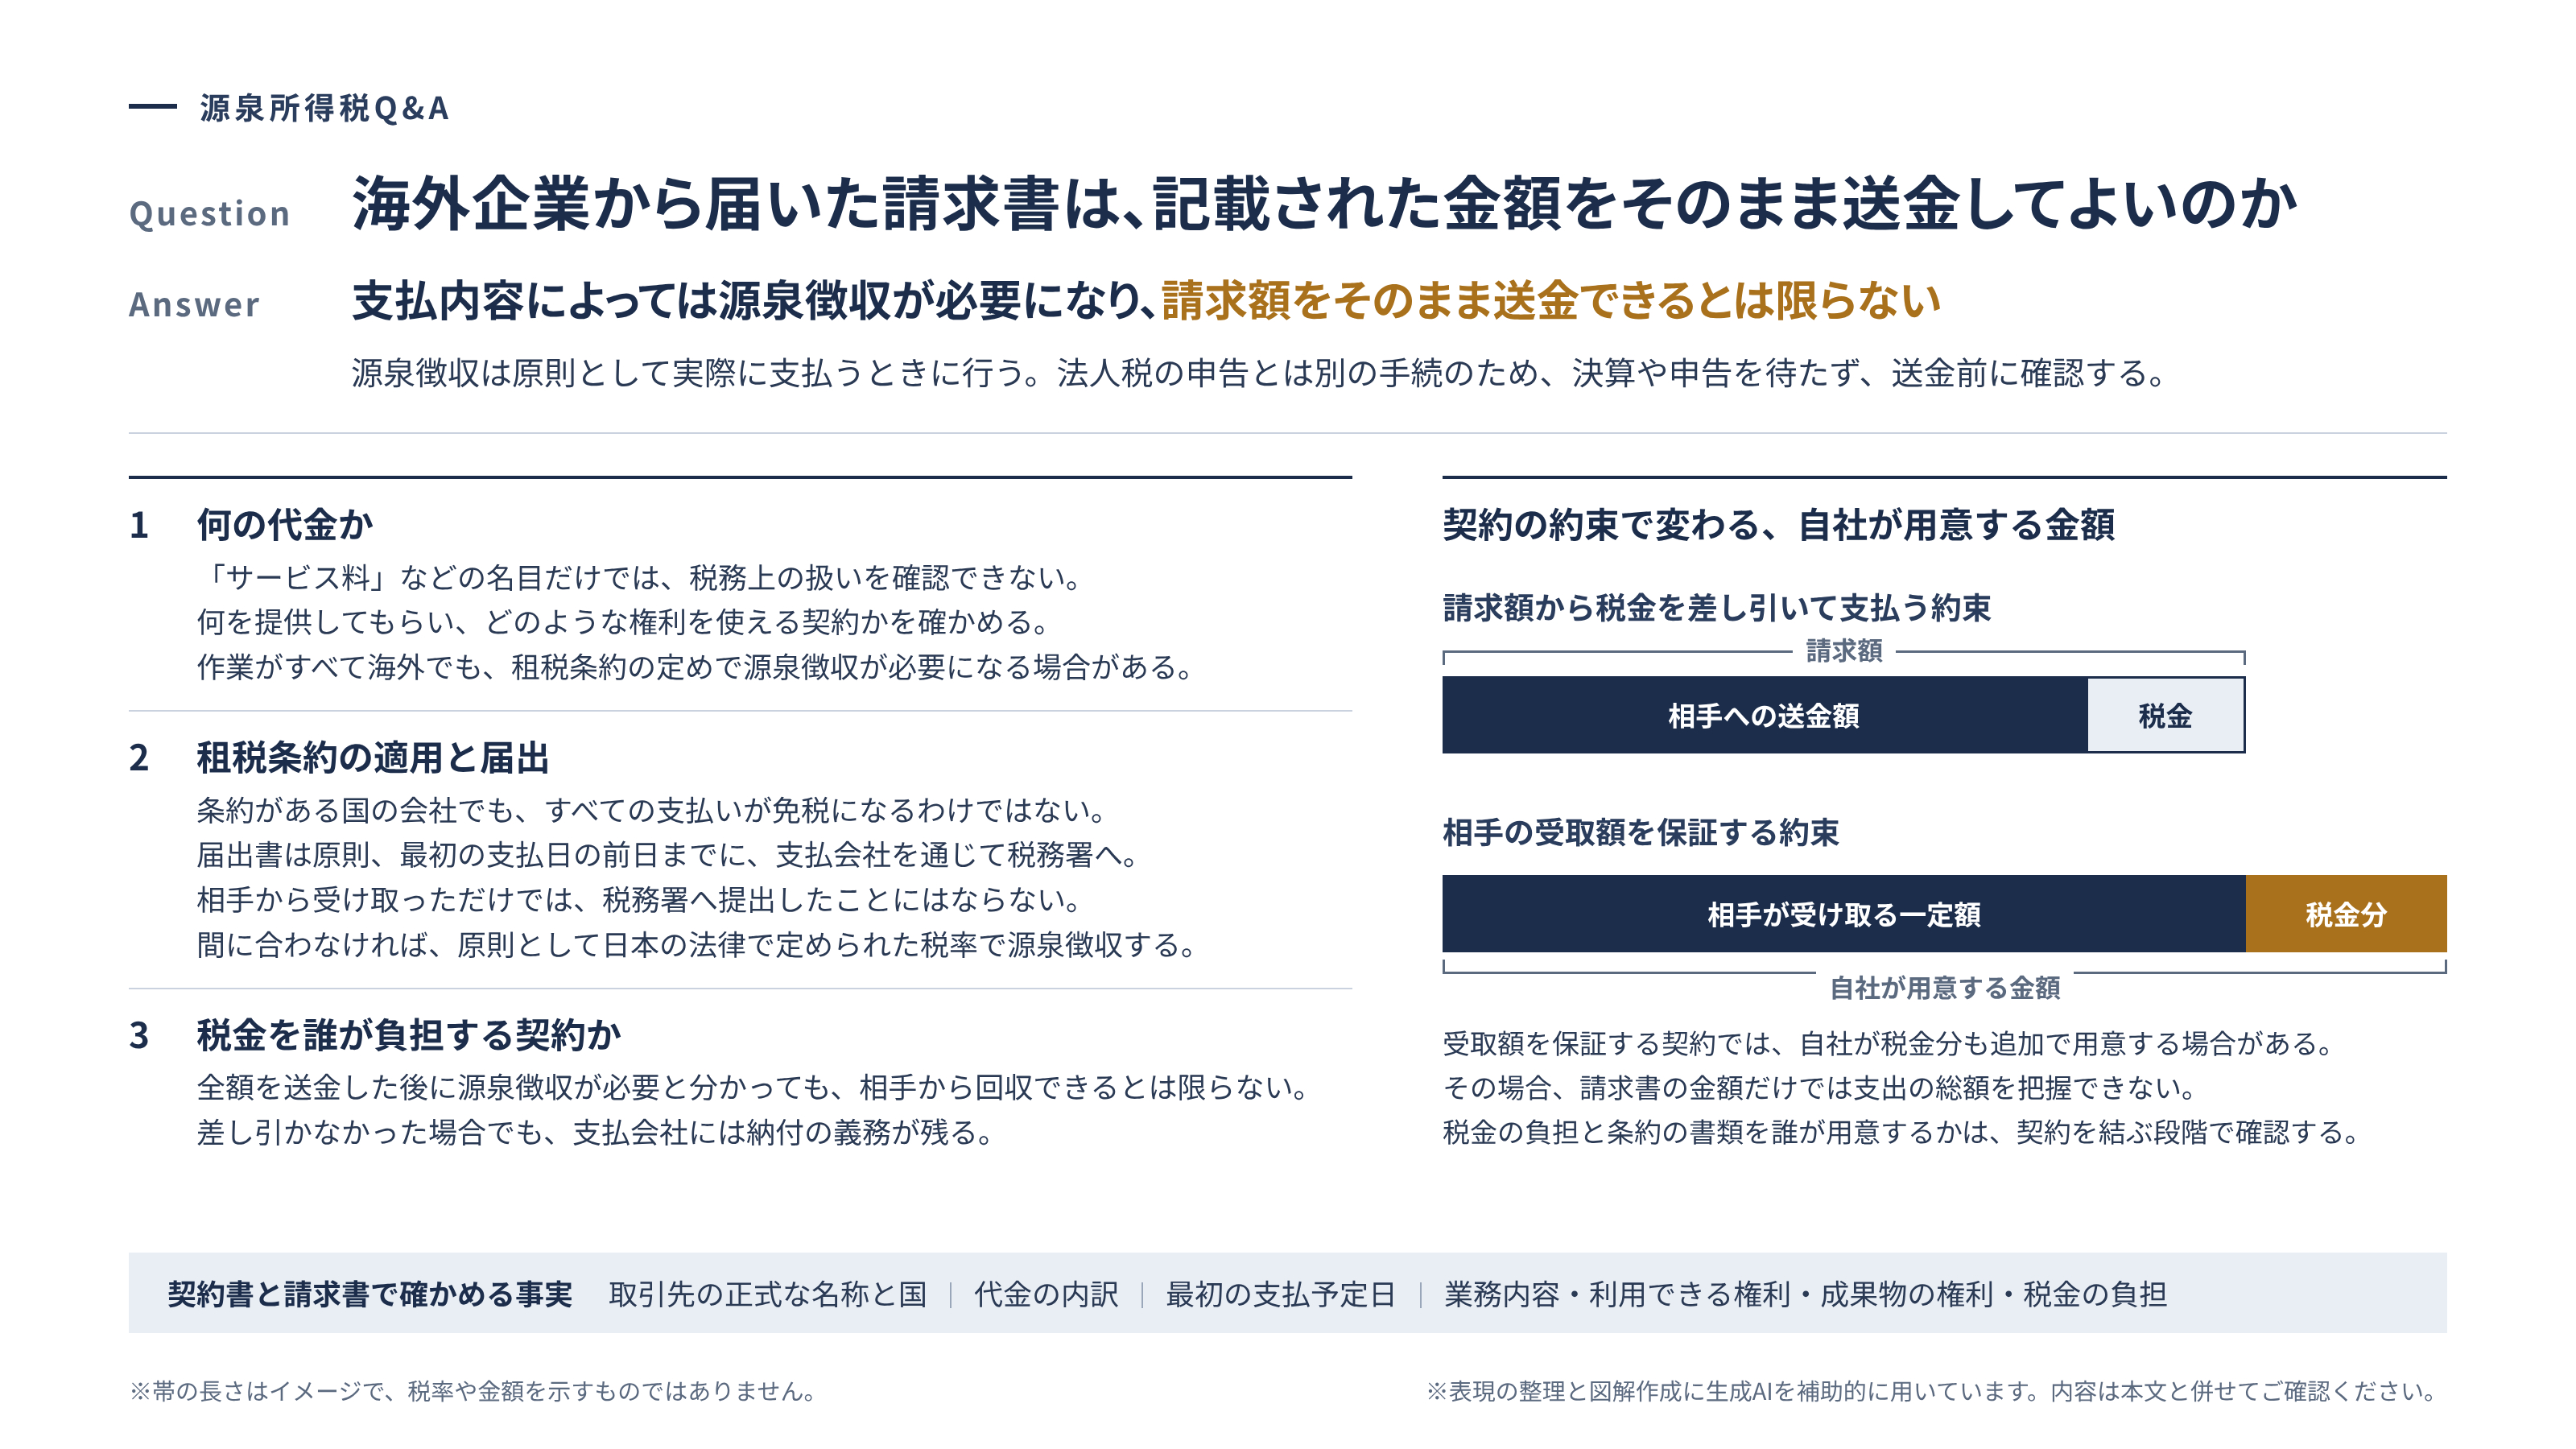
Answer そのまま送金してよいとは限りません。支払いの内容によっては、日本で「源泉徴収」が必要になり、請求額から税金を差し引いて納めなければならない場合があります。
まず確認するのは、その支払いが何に対する代金なのかという点です。そのうえで、相手国との間にある「租税条約」を利用できるか、必要な届出が済んでいるかを確認します。
また、契約で税金を誰が負担することになっているかによって、実際に自社が用意しなければならない金額も変わります。そのため、海外へ送金する前に、契約内容や手続を確認しておくことが大切です。
1 代金を支払う側が、相手の税金を納めることがある
源泉徴収とは、代金を受け取る相手にかかる税金を、支払う側があらかじめ差し引いて国に納める仕組みです。相手が海外の会社であっても、日本のルールにより源泉徴収が必要になる場合があります。例えば、日本国内で事業に利用する特許や技術の使用料などです。
もっとも、海外の会社への支払いがすべて源泉徴収の対象になるわけではありません。その支払いがどのような性質のものか、日本の税法や租税条約ではどのように扱われるのかを確認したうえで、源泉徴収が必要かどうかを判断します。
また、源泉徴収は実際に代金を支払うときに行うのが原則です。法人税の申告とは別の手続であるため、決算や申告の時期になってから検討するのでは遅い場合があります。海外へ送金する前に、源泉徴収の要否を確認しておくことが大切です。
2 請求書の名目だけで判断しない
請求書に「サービス料」や「システム利用料」と記載されていても、その表記だけで税務上の取扱いを判断することはできません。
例えば、ソフトウェアの利用契約であれば、単に自社で使用するだけなのか、それとも複製や再販売ができるのかによって、確認すべき内容が変わります。また、システム開発を依頼する場合には、完成したプログラムの権利が発注者と開発会社のどちらに帰属するのかも確認が必要です。
さらに、開発やサービスの提供がすべて海外で行われていても、それだけで日本の源泉徴収が不要になるとは限りません。租税条約は税率を軽減するためだけのルールではなく、その所得をどの国で課税するかを決める役割もあるためです。
そのため、請求書に書かれた名称だけを見るのではなく、実際に何が提供されるのか、どのような権利が認められているのかまで契約内容を確認することが大切です。
3 税金が軽減されたり免除されたりするには、事前の手続が必要なことがある
海外の会社への支払いでも、租税条約によって日本で差し引く税金が少なくなったり、源泉徴収が不要になったりする場合があります。ただし、租税条約を結んでいる国の会社との取引だからといって、自動的に適用されるわけではありません。相手先や支払いの内容が、条約の条件を満たしているかを確認する必要があります。
また、支払時から税金の軽減や免除を受けるためには、事前に届出が必要になる場合があります。通常は、最初の支払日の前日までに「租税条約に関する届出書」を税務署へ提出します。届出書は支払先が作成し、日本側の会社を通じて提出します。支払いの内容や適用する条約によっては、追加の書類が必要になることもあります。
注意したいのは、相手先から届出書を受け取っただけでは手続が完了したことにならない点です。税務署へ提出した控えや提出記録まで確認しておくことが大切です。
源泉徴収の対象となる支払いで、必要な届出が期限までに済んでいない場合は、原則として日本の法律で定められた税率で源泉徴収を行います。そのため、送金直前ではなく、契約や支払いの準備を進める段階から手続の要否を確認しておくことが重要です。
4 税金を誰が負担するのかを契約書で確認する
源泉徴収が必要になる場合は、契約書にある税金の取扱いも確認します。請求額から税金を差し引いて支払う契約なのか、それとも相手が契約どおりの金額を受け取れるように税金分を支払側が負担する契約なのかによって、自社の負担額は変わります。
例えば、相手が受け取る金額を保証する契約であれば、請求書に記載された金額に加えて、税金分も自社で負担しなければならない場合があります。そのため、請求書の金額だけを見ていると、実際に必要となる支出額を正しく把握できないことがあります。
また、請求書どおりに全額を送金した後で源泉徴収が必要だと分かったとしても、相手から税金分を回収できるとは限りません。源泉徴収を行わなかった場合でも、日本側の支払会社には税金を納める義務が残ります。
このようなトラブルを避けるためにも、契約を結ぶ段階で、税金を誰が負担するのか、租税条約の適用に必要な書類をどちらが準備するのかを確認しておくことが大切です。
5 契約書と請求書を見ながら、まず事実を整理する
最初に、契約書と請求書を用意し、取引先の正式名称、所在国、支払金額の内訳、最初の支払予定日を確認します。契約書では、どのような業務を依頼しているのか、どのような権利を利用できるのか、完成した成果物の権利は誰に帰属するのか、税金はどちらが負担するのかといった内容を確認します。
契約書や請求書だけでは実際の取引内容が分からない場合は、取引を担当した人にも確認します。どこで作業が行われたのか、どのようなサービスの提供を受けるのか、租税条約の手続を進めている場合は、どの書類をいつ提出したのかも整理しておきます。
こうした事実関係の確認は、自社でも進めることができます。一方で、その支払いが税務上どのように扱われるのか、租税条約による軽減や免除を受けられるのかといった判断は、取引の実態と税法、租税条約の内容を照らし合わせて検討する必要があります。
判断に迷う場合は、契約書や請求書を準備したうえで、送金前に税理士などの専門家へ確認することをおすすめします。
参考
・国税庁「No.2878 国内源泉所得の範囲」
・国税庁「No.2884 非居住者等に対する源泉徴収・源泉徴収の税率」
・国税庁「No.2888 租税条約に関する届出書の提出(源泉徴収関係)」
・国税庁「所得税基本通達」181~223共-4
・国税不服審判所「令和5年8月15日裁決」
当事務所の専門コラムでは、源泉徴収した税金の納付期限や、租税条約に関する届出が支払日の前日までに間に合わなかった場合の還付手続、税務署へ提出する支払調書などについても解説しています。
海外の会社への支払いについて、契約書や請求書を確認しても税金の取扱いが分からない場合は、ご相談ください。
相談内容が整理できていない段階でも問題ありません。どのような取引なのか、いつ頃支払いを予定しているのかが分かれば、確認すべきポイントを整理するところからお手伝いできます。
今後も、契約や支払いに関する税務上の注意点について、手元の書類で確認できるポイントとあわせて解説していきます。継続してお読みいただける方は、フォローしていただけますと幸いです。
※表現の一部整理に生成AIを補助的に用いていますが、発信内容については、論点の設定、専門的判断、内容構成、根拠法令・租税条約・公表資料の確認から最終確認まで一貫して行ったうえで掲載しています。