会社を後継者に引き継いで引退する際、退職金や生活資金を作るために「ご自身が持つ自社株を、自分の会社に買い取ってもらう」という方法を検討することがあります。
Question 上場していない会社の株式をその会社に売るとき、税金は売却益の約20%と考えてよいか?
Answer 売却益の約20%だけで税額を見積もれるとは限らない。日本に生活の本拠がある個人が、国内の非上場会社にその会社の株式を売る場合、代金の一部が配当として扱われ、給与などと合算して課税されることがある。ただし、相続した株式については、相続税の負担、売却時期、届出などの条件を満たせば、配当として扱わない特例がある。
1 会社が株主に支払うお金の性質
会社が、自らの発行した株式を株主から買い取ることを「自己株式取得」といいます。
この取引では、会社から株主へ支払う代金に、出資された元本の払戻しと、利益の分配という二つの性質があると考えます。このため、税金の計算では代金を一つの売却収入として扱わず、内容を分けて確認します。
区分に使うのが、会社の「資本金等の額」です。これは、会社が受け入れた出資などの金額を、税法のルールに従って計算したものです。
売却代金が、資本金等の額のうち売る株式に対応する金額を超える場合、その超えた部分は、原則として配当と同じ扱いになります。これを「みなし配当」といいます。
なお、ここで使う会社側の金額と、株主本人が株式を取得した際の金額は、別です。
2 1億円で売る場合の計算の分かれ方
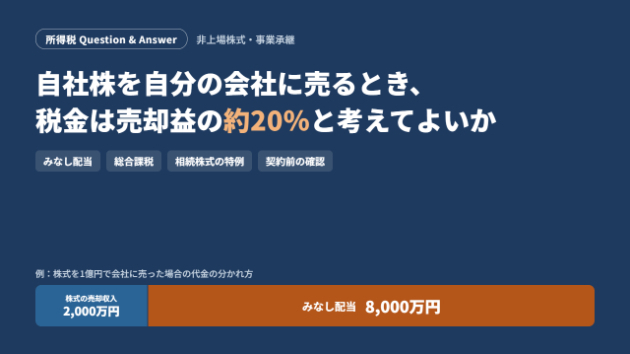
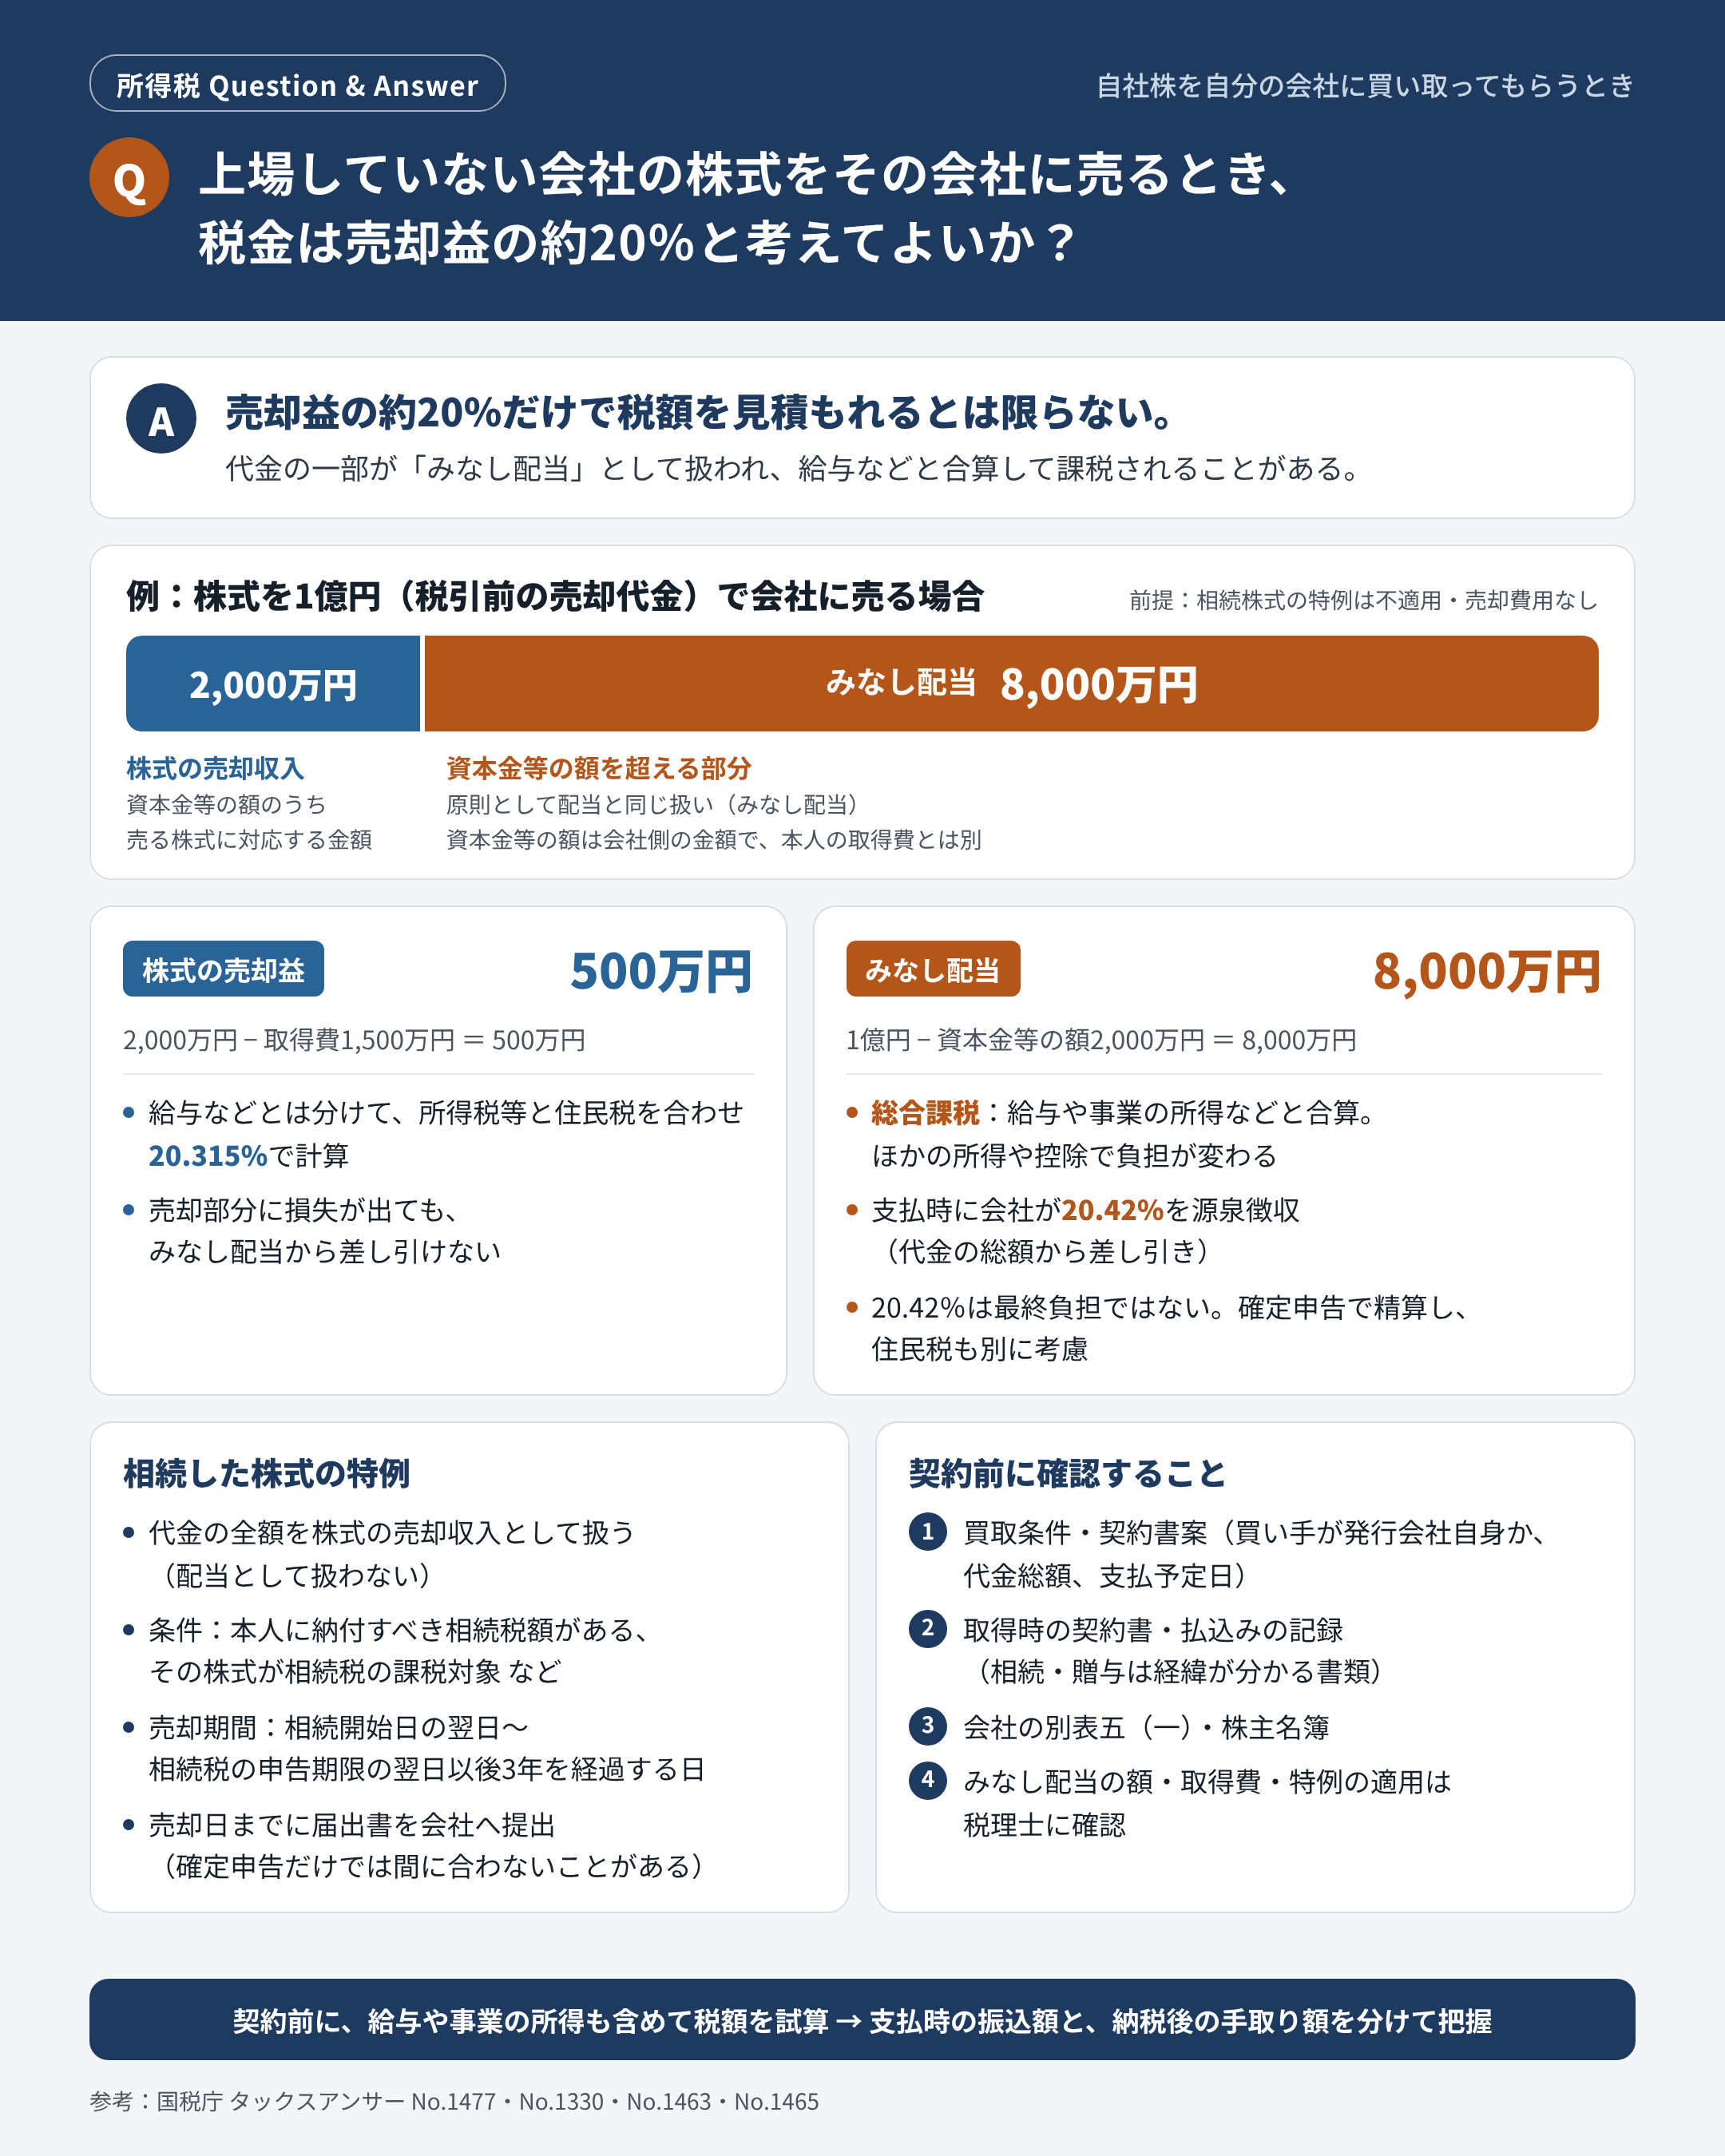
例えば、株式を1億円で会社に売るとします。売る株式に対応する資本金等の額は2,000万円、本人が株式を取得した際の金額など、税金の計算で差し引く「取得費」は1,500万円とします。ここでは、相続した株式の特例は適用せず、売却にかかった費用もないものとします。
まず、配当として扱う金額を計算します。
・みなし配当:1億円-2,000万円=8,000万円
残る2,000万円を株式の売却収入として扱い、そこから本人の取得費を差し引きます。
・株式の売却益:2,000万円-1,500万円=500万円
この例では、8,000万円の配当と、500万円の株式の売却益について、それぞれ異なる方法で税金を計算します。
なお、1億円は税金を差し引く前の売却代金であり、実際に口座へ振り込まれる金額とは区別します。
3 配当と売却益の課税方法の違い
この例の500万円の株式の売却益は、原則として給与などとは分けて、所得税等と住民税を合わせた20.315%の税率で計算します。
一方、8,000万円のみなし配当は、原則として給与や事業の所得などと合算して税額を計算します。これを「総合課税」といいます。その年のほかの所得や、税金の計算上適用される控除によって、負担が変わります。
会社は、みなし配当の部分から20.42%の所得税等を差し引いて納めます。これを「源泉徴収」といいます。通常、この税金は、合意した売却代金の総額から差し引かれます。
ただし、20.42%は最終的な税負担を示すものではありません。原則として確定申告で年間の所得税額を計算し、すでに差し引かれた税額を精算します。住民税も別に考慮します。
また、株式の売却部分に損失が生じても、その損失を総合課税のみなし配当から差し引くことはできません。売却代金と取得時の金額だけで手取りを見積もると、こうした課税方法の違いを反映できないことがあります。
4 相続した株式の特例と条件
相続などで取得した非上場株式には、売却代金の全額を株式の売却収入として扱う特例があります。
条件には、本人に納付すべき相続税額があること、その株式が相続税の課税対象になっていることなどがあります。売却できる期間は、相続開始日の翌日から、相続税の申告期限の翌日以後3年を経過する日までです。
さらに、売却日までに、この特例を使うための届出書を会社へ提出するなどの手続が必要です。
相続した株式を会社に売る予定がある場合は、相続税の申告内容と売却予定日を確認します。代金を受け取った後の確定申告だけで対応するつもりでいると、売却日までの届出に間に合わないことがあります。
5 買取条件と取得時の資料の確認
まず、会社から示された買取条件や契約書案で、買い手が株式を発行した会社自身であること、売却代金の総額、支払予定日を確認します。
次に、株式を取得したときの契約書や払込みの記録を探し、取得時の金額を確かめます。相続や贈与で取得した場合は、その経緯が分かる書類を用意します。ご自身が支払った金額がない場合でも、税金の計算に使う取得費の確認は必要です。
会社側の計算には、法人税申告書に付く「別表五(一)」と、誰が何株持っているかを記録した株主名簿などを使います。別表五(一)は、税務上の資本金等の額などを記録する書類です。決算書にある資本金の額だけでは、計算に必要な情報が足りないことがあります。
買取条件や取得の経緯は、手元の資料で確認できます。そのうえで、みなし配当の金額、税金の計算に使える取得費、相続の特例が適用できるかは、税理士に確認します。
契約を締結する前に、ご自身の給与や事業の所得も含めて税額を試算すれば、支払時に振り込まれる金額と、その後の納税まで考慮した手取り額を分けて把握できます。
参考
・国税庁 タックスアンサー No.1477「相続により取得した非上場株式をその発行会社に譲渡した場合の課税の特例」
・国税庁 タックスアンサー No.1330「配当金を受け取ったとき(配当所得)」
・国税庁 タックスアンサー No.1463「株式等を譲渡したときの課税(申告分離課税)」
・国税庁 タックスアンサー No.1465「株式等の譲渡損失(赤字)の取扱い」
当事務所の専門コラムでは、会社が株式の買取りに使える金額の上限、必要な株主総会の手続、買取価格の考え方、残る株主への影響についても説明しています。
「会社から買い取り額を提示されたけれど、税金を引かれたあと手元にいくら残るんだろう…?」そんな不安や疑問があるときは、ぜひお気軽にご連絡ください。
「まだ相談内容がうまくまとまっていない…」という段階でも大丈夫です。「どうやってその株を手に入れたか」「いつ頃売る予定か」といったことを少し教えていただければ、今回のケースに当てはまるかどうかを一緒に確認いたします。
「また読みたい」「後で見返したい」と思った方は、ぜひフォローしていただけますと幸いです。
※表現の一部整理に生成AIを補助的に用いていますが、発信内容については、論点の設定、専門的判断、内容構成、根拠法令・公表資料の確認から最終確認まで一貫して行ったうえで掲載しています。