病院や薬局の領収書がまとまり、「医療費を申告すると税金が戻るかもしれない」と確定申告の準備を進めている方も多いのではないでしょうか。
その中には、会社から給与を受け取りながら、個人で仕事を請け負う副業をしている方もいると思います。
今回は、「医療費の申告をする場合、副業の利益が20万円以下でも申告する必要があるのか」という疑問について解説します。
Question
医療費を申告して税金の還付を受ける場合、副業の利益が20万円以下でも申告する必要があるのか。
Answer
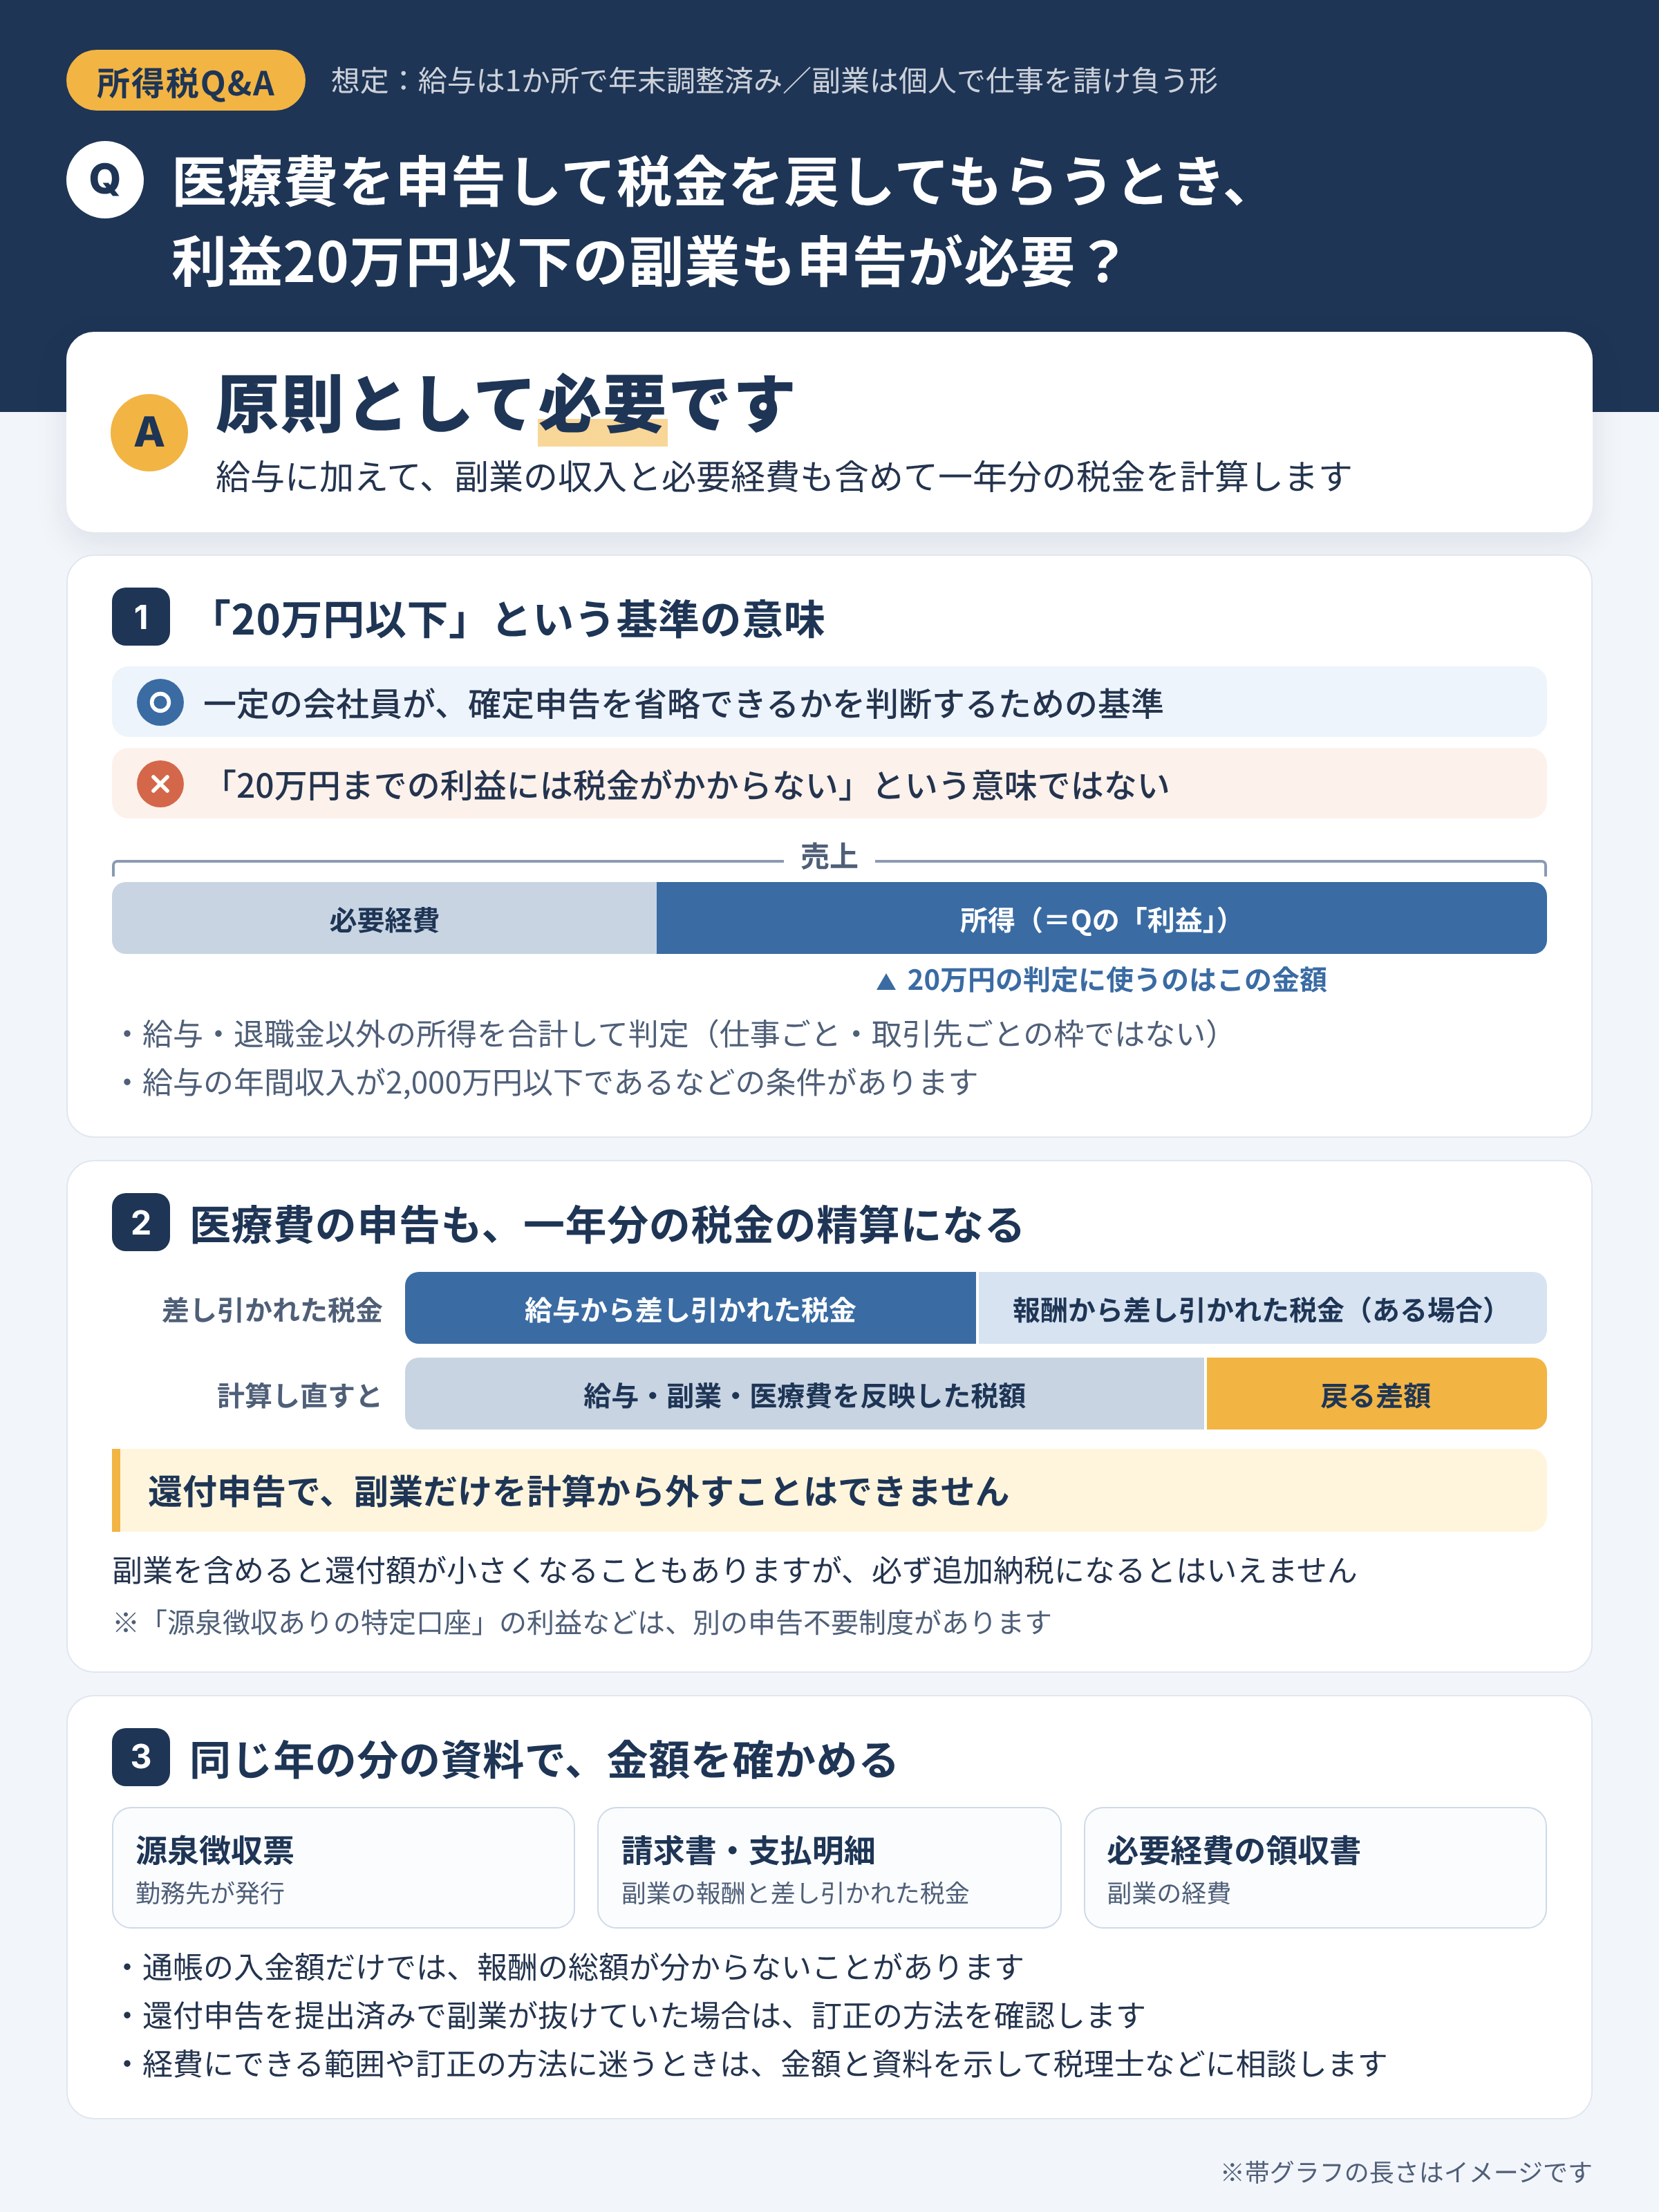
原則として必要です。
よく「副業の利益が20万円以下なら申告しなくてよい」といわれますが、これは一定の会社員が確定申告を省略できるかどうかの基準です。20万円までの利益に税金がかからないという意味ではありません。
医療費控除を受けるために確定申告をする場合は、給与だけでなく、副業の収入や必要経費も含めて、その年の所得税を計算し直します。そのため、副業の利益が20万円以下であっても、原則として申告内容に含める必要があります。
ただし、源泉徴収ありの特定口座で受け取った株式等の利益など、別の制度によって申告を省略できるものについては、医療費控除の申告をする場合でも取扱いが異なります。副業の所得とは分けて考える必要があります。
1 20万円の判定では、収入ではなく必要経費を差し引いた後の金額を見る
ここでは、勤務先から給与を受け取り、年末調整まで済んでいる会社員の方を前提に説明します。副業は、個人で仕事を請け負い、報酬を受け取るケースを想定しています。
こうした副業では、受け取った報酬から、仕事のために使った経費を差し引いた金額が「所得」です。Questionでいう「利益」とは、この所得を指しています。
給与の年間収入が2,000万円以下であるなど一定の条件を満たし、給与や退職金以外の所得の合計が20万円以下であれば、所得税の確定申告をしなくてもよい場合があります。
ただし、この20万円は副業ごとや取引先ごとに判定するものではありません。給与や退職金以外の所得を合計した金額で判断します。
なお、副業先から報酬ではなく給与を受け取っている場合は、年末調整されていない給与収入などをもとに判定します。仕事を請け負う副業と同じ考え方で、そのまま計算できるわけではありません。
2 医療費の申告も、その年の税金を計算し直す手続き
医療費を申告して税金の還付を受ける場合も、対象となるのはその年の所得税です。給与のほか、副業の所得や必要経費、対象となる医療費などを反映して、一年分の税額を計算し直します。
その結果、給与や報酬からあらかじめ差し引かれていた税金の合計が、本来納めるべき税額を上回っていれば、その差額が戻ります。このように、納め過ぎた税金の返還を受けるために行う申告を「還付申告」といいます。
「副業の所得が20万円以下なら申告しなくてよい」という取扱いは、一定の条件を満たす場合に確定申告を省略できるというものです。医療費控除を受けるために還付申告をする場合は、副業の所得だけを計算から除外できるわけではありません。
ただし、証券会社が税金を差し引いている「源泉徴収ありの特定口座」の利益などには、別の申告不要制度があります。そのため、医療費控除の申告をする場合でも、こうした利益を必ず申告に含めなければならないわけではありません。
3 副業の経費や差し引かれた税金もあわせて確認する
副業の所得を申告に含めると、医療費控除だけを考えた場合より、還付される金額が少なくなることがあります。
ただし、副業の報酬からあらかじめ税金が差し引かれている場合は、その税額もあわせて精算します。そのため、副業の収入を申告に加えたからといって、必ず追加で税金を納めることになるとは限りません。必要経費や、すでに差し引かれている税金も含めて確認することが大切です。
また、副業の収入は、通帳に振り込まれた金額だけでは正確に把握できないことがあります。報酬から税金が差し引かれた後の金額が振り込まれている場合は、報酬の総額と入金額が一致しないためです。
そのため、請求書や支払明細を確認し、実際の報酬額と、差し引かれた税金の金額をそれぞれ把握しておきましょう。
4 手元の資料を確認し、申告内容と照らし合わせる
まずは、勤務先から受け取った「源泉徴収票」を用意します。源泉徴収票には、その年の給与の金額や、給与から差し引かれた税金などが記載されています。副業については、請求書、報酬の支払明細、必要経費の領収書などを、同じ年の分でそろえて確認します。
ご自身で確認しやすいのは、報酬の金額、税金が差し引かれているかどうか、支出の内容、そしてそれらが申告書に反映されているかという点です。
一方で、その支出を必要経費にできるのか、仕事と私生活の両方で使っているものについて、どこまでを仕事の費用として計上できるのかといった点は、実際の取引内容や使用状況を踏まえて判断する必要があります。
すでに医療費の還付申告を提出していて、副業の所得を記載していなかった場合は、提出した申告書の控えも確認しましょう。一年分の税額を改めて計算し、申告期限との関係や、納める税金または還付される金額がどのように変わるのかを確認したうえで、必要な訂正手続を検討します。
経費として認められる範囲や申告内容の訂正方法が判断できない場合は、確認した金額や関連資料を整理したうえで、税理士などの専門家に相談することをおすすめします。
参考
・国税庁「No.1900 給与所得者で確定申告が必要な人」
・国税庁「所得税及び復興特別所得税の申告等」問5
・国税庁「No.2026 確定申告を間違えたとき」
当事務所の専門コラムでは、これから申告する場合と、提出済みの申告を訂正する場合との違いや、過去の申告を訂正できる期限、手続に必要な資料についても解説しています。
医療費や副業に関する資料を確認しても、何を申告に含めればよいのか、申告内容を修正する必要があるのか判断できない場合は、お気軽にご相談ください。
相談内容が整理できていない段階でも問題ありません。何年分の話なのか、すでに申告済みかどうかといった点から順に確認しながらご相談いただけます。
今後も、給与や副業の収入、医療費などの支出が、確定申告や税額にどのように影響するのかを分かりやすく解説していきます。身近な書類を見ながら税金の仕組みを理解したい方は、フォローのうえ継続してご覧ください。