売上を増やすために機械や店舗の設備を導入し、その費用を金融機関から借り入れた経営者の方に確認していただきたい内容です。
Question
設備を導入して売上が増えたとき、その増えた売上によって、借入の返済に回せるお金も増えているかは、どのように確認すればよいでしょうか。
Answer
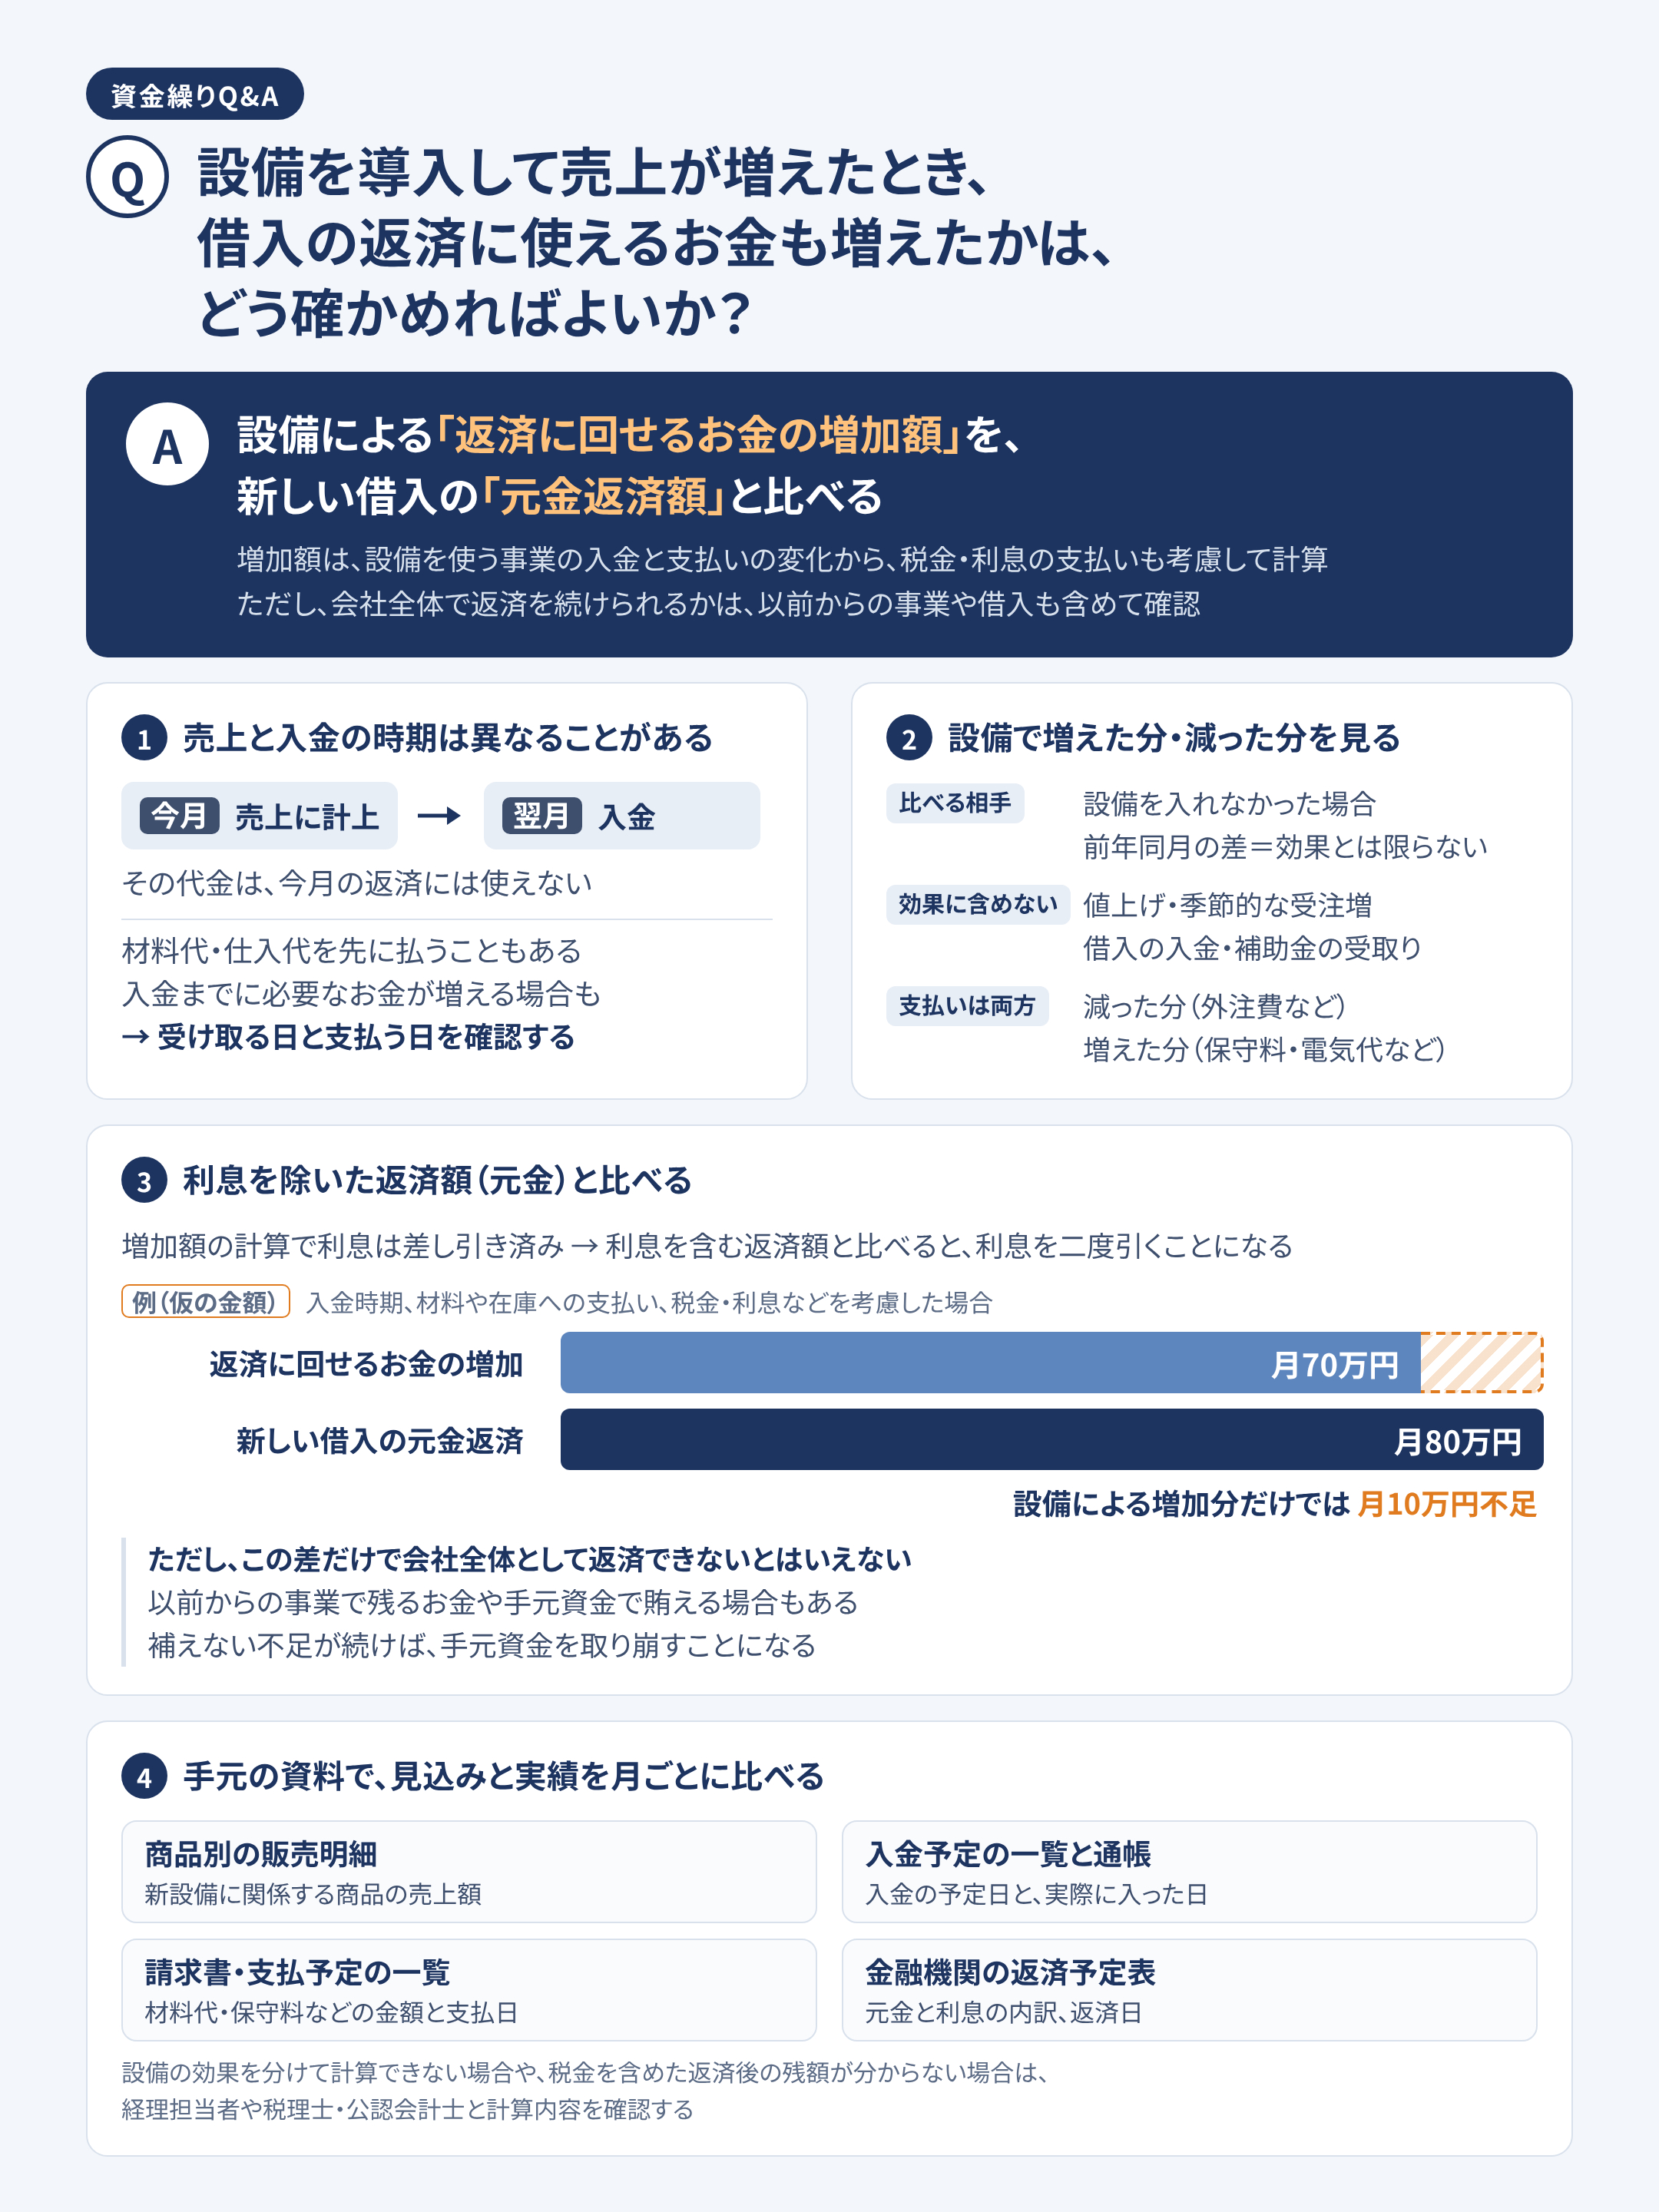
設備を導入したことで、実際の入金や支払いがどのように変わったかを確認し、税金や利息の支払いも踏まえて、返済に回せるお金がどれだけ増えたかを把握します。そのうえで、その金額を新たな借入の元金返済額と比較します。ただし、借入を無理なく返済し続けられるかは、新たな設備に関するお金の動きだけでなく、既存事業の収支やこれまでの借入も含めて、会社全体で確認することが大切です。
1 売上になっていても、まだ入金されていないお金がある
売上が増えていても、その金額がすぐに手元に入ってくるとは限りません。例えば、今月の売上として計上されていても、実際に入金されるのが翌月であれば、そのお金を今月の借入返済に充てることはできません。
また、生産量を増やすための材料費や、販売前の商品を仕入れるための代金を先に支払うこともあります。設備の導入によって販売量が増えても、売上代金を受け取るまでの間に必要となる資金が増える場合があります。
そのため、売上の金額だけを見るのではなく、売上代金がいつ入金されるのか、材料費などをいつ支払うのかまで確認することが大切です。利益の計算上の売上や費用と、実際のお金の出入りは別のものとして考える必要があります。
2 設備の導入で増えたお金と減ったお金を確認する
会社の売上が増えたとしても、そのすべてが設備導入の効果とは限りません。例えば、販売価格の見直しや季節による受注増加など、設備とは関係のない要因で売上が伸びていることもあります。こうした要因まで設備投資の効果として考えてしまうと、設備によって生まれたお金を実際より多く見積もってしまいます。
そのため、設備を導入した商品や部門に絞って、設備がなかった場合と比べて入金や支払いがどのように変わったのかを確認します。比較には、導入前に立てた計画や過去の実績を使いますが、前年同月との差額をそのまま設備の効果と考えるわけではありません。
また、支払いについても増えたものと減ったものの両方を確認します。例えば、設備導入によって外注費が減った一方で、保守料や電気代が増えている場合は、その増加分も含めて考える必要があります。
さらに、借入金の入金や補助金の受取りは、設備を使った事業で生み出したお金とは分けて考えます。通帳の残高が増えている理由を確認しないまま判断すると、設備による効果を正しく把握できないことがあります。
3 返済に回せるお金と元金返済額を比べる
借入の返済予定表には、借りたお金を返すための「元金」と、借入に伴う費用である「利息」が記載されています。
ここでは、税金や利息の支払いまで考慮したうえで、返済に回せるお金がどれだけ増えたかを確認しています。そのため、比較する相手は借入の返済額のうち元金の部分です。返済額の総額と比較してしまうと、利息の影響を二重に考えることになってしまいます。
例えば、入金のタイミングや材料費・在庫への支払い、税金や利息などを反映して計算した結果、新しい設備によって返済に回せるお金が毎月70万円増えたとします。一方で、その設備導入のために借りたお金の元金返済額が毎月80万円であれば、設備によって増えたお金だけでは毎月10万円足りないことになります。
ただし、この差額だけで返済が難しいと判断することはできません。既存事業で生み出しているお金や、手元にある資金で補える場合もあるためです。設備投資に関する借入だけではなく、ほかの借入の返済や将来の設備更新なども含めて、会社全体で必要な資金をまかなえるかを確認することが大切です。
もし、不足する金額を既存事業から生み出すお金でも補えない状態が続けば、手元資金を取り崩して対応することになります。そのため、設備によって増えるお金だけでなく、会社全体のお金の出入りも併せて確認し、将来の資金負担を把握しておく必要があります。
4 販売明細や入金予定、返済予定表を確認する
まず、設備を導入する前に見込んでいた売上や費用と、導入後の実績を月ごとに比べます。計画書がない場合は、設備導入の前後で販売や支払いがどのように変わったかを確認するところから始めます。
確認に使う主な資料は、次のとおりです。
・商品別の販売明細:設備に関連する商品の売上額
・入金予定表や通帳:売上代金の入金予定日と実際の入金日
・請求書や支払予定表:材料費や保守料などの金額と支払日
・金融機関から受け取った返済予定表:元金と利息の内訳、返済日
これらの資料を確認することで、予定していた売上代金がまだ入金されていないのか、設備の運用にかかる費用が当初の見込みより増えているのかを把握できます。
また、計画と実績に差がある場合は、その差が設備導入直後の一時的なものなのか、それとも今後も続く見込みなのかを確認します。入金や支払いの見込みが変わった場合は、それを今後の資金繰りや預金残高の見通しにも反映させることが大切です。
入金日や支払額は手元の資料から確認できます。一方で、設備導入による効果と既存事業の変化を切り分けて計算できない場合や、税金の増減まで含めると返済後にどれだけ資金が残るのか判断しにくい場合は、経理担当者や税理士、公認会計士に相談しながら確認を進めます。
参考
・企業会計審議会「連結キャッシュ・フロー計算書等の作成基準」
・企業会計基準委員会 移管指針第6号「連結財務諸表等におけるキャッシュ・フロー計算書の作成に関する実務指針」
・日本政策金融公庫「適切な設備投資の意思決定を行うために」(経営情報No.375)
設備を導入した後の売上や預金残高を見ても判断が難しい場合は、お気軽にご相談ください。
相談内容が整理できていない段階でも問題ありません。設備を導入した時期や借入の返済額などをお伝えいただければ、自社で今回の確認が必要かどうかという段階からご相談いただけます。
今後も、設備投資や借入返済に関する資金繰りについて、利益と手元資金の違いや、計画どおりに進んでいるかを確認する方法などを分かりやすく解説していきます。フォローしていただくと、こうした会計や資金繰りに関する情報を継続してご覧いただけます。