これから社員を1人増やそうと考えているものの、「採用費や給与は見積もったが、実際にはどれくらいのお金を用意しておけばよいのだろう」と悩む方も多いのではないでしょうか。
採用には、求人費用や給与だけでなく、売上が増えてお金が入ってくるまでの間の運転資金も必要になります。今回は、社員を1人増やすときに、どのように必要資金を見積もればよいのかを説明します。
Question
社員を1人増やすとき、採用後の支払いに必要なお金はどう見積もればよいか。
Answer
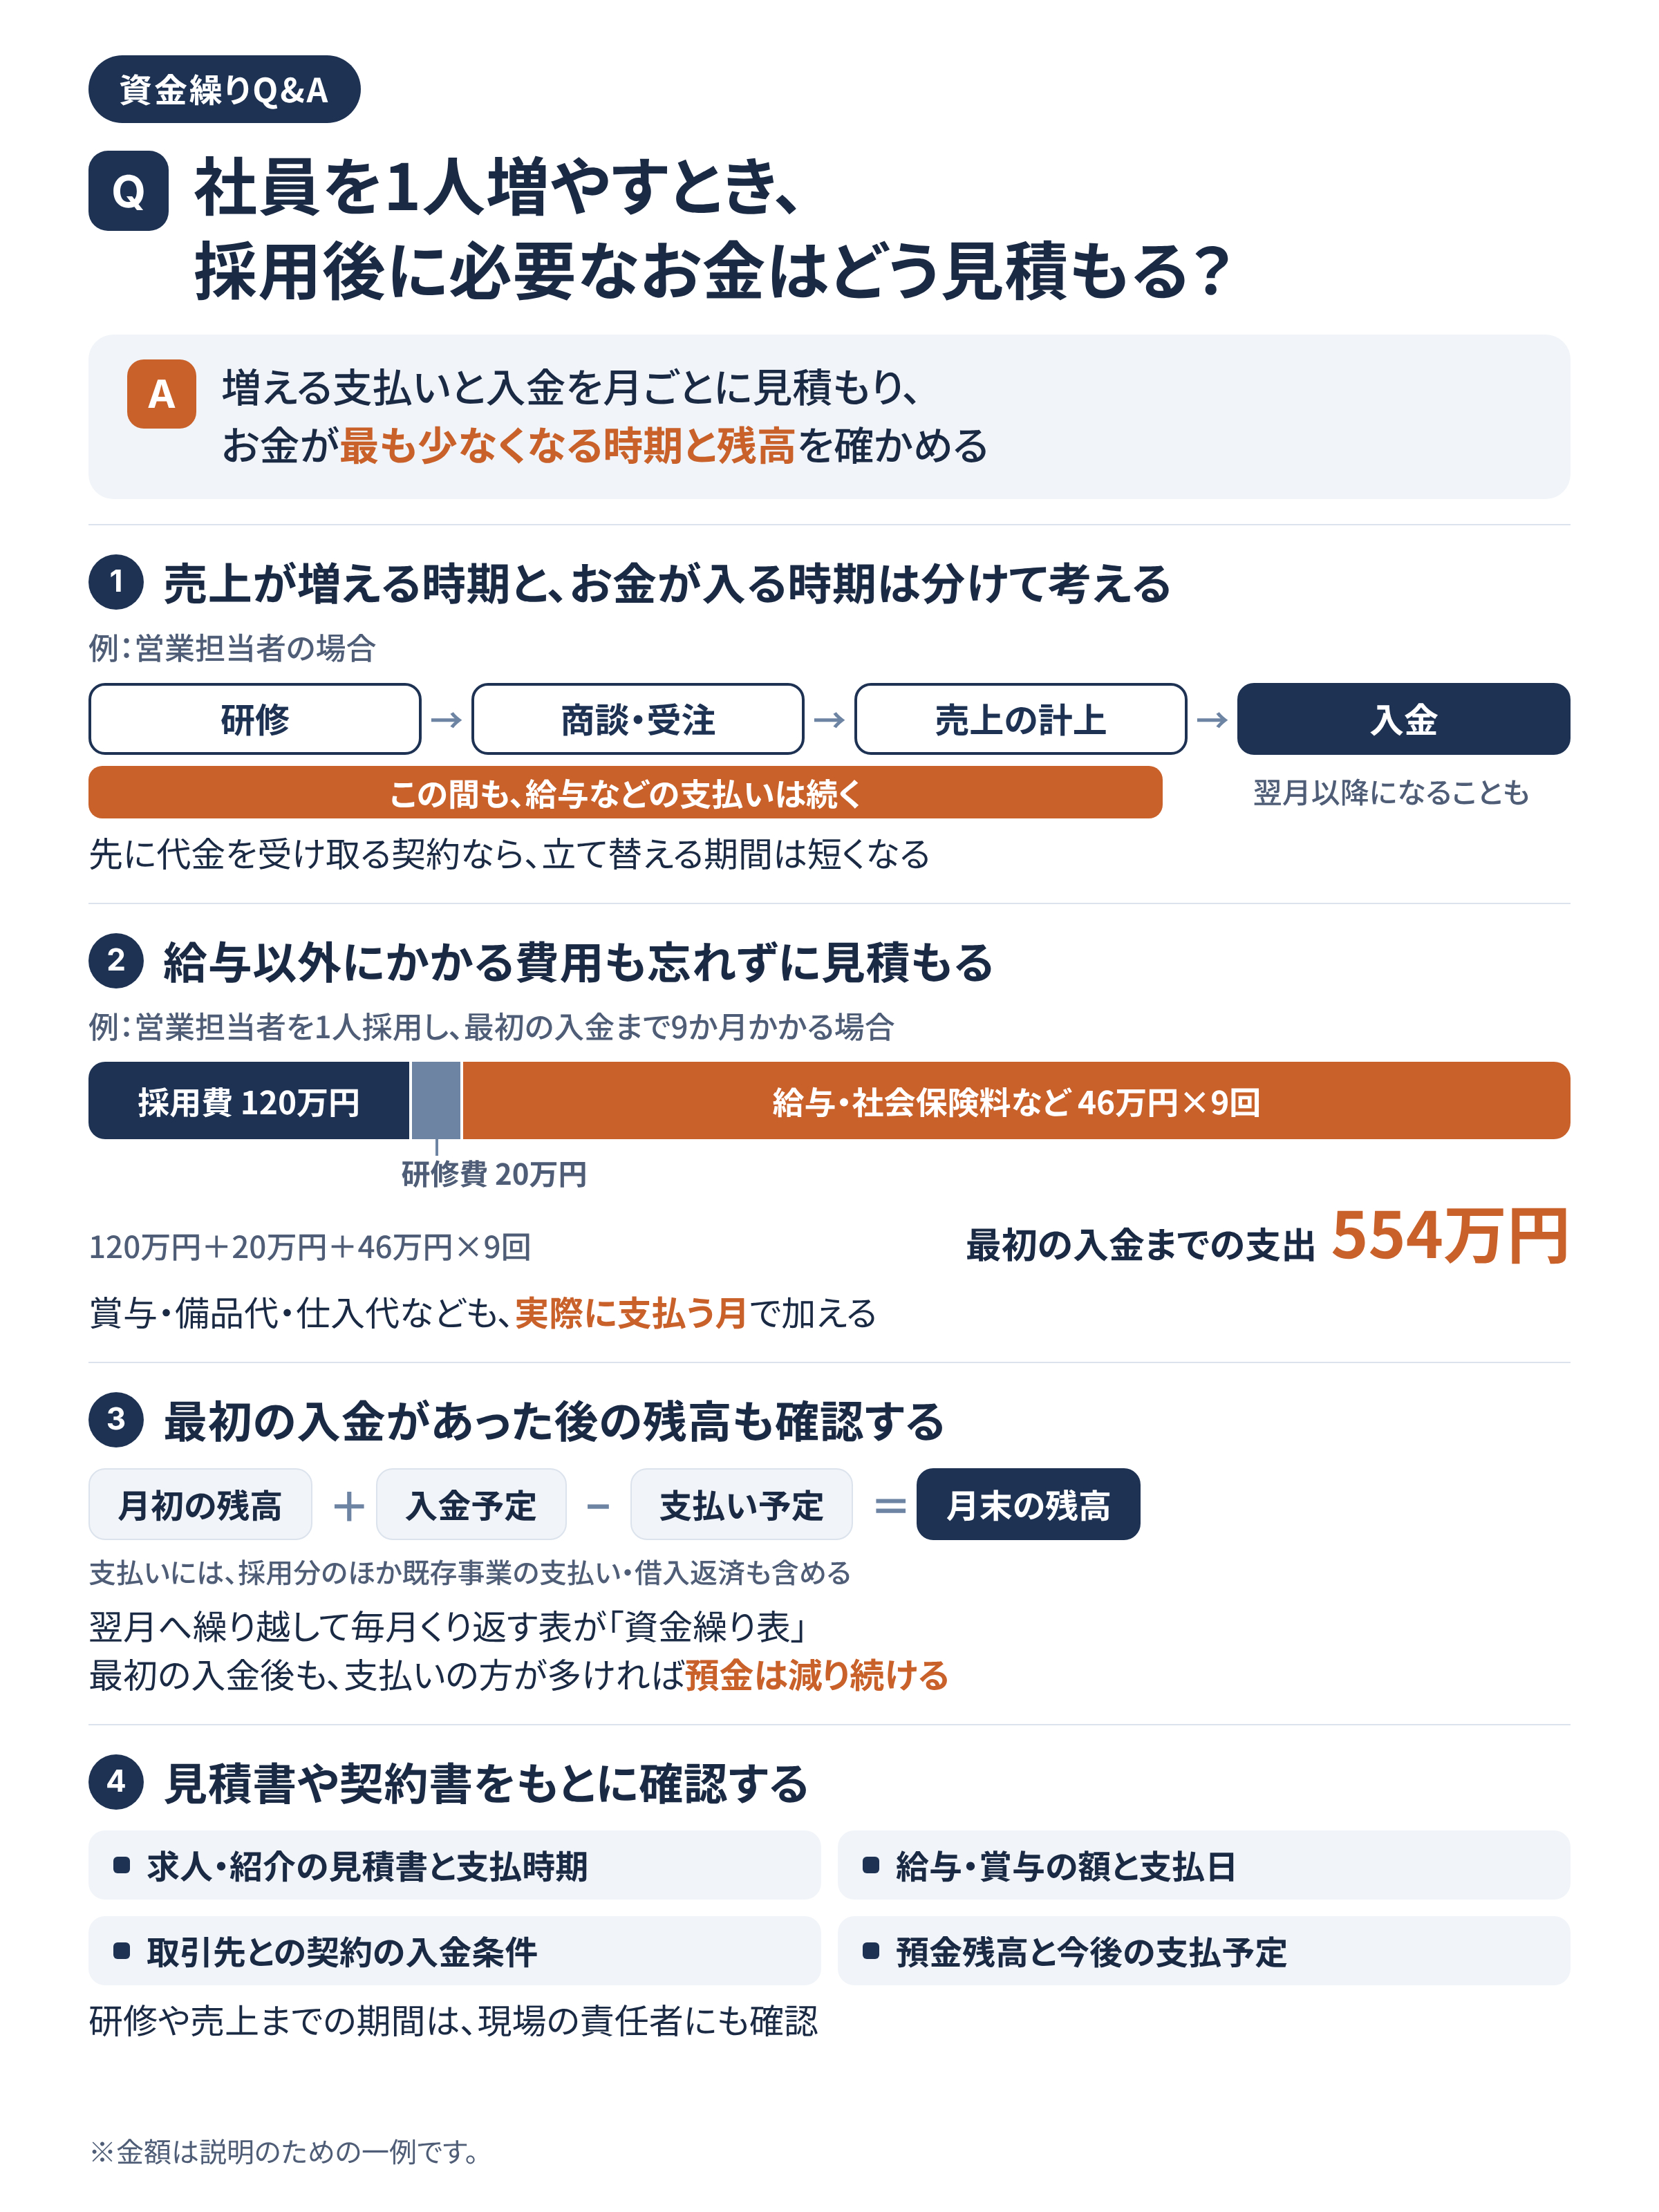
採用によって増える支払いと入金を月ごとに見積もり、会社全体でお金が最も少なくなる時期と、そのときの残高を確かめる。採用した人が売上を増やしても、その代金が入るまでには時間がかかる場合がある。初回の入金後も支払いが入金を上回る期間があれば、その期間を含めて、既存事業の支払いや借入返済を続けられるだけの資金を見込む必要がある。
1 売上が増える時期と、お金が入る時期は分けて考える
新しく社員を採用すると、研修や引き継ぎの期間中も給与などの支払いは発生します。一方で、すぐに売上につながるとは限りません。
例えば営業担当者の場合、研修を終えてから商談を行い、受注につながるまでに時間がかかることがあります。さらに、商品やサービスを提供して売上が計上されても、取引先からの入金が翌月以降になる契約であれば、その売上がすぐに会社の預金として増えるわけではありません。
そのため、「いつから売上が増えるか」だけでなく、「その代金がいつ、いくら入金されるのか」まで見積もることが大切です。売上や利益の計画だけでは、実際に支払いに使えるお金がどれだけあるのかまでは分かりません。
反対に、先に代金を受け取る契約であれば、会社が一時的にお金を立て替える期間は短くなります。必要となる資金の額や期間は、採用する人の仕事内容や、取引先との契約条件によって変わります。
2 給与以外にかかる費用も忘れずに見積もる
採用に必要なお金は、給与だけではありません。会社が負担する社会保険料のほか、研修費や備品代なども発生します。
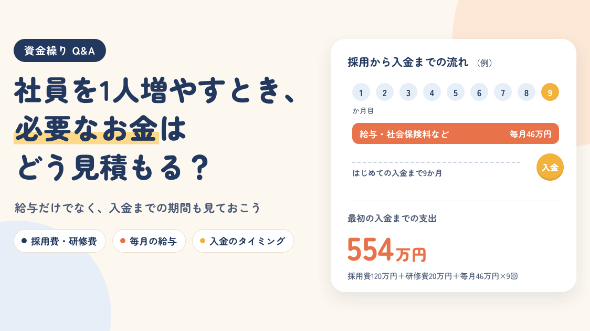
例えば、営業担当者を1人採用し、採用費として120万円、研修費として20万円を支払うとします。また、給与や会社負担の社会保険料、営業交通費などの支払いが毎月46万円あり、採用によって増えた売上の入金が最初にあるまでに、この費用を9か月分支払うとします。
この場合、ここまでの支出は合計554万円になります。
120万円+20万円+46万円×9回=554万円
もちろん、実際にはこれ以外の費用がかかることもあります。賞与や備品代のほか、受注の増加に伴う仕入代金や外注費などがあれば、それらも見積もりに含めます。
また、金額だけでなく支払う時期にも注意が必要です。例えば、賞与を毎月の費用として見積もっていても、実際のお金は賞与の支給月にまとまって出ていきます。採用費や研修費についても、契約で決められた支払時期に合わせて計算することが大切です。
3 最初の入金があった後の残高も確認する
採用によって増えた売上の代金が最初に入金されても、その後の入金より給与や仕入代金などの支払いの方が多ければ、預金残高はさらに減っていきます。そのため、最初の入金までに必要なお金だけを見て判断することはできません。
また、現在の預金残高には、新しく採用する人のためだけでなく、既存社員の給与や仕入代金、税金、借入金の返済などに充てる予定のお金も含まれています。
そこで、月初の預金残高に入金予定額を加え、そこから採用に伴う支払い、既存事業の支払い、借入金の返済などを差し引いていきます。この計算を毎月繰り返すことで、どの月に預金がいくら残る見込みなのかを確認できます。こうした入金と支払い、残高の推移をまとめた表を「資金繰り表」といいます。
実際には、採用費を支払った直後よりも、その後数か月にわたって給与を支払い続けた時点の方が、預金残高が少なくなることもあります。また、月の途中にまとまった支払いがある場合は、その支払日時点の残高も確認しておくことが大切です。
4 見積書や契約書をもとに確認する
必要な資金を見積もるときは、まず手元にある資料を確認します。
・求人広告会社や人材紹介会社の見積書や契約書に記載された料金と支払時期
・採用予定者に提示する給与や賞与の額、支払日
・取引先との契約書や注文書に記載された納品予定日や入金条件
・現在の預金残高と、仕入代金、税金、借入金返済などの支払予定
また、研修にどのくらいの期間がかかるのか、売上につながるまでどの程度の期間を見込むのかについては、現場の責任者にも確認しておきます。金額や時期がまだ確定していないものは、確定している支払いと分けて整理すると状況を把握しやすくなります。
料金や支払条件などは、社内の資料から確認できます。一方で、どの費用を採用に伴う追加支出として見込むべきか、また売上や入金が予定より遅れた場合にどれだけ資金が必要になるのかといった点は、会計や資金繰りの専門家に相談しながら検討することもできます。
例えば、既存社員が研修を担当する場合は、その社員の給与を会社全体の人件費と教育費の両方に重複して計上しないよう注意が必要です。研修に充てる時間そのものと、追加で発生する残業代などの支出は分けて考える必要があります。
参考
・中小企業基盤整備機構 J-Net21「資金繰り表って何ですか?また、どのようにして作成するのですか?」
・中小企業基盤整備機構 J-Net21「キャッシュフロー計算書の見方と活用方法について教えてください。」
採用費や給与の見積もりはあるものの、実際にどれだけの資金を準備すればよいか判断しづらい場合は、お気軽にご相談ください。
内容が整理できていない段階でも、「社員を1人増やす予定だが、まず何を確認すればよいか」といったご相談からお気軽にお問い合わせください。
今後も、採用や設備投資に必要な資金の考え方、借入返済とのバランスの取り方など、資金繰りに役立つ情報をお届けします。フォローしていただくと、事業を安定して続けるためのお金の考え方を継続してご覧いただけます。