海外との取引が増えてくると、「この売上に日本の消費税はかかるのだろうか」と迷う場面があります。
特に、海外の仕入先から顧客へ商品を直接送る取引や、海外の倉庫にある商品を販売する取引では、取引先が日本企業か海外企業かだけで判断すると、誤った処理につながることがあります。
消費税では、商品の引渡し時点で、その商品がどこにあったのかを確認することが大切です。
今回は、海外取引における消費税の基本的な考え方と、帳簿や申告で間違えやすいポイントについて解説します。
Question 商品の売上に日本の消費税がかかるかどうかは、販売先が国内か海外かで判断してよいのか?
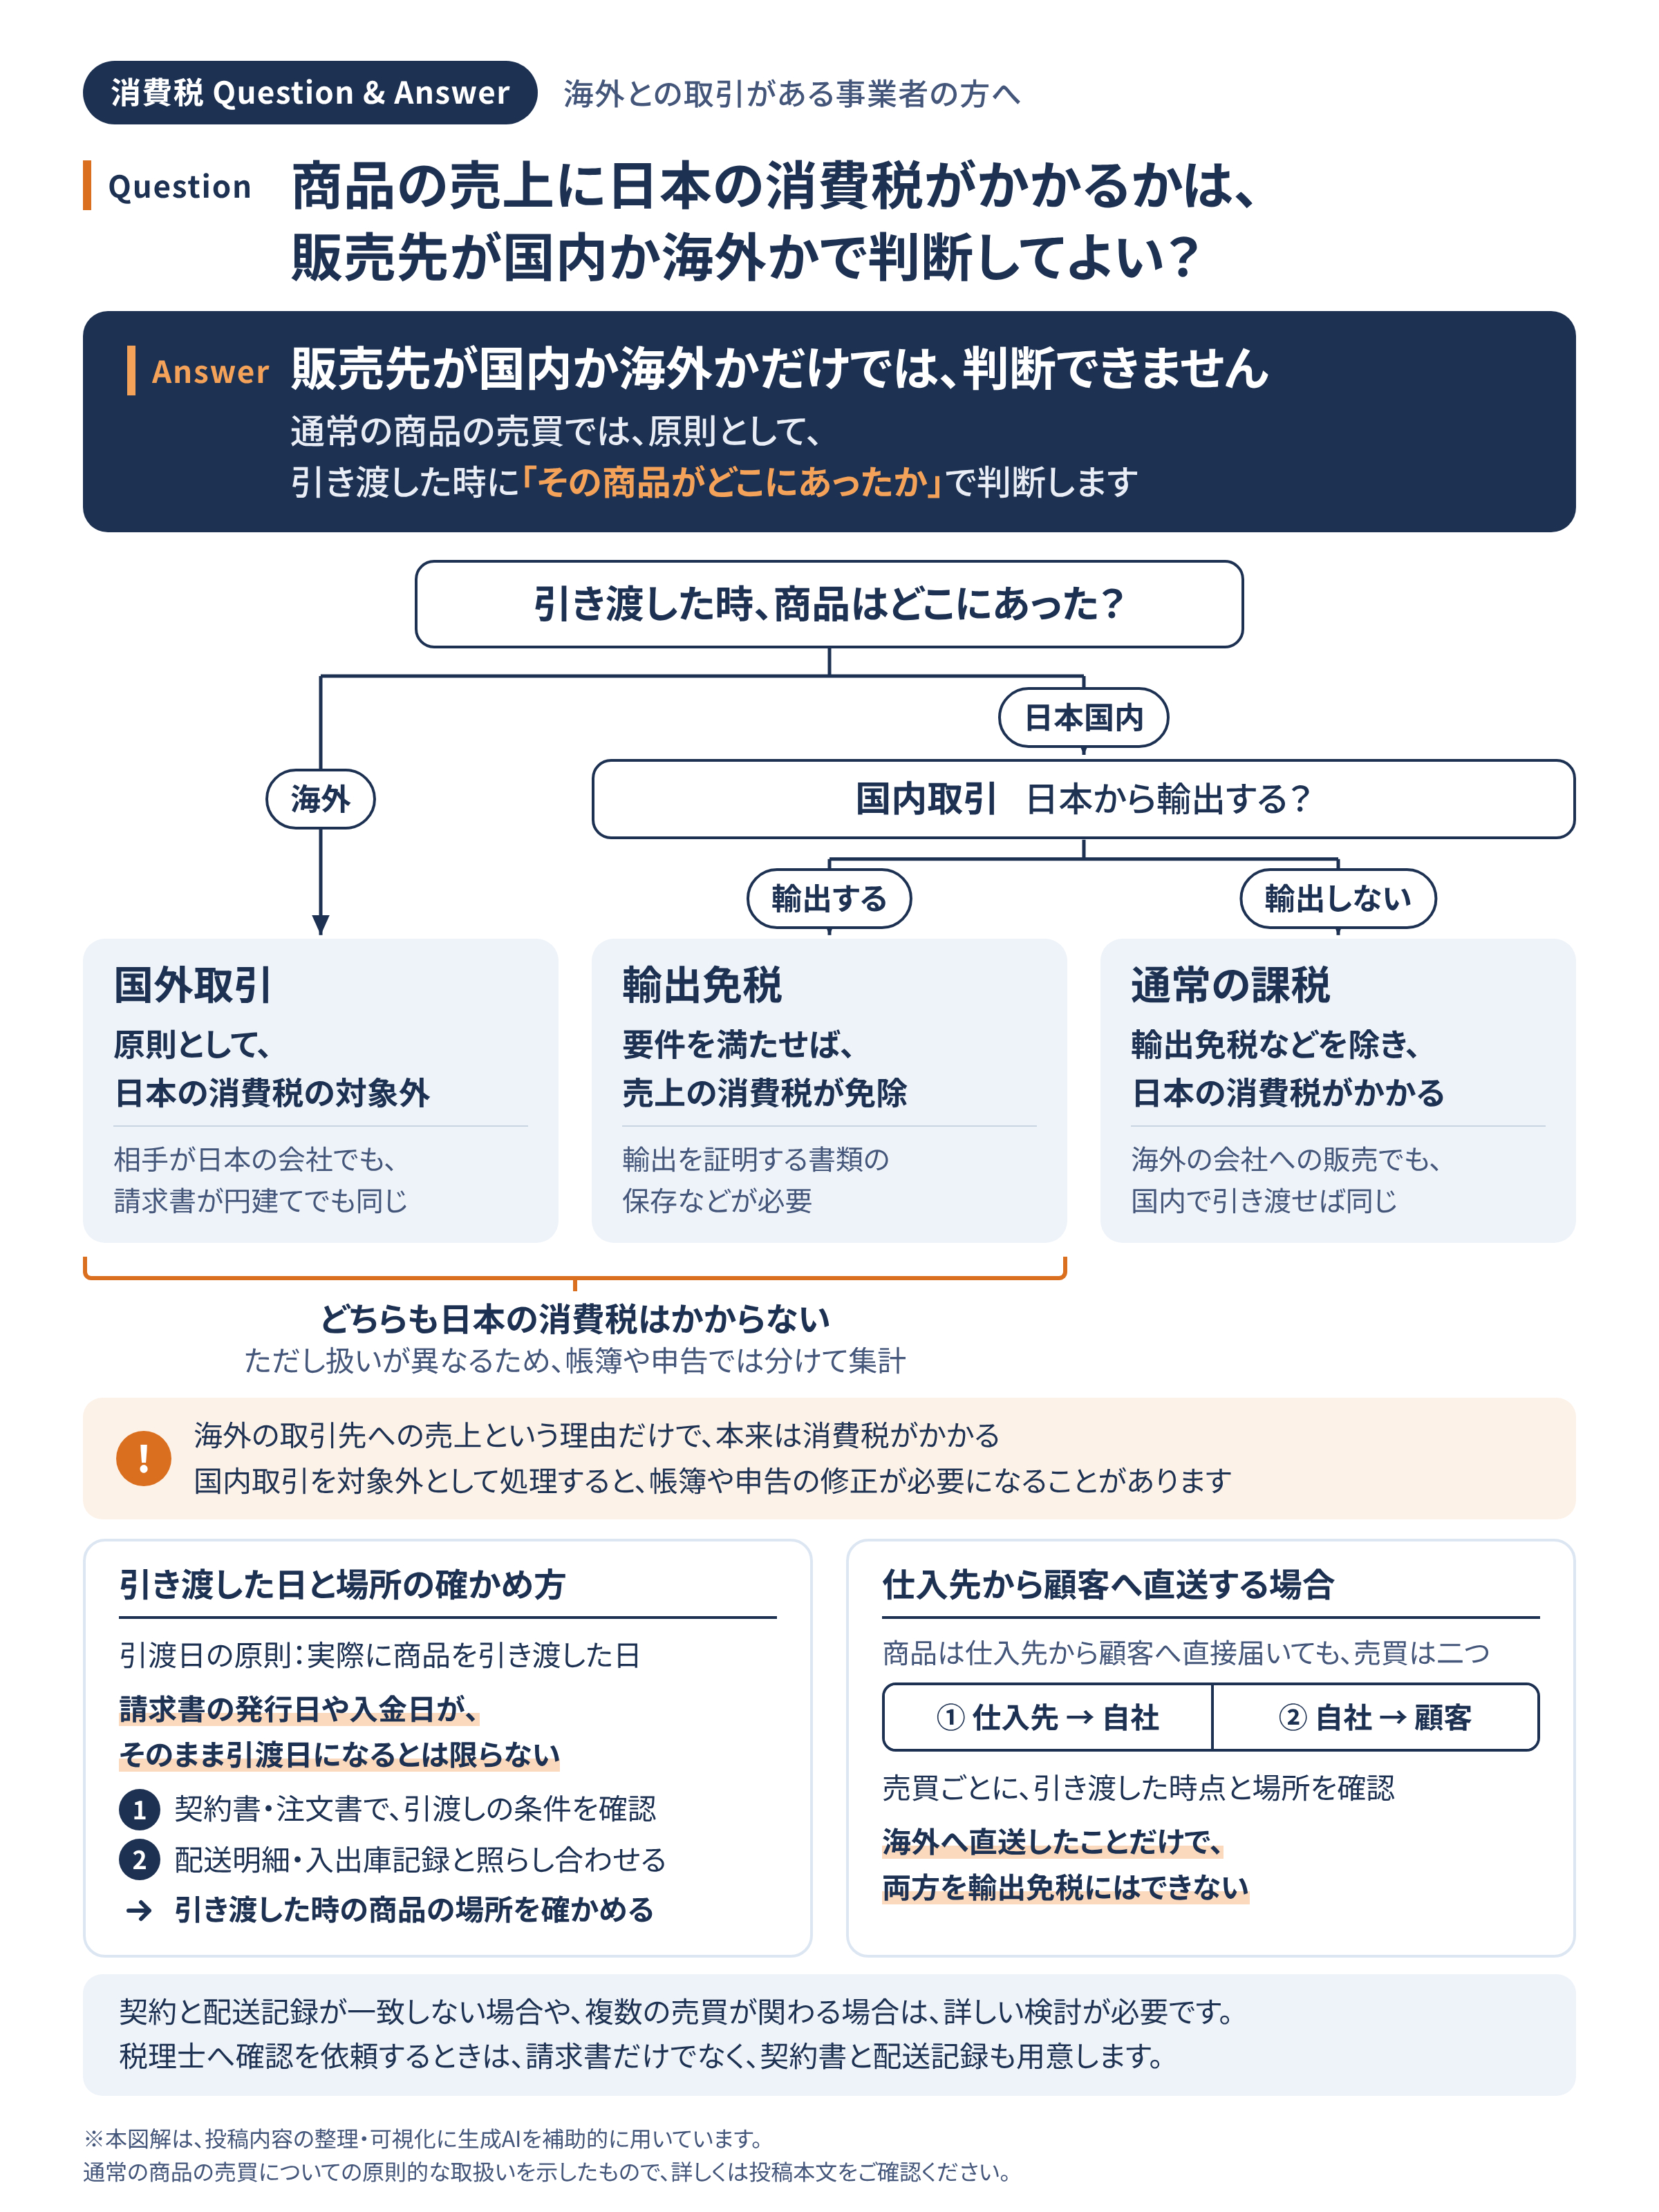
Answer 販売先が国内か海外かだけでは判断できない。通常の商品の売買では、原則として、商品を引き渡した時点で、その商品がどこにあったかによって判断する。商品を国外で引き渡した場合、その売上は原則として日本の消費税の対象外となる。一方、日本から商品を輸出する場合は、輸出したことを証明する書類を保存するなど、定められた要件を満たせば、売上にかかる消費税が免除される。
1 日本の会社同士で、海外にある商品を売買する場合
例えば、日本の会社が海外で仕入れた商品を、別の日本の会社に販売する場合です。商品を日本へ持ち込まず、海外にある状態で引き渡したときは、その売上は原則として日本の消費税の対象外となります。このような取引を「国外取引」といいます。
契約の相手が日本の会社であっても、請求書が円建てであっても、この扱いは変わりません。商品の引渡場所は、請求書に記載された相手の住所や通貨では確認できないためです。
2 海外の会社へ販売する場合の、国内取引と輸出免税の違い
海外の会社に販売する商品であっても、日本国内で引き渡す場合は、国内取引として扱います。消費税を申告する事業者が通常の商品を販売したときは、輸出免税などが適用される場合を除き、日本の消費税がかかります。
一方、日本から商品を輸出する場合は、輸出したことを証明する書類を保存するなど、定められた要件を満たせば、売上にかかる消費税が免除されます。これを「輸出免税」といいます。保存が必要な書類は、取引の内容や代金の受取方法によって異なります。
国外取引と輸出免税は、どちらも売上に日本の消費税がかからない点では同じです。ただし、消費税の扱いは異なるため、帳簿や申告では分けて集計します。
海外の取引先への売上であることだけを理由に、本来は消費税がかかる国内取引を対象外として処理すると、帳簿や申告の修正が必要になることがあります。
3 引渡日の考え方と、契約書・商品の移動記録の確認
商品をいつ譲り渡したかは、原則として、実際に商品を引き渡した日を基準に判断します。どの日を引渡日とするかは、商品の種類や性質、契約内容に応じて、合理的な日を決め、継続して用います。請求書を発行した日や代金を受け取った日が、そのまま引渡日になるとは限りません。
まず、売買契約書や注文書を確認し、商品をいつ、どのような条件で引き渡すことになっているかを確かめます。「納品」や「検収」についての定めがある場合は、その内容も確認します。検収とは、買手が商品の数量や品質などを確認し、受け入れる手続です。
次に、配送明細に記載された発送地、届け先、日付と、倉庫の入出庫記録を照らし合わせます。契約で定めた引渡条件と実際の商品の動きを確認することで、商品が引き渡された時点でどこにあったのかを確かめます。
4 仕入先から顧客へ商品を直送する場合
自社が仕入れた商品を販売し、仕入先から顧客へ直接送る取引には、「仕入先から自社への売買」と「自社から顧客への売買」の二つがあります。
商品が自社の倉庫を通らない場合でも、それぞれの売買について、いつ、どこで商品を引き渡したのかを確認します。商品が海外へ直接送られたという理由だけで、二つの売買をどちらも輸出免税として扱うことはできません。
契約で定めた引渡条件、商品の発送地や届け先、配送日などは、契約書や配送記録から確認できます。ただし、契約内容と配送記録が一致しない場合や、一つの商品の移動に複数の売買が関わる場合は、どの時点を税務上の引渡しとするのか、どの販売が輸出に当たるのかを詳しく検討する必要があります。
税理士へ確認を依頼するときは、請求書だけでなく、契約書と配送記録も用意します。
参考
・国税庁「No.6210 国外取引」、消費税法基本通達5-7-1・5-7-10
・国税庁「No.6551 輸出取引の免税」、消費税法基本通達7-2-2
・国税庁「消費税法基本通達9-1-1・9-1-2」
当事務所の専門コラムでは、輸入時に支払った消費税を誰が申告で差し引けるのか、日本から自社の商品を海外の倉庫へ移す場合に何を確認すればよいのかについても解説しています。
契約書や配送記録を確認しても、消費税の扱いが分からない場合は、ご相談ください。相談内容が整理できていなくても問題ありません。まずは商品の発送地と届け先をお知らせいただければ、今回の内容に当てはまる取引かどうかを確認するところからご相談いただけます。
今後も、日々の販売や仕入れに関わる税金の扱いや、契約書・請求書を確認するときのポイントを取り上げます。継続して読みたい方は、ぜひフォローをお願いいたします。
※文章表現の一部整理に生成AIを補助的に用いていますが、発信内容については、論点の設定、専門的判断、内容構成、根拠法令・通達・公表資料の確認から最終確認まで、一貫して筆者自身が行ったうえで掲載しています。