補助金で設備を購入するとき、「支払った消費税は申告で全額取り戻せるのだろうか」と気になる方に関係する内容です。
Question 補助金で購入した設備の消費税は、申告で全額差し引けるのか?
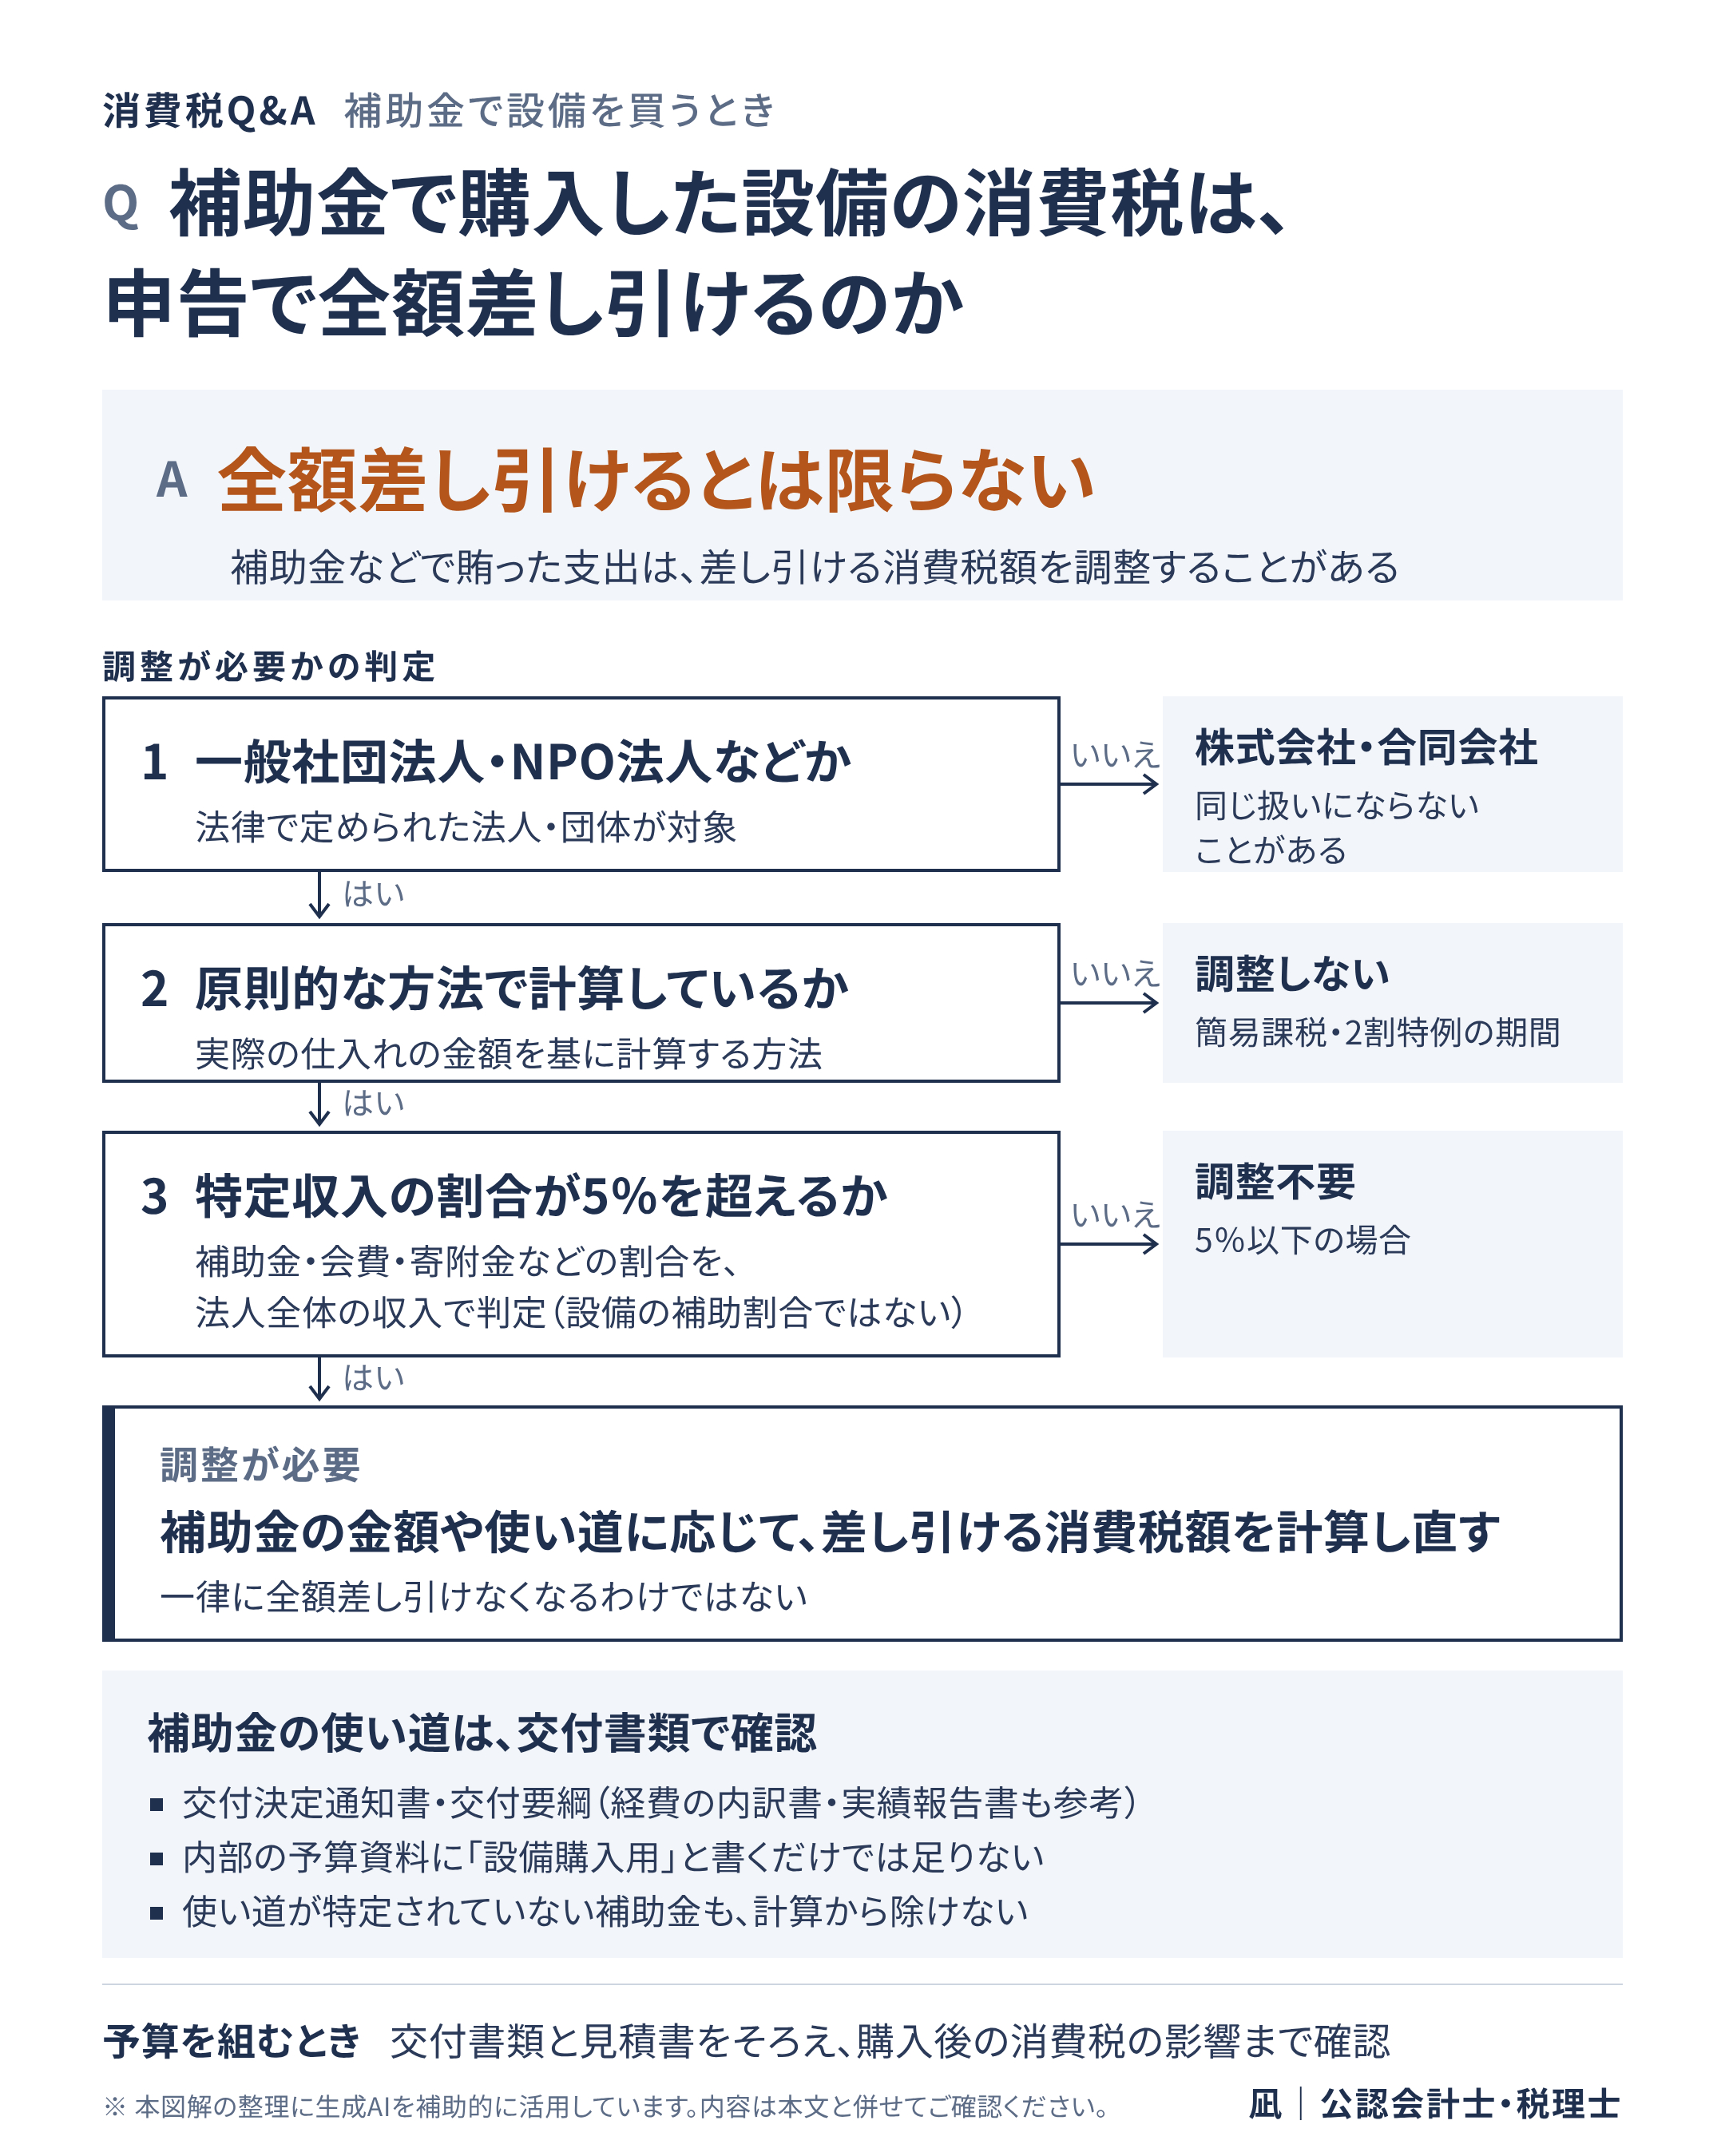
Answer 必ずしも全額を差し引けるとは限りません。一般社団法人やNPO法人などでは、補助金を使って設備を購入した場合、購入時に支払った消費税の全部を申告で差し引けるとは限らないためです。
もっとも、すべての法人・団体で調整が必要になるわけではありません。補助金などの収入の状況や、消費税の計算方法によっては、調整をしなくてよい場合もあります。
1 設備代金の支払いと、申告で差し引ける消費税
消費税を原則的な方法で計算する場合は、売上にかかる消費税から、仕入れや設備購入の際に支払った消費税を差し引いて納税額を計算します。この仕組みを「仕入税額控除」といいます。
差し引ける金額は、購入した設備をどのような事業に使うのか、必要事項が記載された請求書(インボイス)などを保存しているかといった条件を確認して計算します。
一方、補助金そのものに消費税はかかりません。ただし、一般社団法人やNPO法人など一定の法人・団体では、補助金や寄附金など、商品やサービスの代金ではない収入によって支出をまかなった場合に、申告で差し引ける消費税額を調整することがあります。これを「特定収入による仕入控除税額の調整」といいます。
調整が必要な場合は、補助金の金額や使い道などに応じて、差し引ける消費税額を計算し直します。ただし、補助金を使って設備を購入したからといって、支払った消費税が一律に差し引けなくなるわけではありません。実際にどの程度影響するかは、補助金の内容や法人全体の収入状況によって異なります。
2 法人の種類、収入の割合、申告方法を確認する
この調整は、補助金を受け取ったすべての法人や団体に必要になるわけではありません。対象となるのは、一般社団法人、一般財団法人、NPO法人など、法律で定められた法人・団体です。そのため、株式会社や合同会社が補助金を受け取った場合は、同様の取扱いにならないことがあります。
調整が必要かどうかを判断する際には、「特定収入」と呼ばれる収入を集計します。特定収入には、補助金のほか、会費や寄附金など、商品やサービスの提供によって受け取るものではない収入が含まれます。ただし、借入金など法律で対象外とされているものは含みません。
原則的な方法で消費税を計算している場合は、法人全体の特定収入の合計額が、売上げなどと特定収入を合わせた額の5%を超えると、申告で差し引ける消費税額の調整が必要になります。
この5%は、設備購入に使った補助金の割合を見て判定するものではありません。法人全体の収入を基に計算します。計算の際は、課税売上げを消費税抜きで集計し、輸出による免税売上げや非課税売上げ、国外での売上げなども含めて判定します。
一方で、「簡易課税制度」や「2割特例」のように、実際の仕入れや設備購入の金額を基に計算しない方法を適用している期間は、この調整を行いません。
また、消費税の納税義務が免除されている場合は、設備購入時に支払った消費税を申告で差し引いたり、還付を受けたりすることはできません。
3 補助金の使い道は、交付書類で確認する
設備の購入に補助金を使ったとしても、その補助金が税務上どのように扱われるかは、補助金の名称や実際の支出内容だけで決まるわけではありません。補助金の使い道は、交付書類の内容を基に判断します。
まず確認したいのが、「交付決定通知書」と「交付要綱」です。交付決定通知書には補助金の額や交付条件が、交付要綱には対象となる経費の範囲などが記載されています。購入する設備が補助対象に含まれているか、設備費として補助の対象になる金額が明らかになっているかを確認します。経費の内訳書や実績報告書も参考になる資料です。
税務上の取扱いは、法令や所定の交付書類に基づいて判断します。ここでいう交付要綱などとは、国や地方公共団体、または特別の法律に基づいて設立された法人が、補助金を交付する際に定める文書をいいます。
そのため、法人内部の予算資料に「設備購入用」と記載しているだけでは足りません。また、民間の助成団体が独自に作成した要綱についても、それだけで同じ取扱いになるとは限りません。
なお、使い道が特定されていない補助金などについても、調整の対象になる場合があります。設備費との関係が書類から確認できないことを理由に、その補助金を計算から除くことはできません。
このほか、国や地方公共団体が作成する「使途特定文書」によって、補助金の使い道を明らかにする方法もあります。この方法を利用する場合は、交付元から文書の交付を受けたうえで、確定申告書と一緒に提出する必要があります。
4 購入予算を組む段階で、税負担まで確認する
補助金を活用して設備を購入する場合は、設備代金だけでなく、購入後の消費税の負担も見込んで予算を立てることが大切です。
法人の種類、補助対象となる設備、補助金額、設備の見積額は、手元の資料で確認できます。また、消費税を原則的な方法で申告しているのか、簡易課税制度などを適用しているのかも、過去の申告書や経理担当者への確認によって把握できます。
一方で、どの収入が特定収入に当たるのか、補助金の交付書類が税法上の要件を満たしているのか、申告で差し引ける消費税額をどの程度調整する必要があるのかといった点は、専門的な判断が必要です。そのため、補助金の書類だけでなく、その期間の法人全体の収入状況も確認しながら検討します。
こうした調整を考慮せずに予算を組むと、実際よりも納税額を少なく見積もったり、還付額を多く見積もったりすることがあります。設備の購入を決める前に、交付書類や見積書をそろえ、購入後の消費税の影響まで確認しておくと安心です。経理担当者や税理士に早めに相談しておけば、予算と実際の負担額とのずれも生じにくくなります。
参考
・国税庁「No.6495 国、地方公共団体や公共・公益法人等に特定収入がある場合の仕入控除税額の調整」
・国税庁「国、地方公共団体や公共・公益法人等と消費税」(令和8年6月)「4 仕入控除税額の計算の特例」
・国税庁「公益法人等における補助金等の使途の特定方法」
交付書類を確認しても、自法人で調整が必要かどうか判断に迷う場合は、ご相談ください。相談内容がまとまっていなくても問題ありません。法人の種類や補助金の名称が分かれば、この制度が関係するかどうかの確認からお手伝いします。
今後も、補助金や会費、設備購入に関する消費税の取扱いや、申告前に確認しておきたいポイントを分かりやすく解説していきます。法人・団体の経理や税務に役立つ情報を継続して受け取りたい方は、ぜひフォローしてご覧ください。
※本記事の作成にあたり、表現の整理や文章の推敲に生成AIを補助的に利用しています。ただし、論点の設定、内容構成、専門的判断、法令・通達・公表資料の確認および最終確認は当事務所が行っています。