現在インボイスの登録をしていて、登録番号入りの請求書を発行している個人事業主の方の中には、「売上が減ってきたので、インボイスをやめれば消費税の申告もしなくて済むのでは?」と考える方もいらっしゃるかもしれません。
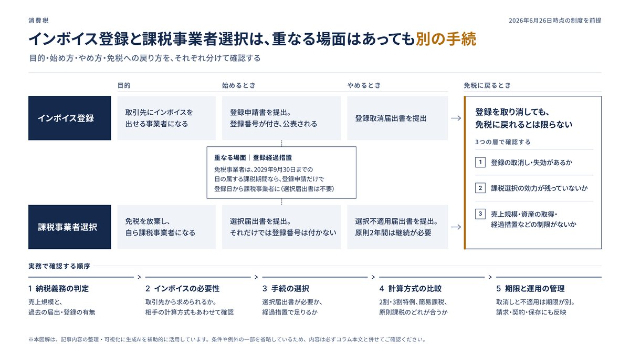
しかし、インボイスの登録を取り消しただけで消費税の申告や納税がなくなるとは限りません。過去の売上高や、過去に提出した届出書、設備投資の状況などによっては、その後も消費税を納める必要があるケースがあります。
今回は、「インボイスの登録をやめたら消費税の申告も不要になるのか?」について、個人事業主の方向けに確認しておきたいポイントを整理します。
Question インボイスの登録を取り消せば、消費税の申告もしなくてよいのか?
Answer 必ずしもそうとは限りません。 インボイスの登録を取り消しても、過去の売上高や、以前に提出した届出書の内容、設備投資に関するルールなどによっては、その後も消費税の申告や納税が必要になることがあります。免税事業者に戻れるかどうかは、インボイスの登録取消しとは別に判定する必要があります。
1 インボイスの登録をやめても、すぐに免税事業者に戻れるとは限らない
インボイスとは、取引先が消費税の計算を行う際に必要となる、登録番号などが記載された請求書のことです。インボイスを発行するための登録を受けている間は、売上が少なくても免税事業者にはなれません。
登録を取り消すと、その後はインボイスを発行できなくなります。ただし、登録をやめたからといって、すぐに消費税の申告や納税が不要になるわけではありません。
個人事業主の消費税の納税義務は、通常、2年前の「課税売上高」によって判定されます。課税売上高とは、消費税がかかる売上や輸出売上などを基に計算する金額で、利益や通帳への入金額とは異なります。
この課税売上高が1,000万円を超えている場合は、インボイスの登録を取り消しても、その年は免税事業者にはなれません。また、前年1月から6月までの売上高や給与等の支払額によって判定される場合もあります。
そのため、「今年は売上が減ったから、来年から免税事業者に戻れる」とは限らず、過去の売上実績なども含めて確認する必要があります。
なお、以下で説明する年数や期限は、1月1日から12月31日までを1年間の計算期間として申告する個人事業主を前提としています。
2 過去に「課税事業者を選ぶ届出」を提出している場合がある
消費税には、本来であれば免税事業者となる方が、自ら希望して課税事業者になるための制度があります。その際に税務署へ提出するのが「消費税課税事業者選択届出書」です。
この届出とインボイスの登録は別の手続です。そのため、インボイスの登録を取り消したとしても、課税事業者を選択した届出の効力が残っている場合は、免税事業者には戻れません。免税事業者に戻るためには、「消費税課税事業者選択不適用届出書」の提出も必要になります。
また、課税事業者を選択した場合は、原則として適用を開始した年から2年間はその状態を続けなければなりません。設備投資などによる別の制限がなければ、通常は2年目に不適用届出書を提出し、3年目から課税事業者の選択をやめることができます。なお、これは2年間が経過するまで不適用届出書を提出できないという意味ではありません。
一方で、インボイス制度の開始に伴う経過措置により、課税事業者選択届出書を提出せず、インボイスの登録だけで消費税を申告・納税する立場になった方もいます。この経過措置を利用している場合は、次で説明する登録時期による制限も確認する必要があります。
3 経過措置で登録した場合は、登録した時期によって免税に戻れる年が変わる
インボイス制度の開始に伴う経過措置を利用して登録した場合は、登録を取り消したとしても、すぐに免税事業者へ戻れるとは限りません。
原則として、登録した年の翌年から、「登録日から2年を経過する日」を含む年の年末までは、登録を取り消しても免税事業者にはなれません。
例えば、それまで免税事業者だった個人事業主が、この経過措置を利用して2026年7月1日に登録した場合、2027年と2028年は免税事業者に戻ることができません。他に課税事業者となる理由がなく、必要な手続も済ませている場合でも、最も早く免税事業者へ戻れるのは2029年1月1日になります。
ただし、登録日の属する課税期間に2023年10月1日が含まれている場合は、この経過措置による制限は適用されません。そのため、自分がいつ登録したのかも確認しておくことが大切です。
なお、「消費税課税事業者選択届出書」を提出した場合の2年間の継続要件と、ここで説明している経過措置による制限は別のルールです。どちらも「2年」という期間が出てきますが、期間の数え方が異なるため、混同しないよう注意が必要です。
4 翌年からインボイス登録をやめるには、届出期限に注意する
インボイスの登録取消しの届出を提出しても、その日に登録が取り消されるわけではありません。
翌年1月1日から登録を取りやめたい場合は、原則として次の期限までに手続を行う必要があります。
インボイス登録の取消届出書:前年12月17日まで
消費税課税事業者選択不適用届出書:前年12月31日まで
なお、「消費税課税事業者選択不適用届出書」が必要になるのは、過去に「消費税課税事業者選択届出書」を提出し、その効力が残っている場合です。また、前項で説明した継続適用期間や、設備投資に伴う制限によっては、不適用届出書を提出できないケースもあります。
インボイス登録の取消届出書の提出が12月17日に間に合わない場合、登録の効力が失われるのは原則として翌々年1月1日になります。これらの期限は、土日祝日などに当たっても翌営業日に繰り越されないため、早めに確認しておくことが大切です。
また、免税事業者に戻ったとしても、それまで課税事業者として申告が必要だった期間の消費税申告までなくなるわけではありません。免税事業者に戻る時期と、過去の課税期間について申告を行う時期は別であるため、混同しないよう注意が必要です。
5 まずは登録通知や届出書の控えと、売上の記録を確認する
インボイスの登録をやめられるか、また免税事業者に戻れるかを判断するためには、まず手元の資料を確認することが大切です。
最初に確認したいのは、税務署から届いた登録通知と、これまで提出した届出書の控えです。
登録通知では、通知が届いた日ではなく、記載されている「登録年月日」を確認します。また、届出書の控えでは、「消費税課税事業者選択届出書」を提出しているか、何年から適用しているか、すでに選択をやめるための届出を提出しているかを確認します。
届出書の控えが見当たらない場合でも、「提出していない」と決めつけないようにしましょう。過去に依頼していた税理士へ確認したり、電子申告を利用している場合は送信データや受付結果を確認したりすることで、提出履歴が分かることがあります。
売上については、免税事業者に戻りたい年から見て2年前の売上記録と、前年1月から6月までの売上記録を用意します。また、建物や機械などの設備を購入している場合は、購入日や金額が分かる契約書や請求書も確認しておきます。
登録日や届出の提出状況、設備の購入日といった事実は、手元の資料から確認できます。一方で、どの売上を判定に使うのか、設備投資による制限があるのか、いつから免税事業者へ戻れるのかについては、これらの情報を踏まえた税務上の判定が必要になります。
特に、過去の届出状況があいまいな場合や、相続によって事業を引き継いでいる場合などは、早めに税理士へ確認することをおすすめします。
参考資料
国税庁「消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A」問7・問13
国税庁タックスアンサー No.6501「納税義務の免除」
国税庁「消費税課税事業者選択不適用届出書の記載要領等」
国税庁タックスアンサー No.6629「消費税の各種届出書」
「過去にどんな届出を出したのか覚えていない」「売上の記録を確認しても、いつから免税事業者に戻れるのか分からない」といった場合は、ご相談ください。
相談内容が整理できていない段階でも問題ありません。登録通知やお手元の届出書を確認しながら、ご自身が今回の説明に当てはまるかどうかといった点から一緒に整理できます。