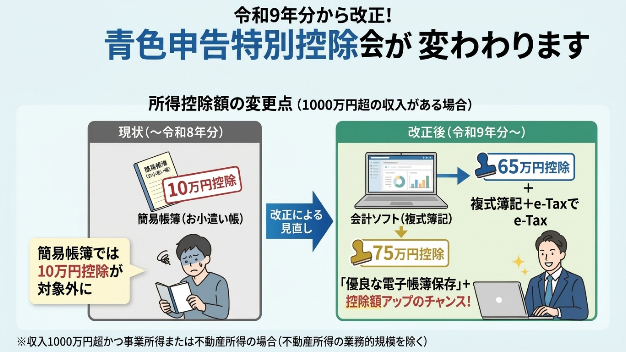
今日は令和9年分の所得税から改正される、青色申告特別控除についてです。
ざっくりいうと、前々年の事業所得または不動産所得の収入が1,000万円を超えるものの、会計ソフト等を使わず、お小遣い帳のような『簡易帳簿』で申告している方は、これまで受けることができていた10万円の青色申告特別控除を受けることができなくなります。
以下、現状から改正点、改正による具体的な影響と対応策をご紹介いたします。
1 現状の青色申告特別控除制度
個人事業主の方にはお馴染みかと思いますが、青色申告特別控除とは、「正しい帳簿を作成して適正な申告を行う人に対して、所得金額から一定額を差し引くという税制上のインセンティブを与える制度」です。
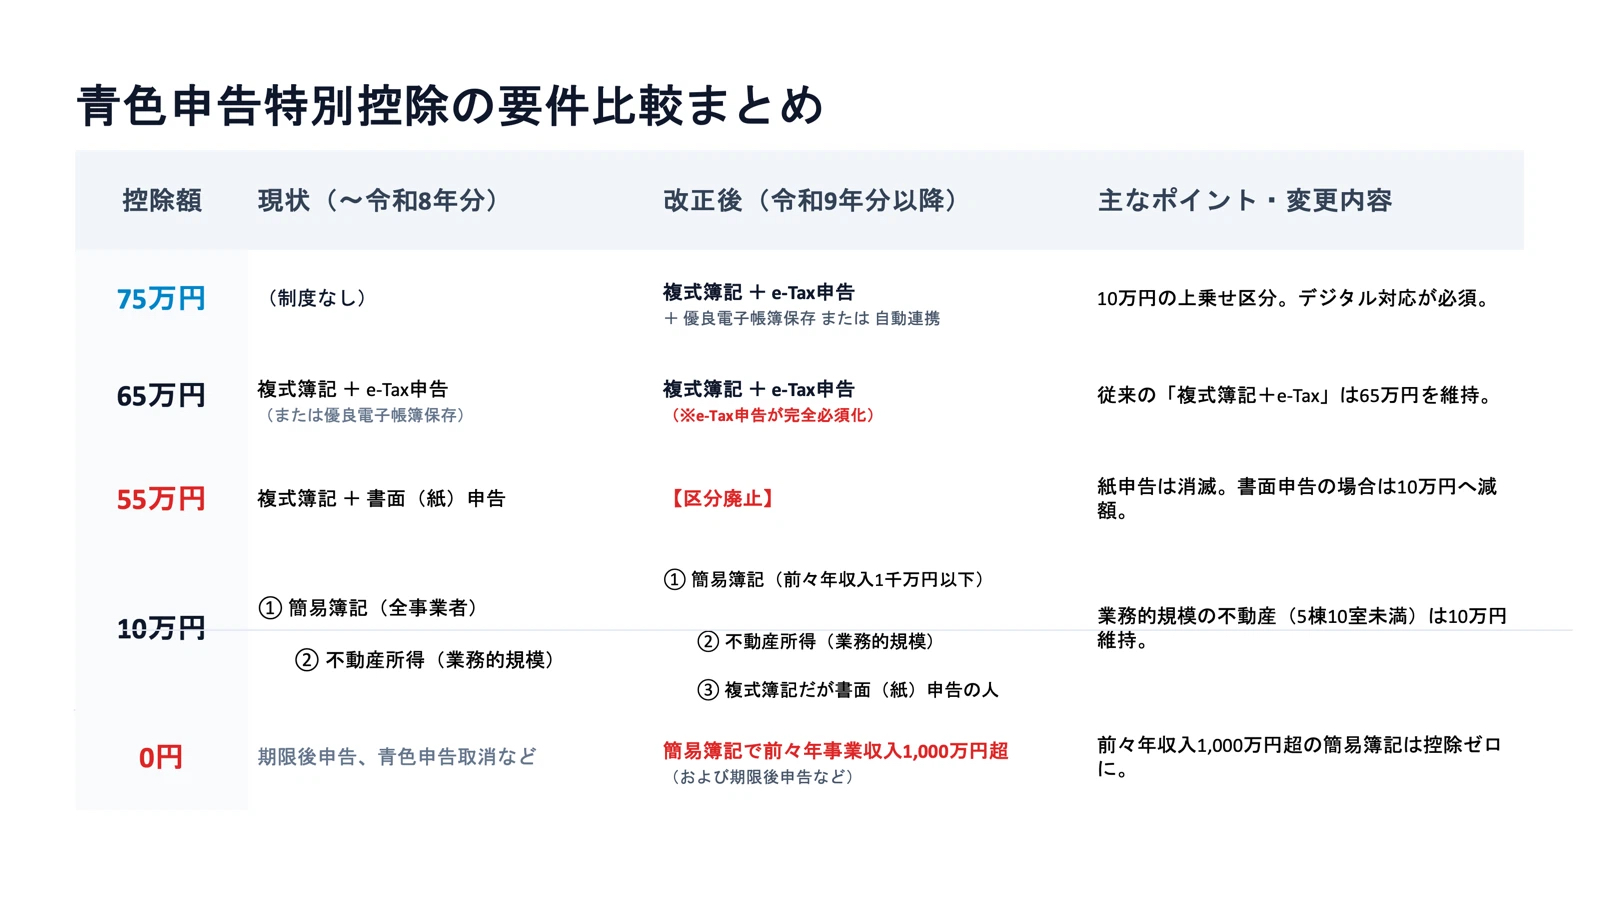
現状、この特別控除は以下のとおり、記帳方法や申告内容によって10万円から最大65万円まで認められています。
ここでいう複式簿記とは、全ての取引を「現金/売上」「地代家賃/普通預金」といったように簿記のルールに従って記帳することで、収益と費用のみならず資産と負債の状況も記録する記帳方法です。現代では、弥生会計やfreeeといった会計ソフトを使って記帳する場合がこれにあたるといってよいでしょう。
他方、簡易簿記(簡易帳簿)というのは、お小遣い帳のようなイメージの帳簿で、収益と費用がいくら発生したかだけを記録する記帳方法です。
2 改正点と影響
今回の改正は、先ほどの一覧のうち10万円の特別控除が認められている"お小遣い帳的な簡易帳簿"を作成している方について、前々年分(令和9年分なら令和7年分)の事業所得または不動産所得のいずれかに係る収入金額が1,000万円を超える場合、10万円の特別控除が適用できなくなるという内容です。
対象となるのは事業所得と、事業的規模の不動産所得です。事業的規模に至らない不動産所得(いわゆる業務的規模)のみの方は、従来どおり10万円の控除が受けられます。
なお、令和9年分の判定は令和7年分の収入で行うため、対象になるかどうかはすでに決まっていることになります。
「それなりに稼ぎがあるなら、事業者としてちゃんとした記帳をしてください」という趣旨かと思いますが、この10万円の控除がなくなることで税額にどれだけ影響があるのかというと、課税所得が500万円であれば約3万円、1,000万円なら約4.3万円です(所得税と住民税の合計による概算で、復興特別所得税は含めていません。住民税への影響は令和10年度分からです)。
おそらく簡易帳簿をつける方は、税理士に申告を依頼せず自身で完結されている小規模な事業者が大半かと思います。また、上記の影響額の元となる数値は、収入から経費を差し引き、さらに社会保険料控除やふるさと納税(寄附金控除)といった各種所得控除を差し引いた後の課税所得です。そのため、大半の事例では影響があってもこのくらいの金額に収まるのではないかと思います。
3 対応策
上記のとおり「改正によって現状よりも税金を多く納めなきゃならなくなってしまう!」という方でも、影響額が3〜4万円くらいとなると、「別に現状維持でもいいかな」と考える方も多いかと思います。
この点、私も税金への影響額からすると焦って対応する必要はないと考えます。ただ、納税が見込まれる①純粋な事業所得の方、②不動産賃貸業でこれから事業的規模に拡大する見込みがある方(事業的規模になってから)については、これを機に簡易帳簿という割の悪い記帳方法を見直してはいかがかと思います。
このいずれかに当てはまる方は、複式簿記で記帳し、期限内にe-Taxで申告するだけで、特別控除額を65万円にすることが可能です。税額への影響でいうと、10万円控除を失った方が切り替えた場合は、課税所得500万円なら約19.5万円、1,000万円なら約28万円の減少です。収入1,000万円以下で10万円控除が残っている方でも、増える控除は55万円なので、約16.5万円(500万円)、約24万円(1,000万円)と、なかなか恩恵が大きくなります。
ここで注意したいのは、令和9年分からは複式簿記で記帳していても、書面(紙)で申告すると控除額が10万円になることです。現在55万円控除を紙で申告している方は、控除額が大きく減りますので、e-Taxへの切り替えが必須になります。
簡易帳簿というのは名称のとおり"簡単に記帳できる帳簿"のことであり、何と比較して簡単なのかというと"複式簿記"よりもということです。
しかし、この「簡易帳簿<複式簿記」といった図式は、いつの時代の話でしょうか?おそらく、現代のような会計ソフトが普及していない時代の話ではないかと思います。Geminiの回答では、記帳の歴史はざっくり、1980年代までは手書きの時代、1990年代〜2010年頃までは会計ソフトが導入されたものの一つ一つの仕訳を入力していく時代、2012年以降はAPI連携やエクセル等による一括取り込み、OCR取り込み等によって仕訳が自動作成される時代、のようです。
簡易帳簿か複式簿記かの差というのは、おそらく2010年頃までの"一つ一つ自分で全て仕訳を作成しなければいけない時代"のハードルであって、現在では初期設定にこそ多少の労力を要するものの、小規模な事業であれば日々の仕訳のパターンも限られているため、最低限の簿記の知識を備えれば、その後の記帳は非常にシンプルで、大半を自動で完結することができます。ちなみに弥生会計であれば、API連携が使える最小のプランを年間11,800円(税抜)で利用できるので、簡易帳簿で一つひとつ手入力をしていた手間と時間を考えると、その利点はかなり大きいのではないでしょうか。
また、究極に費用を掛けたくなければ、簿記の知識は必要ですが、Claudeの無料版でも、仕訳を入力することで複式簿記による決算書を作成できるエクセルを作ることもできます笑(試しにやってみたところ、無料版の容量の関係で1日では完成しませんでしたが、3日でほぼ使えるレベルのものができあがりました)
優良な電子帳簿保存にすると更に10万円アップ
さらに、今回の改正で令和9年分から、複式簿記とe-Tax申告に加えて、①「優良な電子帳簿保存」または②「請求書等の電子取引データを帳簿に自動連携する保存方法(デジタルシームレス保存)」のいずれかを行えば、青色申告特別控除がさらに10万円アップして75万円となります。
①については、弥生会計やfreee、マネーフォワードといった今汎用されている会計ソフトはほぼ対応していますが、そのシステムを使っていればよいというわけではなく、訂正削除履歴の記録など色々と要件があり、税務署への届出(適用を受ける年分の確定申告期限まで)も必要になるため、ハードルは上がります。次回、この優良な電子帳簿保存の具体的な要件等もご紹介しようと思いますので、興味がある方はぜひそちらもご参考にしていただければと思います。
最後まで読んでいただきありがとうございました^ ^