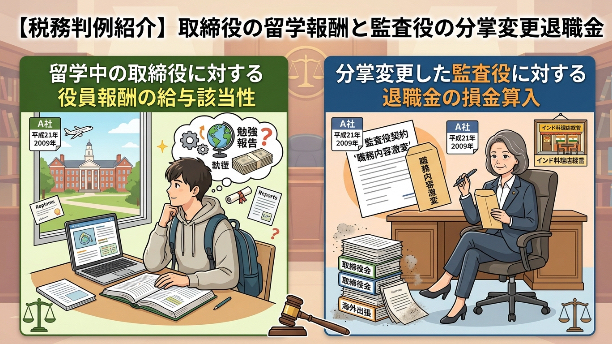
今日は、取締役から監査役へ分掌変更した役員に対する退職金の損金性と留学中の取締役に対する役員報酬の給与該当性が争われた事案をご紹介します。 分掌変更による役員退職金の損金算入についての争い事例は多々ありますが、今回は実質退職が認められた事例でとなります。
長崎地裁 平成21年3月10日 判決
1.事案の概要
紙器製造販売業を営むA社(資本金5,000万円、従業員は約100名)は、税務調査においてアメリカ留学中であるA社の取締役で代表者の長男Xに対する給与・賞与および役員報酬(H15.6期合計255万円、H16.6期275万円、H17.6期240万円)非常勤取締役から非常勤監査役に就任(役員報酬は変わらず月額20万円のまま)した代表者の妻Yに対する退職慰労金(1800万円)の各支給について、いずれも損金算入が認められないとして法人税等の更正処分がされたことに対して争われた事案。 (長男Xの留学は業務上必要な英会話等習得目的であり、妻Yも分掌変更等により地位・職務が激変し実質的に退職したと主張するのに対し、税務当局は、長男への給与等は生活費の仕送りを肩代わりした不合理なものであり、妻も大株主として経営の主要な地位にあり退職給与には当たらないと主張した)
2.裁判所の判断
(1)Aに対する役員報酬の損金算入について ① 法人税法132条1項(行為計算否認該当性) 法人税法132条1項は、内国法人である同族会社は、少数の株主又は社員によって支配され、当該会社の法人税負担を不当に減少させるような行為又は計算が行われやすいことに鑑み、」税負担の公平を維持するため、税務署長に行為又は計算の否認を認めた規定である。不当な減少となるかは、純経済人の行為として不自然かつ不合理であり、それによって法人税の負担が減少したかどうかで決する。
② Xは各事業年度を通じて米国の大学等に在学し、帰国は通算51日にとどまり、留学は約7年6か月に及んだ。38通の報告書は、A社の業務に直結するものではなかった。取締役会の回答票は「「賛成します」との記載に丸印が記載されているにすぎないし、」「上記各回答票を乙が実際に作成したかどうかも疑わしい。」「結局、Xの給与等は、原告代表者らがその子に対する生活費として支払われたものであることが窺われる。」他の留学従業員(勤務2、3年後に約1か月間留学)と比べても極めて優遇されており、その主な理由は代表者の子であることである。
③ 「Xに対する本件給与等の支給は、その全額が、A社が同族会社であり、Xが原告代表者の子であることから可能であったということができ、」損金に算入することは純経済人の行為として不自然かつ不合理であるから、損金の額に算入することはできない。
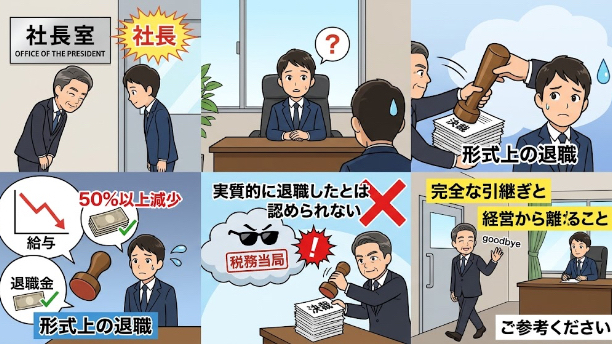
(2) 妻Yに対する退職金の損金算入および源泉徴収について ① 法人税法上、役員の「退職給与」は、役員の退職により支払われる臨時的な給与をいい、役員の退職に基因する給与という実質を持つものに限られる。したがって、役員に対する退職給与は、役員が現実にその法人から離脱した場合、又は役員の地位又は職務の内容が激変した事実があり、実質的に退職したと同様の事情にあると認められる場合に支給される給与に限って、法人税法22条により損金の額に算入するのが相当である。実質的な退職の事実がないのに退職給与名目の金員を支給したときは、法人税法35条4項所定の役員に対する「賞与」に該当し、損金の額に算入することができない(いずれも平成18年改正前の条文)。 ② Yは取締役を退任し、監査役に就任した(取締役は業務執行の意思決定・執行、監査役は会計監査であり委任内容等が異なる)。取締役退任前は取締役会へ出席し海外出張の通訳等をしていたが、部長2名が取締役に就任したことでYが取締役の地位にいる必要がなくなった。 監査役就任後は、決算期に財務諸表を点検し監査報告書を提出する等、監査役としての業務を行っており、遅くとも平成16年終わりころから監査役の任務のほかA社の業務にほとんど関与しなくなった。 Yは別の有限会社を設立して代表取締役に就任し、同会社が経営するインド料理店に毎日出勤して経理や従業員の管理に携わっている。 Yの取締役在任期間は約23年に及び、そのうち15年にわたって常勤を務め報酬額も高額であったこと等に照らし、本件退職金の額(1800万円)が不相当に高額であるともいえない。③ 以上のことからYが取締役を退任し、監査役に就任したことによって、その役員としての地位及び職務の内容が激変し、退任後もA社の経営上主要な地位を占めているとは認められず、実質的に退職したと同様の事情にあると認められる。したがって、Yに対する本件退職金の支給金額を原告の所得の計算上損金の額に算入することができ、役員賞与に当たらない以上、A社が源泉徴収義務を負うこともない。
解説
(1)Aに対する役員報酬の損金算入について
こちらは「役員としての職務に従事していない長男に対する役員報酬は全額損金算入できない」と判断されています。 役員報酬の損金算入性すなわち”税務上の経費として認められるか否か”は、役員としての法的な責任等からも一般の従業員と異なり業務従事時間や量だけで判断されるものではありません。
とはいえ、役員としての職務を何らやっていない者に対する役員報酬というのは認められず、行為計算否認すなわち「純経済人の行為として不自然、かつ不合理な行為又は計算であって、それによって法人税の負担が減少することなる」場合には、今回のように役員報酬が否認されることになります。
今回のような長期間海外留学に行っているというような他にも、寝たきりの状態の方、他に主たる勤務先がある方、に対する役員報酬の支給については、同様に「役員としての職務を全くやっていない」という認定がしやすいのではないかと思うので、特に注意が必要です。
(2) 妻Yに対する退職金の損金算入および源泉徴収について
こちらについては、「Yは実質的に退職したと認められるため役員退職金として認められる」と判断されています。
実質退職については、争点のとおり「実質退職の前後で地位又は職務内容が激変していること」が大きなポイントとなりますが、取締役から監査役になることで委任契約の内容が大きく異なること、実際に行う業務がA社の本業に関わる業務から会計監査等に変わった点等から、この激変が認められています。
なお、税務当局は役員報酬が取締役の時から変わっていない点も激変にあたらない要素の一つと指摘していますが、報酬額の変化は職務内容や地位が激変した場合の一つの微表ということができるとしても、変化がないことをもって直ちに地位又は職務内容の激変がないということはできない」と判断されています。
実質退職については法人税基本通達9−2−32において、「変更の前後で報酬が半分以下になったこと」を例示列挙していますが、これはあくまで例示であるため、役員報酬を半分にすれば実質退職として認められるなどと考えてはいけないことが、今回の事案からも理解できます。
最後まで読んでいただきありがとうございました^ ^