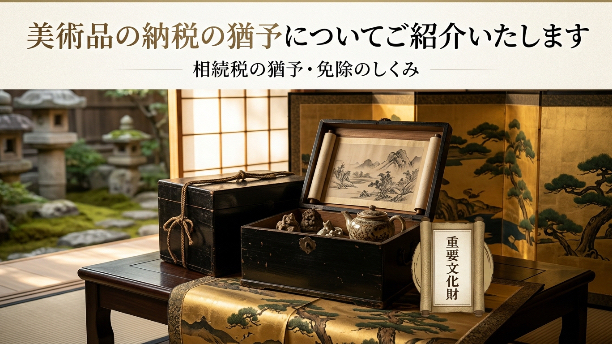
今日は、美術品の納税の猶予についてご紹介いたします。
この制度は、相続財産に重要文化財のような美術品がある場合に、一定の手続きをしておくことでその美術品について相続税が猶予・免除される制度です。 すでに施行されて7年が経過しているものの、対象者が非常に限られているため知名度も低く、国税庁の公表データをみても適用事例が見受けられないかなりレアな制度ではあります。
しかし、地域を取り仕切っていた庄屋や庄屋筋の旧家等の家系の方や、文化人・学者・美術収集家(コレクター)の方であれば出くわす可能性もあるため、ぜひご参考にしていただければと思います。
1 特定美術品の納税猶予制度とは?
① 対象資産【特定美術品】
具体的には、文化財保護法によって指定された「重要文化財」もしくは「登録有形文化財」です。この段階から適用対象資産はかなり限られてくるため、適用のハードルが高いものといえます。
② 主な適用要件
単に対象資産が重要文化財であれば良いわけではありません。所有者が生前に美術館と寄託契約を締結し、文化庁長官から認定保存活用計画の認定を受け、美術館でその文化財が公開されていることを要します。さらに、これを相続した人は引き続き美術館への寄託を継続する必要があります。
③ 猶予税額 【特定美術品に対する相続税額の80%相当額】
「猶予」とは、言葉の通り支払い義務がなくなるのではなく「この期間は支払わなくても良い」とされることです。したがって、猶予を受けたものの、その後寄託契約を解除する等一定の事由が生じた場合は猶予されていた税額(および利子税)を納付する必要が生じます。
そうなると、「単なる一時しのぎの制度か〜」と思われるかもしれませんが、以下のとおり最終的に免除される道も残されています。
④ 免除事由 【❶寄託相続人が死亡 ❷寄託美術品を寄託先へ贈与 ❸寄託美術品が災害等で滅失】
❶のように、特定美術品を相続した者が死亡した場合、猶予されていた特定美術品にかかる相続税相当額が全額免除されます。免除されるものの、この特定美術品は再び次の相続人に相続財産として引き継がれます。ここで次の相続人が再び納税猶予の手続きを行うことで、新たな相続税額の80%相当額について再び猶予を受けることができます。
したがって、名目は「納税の猶予」であるものの、このサイクルを次世代へ繋いでいけば、実質的に半永久的に税負担を繰り延べ、免除を受け続けることが可能な仕組みとなっています。
もっとも、この免除事由が発生する前に特定美術品を売却した場合や、寄託契約を解除した場合、保存活用計画の認定が取り消された場合などは、猶予が取り消されてしまうため注意が必要です。
2 生前対策と「蔵の整理」のススメ
以上のように、適用対象資産が限定的かつ手続きも多いため、相続財産の中に重要文化財が含まれているような場合は事前に余裕を持った対策が必要です。 すでに相続財産に重要文化財が含まれていることを把握している方であれば、美術館等との寄託契約や文化庁への申請作業となるため、概ね半年ほどの事前準備で完了します。
しかし、そもそも重要文化財に該当するかが不明な場合には、新規で文化財の指定を受けるプロセスから始める必要があり、その期間も含めると概ね2〜3年は要するといわれています。
新規で指定される重要文化財の数は年間数十件程度と狭き門であり、一般の家庭には縁遠い話ではあります。しかし、古くから続く旧家、歴史のある商家、あるいは地域の名士の邸宅などでは、先代や先々代から引き継いだ品が手つかずのまま眠っているケースが多々あります。
「蔵の開けずの箱」のようなものがあるご家庭では、一度「価値ある文化財が眠っていないか」という観点から整理をしてみるのも良いのではないでしょうか。 もし歴史的逸品が出てきた場合、数億円規模の価値を持つ資産である可能性もあります。思い当たる節がある方は、ぜひ早めの発掘・事前調査をお勧めいたします。
最後までお読みいただきありがとうございました^ ^