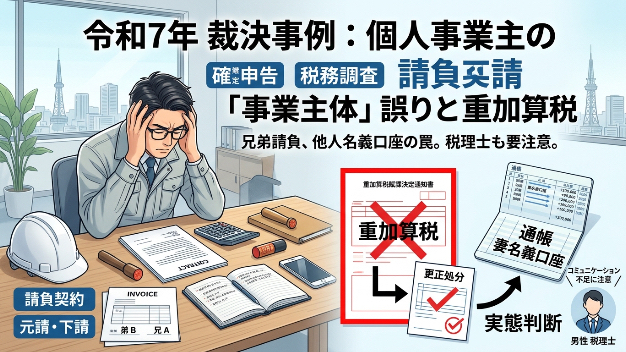
今日は、個人事業主が税務調査で事業主体の誤りと重加算税を賦課された令和7年の裁決事例をご紹介します。
今回の事案は、同一の事業者から同一の業務を兄弟で請け負っているのですが、兄、弟がそれぞれその事業者との間で請負契約を結んでいるため、税理士が申告を依頼されてもコミュニケーションをよく取らないと外形的に「それぞれ単独の事業」と見えてしまうものであり、税理士として仕事を請ける際にも留意すべき内容です。
審判所 令和7年10月20日 裁決
1.事案の概要
個人でタイル工事業を営むA(兄)は、同居する弟Bと共に特定の発注業者(X社)から工事を受注(契約書・注文書等もA、BそれぞれがX社と取り交わす)し、売上金をAが一括して請求し、Aの口座に全額が振り込まれた後、Bに一定の対価を支払っており、A、Bはそれぞれ自身の取り分を自身の事業所得として確定申告をしていたことろ、税務調査において、事業の売上は全額Aに帰属し、売上の隠蔽・仮装があったとして、平成28年分〜令和4年分の所得税および消費税について推計課税等による更正・決定処分と重加算税等の賦課決定が行われたことに対して争われた事案。
2.審判所の判断
①実質所得者課税
所得税法第12条『実質所得社課税の原則』は法律上の所得の帰属の形式とその実質が異なるときには、実質に従って租税関係が定められるべきであるという租税法上の当然の条理を確認的に定めたものと解されるところ、事業所得の帰属についても、実質に従って定まるものというべきであるから、当該事業の遂行に際して行われる法律行為の名義、当該事業への出資の状況、収支の管理状況、従業員に対する指揮監督状況などを総合考慮し、経営主体としての実態を有するかを社会通念に従って判断すべきである。
②売上の帰属
AはBの施工分も含め「K」の屋号でX社に一括請求し、全額をA管理の妻名義口座に振込入金させており、X社と確定請求書との間に生じる差額(見込額と実際の振込額の差)による収入変動リスクは専らAが負い、Bには事前に合意した1人工当たりの固定額(減額後の金額)のみを支払っていた。この収支管理やリスク負担の実態は、AとBとの間に元請・下請関係が存在することを示している。
また、施工道具や消耗品のほとんどをAが購入・負担し、Bの使用車両の駐車場費用もAが負担していた。また、技術・経験差を考慮してBの取り分を減額していたことからも、Aによる一定の支配的関係が認められる。
もっとも、BとX社との間に契約書等は存在するものの、これらは元請対応や規制強化等の形式的理由で作成された可能性が高く、日々の取引実態を反映したものではないと判断されたこと等の実態を総合考慮すると、Aが本件売上げの全額について経営主体としての実態を有していたと認めるのが相当である。
③重加算税の賦課について
妻名義の口座への振込みは過少とはいえ申告しており隠蔽・仮装の積極的行為とはいえず、その他の行為も意図的過少申告を示す事情にとどまる。また、何らの基準や根拠のない「支払える金額」を記載して過少申告をし続けたと評価できるにとどまり、調査初日に本件口座の存在等を回答していること等から、当初から過少申告等を意図し、その意図を外部からもうかがい得る特段の行動をしたとまでは評価できず、重加算税の賦課要件を満たさない。
結果的に、税務署から更正処分を受けた内容のうち、事業主体がAであるためBの売り上げとしていた分も全てAの売上とした更正処分は妥当と判断されたものの、重加算税の賦課については要件を満たさないため取り消しがされています。
事業主体が誰かといった判定は審判所の判断①のとおり、名義だけでなく収支管理や出資状況等の実態を総合して判断されます。
単に「契約書を個別に作成しているから大丈夫」「発注者と直接業務連絡や報告をしているから大丈夫」ではなく、独立した事業者であれば当然に負っている収入変動リスクや事業に必要な費用の支出状況等まで重要な要素となるため、注意が必要です。
重加算税の賦課については、国税庁が「事務運営指針」において「事業の経営又は取引等について本人以外の名義で行なっていること」を、重加算税賦課対象事実と例示していることから、積極的に賦課決定がされているのではないかと思いますが、実際の確定申告の状況や調査における答弁の状況から賦課要件を満たさないとして賦課処分が取り消されています。
売上の振込先口座を他人名義にし、申告していない部分があれば直ちにその部分に重加算税が賦課されるということにはならないのですが、外形的には重加算税の賦課事実に該当することで、調査においてはこのように誤って重加算税の賦課へつながってしまうケースもあるため、売上の振込先を他人名義預金にすることはただただリスクを高めるだけであるため、注意が必要です。
また、調査における答弁の状況も加味されていますが、今回の場合、確定申告の状況とともに調査の初日に、X社から売上げが妻名義口座に振り込まれることを回答し、同通帳を提示していることが、「他人名義口座を利用して過少申告を意図していた」と認められないと判断された要因のひとつとなっています。
税務調査において虚偽の答弁をすること自体なにかペナルティーがあるわけではないのですが、虚偽答弁をすることは「当初から不正を行う意図があった」という推認をされる要素となるため、答弁にも留意が必要です。
なお、裁決には具体的な追徴税額等が記載されていないため詳細は不明ですが、Aは売上が増加したものの、Bへ支払った分が外注費と認められていれば、所得税に対する影響は少ないように思えますが、仮にAとBが同一生計親族であれば、所得税においては同一生計親族に対する支払いは原則経費と認められないため、AはBに帰属していた売上分に対して丸々所得税が課せられることとなるため、所得税独自の留意点として頭に入れておく必要があります。
最後まで読んでいただきありがとうございました^ ^