今日は、従業員の退職時に迷う源泉徴収周りの細かな疑問点に焦点を当ててみたいと思います。
甲欄と乙欄の判断基準
この論点を見ていくにあたり、まず大前提としてどのような方を甲欄として、どのような方を乙欄にするのかを法令を元に確認していきたいと思います。
以下、所得税法185条の要約版です。
所得税法185条(要約版)
1 給与等について源泉徴収すべき所得税の額は、次の各号に掲げる給与等の区分に応じ当該各号に定める税額とする。
① 給与所得者の扶養控除等申告書を提出した居住者に対し、その提出の際に経由した給与等の支払者が支払う給与等
イ 給与等の支給期が毎月と定められている場合 別表第2の甲欄に掲げる税額
ロ ・・・
ハ ・・・
② 前号及び次号に掲げる給与等以外の給与等
イ 給与等の支給期が毎月と定められている場合 別表第2の乙欄に掲げる税額
ロ ・・・
ハ ・・・
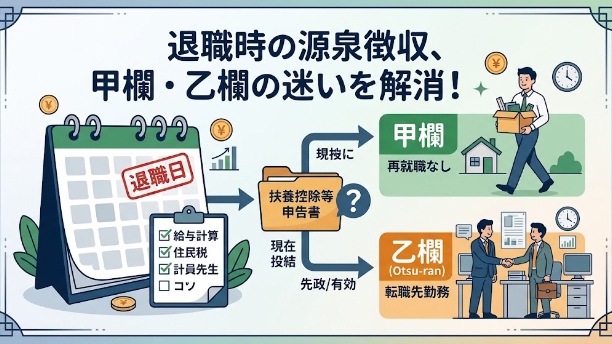
ご覧のとおり、実務上も当たり前な話ですが、扶養控除申告書を提出した従業員に対して給与を支払う場合が、甲欄、そうでない場合が②に分類されて乙欄という整理になります。
そして、給与を支払う事業者は源泉徴収をその支払い時に行う義務があることが所得税法183条で定められているため、給与の支払い時までに扶養控除申告書が提出されているか否かでこの区分がどちらになるのかを判断することになります。
退職後に支払う給与の源泉徴収は退職者のその後の状況次第で取扱いが異なる!
普段、常勤の従業員に対する源泉徴収は所得税法の規定どおりに毎月行われているわけですが、退職する従業員へ支給する最後の給与についてよくよく考えてみると、自社の従業員でない者=扶養控除申告書の提出がない者に対する支払いとなることがあります。
例えば、当月締め翌月払いといった支払い方をしている事業者が多いのではないかと思いますが、その場合退職した月の給与を従業員でなくなった翌月に支払うことになります。また、当月締め当月払いの事業者であっても、残業代は翌月払いであれば、同様に残業代部分については自社の従業員でない者への給与の支払いとなります。
この点、先ほどの原理原則の考えからいくと全て乙欄になりそうですが、退職した従業員のその後の状況によって取扱いが変わります。
❶退職した従業員が退職後転職先で勤務している場合
扶養控除申告書の提出の効力は、基本的に在職中のみ有効と考えられ、退職すると提出していた扶養控除申告書の効力が失われることになります。
そうすると、所得税法185条②に規定する、「扶養控除申告書を提出した者以外に対する支払い」となるため、退職後に支払う給与は乙欄で源泉徴収することになります。
❷退職した従業員が退職後再就職していない場合
法令をそのまま当てはまると全て退職者に対する給与の支払いが乙欄になるはずですが、退職した従業員が再就職していない場合には甲欄で源泉徴収しても差し支えないという例外があります。
例外といっても、これは所得税法や通達で定められたものでなく、国税庁のタックスアンサーにおいて明示されているものです。
このタックスアンサーの内容を見てみると、「退職後その年中に給与等の支給をする時において、その退職した者がほかの給与等の支払者を経由して給与所得者の扶養控除等申告書を提出していないことが明らかな場合には、退職後も給与所得者の扶養控除等申告書が引き続き効力を有するものとして、給与所得の源泉徴収税額表の甲欄により源泉徴収税額を求めても差し支えありません」と記載されています。
したがって、この例外の取扱いを選択しようとする場合には、退職者とよくコミュニケーションが取れていて、退職後の状況を容易に把握できる場合でないと、徴収区分の誤りになってしまう可能性もあるためご注意ください。
❸有給消化で数週間だけ転職先と勤務期間が被る場合
先日、私の顧問先の退職者でも「転職先が決まっているけど有給の消化をするために、1週間だけ退職日をズラす」といった方がいました。 このパターンだと、先ほどの❶❷とは異なり、有休消化側の旧会社において提出した扶養控除申告書の効力が消滅したとは言えない状況となります。
この場合においても、考え方としては「いつ扶養控除申告書の提出をしているか」で判断することになり、具体的には旧会社での給与の支払い時点において転職先で扶養控除申告書を提出しているか否かで判断することとなります。
したがって、通常転職した場合は、最初の入社作業の中で扶養控除申告書も会社へ提出することになるため、今回のような有休消化で勤務期間が転職先と被る場合に支払う旧会社の給与の源泉徴収区分は乙欄で行うことが一般的になるのではないかと思います。
従業員の退職時にはその後の状況の確認も
近年、退職代行業社によるドライな退職も増えてきており、引き継ぎもままならないような場合もあります。 そのため、退職後の状況を把握しきれないことも増えてきているのではないかと思いますが、そのような場合でも「従業員の誰かしらとは仲が良いから連絡をとっている」といったケースもあるため、間接的にでも状況の把握をされておくことで、今回のような源泉徴収に問題の判断といった1〜2ヶ月分の給与の源泉徴収税額が甲欄か乙欄では税額としてもそこまで大きな金額にはならないし、個人の課税においては確定申告を行うことでいずれにしても精算されるので、大きな論点にはあまりならないかもしれませんが、このようなパターンも頭に入れて日々の給与支払い事務に従事していくことで精度を高めていっていただければと思います。
最後まで読んでいただきありがとうございました^ ^