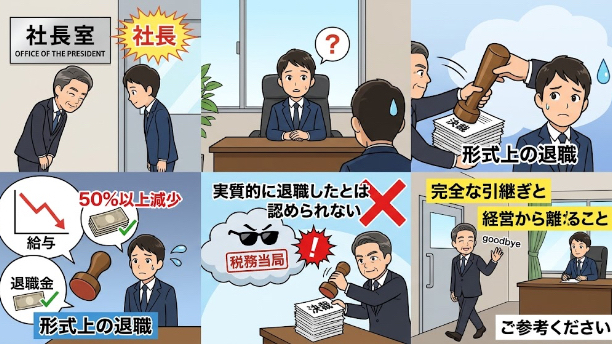
今日は、役員が分掌変更より退職したものとして役員退職金の支給をしたところ、「実質的に退職したとは認められない」と、税務当局と争われた有名な裁判例をご紹介します。
退職金は原則読んで字の如くその会社から退くタイミングで支給されるものですが、「分掌変更等によりその役員としての地位又は職務の内容が激変し、実質的に退職したと同様の事情にあると認められる場合」に支給する一時金についても退職金として取り扱うことが通達においても認められていますが、「実質的に退職したとは何か」について争われるケースが散見されます。
事業承継のため後継者へ株式を移転する際の株価対策としても、この分掌変更による退職金の支給をうまく活用することは大きな意義があるので、実行する前に参考にしていただければと思います。
東京地裁 平成29年1月12日 判決
1.事案の概要
製造・加工や金型の設計・製造を手掛ける総合加工メーカーX社の子会社であるY社のH23年5月の株主総会において、これまで約7年間代表取締役を務めたA氏が退任し相談役へ(役員報酬205万円から70万円へ減額)、営業部門で長年勤務してきた後任のB氏が代表取締役に就任(役員報酬85万円)し、この際A氏へ支払った退職慰労金5609万円について、税務調査において「A氏は実質的に退職したと認められない」として損金算入が否認されたことで法人税の修正申告を行った後、「損金の額に算入されるべきであった」として更正の請求を行ったものの認められなかったことに対して争われた事案。
2.裁判所の判断
①「退職給与」の意義と判断基準(分掌変更時)
法人税法34条1項にいう退職給与とは、役員が会社その他の法人を退職したことによって支給され、かつ、役員としての在任期間中における継続的な職務執行に対する対価の一部の後払いとしての性質を有する給与であると解すべきであり、役員が実際に退職した場合でなくても、役員の分掌変更又は改選による再任等がされた場合において、例えば、常勤取締役が経営上主要な地位を占めない非常勤取締役になったり、取締役が経営上主要な地位を占めない監査役になるなど、役員としての地位又は職務の内容が激変し、実質的には退職したと同様の事情にあると認められるときは、その分掌変更等の時に退職給与として支給される金員も、退職給与に該当するものと解するのが相当である。
②前代表取締役Aの実質的退職の否認
営業部長であったBがAに代わり代表取締役に就任するに当たっては、Y社の経営に支障が生じないよう、Aが、引き続き当分の間はY社の経営に関与してBに対する指導や助言を行うことによって、専ら営業部門で勤務してきたBの経営責任者としての経営全般に関する知識や経験の不足を補うことが予定されており、Aは代表取締役を退任後も実際以下の業務を行っていたことが認められる。
・常勤の相談役として毎日出社をし、退任前と同じ代表取締役の執務室の席において執務をしていた
・ 幹部が集まる代表者会議に引き続き出席し、営業会議及び合同会議についても議事録の回付により経営の内容の報告を受けて確認し、助言や指導を行うなど、経営上の重要な情報に接するとともに個別案件の経営判断にも影響を及ぼし得る地位にあった
・10万円を超える支出の決裁に関与
・Y社の資金調達等のため、多数回にわたり、単独で銀行の担当者との面談や交渉をしており、同銀行の担当者も、Y社の交渉窓口でY社の実権を有するのはAであると認識していた
また、Aの月額報酬は205万円から70万円に減額されているが、Aがその減額後もBと遜色のない月額報酬の支払を受けていることからも、各取締役の変更後の月額報酬は、Aが引き続き原告の経営判断への関与及びBへの指導や助言を続けていたことを前提として定められたものとみるのが相当であり、代表取締役交代後もなおAが原告の経営上主要な地位を占めていたと考えられ、 本件金員の支給及び退職金勘定への計上の当時、Aは役員としての地位又は職務の内容が激変して実質的には退職したと同様の事情にあったとは認められないというべきである。
補足
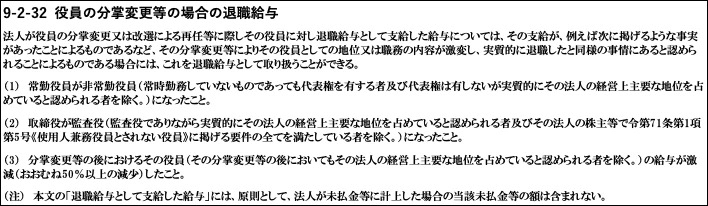
分掌変更等による実質的な退職と認められるものの例示をした法人税法基本通達9−2−32は以下の通りです。
今回の事例ではAの給与が代表を退く前と後で50%以上減少していることから、この中の(3)にあたるものとして、役員退職金をY社の損金としています。
ぱっと見この(3)の内容に合致するようにも思えるのですが、かっこ書きに「その分掌変更等の後においてもその法人の経営上重要な地位を占めていると認められる者を除く」と記載されており、この内容は(1)、(2)のいずれにも記載されています。
つまり、実質的な退職とは単なる形式の変更があれば良いのではなく、日常の業務も激変している必要があります。
そしてこの経営上重要な地位を占めているか否かの判断要素としては、裁判所の判断②からも、経営への関与と地位(常勤相談役として毎日出社し代表室内で各種経営判断に関する相談や指導を行う)、重要事項の決裁・確認(代表会議等への出席、営業会議の議事録の承認等、10万以上の稟議承認等)、対外的な実権・交渉力(銀行交渉を単独で務め実験者と認識されていた等)といった点が挙げられます。
引き継ぎはお早めに
後任者への引き継ぎを行うにあたり、今回の事例のように前任者がそばについてノウハウを徐々に引き継いでいくということは大いにあることだと思いますが、ご覧いただいたとおり代表取締役という形式の変更と同時に引き継ぎも開始すると、今回のように非常にリスクが高くなることとなります。
そのため、理想としては引き継ぎがほぼ終わりひととおり対内的にも対外的にも一人で業務ができるような段階で交代することが望ましいですが、日常業務の忙しさから思うように引き継ぎを進めていくことが難しいのではないかと思います。
そういった中で、株式の承継の問題が絡むと「株価が低くなるこのタイミングで移転した方が良いからそれまでに退職金の支給をしておきたい」といったことも生じるため、完全な引き継ぎが完了していない段階で分掌変更による退職金を支給する際は、「代表者はハンコを押さない・銀行に行かない・取引先と交渉をしない・会議で指示しない」といったことを厳格にルール化することをお勧めします。
最後まで読んでいただきありがとうございました^ ^