今日は実務にじわじわと、しかし確実に影響を及ぼす「消費税のインボイス制度(経過措置)」についてのお話です。
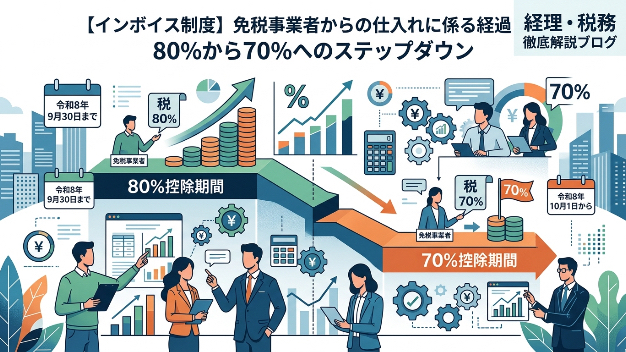
インボイス制度がスタートしてから早いもので丸3年が経過しました。 そして、2026年(令和8年)10月1日をもって、免税事業者からの仕入れに係る仕入税額控除の経過措置割合が、これまでの「80%」から「70%」へと引き下げられました。
「たかが10%の差でしょ?」と思われるかもしれません。しかし、実務の現場では、税額計算の負担増加だけでなく、会計ソフトの設定変更や取引先との価格交渉など、さまざまな問題が一気に表面化するタイミングでもあるので、是非ご参考にしていただければと思います。
経過措置(80%→70%)の基本をおさらい
まず前提として、インボイス(適格請求書)を発行できない免税事業者や消費者からの課税仕入れについては、原則として仕入税額控除ができません。
ただし、制度導入による急激な影響を和らげるため、段階的な経過措置が設けられています。
令和5年10月1日から令和8年9月30日まで 仕入税額相当額の 80%
令和8年10月1日から令和 10 年9月30日まで 仕入税額相当額の 70%
令和 10 年10月1日から令和 12 年9月30日まで 仕入税額相当額の 50%
令和 12 年10月1日から令和 13 年9月30日まで 仕入税額相当額の 30%
今回のテーマは、この「80%から70%へのステップダウン」です。
留意点①:会計ソフト・販売管理システムの税区分・設定の切り替え
1つ目の留意点は、「会計システムや販売管理システムにおける税区分設定の徹底」です。
実務上、最もミスが発生しやすいのが期をまたぐタイミングでの税区分の誤りです。
❶取引日の判定基準
10月1日を跨いで処理をする際、請求書の受領日ではなく「資産の譲渡や役務提供が完了した日(取引日)」で80%か70%かを判別する必要があります。 例えば、9月分の外注費で「10月上旬に請求書が届き、10月末に振込支払をした」というケースでは、取引完了日が9月中であれば旧措置の80%が適用されます。
また、毎月の賃料を前払処理しているような場合の税区分については、法人税・所得税上で「短期前払費用」の特例を適用して支出時の損金(経費)として処理している場合はその支払い時点の税率を適用することで問題ないため、10月分の賃料を9月に前払いしているようであれば、80%となります。
❷自動仕訳機能やマスター登録の再確認
多くのクラウド会計ソフトなどでは自動で判定される仕組みが整えられていますが、定期支払(家賃や顧問料、継続的な外注など)でマスター登録している仕訳データについては、10月1日以降の取引から確実に「70%控除」の税区分に切り替わっているか確認が必要です。
取引の都度自動判定する処理であれば基本取引日で70%で登録してくれるようですが、仕訳登録ルールとして80%を設定している先については、そのまま80%で記帳されてしまう可能性もあるため、特に注意が必要です。
税務調査の現場でも、こうした「制度移行期におけるシステムの税区分ミス」は真っ先にチェックされるポイントですので、今一度仕訳ルールの再点検を行いましょう。
留意点②:控除率低下に伴う「実質的なコスト増」と価格交渉
2つ目の留意点は、「粗利益の圧迫と取引先との価格交渉・契約見直し」です。
控除できる割合が80%から70%に下がるということは、差額の10%分、自社が負担する消費税(=納付税額)が増えることを意味します。
具体例で考える影響額
例えば、年間で免税事業者に対して1,000万円(税込み)の発注・支払いを行っている事業者の場合で考えてみましょう。(※税率10%の場合、消費税額相当は基本約90.9万円)
80%控除期間:控除額 約72.7万円 / 控除対象外(コスト化) 約18.2万円
70%控除期間:控除額 約63.6万円 / 控除対象外(コスト化) 約27.3万円
控除率が70%になることで、年間の税負担(実質的なコスト)が約9.1万円増加します。
取引規模が大きい事業者ほど、この「10%の差」はバカになりません。 そのため、以下の対策を検討する必要があります。
・取引先(免税事業者)へのインボイス登録要請 改めて取引先に対してインボイス発行事業者への登録予定がないか確認する。
・発注価格(仕入価格)の交渉・見直し 控除率低下に伴う自社の税負担増を踏まえ、適正な取引価格について協議を行う。(※下請法や独占禁止法上の「優越的地位の乱用」に抵触しないよう、一方的な値下げ要求ではなく丁寧な協議が必要です)
・仕入先の選定見直し 同等の品質・価格であれば、インボイス登録事業者への切り替えを検討する。
留意点③:法人税・所得税(損益計算)への波及効果
3つ目の留意点は、「消費税だけでなく、法人税・所得税の所得計算への影響」です。
消費税の経理処理において「税抜経理」を採用している企業が多いかと思いますが、免税事業者からの仕入れで控除できなかった消費税分(=控除外消費税等)は、原則として「仕入高」や「経費」に加算(オン)されます。
損益計算への影響
原価・経費の増加:控除不可となる割合が20%から30%に増えるため、損益計算書上の売上原価や販売管理費が増加します。
資産取得時の処理(少額減価償却資産など): 例えば、免税事業者から備品を購入した場合、仕入税額控除ができない分も取得価額に含まれることになります。これによって「10万円未満」「20万円未満」「30万円未満」といった各種減価償却の判定ボーダーラインを超えてしまうケースが出てきます。
「消費税の計算」だけに目を奪われがちですが、決算時の損益(利益)や資産計上の基準にも影響を与えるという点に留意しておきましょう。
留意点④:大規模取引における免税事業者からの仕入税額控除制限(1億円基準)
経過措置(80%→70%)と並んで見落としてはならないのが、免税事業者からの仕入れに関する特例制限の厳格化です。
これまで「その事業年度における免税事業者からの課税仕入れ等の対価の額の合計額が10億円を超える場合、経過措置の適用が受けられなくなる(控除割合0%)」とされていたルールについて、基準額が1億円に引き下げられる改正が行われています。
仕入先の規模や発注ボリュームが大きい企業の場合、年間1億円というラインは十分に現実的な数値です。自社の総仕入額だけでなく、免税事業者からの仕入れ累計がこの基準を超えていないか、直近のデータを必ず確認しておきましょう。
令和8年10月1日以後に開始する事業年度(個人事業主は令和9年分)から順次適用されますので、自社がいつから対象になるかについて、顧問税理士とあらかじめ認識を合わせておくことをお勧めします。
終わりに
2029年(令和11年)10月の「控除完全撤廃(0%)」に向けて、今後も段階的に負担は増していきます。今回の70%控除への移行を絶好の機会と捉え、自社の仕入構造や税務運用をしっかりと見直しておきましょう!
最後まで読んでいただきありがとうございました^ ^