はじめに―FPに相談すれば安心、とは限らない
マンションの購入を検討する際、不動産会社の営業担当者に相談する方は多いと思います。
最近では、FP資格を持つ営業担当者がライフプランシミュレーションを行い、「この年収なら、この価格のマンションを購入しても大丈夫です」と説明してくれることもあります。
また、生命保険の見直しや老後資金の相談でも、FPがライフプランシミュレーションを作成することがあります。
もちろん、ライフプランを考えること自体は非常に重要です。
しかし、私は一つ、疑問に思うことがあります。
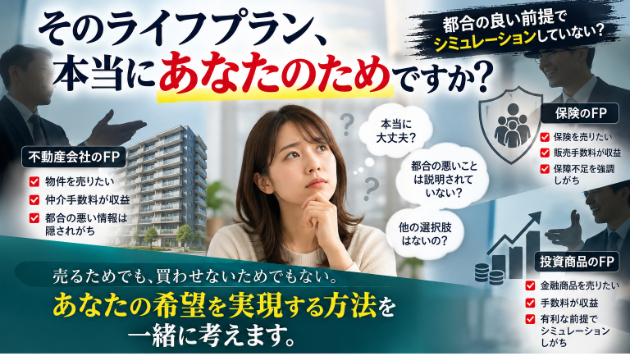
**そのライフプランシミュレーションは、本当に相談者の将来のために作られているのでしょうか。**
それとも、特定の商品を販売するために、都合のよい結論へ導く資料になってはいないでしょうか。
私はFPとして資金計画について考えるなかで、相談者にとって本当に必要な助言とは何かを考えてきました。
今回は、不動産、生命保険、投資商品を販売するFPと、相談料を対価とする独立系FPの違いについて、私が感じていることを踏み込んでお話ししたいと思います。
1.ライフプランシミュレーションは、前提条件次第で結果が変わる
ライフプランシミュレーションとは、現在の収入や支出、貯蓄状況、家族構成などをもとに、将来の家計を予測するものです。
住宅購入や教育費、老後資金の準備などを考えるうえで、非常に役立ちます。
しかし、ここで理解していただきたいことがあります。
**ライフプランシミュレーションは、客観的な未来をそのまま映し出すものではありません。**
将来の収入がどの程度増えるのか。
物価はどの程度上昇するのか。
住宅ローンの金利はどうなるのか。
教育費や生活費をいくら見込むのか。
資産運用では、どの程度の利回りを想定するのか。
これらの前提条件によって、結果は大きく変わります。
例えば、将来の昇給を見込み、住宅ローン金利は低いまま、生活費もそれほど増えないと想定すれば、家計には余裕があるように見えるでしょう。
反対に、収入の減少や金利上昇、物価高騰などを考慮すれば、同じ家庭でも厳しい結果になる可能性があります。
つまり、作成者がどのような前提条件を採用するかによって、相談者に与える印象は大きく変わるのです。
そして、ここに商品販売を目的とするFPが抱える利益相反の問題があります。
2.不動産会社のFP―そのマンション(または住宅)を売るためのシミュレーションになっていないか
不動産会社の営業担当者には、物件探しや価格交渉、売買契約などを支援する重要な役割があります。
地域の不動産事情に詳しく、頼りになる担当者も多いでしょう。
一方、不動産会社の営業担当者は、営業目標や販売実績を求められる立場でもあります。
競合他社に顧客を奪われないようにしながら、契約成立を目指す。
そのような環境では、どうしても「売りたい」という気持ちが生じやすくなります。
不動産仲介では、売買契約が成立することによって仲介手数料が発生する仕組みがあります。
購入希望者が物件を見送れば、その取引による仲介手数料は得られません。
ここで考えていただきたいのが、不動産会社のFPが行うライフプランシミュレーションです。
例えば、購入希望者が4,500万円のマンションを検討していたとします。
営業担当者が、その物件を購入してもらいたいと考えていた場合、どのようなシミュレーションを作成するでしょうか。
住宅ローンの金利上昇を十分に考慮しない。
将来の昇給を前提にする。
教育費や老後資金を控えめに見積もる。
マンションの修繕積立金が、将来的に増額される可能性を十分に織り込まない。
このような条件でシミュレーションを行えば、実際よりも家計に余裕があるように見える可能性があります。
そして、その結果をもとに「この物件なら問題なく購入できます」と説明されたら、購入希望者は安心してしまうかもしれません。
私は、ここに大きな危うさがあると考えています。
**シミュレーションの数字を偽らなくても、購入に不利な条件を十分に織り込まず、有利な条件を強調するだけで、購入を後押しする資料になってしまう可能性があるのです。**
もちろん、不動産会社のFPが一律にそのようなことをしていると申し上げたいわけではありません。
誠実に顧客の将来を考えている営業担当者もいるでしょう。
しかし、住宅購入を成立させることが収益につながる以上、購入を後押しする方向に提案が傾く経済的な動機は存在します。
FP資格を持っていることと、相談者に対して中立的な立場にあることは、必ずしも同じではないのです。
3.生命保険のFP―保険商品を売るために、保障不足を強調していないか
この問題は、不動産業界だけに限りません。
生命保険を販売するFPについても、同じことがいえます。
例えば、保険代理店に所属するFPがライフプランシミュレーションを行い、万が一の場合の必要保障額を算出したとします。
生命保険の必要保障額は、単純に将来の生活費や教育費を合計すればよいわけではありません。
遺族年金、配偶者の収入、現在の金融資産、住宅ローンの団体信用生命保険などを考慮する必要があります。
しかし、遺族年金や配偶者の収入を控えめに見積もり、必要な生活費や教育費を大きく設定すれば、必要保障額は大きくなります。
その結果、高額な死亡保障が必要であるという結論に導くこともできてしまいます。
保険代理店にとって、生命保険の契約が成立すれば、保険会社から販売手数料などの収益が発生する場合があります。
一方、新たな保険への加入は必要ないという結論になれば、その契約による販売収益は得られません。
ここにも、相談者と販売者の利益が一致しない可能性があります。
本来、ライフプランシミュレーションの結果によっては、生命保険を増やすのではなく、減らすことが合理的な場合もあるはずです。
あるいは、現在の保障で十分であり、新たな保険に加入する必要がない場合もあるでしょう。
**保険を売るために保障不足を示すのではなく、本当に必要な保障を判断するためにシミュレーションを行うべきなのです。**
4.投資商品販売のFP―手数料の高い商品を売るためのシミュレーションになっていないか
投資信託などの金融商品を販売するFPについても、生命保険の外交員と同様の問題があります。
例えば、老後資金について相談したところ、ライフプランシミュレーションによって将来の資金不足が明らかになったとします。
その不足額を補うために、積立投資を提案すること自体は合理的な場合があります。
しかし、ここで考えていただきたいのは、提案される金融商品が本当に相談者に適しているのかということです。
投資信託には、購入時手数料が無料で、継続的な運用コストも低いインデックスファンドがあります。
一方、販売手数料や運用コストが比較的高い商品も存在します。
金融商品の販売によって報酬を得る立場であれば、販売者にとって収益性の高い商品を優先したくなる動機が生じる場合があります。
また、特定の商品に有利な期待利回りを設定したり、運用が不調だった場合の結果を十分に示さなかったりすれば、その商品を魅力的に見せることもできてしまいます。
例えば、年率5%の運用成果を想定したシミュレーションだけを示されれば、将来の資産が順調に増えていく印象を受けるでしょう。
しかし、実際の投資では元本割れの可能性があり、退職直前に相場が大きく下落することも考えられます。
また、高い手数料を支払うのであれば、その費用に見合う合理的な理由があるのか、低コストの商品と比較する必要があります。
**本当に顧客の利益を考えるのであれば、販売したい商品の魅力だけでなく、不利な運用結果や、ほかの選択肢についても説明されるべきではないでしょうか。**
場合によっては、投資を増やすよりも、生活防衛資金を確保することや、家計の支出を見直すことが優先されるかもしれません。
ライフプランシミュレーションは、金融商品を売るために作るものではありません。
将来の生活を守るために、どのような対策が必要なのかを判断するためのものなのです。
5.問題は、明らかな嘘だけではない
ここまで、不動産、生命保険、投資商品について考えてきました。
これらに共通するのは、商品販売によって収益を得る立場のFPが、ライフプランシミュレーションを行っているということです。
私は、商品を販売すること自体に問題があるとは考えていません。
また、商品を販売するFPが、必ず不適切な提案をしていると申し上げたいわけでもありません。
しかし、販売者にとって都合のよい条件ばかりが強調され、相談者にとって重要な不利益やリスクが十分に検討されないのであれば、それは問題ではないでしょうか。
特に注意したいのは、明らかな虚偽の説明がなくても、相談者の判断を特定の方向へ誘導できてしまうことです。
例えば、住宅ローンの返済額を正しく計算していても、修繕積立金の将来的な増額を十分に考慮していなければ、マンション購入後の負担を適切に評価できない可能性があります。
生命保険の必要保障額を計算していても、利用できる公的保障や保有資産を十分に反映していなければ、保障不足を過大に見積もる可能性があります。
投資商品の期待利回りを正しく計算していても、手数料や損失リスクを十分に示さなければ、商品の魅力ばかりが強調されてしまいます。
**個々の数字が正しくても、何を計算に含め、何を含めないかによって、シミュレーション全体が相談者に与える印象が変わることです。**
なお、宅地建物取引業法第47条では、一定の重要事項について故意に事実を告げない行為や、不実のことを告げる行為が禁止されています。
また、金融庁の「顧客本位の業務運営に関する原則」でも、利益相反の適切な管理や、手数料・重要情報の分かりやすい提供が重視されています。
もちろん、シミュレーションの前提条件が楽観的だったからといって、それだけで直ちに違法になるわけではありません。
しかし、法令違反に当たるかどうかとは別に、相談者の判断に必要なリスクを適切に示すことは、専門家として大切な姿勢だと考えています。
6.マンション管理会社で働いていたからこそ感じること
私は以前、マンション管理会社でフロント担当者として勤務していました。
その際、強く感じていたことがあります。
それは、マンションを購入した方(区分所有者)のなかには、購入後の維持管理や管理組合の仕組みについて、十分に理解しないまま購入されている方が少なくないということです。
マンションを購入すれば、区分所有者になり、区分所有者には毎月の管理費や修繕積立金を支払う義務があります。
しかし、そのお金が何のために使われ、将来的にどのような費用が発生するのか。
大規模修繕工事はどのような仕組みで実施され、修繕積立金が不足した場合にはどうなるのか。
管理組合とは何をする組織で、区分所有者にはどのような責任があるのか。
こうしたことについて、購入時に十分な理解が得られていないのではないかと感じる場面がとても多くありました。
もちろん、すべての購入者がそうだというわけではありません。
しかし、重要事項説明を受けたことと、その内容を十分に理解していることは、必ずしも同じではありません。
現在は大規模修繕工事の施工管理にも携わっていますが、マンションの維持管理には多額の費用がかかり、管理組合による意思決定も必要になります。
建物の劣化状況によっては、当初の長期修繕計画では想定していなかった補修工事が必要になることもあります。
また、修繕積立金が不足していれば、積立金の増額や一時金の徴収、工事内容の見直しなどを検討しなければなりません。
こうした問題は、マンションを購入する段階では、なかなか実感しにくいものです。
しかし、購入後には区分所有者自身が管理組合の一員として、建物の維持管理に関わっていくことになります。
**マンションは、単に住戸を購入するだけではありません。建物全体を他の区分所有者と共同で維持管理していく立場になるということでもあるのです。**
私は、マンションを販売する仕事ではなく、購入された後のマンションを管理し、修繕する仕事に携わってきました。
だからこそ、購入前の段階で知っておいていただきたいことがあるのです。
7.AIと実務経験を持つ専門家の違い
最近では、生成AIに住宅購入の相談をすることもできます。
AIは、住宅ローンの仕組みや修繕積立金の考え方など、一般的な情報を整理するうえで非常に便利です。
資料を読み込ませれば、長期修繕計画や管理組合の議事録について、検討すべき論点を抽出することもできます。
私自身、AIを非常に有用なツールであると考えています。
ただし、AI自身がマンション管理会社のフロント担当者として管理組合と接したり、大規模修繕工事の現場で問題に直面したりした経験を持っているわけではありません。
例えば、長期修繕計画に必要な工事が記載されていても、実際に工事を実施できるだけの資金が確保されているとは限りません。
また、管理組合の議事録に書かれている内容から、合意形成の難しさや管理運営上の課題を読み取る必要がある場合もあります。
AIがそうした問題を指摘できることはありますが、実務経験に基づく視点とは性質が異なります。
私は、AIを否定するのではなく、情報収集や考え方の整理に活用しながら、個別物件については専門知識と実務経験を踏まえて判断することが重要だと考えています。
8.私には、特定の商品を売らなければならない理由がありません
最後に、私自身の立場についてお伝えしたいと思います。
私は、不動産仲介や生命保険、金融商品の販売を目的として、マンション購入相談を行っているわけではありません。
相談者に特定のマンションを購入していただいても、私に仲介手数料が入るわけではありません。
生命保険に加入していただいても、保険販売手数料が入るわけではありません。
特定の投資信託を購入していただいても、販売手数料が入るわけではありません。
**つまり、私には特定の商品を売らなければならない理由がないのです。**
そのため、特定のマンションを購入してもらうために、都合の悪い条件を除外したライフプランシミュレーションを作成する必要はありません。
生命保険の加入をすすめるために、必要保障額を意図的に大きく見積もる必要もありません。
金融商品を販売するために、特定の商品に有利な運用利回りを設定する必要もありません。
私が相談業務の対価としていただくのは、商品販売の手数料ではなく、ご相談者様からの相談料です。
ご相談者様がマンションを購入しても、購入を見送っても、私が受け取る相談料は変わりません。
もちろん、相談料型の独立系FPであることだけで、助言の正確性や中立性が保証されるわけではありません。
しかし、少なくとも特定の商品が売れるかどうかによって報酬が左右されないことは、相談者の立場に立って助言するうえで、大きな意味があると考えています。
私は、自身が持つ知識や経験を活用し、ご相談者様のご相談に応じたいと考えています。
住宅ローンの返済に無理があると考えられれば、その点を指摘します。
マンションの管理状況や修繕積立金に懸念があれば、その理由を説明します。
そして、購入を見送った方がよいと考えられる場合には、その選択肢も率直にお伝えします。
9.購入を否定するのではなく、希望を実現する方法も一緒に考えたい
ただし、私は、住宅購入に対して必要以上に慎重な判断を押し付けたり、購入を否定したりしたいわけではありません。
住宅購入は、単なる資産の取得ではなく、理想とする暮らしを実現するための手段でもあるからです。
例えば、希望するマンションの購入価格が、現在の収入や貯蓄状況から考えて少し高いと判断される場合。
そこで単に「予算オーバーなので購入はやめましょう」と結論づけるのではなく、どうすれば希望を実現できるのかを一緒に考えたいと思っています。
購入時期を少し先に延ばし、頭金や生活防衛資金を確保する。
家計の支出を見直し、無理のない返済計画を立てる。
希望するエリアや築年数、専有面積などの条件を整理し、優先順位をつける。
場合によっては、当初検討していた物件とは異なる選択肢を探すことも考えられるでしょう。
もちろん、住宅ローンの返済期間を延ばしたり、頭金を増やしたりすれば、必ず安全に購入できるというわけではありません。
それぞれの方法にはメリットとデメリットがあり、将来の家計や老後資金への影響も含めて検討する必要があります。
大切なのは、相談者の希望を最初から否定することでも、無理に購入を後押しすることでもありません。
**希望する暮らしを実現するために、どのような選択肢があり、何を改善すればよいのかを一緒に考えることです。**
私は、マンション管理会社でのフロント業務や大規模修繕工事の施工管理を通じて、購入後のマンションが抱えるさまざまな課題に接してきました。
だからこそ、購入前に知っておいていただきたいリスクについては、率直にお伝えしたいと思っています。
その一方で、リスクを指摘するだけで相談を終わらせるのではなく、相談者の希望をできる限り尊重し、その実現に向けた方法も一緒に検討していきたいと考えています。
おわりに―「売るため」でも「買わせないため」でもない
私は、不動産会社や保険会社、金融商品販売会社のFPを一律に否定するつもりはありません。
それぞれの分野に専門知識を持ち、誠実に顧客と向き合っている方もいるでしょう。
しかし、商品販売によって収益を得る立場では、相談者の利益と販売者の利益が一致しない場面があることも、理解しておく必要があります。
特にライフプランシミュレーションは、前提条件の設定によって結果が変わります。
だからこそ、相談者にとって不利な情報やリスクも含めて検討することが重要なのです。
そして、マンション購入については、売買契約を成立させることがゴールではありません。
購入後、何十年という生活が続きます。
住宅ローンの返済だけでなく、管理費や修繕積立金の負担、建物の維持管理、教育費や老後資金の準備など、考えなければならないことは数多くあります。
私は、マンションを売るために相談を受けているのではありません。
かといって、マンションの購入を否定するために相談を受けているわけでもありません。
相談者が希望する暮らしを実現するために、そのマンションを購入することが適切なのか。
今すぐ購入するべきなのか、それとも少し準備期間を設けた方がよいのか。
購入するのであれば、どのような資金計画や条件の見直しが必要なのか。
そうしたことを、第三者の立場から一緒に考えていきたいと思っています。
**ライフプランは、商品を売るための営業資料ではありません。相談者が自分自身の将来を考え、納得できる選択をするための判断材料であるべきです。**
**「買えるか、買えないか」だけではなく、「どうすれば無理なく希望を実現できるのか」。**
**売るためでも、買わせないためでもない。**
あなたが納得できるマンション購入を実現するために、第三者の立場から一緒に考えます。