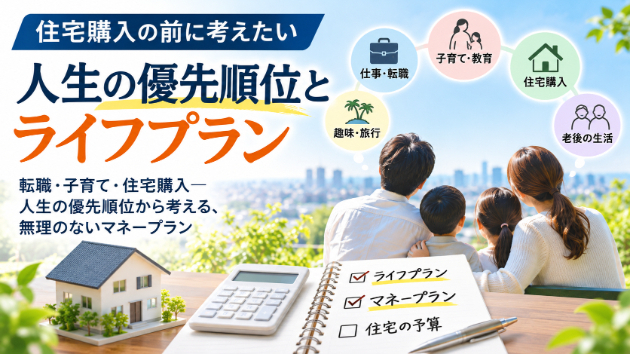
転職・子育て・住宅購入―人生の優先順位から考える、無理のないマネープラン
はじめに―住宅購入は人生のゴールではない
住宅購入を検討する際、多くの方が最初に気にするのは「いくらの住宅を購入できるのか」ということではないでしょうか。
現在の年収や預貯金、住宅ローンの借入可能額などを基準に、購入予算を考えることはもちろん大切です。
しかし、私はファイナンシャル・プランナーとして、住宅購入を考える前に、もう一つ考えていただきたいことがあります。
それは、「これからの人生で、何を大切にしていきたいのか」ということです。
例えば、仕事で収入を増やしたい、家族との時間を大切にしたい、子どもには十分な教育を受けさせたい、趣味や旅行を楽しみたい、老後はゆとりを持って暮らしたい。
こうした希望は人によって異なります。
そして、人生には住宅購入以外にも、多くの選択と支出が待っています。
住宅ローンを無理なく返済できることは重要ですが、住宅ローンの返済を優先するあまり、それ以外の大切なものを諦めなければならないとしたら、果たして理想的な住宅購入といえるのでしょうか。
今回は、転職や子育てなどのライフイベントも踏まえながら、人生の優先順位と住宅購入の関係について考えてみたいと思います。
1.今の年収が、将来も続くとは限らない
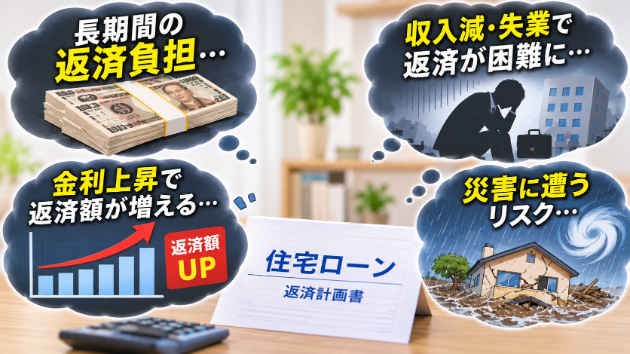
住宅ローンの返済期間は、一般的に数十年に及びます。
しかし、その間ずっと同じ会社に勤務し、同じ収入を得られるとは限りません。
昇進や転職によって収入が増えることもあれば、反対に収入が減少することもあります。
特に考えておきたいのが、転職の可能性です。
転職というと、キャリアアップや年収アップを思い浮かべる方もいるでしょう。
しかし、実際には収入を増やすことだけが転職の理由ではありません。
職場の人間関係、長時間労働、休日の少なさ、仕事内容への不満、健康上の問題など、さまざまな事情があります。
また、結婚や出産、子育て、親の介護などをきっかけに、働き方を見直すこともあるでしょう。
現在の仕事に満足していたとしても、10年後、20年後まで同じ気持ちで働いているとは限らないのです。
2.人はなぜ転職するのか? 収入以外の理由にも注目したい
厚生労働省の「雇用動向調査」では、前職を辞めた理由について調査が行われています。
その調査項目には、例えば次のようなものがあります。
- 給料等収入が少なかった
- 労働時間、休日等の労働条件が悪かった
- 職場の人間関係が好ましくなかった
- 会社の将来が不安だった
- 仕事の内容に興味を持てなかった
- 能力・個性・資格を生かせなかった
これらからも分かるように、仕事を辞める理由は金銭的なものだけではありません。
例えば、年収600万円を得ていても、残業が多く、家族と過ごす時間を十分に確保できない方がいるとします。
その方が、年収500万円になる代わりに、残業が少なく休日を確保しやすい会社へ転職することを考えた場合、どうでしょうか。
金銭面だけを見れば、年収100万円の減少です。
しかし、家族との時間が増えたり、心身の負担が軽減されたりするのであれば、その転職には十分な価値があるかもしれません。
**年収が下がる転職が、必ずしも人生におけるマイナスとは限らないのです。**
一方で、現在の年収を前提に多額の住宅ローンを組んでいた場合、収入が下がる転職を選びにくくなる可能性があります。
本当は働き方を変えたいのに、住宅ローンの返済があるために転職を諦めざるを得ない。
そうした状況に陥らないためにも、住宅購入時には将来の働き方について考えておきたいところです。
3.現在の収入は、無理をして得ているものではないか
ここで、もう一つ考えていただきたいことがあります。
それは、現在の年収をどのような働き方によって得ているのかということです。
例えば、同じ年収600万円でも、基本給を中心に安定して得られている方と、多額の残業代や休日出勤手当を含めて得られている方とでは、事情が異なります。
後者の場合、残業時間の減少や働き方の変更によって、収入が大きく減る可能性があります。
また、若いうちは長時間労働に対応できても、年齢を重ねたり、家庭環境が変化したりすることで、同じ働き方を続けることが難しくなるかもしれません。
住宅ローンの返済計画を立てる際には、単に現在の年収を見るのではなく、
「その収入を、今後も無理なく維持できるのか」という視点が必要だと考えます。
4.転職による減収で、家計はどう変わるのか
例えば、ある世帯の家計が次のような状況だったとします。
| 項目 | 月額 |
| 世帯の手取り収入 | 40万円 |
| 住宅ローン返済額 | 12万円 |
| 管理費・修繕積立金等 | 3万円 |
| その他の生活費 | 20万円 |
| 毎月の収支 | +5万円 |
この状態であれば、毎月5万円の黒字です。
しかし、転職によって手取り収入が32万円に減少した場合、支出が変わらなければ毎月3万円の赤字になります。
年間では36万円の赤字です。
もちろん、生活費を見直したり、貯蓄を活用したりすることで対応できる場合もあります。
しかし、住宅ローンは生活費のように簡単に減らせる支出ではありません。
さらに、子どもの教育費の増加やマンションの修繕積立金の値上げなどが重なれば、家計への負担は一層大きくなるでしょう。
だからこそ、住宅購入の段階で、現在の収入だけでなく、将来の減収を想定した資金計画を立てることが重要なのです。
5.住宅購入以外にも、人生には大きな支出がある
人生において、多額のお金が必要になるのは住宅購入だけではありません。
例えば、子どもを持つことを希望する家庭であれば、出産や育児に伴う費用、教育費などが必要になります。
子どもの進路によっては、私立学校の学費や大学進学に伴う生活費など、多額の支出が発生する可能性もあります。
また、育児休業や時短勤務によって、一時的に世帯収入が減少することもあるでしょう。
さらに、住宅ローンを返済しながら、老後資金の準備も進める必要があります。
マンションの場合、住宅ローンを完済した後も、管理費、修繕積立金、固定資産税などの負担が続きます。
こうした支出を考えると、住宅購入時に借入可能額の上限まで住宅ローンを組むことが、必ずしも適切とは限りません。
**住宅購入にどれだけのお金を使うかは、それ以外の人生にどれだけのお金を残せるかという問題でもあるのです。**
6.人生で何を大切にしたいのか、優先順位を考える
私は、無理のない資金計画を立てるうえで、人生における優先順位を考えることが非常に重要だと思っています。
例えば、次のような希望があったとします。
- 立地が良く、広いマンションに住みたい
- 子どもには希望する教育を受けさせたい
- 家族と過ごす時間を十分に確保したい
- 仕事の負担を減らし、健康的に暮らしたい
- 趣味や旅行を楽しみたい
- 老後に向けて十分な資産を形成したい
どれも大切な希望です。
しかし、収入にも時間にも限りがあります。
すべてを理想どおりに実現することが難しいのであれば、何を優先するのかを考える必要があります。
例えば、子どもの教育や家族との時間を最優先にしたいのであれば、住宅購入の予算を少し抑えるという選択肢があるでしょう。
反対に、住環境を最も重視する方であれば、住宅に多くのお金を配分する代わりに、その他の支出を見直すという考え方もあります。
どちらが正しいということではありません。
大切なのは、**自分や家族が何を重視しているのかを理解したうえで、お金の使い方を決めること**です。
住宅購入は、その優先順位を踏まえた人生設計の一部分として考えるべきものではないでしょうか。
7.ライフプランを立ててから、マネープランを考える
ここで重要になるのが、ライフプランとマネープランです。
ライフプランとは、将来どのような人生を送りたいのかを考える計画です。
結婚、出産、子育て、転職、住宅購入、退職など、人生のさまざまな出来事を想定します。
一方、マネープランは、その人生を実現するために必要なお金について考える計画です。
私は、まずライフプランを考え、そのうえでマネープランを立てることが大切だと考えています。
例えば、住宅購入を検討する際にも、現在の年収が続く場合だけでなく、次のようなケースを想定してみるとよいでしょう。
**① 現在の収入を維持できた場合**
現在の収入や働き方が続くことを前提に、住宅ローン、教育費、老後資金などを試算します。
**② 転職によって収入が減少した場合**
将来、転職によって収入が減少するケースを想定し、家計がどこまで対応できるかを確認します。
**③ 育児や介護によって働き方が変わった場合**
育児休業、時短勤務、介護などによって世帯収入が減少する場合を想定します。
こうした複数のケースについてキャッシュフロー表を作成すれば、住宅購入後の家計がどのように変化する可能性があるのか、具体的に把握しやすくなります。
もちろん、将来を正確に予測することはできません。
しかし、将来起こり得る変化をあらかじめ想定しておくことには、大きな意味があります。
8.住宅ローンが人生の選択肢を狭めないように
住宅を購入する目的は、人によってさまざまだと思います。
家族が安心して暮らせる場所を確保したい。
快適な住環境を手に入れたい。
将来の生活基盤を築きたい。
いずれにしても、住宅を購入すること自体が人生の最終的な目的ではないはずです。
例えば、家族との時間を大切にしたくて住宅を購入したのに、その住宅ローンを返済するために長時間労働を続けなければならない。
子どものために住環境の良いマンションを購入したのに、住宅ローンの負担が重く、教育費を十分に確保できない。
健康や家庭の事情から転職したいのに、収入が減ることを恐れて仕事を辞められない。
そうした状況は、できる限り避けたいものです。
**住宅購入によって人生が豊かになるはずなのに、住宅購入が人生の選択肢を狭めてしまっては、本末転倒ではないでしょうか。**
おわりに―住宅購入に人生を合わせるのではなく、人生に住宅購入を合わせる
住宅ローンの審査に通る金額と、自分たちが無理なく返済できる金額は、必ずしも同じではありません。
また、現在の収入が将来も続くとは限らず、転職や子育て、介護などによって、働き方や家計状況が変化することもあります。
だからこそ、住宅購入を検討する際には、まず自分や家族にとって何が大切なのかを考えていただきたいと思います。
住宅、仕事、子どもの教育、家族との時間、趣味、老後の生活。
それぞれの優先順位を整理し、実現したい人生に合わせてライフプランを立てる。
そして、そのライフプランを実現するために、無理のないマネープランを考える。
その結果として、住宅購入にどれだけの予算をかけられるのかを判断することが、望ましい順序ではないでしょうか。
**住宅購入に人生を合わせるのではなく、自分たちが望む人生に住宅購入の予算を合わせる。**
私は、この考え方こそが、無理のない住宅取得につながると考えています。
住宅は人生を豊かにするための手段の一つです。
住宅購入後も、自分たちが大切にしたいものを大切にできるように。
住宅の購入予算を考える前に、一度、人生全体を見渡してみてはいかがでしょうか。