マンションの維持管理において、修繕積立金の不足が大きな課題となっています。
近年は建設資材価格や労務費の上昇などにより、大規模修繕工事や設備更新に必要な費用が増加しています。新築時に作成された長期修繕計画を見直した結果、当初想定していた修繕積立金では将来の工事費を賄えないことが判明するケースもあります。
こうした状況に対して、修繕積立金の増額や一時金の徴収、工事内容の見直しなどが検討されます。
しかし、私はもう一つ、管理組合として積極的に検討すべきことがあると考えています。
それが、**現在保有している修繕積立金の運用**です。
修繕積立金は区分所有者全員が将来の修繕工事に備えて積み立てている大切な資金です。そのため、安全性を重視することは当然ですが、必ずしも預金だけで保管し続けることが最善とは限りません。
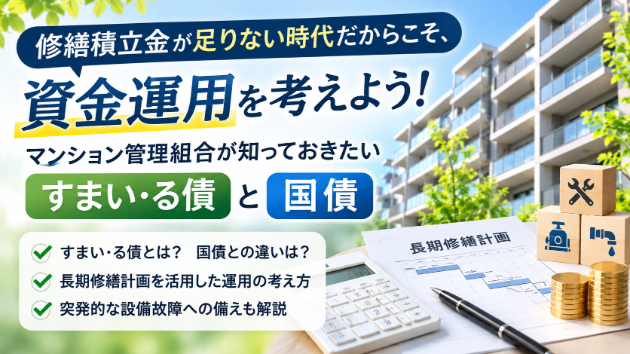
今回は、マンション管理組合が利用できる「マンションすまい・る債」と「国債」について解説するとともに、長期修繕計画を活用した修繕積立金の運用方法について考えてみたいと思います。
1.そもそも「マンションすまい・る債」とは?
マンションすまい・る債とは、独立行政法人住宅金融支援機構が発行する、マンション管理組合向けの債券です。
債券とは、国や企業などが資金を調達するために発行する有価証券で、購入者は原則として定められた利息を受け取り、満期には元本の償還を受ける仕組みです。
マンションすまい・る債は、管理組合が大規模修繕工事などに備えて、修繕積立金を計画的に積み立てることを目的としています。
主な特徴は以下のとおりです。
- 1口50万円から購入できる。
- 各債券の満期は10年間。
- 毎年利息を受け取ることができる。
- 所定の条件を満たせば、最大10回の継続購入が可能。
- 初回債券発行日から1年以上経過すると、所定の条件で中途換金できる。
- マンション管理計画認定など、一定の条件を満たす管理組合には利率の優遇制度がある。
2026年度発行分の10年満期時年平均利率は、通常型で税引前2.00%です。
ただし、これは10年間の受取利息を平均した利率であり、毎年2.00%の利息を受け取れるという意味ではありません。
また、住宅金融支援機構が発行する債券であっても、政府が元利金を保証する政府保証債ではないという特徴があります。
2.国債とは? 管理組合でも購入できる?
国債とは、国が資金を調達するために発行する債券です。
日本国債は、国の信用を背景とした金融商品であり、満期まで保有すれば、原則として額面金額の償還を受けられます。
マンション管理組合が購入を検討できる代表的な国債として、「新窓販国債」があります。
新窓販国債には2年、5年、10年の固定利付国債があり、将来の修繕工事の予定時期に合わせて運用期間を選択できます。
例えば、5年後に設備更新工事が予定されている場合、その資金を5年程度の国債で運用することも考えられます。
ただし、満期前に売却する場合には注意が必要です。
国債は市場金利の変動によって価格が上下します。一般的に、市場金利が上昇すると既発の固定利付国債の価格は下落するため、途中売却によって損失が発生する可能性があります。
なお、2026年12月募集分からは、マンション管理組合も購入対象となる「個人向け国債プラス」が導入される予定です。
こちらは固定3年、固定5年、変動10年の3種類で、原則として発行から1年経過後、所定の利子調整を伴う中途換金が可能となる仕組みです。
今後、管理組合にとって新たな資金運用の選択肢になると考えられます。
3.修繕積立金の運用は、まだ預金が中心
国土交通省の令和5年度マンション総合調査によると、管理組合の修繕積立金の運用先は、普通預金が76.8%、定期預金が35.1%、決済性預金が25.6%となっています。
一方、マンションすまい・る債は19.1%、国債は0.1%でした。
これらは複数回答のため合計は100%にはなりませんが、多くの管理組合が預金を中心に資金を保管していることが分かります。
もちろん、預金には流動性の高さという大きなメリットがあります。
しかし、今後の修繕費用が増加していくなかで、まとまった修繕積立金を長期間保有している管理組合であれば、運用方法を改めて検討する価値があるのではないでしょうか。
4.修繕積立金を運用すると、どれくらいの差が生まれる?
例えば、管理組合が修繕積立金のうち3,000万円を10年間運用できると仮定します。
税金や手数料を考慮せず、単利で計算すると、年率0.1%では10年間の利息は30万円、年率2.0%では600万円となります。
その差は570万円です。
50戸のマンションであれば、1戸当たり11万4,000円に相当します。
もちろん、実際の運用利回りや受取利息は商品によって異なり、途中で資金を取り崩す場合には、この計算どおりにはなりません。
それでも、運用方法の違いによって、将来の修繕工事に利用できる資金に相応の差が生じる可能性があります。
修繕積立金の不足が問題となっているからこそ、こうした運用益の確保についても、管理組合として検討する意義があると考えます。
5.長期修繕計画の作成・見直しが、資金運用の第一歩になる
私は、修繕積立金の運用を検討する際、まず長期修繕計画の作成や見直しを行うことが重要だと考えています。
長期修繕計画を作成・見直しすることで、将来必要となる工事の内容や時期、概算費用を整理できます。
現在の修繕積立金残高や今後の積立収入と比較すれば、将来の資金不足の有無や不足が発生する時期についても把握しやすくなります。
しかし、長期修繕計画を見直す意義は、それだけではありません。
**長期修繕計画によって、修繕積立金を「いつまで運用できるのか」という見通しも立てやすくなるのです。**
例えば、3年後に大規模修繕工事が予定されているのであれば、その工事に必要な資金を10年満期の債券で運用することは、途中換金の条件やリスクを考慮すると、必ずしも合理的ではありません。
一方、大規模修繕工事を終えたばかりで、次の大きな支出まで相当の期間が見込まれるのであれば、一定の資金について、より長期の運用を検討する余地があります。
また、国債であれば2年、5年、10年など、償還までの期間が異なる商品を組み合わせ、将来の修繕工事の予定時期に合わせた運用を検討することもできます。
このように、長期修繕計画は、単に修繕積立金の必要額を算出するためだけの資料ではありません。
**管理組合が保有する資金について、いくらを、どの程度の期間、どのような金融商品で運用できるのかを判断するための基礎資料でもあるのです。**
6.突発的な設備故障に備える資金も忘れてはいけない
長期修繕計画を作成・見直しする過程では、マンションに設置されている設備の種類や数量、経過年数、更新時期などについても整理できます。
例えば、給水ポンプや排水ポンプなどは、定期的な点検を行っていても、突発的な故障によって修理や交換が必要になる可能性があります。
また、給排水管の漏水など、計画外の修繕工事が必要になる場合もあります。
こうした設備の存在や状態を把握しておけば、緊急時に備えて手元に確保しておくべき資金についても、具体的に検討しやすくなります。
そのため、修繕積立金の全額を債券などで運用するのではなく、突発的な設備故障や緊急修繕に対応できる一定額を、普通預金や決済用預金など、速やかに引き出せる形で確保しておくことが重要です。
そのうえで、近い将来に必要となる修繕費用や緊急時の予備資金を差し引き、当面使用する予定のない資金について運用を検討するのです。
運用するための根拠があることは、心理的な安心材料にもなる
私は、このように資金の使い道や必要となる時期を整理しておくことが、管理組合にとって心理的な安心材料にもなると考えています。
管理組合の理事は、必ずしも金融や建築の専門家ではありません。
区分所有者から預かった多額の資金を運用することに、不安を感じることもあるでしょう。
しかし、長期修繕計画を踏まえて、
「今後数年間に必要な修繕費用は確保している」
「突発的な設備故障に備える資金も残している」
「今回運用する資金は、当面使用する予定がない」
と説明できれば、運用に対する不安を軽減し、区分所有者の理解も得やすくなるのではないでしょうか。
もちろん、計画があるからといってリスクがなくなるわけではありません。実際の修繕時期が前倒しになったり、想定外の支出が発生したりする可能性はあります。
それでも、**根拠なく運用することと、将来の資金需要を把握したうえで運用することには、大きな違いがあります。**
7.私が考える、修繕積立金の運用方法
私は、修繕積立金の運用には、もっと積極的に取り組んでもよいと考えています。
ただし、それは高い利回りを追求して、大きなリスクを取るという意味ではありません。
私が重視したいのは、次のような考え方です。
**第一に、長期修繕計画を作成・見直しし、将来の資金需要を把握すること。**
**第二に、突発的な設備故障などに備える予備資金と、近い将来に必要となる修繕費用を確保すること。**
**第三に、それ以外の資金について、運用可能な期間に見合った金融商品を比較・検討すること。**
例えば、数年以内に必要となる資金については、預金や償還期間の短い国債などを中心に検討します。
一方、当面使用する予定のない資金については、マンションすまい・る債や、より長期の国債なども選択肢となるでしょう。
その際には、利率だけでなく、発行体の信用力、途中換金の条件、価格変動リスクなども確認する必要があります。
また、管理規約や必要な総会決議などを確認し、運用方針を管理組合として明確にしておくことも重要です。
8.修繕積立金の増額だけが解決策ではない
修繕積立金が不足する場合、積立金の増額が必要になることはあります。
しかし、区分所有者に負担増を求める前に、管理組合として検討できることはないでしょうか。
工事費の妥当性を検証すること、修繕周期や工事内容を見直すこと、そして現在保有している資金の運用方法を検討することも、その一つだと考えています。
特に、金利環境が変化している現在、従来と同じ運用方法を続けることが必ずしも最善とは限りません。
もちろん、運用益だけで修繕積立金の不足を解消できるとは限らず、必要な増額を先送りすることは避けるべきです。
しかし、修繕積立金の増額と資金運用は、必ずしも二者択一ではありません。
**必要な積立金を確保する努力と、現在保有している資金を有効に活用する努力は、並行して行うべきものだと考えています。**
まとめ―安心して運用するために、まず建物とお金の将来を知る
修繕積立金は、将来の大規模修繕工事や設備更新のために積み立てられた大切な資金です。
そのため、安全性や流動性を十分に確保する必要があります。
一方で、修繕費用の上昇が続くなか、資金の運用方法を見直すことにも意味があります。
私は、修繕積立金の運用を検討する際には、まず長期修繕計画の作成・見直しによって、建物の状態や設備の構成、将来の修繕時期と費用を把握することが重要だと考えています。
そのうえで、緊急時の予備資金や近い将来に必要となる修繕費用を確保し、当面使用する予定のない資金について、運用期間に見合った商品を検討する。
こうした手順を踏むことで、管理組合は運用に対する不安を軽減しながら、より合理的な資金管理を目指せるのではないでしょうか。
**修繕積立金が不足しがちな時代だからこそ、単に積み立てるだけではなく、安全性と流動性を確保しながら、運用にも積極的に取り組む。**
それが、これからのマンション管理組合に求められる資金管理のあり方の一つだと考えています。