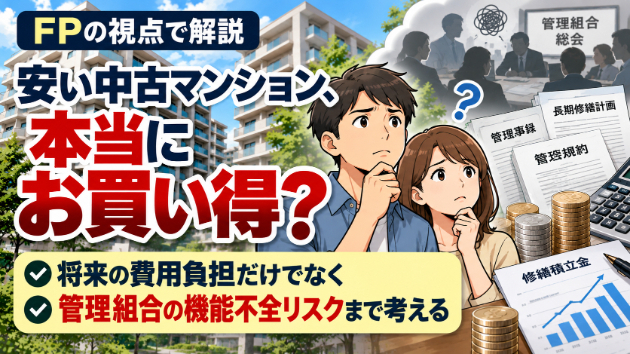
中古マンションの購入を検討する際、物件価格や立地、築年数、管理費・修繕積立金を確認する方は多いと思います。
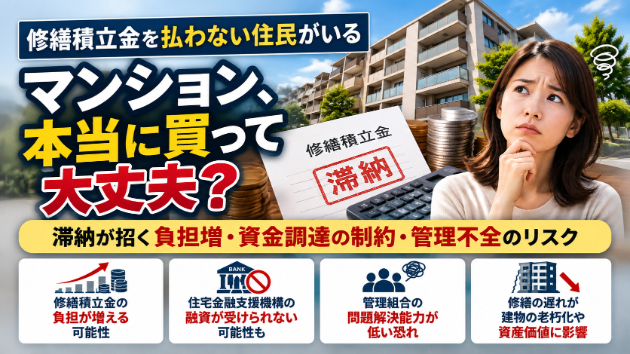
しかし、意外と見落とされがちなのが、**マンション全体の管理費・修繕積立金の滞納状況**です。
「自分は毎月きちんと支払うのだから、他の住民の滞納は関係ない」
そう思われるかもしれません。
ところが、他の区分所有者による滞納が長期間続けば、管理組合の財政を圧迫するだけでなく、修繕工事の資金調達が難しくなり、将来的には自分自身の経済的負担にも影響する可能性があります。
さらに、長期滞納が放置されているマンションでは、管理組合の運営体制そのものに問題を抱えている可能性も考えられます。
今回は、FP(ファイナンシャルプランナー)とマンション管理士の視点から、購入前に知っておきたい滞納リスクを解説します。
①約3割のマンションで管理費等の滞納が発生している
国土交通省の「令和5年度マンション総合調査」によると、管理費・修繕積立金を3か月以上滞納している住戸があるマンションは、全体の30.1%に上ります。
ただし、滞納住戸が存在するというだけで、そのマンションの管理状態が悪いと判断することはできません。
一時的な滞納と、数年間にわたる長期滞納とでは、その深刻さがまったく異なるためです。
重要なのは、滞納額、滞納期間、滞納住戸数に加え、管理組合が適切な回収対応を行っているかどうかという点です。
②滞納が続けば、管理組合の資金計画に狂いが生じる
修繕積立金は、将来の大規模修繕工事や設備更新に備えて、区分所有者全員で積み立てるお金です。
例えば、次のようなマンションを考えてみましょう。
- 総戸数:50戸
- 修繕積立金:1戸当たり月額20,000円
- 滞納住戸:4戸
- 滞納期間:2年間
この場合、滞納額は、
20,000円 × 4戸 × 24か月 = **192万円**
となります。
本来、管理組合に入金される予定だった192万円が、予定どおり集まっていないことになります。
その後、滞納金を回収できればよいのですが、回収が長期化すれば、大規模修繕工事の実施時期に必要な現金が不足する可能性があります。
マンションの修繕積立金は、単に毎月の徴収額が適正であればよいわけではありません。
**必要な工事を行う時期に、必要な資金が確保されているかどうか**が重要なのです。
③滞納が多いと、修繕工事のための融資が受けられなくなる可能性も
ここで、ぜひ知っていただきたいことがあります。
マンションの大規模修繕工事では、修繕積立金だけでは工事費用を賄えない場合に、金融機関等から資金を借り入れることがあります。
代表的な制度が、住宅金融支援機構の「マンションすまい・る融資(マンション共用部分リフォーム融資)」です。
実は、この融資には、修繕積立金の滞納割合に関する条件が設けられています。
**原則として、修繕積立金の滞納割合が10%以内であることが必要です。**
一定の条件を満たす管理組合については、滞納割合が10%を超え20%以内でも融資を利用できる場合があります。
ただし、その場合、毎月の返済額の上限が、通常の「毎月徴収する修繕積立金の80%以内」から「60%以内」に制限されます。
つまり、滞納が多いことで、借り入れられる金額が制約される可能性があるのです。
なお、ここでいう滞納割合は、直近1年間の修繕積立金の徴収予定額に対する未収額の割合を基本として算出されます。
さらに、一定の条件を超える場合や、融資審査で返済能力に問題があると判断された場合には、希望する融資を受けられない可能性もあります。
**「修繕積立金が不足したら金融機関から借りればよい」という考えが、必ずしも通用するわけではありません。**
また、同融資にはマンション管理計画認定の取得による年0.2%の金利引下げ制度もあります。
管理計画認定制度にも修繕積立金の長期滞納額に関する基準があるため、滞納状況によっては認定を取得できず、結果として金利引下げの対象にならない可能性があります。
これは滞納割合によって自動的に金利が上乗せされるという意味ではありませんが、適切に管理されているマンションと比較して、不利な資金調達条件になる可能性があるということです。
修繕積立金の滞納は、単なる未収金の問題にとどまらず、将来の資金調達能力にも影響し得るのです。
④長期滞納の放置は、管理組合の運営体制に問題がある兆候かもしれない
私がもう一つ注目したいのが、管理組合の運営体制です。
もちろん、滞納のあるマンションが、すべて管理状態の悪いマンションというわけではありません。
適切に督促や法的手続きを進めていても、滞納者の経済状況などによって回収が難航するケースは考えられます。
しかし、長期間にわたって滞納が放置され、改善に向けた対応も十分に行われていない場合には、注意が必要です。
例えば、次のような状況が考えられます。
- 理事会が滞納状況を十分に把握していない
- 滞納者への督促や回収対応が進んでいない
- 管理組合の役員のなり手が不足している
- 総会で重要な問題を議論しても改善策が決まらない
- 管理会社任せになっており、区分所有者自身の関心が低い
こうした状況が重なっている場合、問題は修繕積立金の滞納だけにとどまらないかもしれません。
長期修繕計画の見直し、修繕積立金の増額、老朽化した設備の更新など、将来的に必要となる重要な意思決定にも支障が生じる可能性があります。
そして、管理組合の運営体制や区分所有者の意識は、簡単に変えられるものではありません。
**慢性的な滞納が放置されているマンションでは、購入後も管理状況の改善が進まず、問題が長期化するリスクを考えておく必要があります。**
滞納額という数字だけでなく、その問題に管理組合がどう向き合っているかを確認することが重要だと考えます。
⑤真面目に払っている区分所有者の負担が増える可能性も
修繕積立金が不足した場合、管理組合としては、積立金の増額、一時金の徴収、工事時期の延期などを検討することになります。
例えば、修繕積立金が月額5,000円増額され、その状態が20年間続いた場合、追加負担は合計120万円になります。
もちろん、修繕積立金の値上げには、建築資材や人件費の高騰、当初の積立額不足など、さまざまな要因があります。
また、滞納金が他の区分所有者にそのまま自動的に請求されるわけではありません。
しかし、滞納金の回収が困難となり、管理組合全体の資金が不足すれば、結果として他の区分所有者にも負担が及ぶ可能性があります。
FPの視点では、こうした将来の負担増加も住宅購入時の資金計画に織り込んでおく必要があります。
⑥資金不足は、建物の老朽化や資産価値にも影響する
さらに深刻なのは、資金不足によって必要な修繕工事が実施できなくなる場合です。
外壁の劣化、屋上防水の不具合、給排水設備の老朽化などは、適切な時期に補修・更新することが重要です。
必要な工事を先送りすれば、劣化が進行し、後からさらに大きな修繕費用が必要になることもあります。
また、十分な維持管理が行われていないマンションは、将来売却する際にも購入希望者から敬遠される可能性があります。
購入価格が安かったとしても、将来的に多額の修繕費を負担することになれば、必ずしも経済的に有利な購入とは限りません。
マンションの資産価値を考えるうえでは、立地や築年数だけでなく、管理組合の財政状況や運営体制にも目を向ける必要があります。
⑦ 購入する住戸自体に滞納がある場合は、さらに注意
ここまではマンション全体の滞納について解説しましたが、購入予定の住戸自体に滞納がある場合は、さらに注意が必要です。
区分所有法第8条の規定により、管理費や修繕積立金の滞納について、新しい区分所有者が請求を受ける可能性があるためです。
例えば、前所有者が管理費・修繕積立金を合計50万円滞納していた場合、管理組合は原則として購入者に対してもその滞納分を請求できます。
売買契約において売主が負担する取り決めをしていても、それだけで管理組合からの請求を防げるとは限りません。
そのため、購入前に滞納額を確認し、未納金がある場合には精算方法や精算完了の確認を行うことが重要です。
⑧中古マンション購入前に確認しておきたいポイント
中古マンションの購入を検討する際には、仲介会社を通じて管理に係る重要事項調査報告書や管理組合の資料を確認しておきたいところです。
特に、次のような事項は重要です。
- 購入予定住戸の滞納の有無と金額
- マンション全体の滞納額と滞納期間
- 管理組合の決算書における未収金の状況
- 修繕積立金の残高と長期修繕計画の整合性
- 滞納者への督促や回収対応の状況
- 総会・理事会での滞納問題や修繕計画に関する議論
特に確認したいのは、滞納問題への管理組合の対応状況です。
滞納が発生していても、回収に向けた具体的な対応が継続されているマンションと、長期間にわたり事実上放置されているマンションでは、将来のリスクが異なります。
ただし、個々の滞納者に関する詳細情報などは、購入希望者が取得できない場合もあります。
入手できる資料の範囲で、管理組合全体の財政状態と対応状況を判断することが重要です。
⑨マンションを買うということは、管理組合の一員になるということ
マンションを購入するということは、自分が住む一室を購入すると同時に、建物全体の維持管理について他の区分所有者と共同で責任を担う立場になるということでもあります。
自分自身がきちんと住宅ローンを返済し、管理費や修繕積立金を支払っていれば、必ずしも安心というわけではありません。
管理組合の財政状態が悪化すれば、追加負担や修繕工事の先送りなどを通じて、自分自身の生活や家計にも影響する可能性があります。
そして、管理組合の運営に根本的な問題がある場合、資金不足以上に厄介なのは、改善に向けた意思決定が進まないことかもしれません。
**マンションの購入価格だけでなく、管理組合の財政状態と、その問題を改善できる組織なのかどうか。**
この両方を確認することが、長期的に安心して住み続けられるマンションを選ぶうえで重要だと考えます。
私はマンション購入時の資金計画や管理状況、修繕計画についてのご相談をお受けしています。
住宅ローンの返済計画だけでなく、購入後の維持管理費用や管理組合の財政状況も含め、第三者の立場から検討するお手伝いをいたします。