「夫婦ともに働いているので、どちらかに万が一のことがあっても、何とかなるのでは?」
「住宅ローンには団信が付いているから、住居費の心配は少ないはず」
家計を考えるとき、こうした見通しを持つ方もいらっしゃると思います。
ただ、共働きであることや、団信に加入していることだけで、将来の生活費や教育費まで賄えるとは限りません。住宅購入の諸費用、子どもの進学、退職、物価の上昇などが重なることで、思いがけない時期に資金が不足する場合があります。
そこで今回は、架空の3人家族を設定し、簡易的なライフプランシミュレーションを行いました。
まず現状を試算し、どの時期に、何が原因でお金が足りなくなるのかを確認。そのうえで、FPの視点から対策を組み合わせ、改善後の家計も試算してみました。
実際のお客様の相談事例ではなく、説明用に作成した仮想事例です。特定の保険や投資商品を紹介することよりも、**家計の課題をどう見つけ、対策をどう組み立てるか**をお伝えしたいと思います。
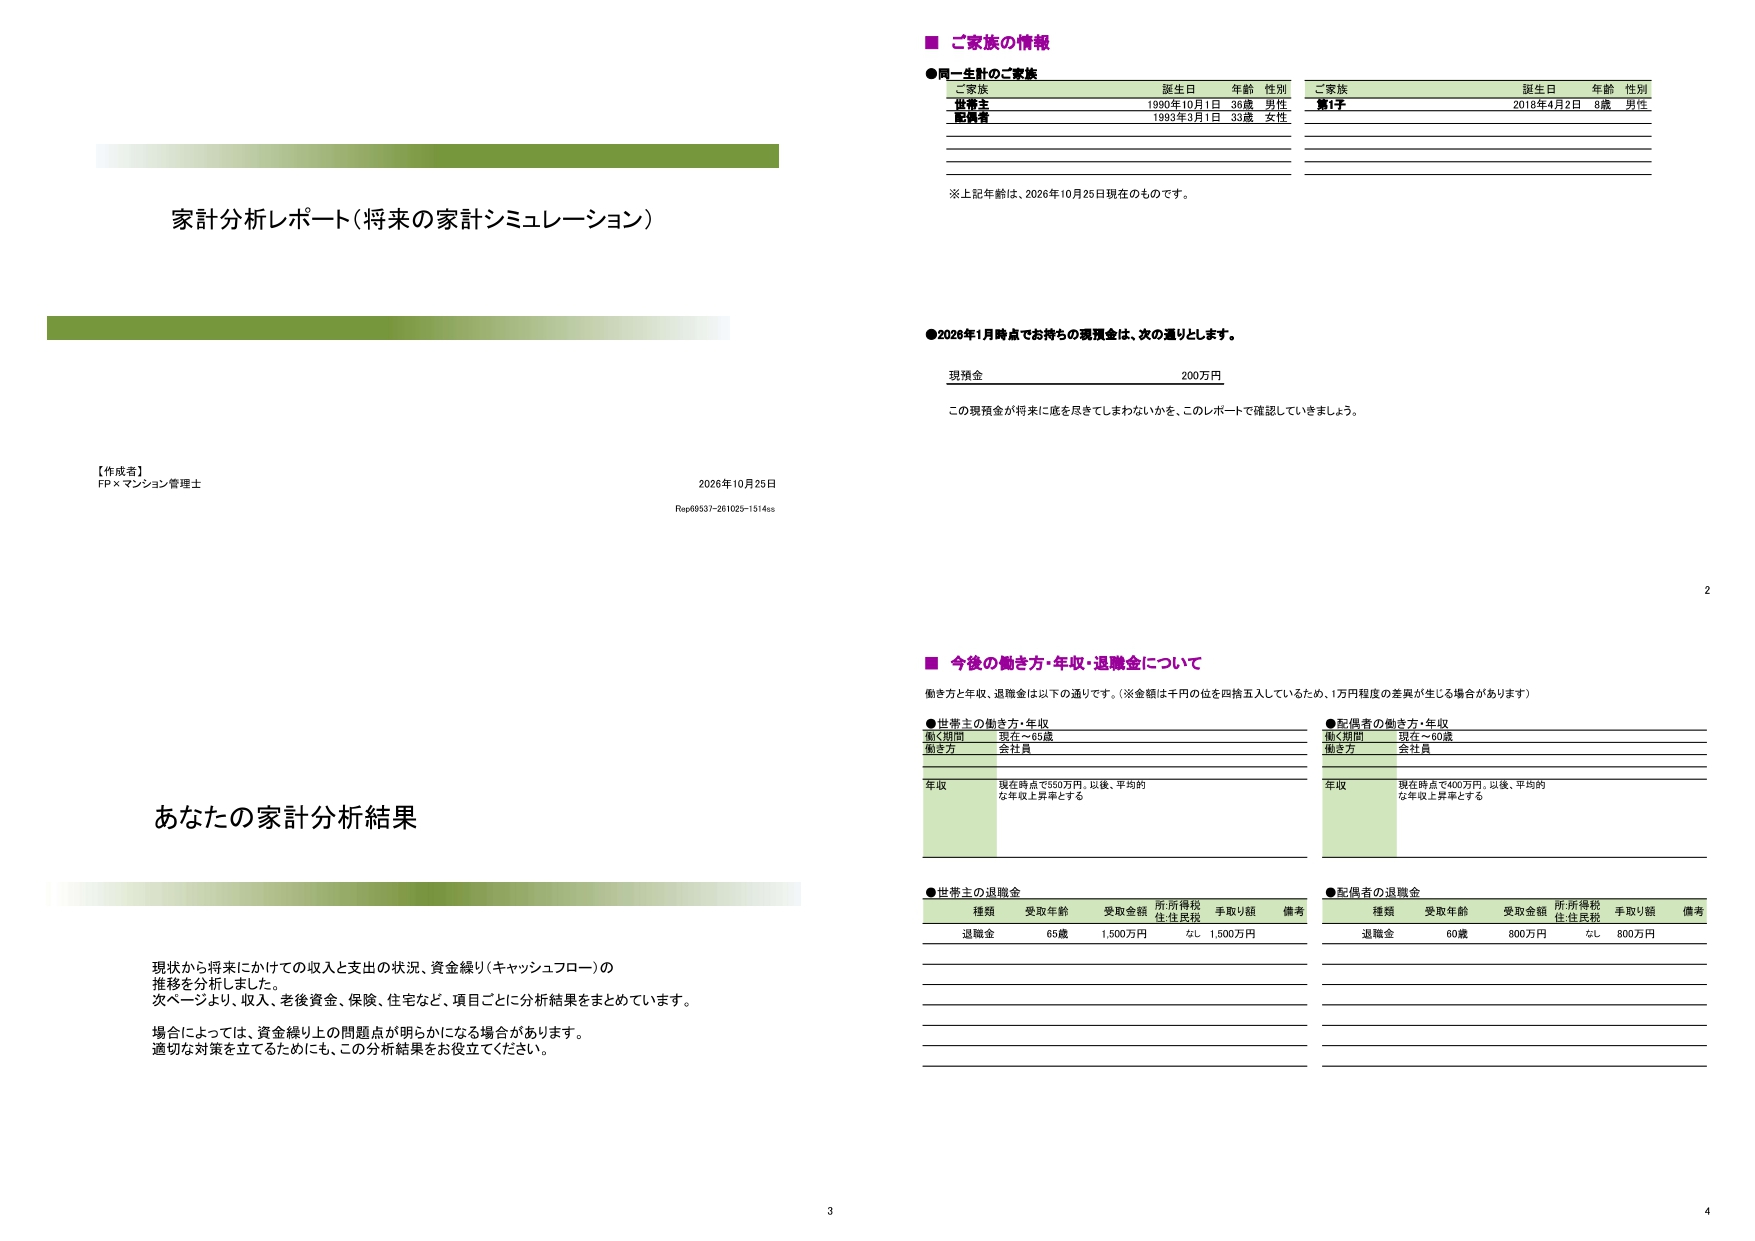
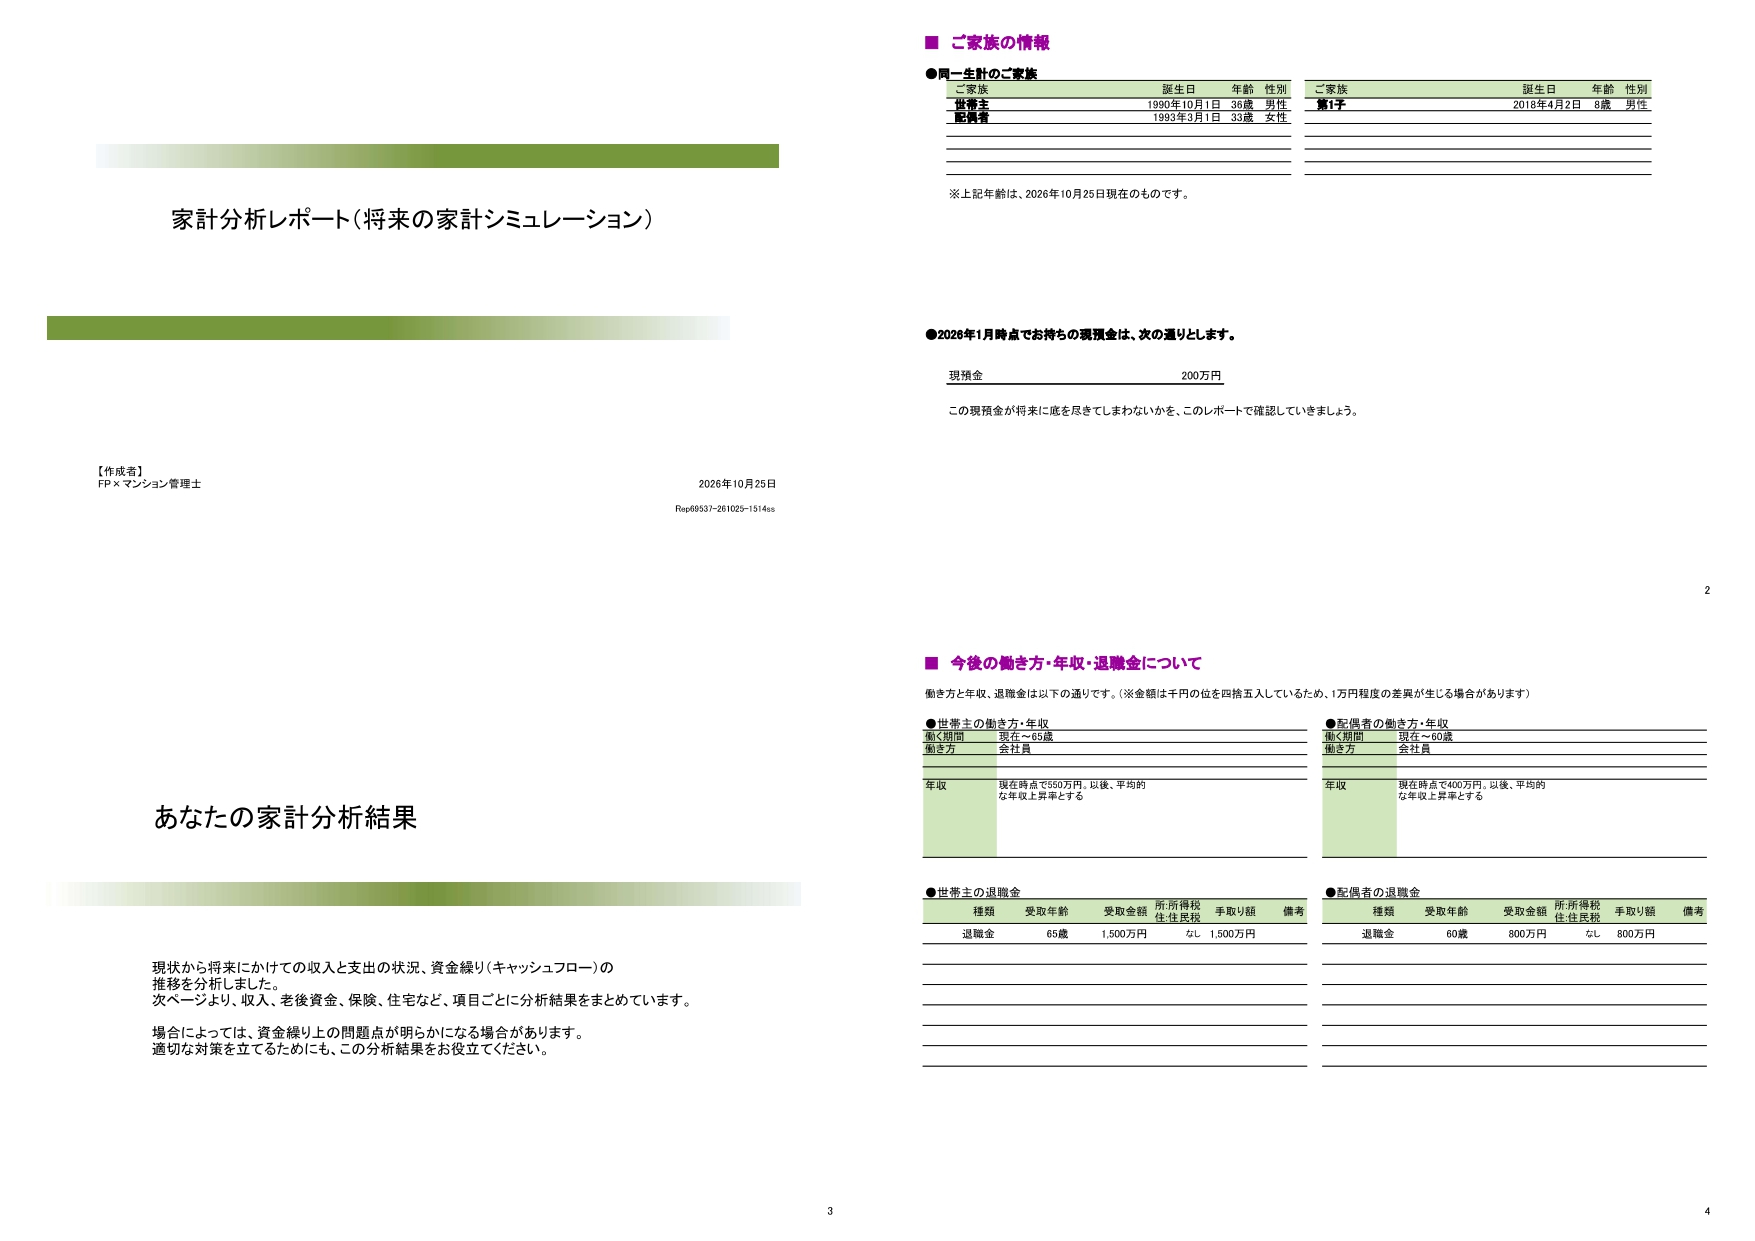
今回のモデルは、埼玉県で暮らす共働きの3人家族
今回のモデルは、埼玉県内でマンションを購入し、子ども1人を育てる共働きの会社員世帯です。
夫婦ともに働きながら住宅ローンを返済し、子どもの教育費と自分たちの老後資金を準備していく家庭を想定しました。
居住地:埼玉県内
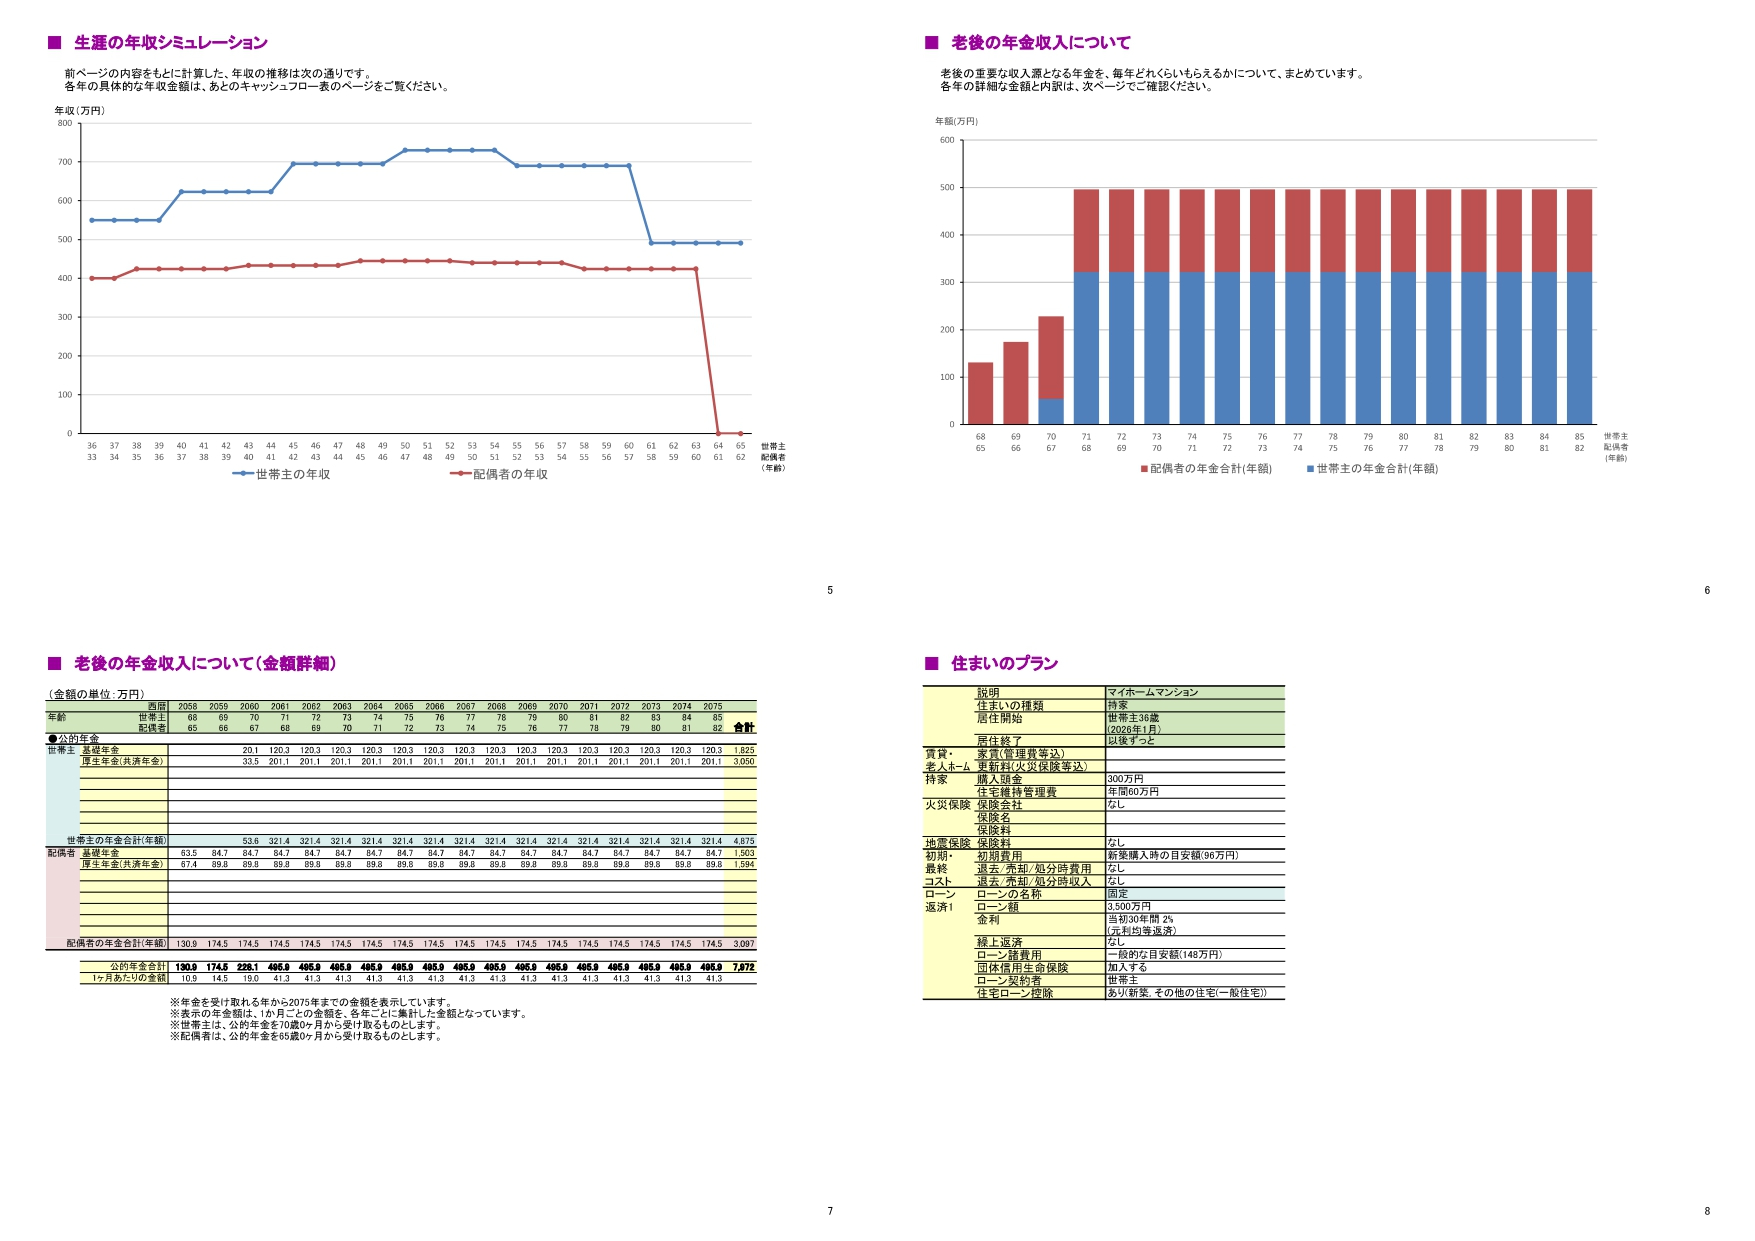
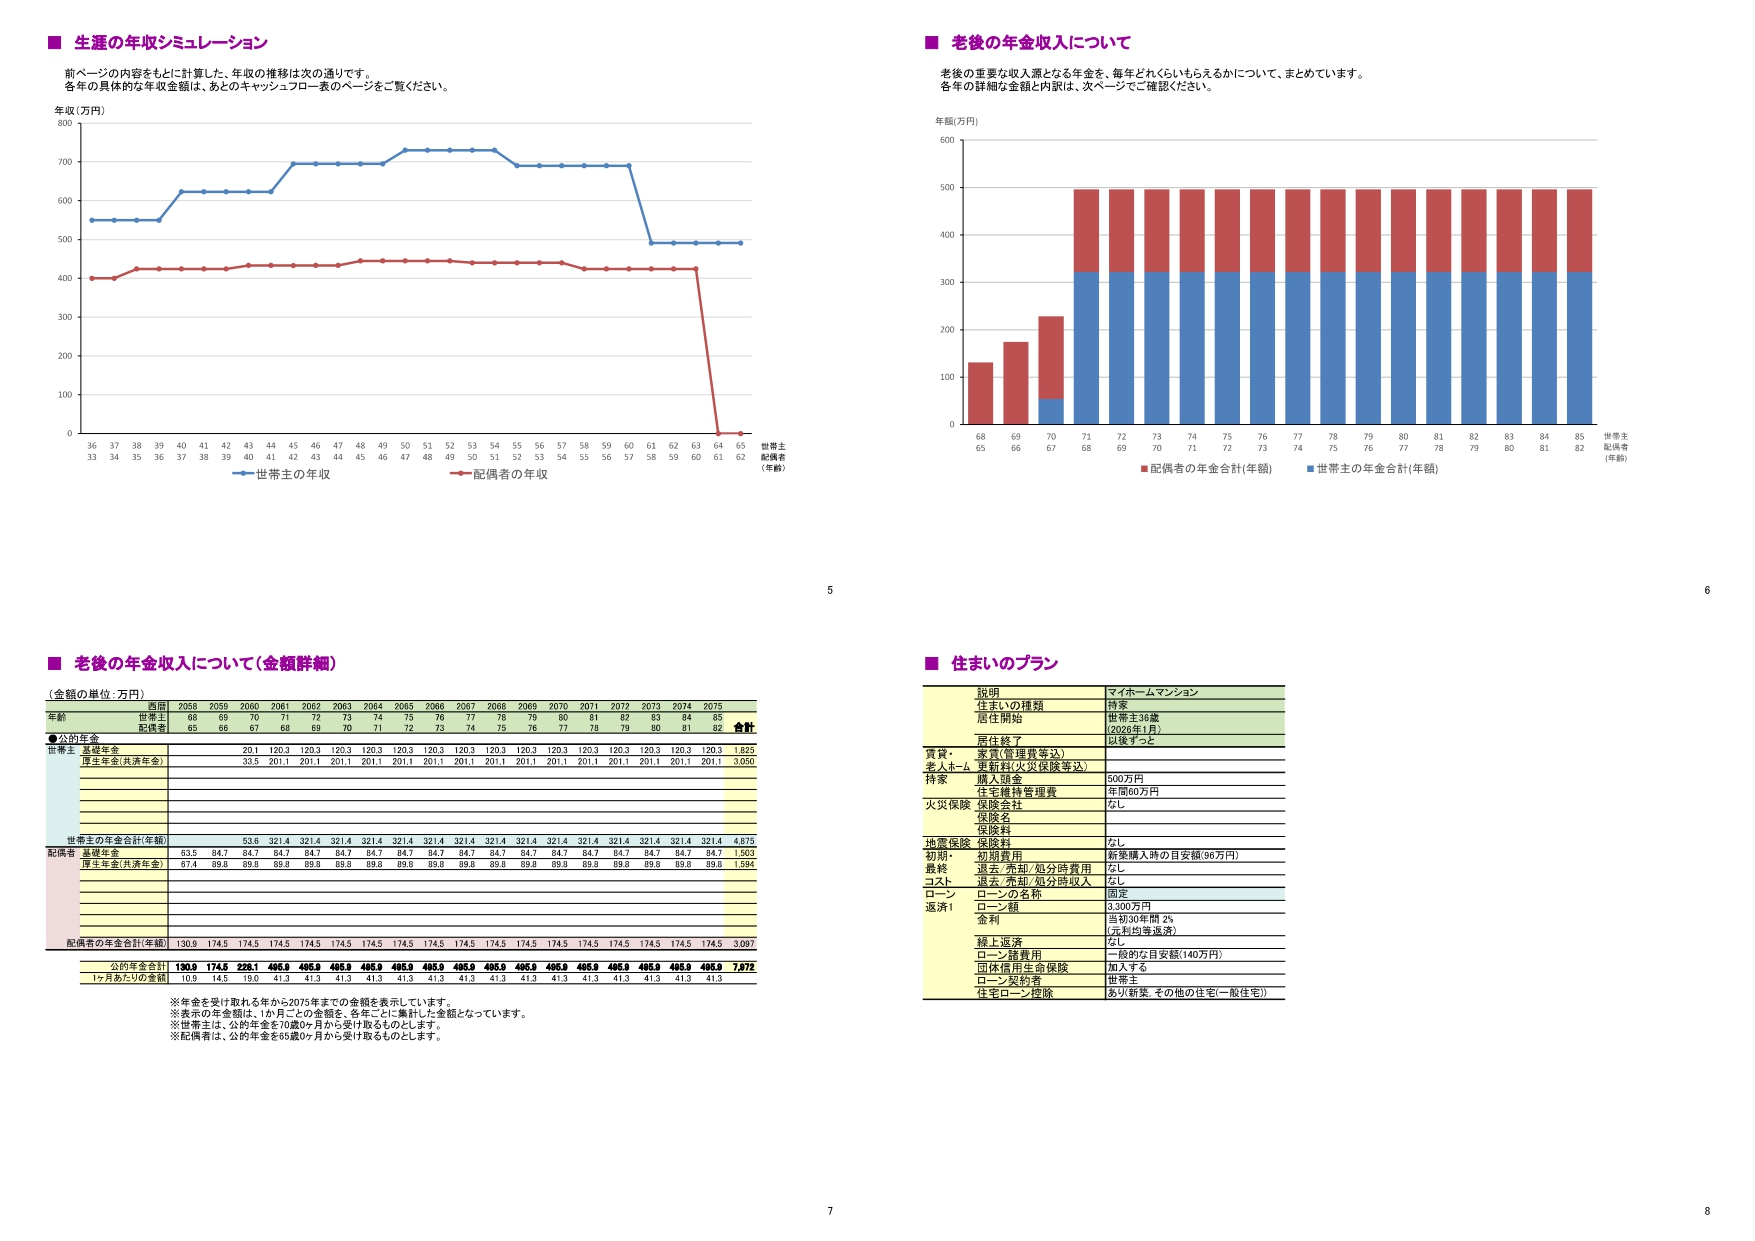
夫:36歳・会社員・年収550万円
妻:33歳・会社員・年収400万円
子ども:公立小学校に通う8歳の男の子1人
現預金:200万円
夫の就労:65歳まで勤務する想定
妻の就労:60歳まで勤務する想定
退職金:夫1,500万円、妻800万円を仮定
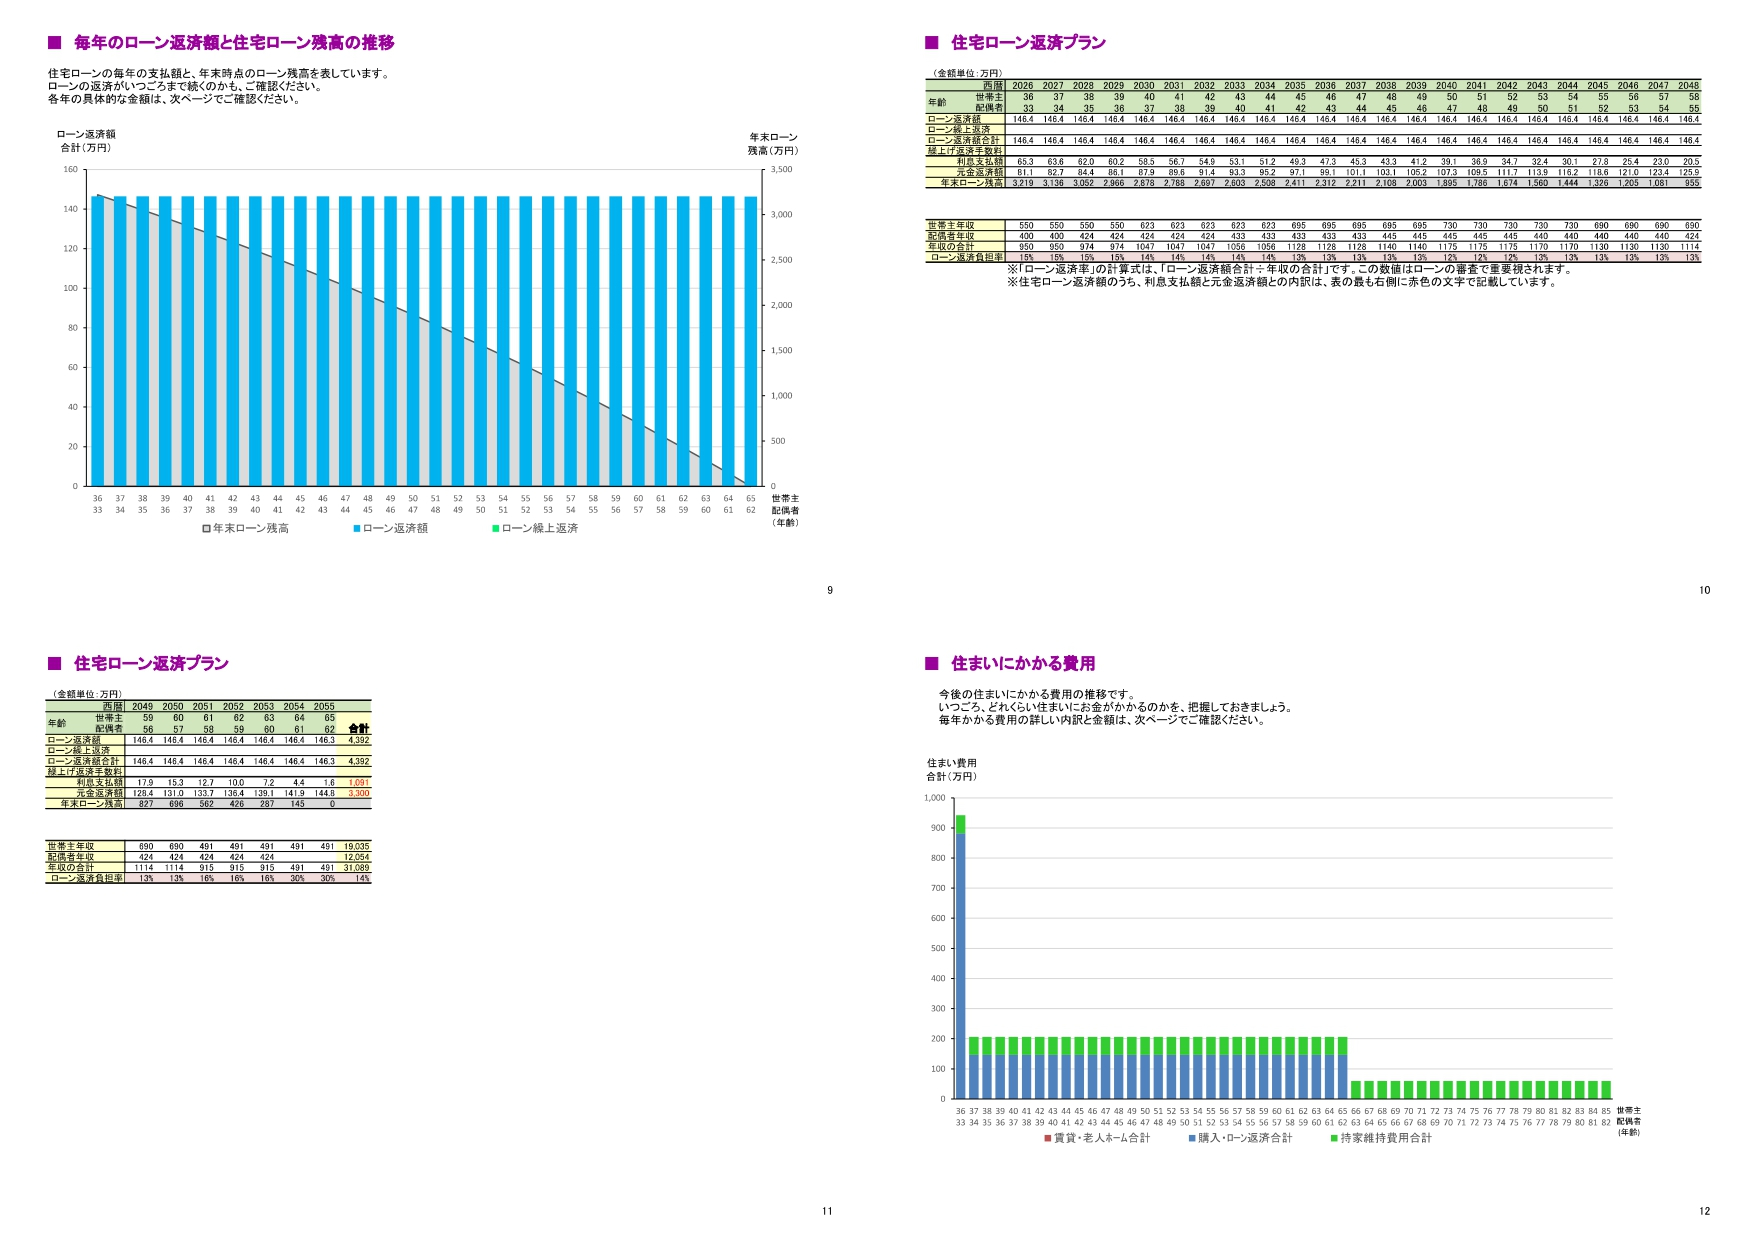
住宅:3,800万円のマンションを購入
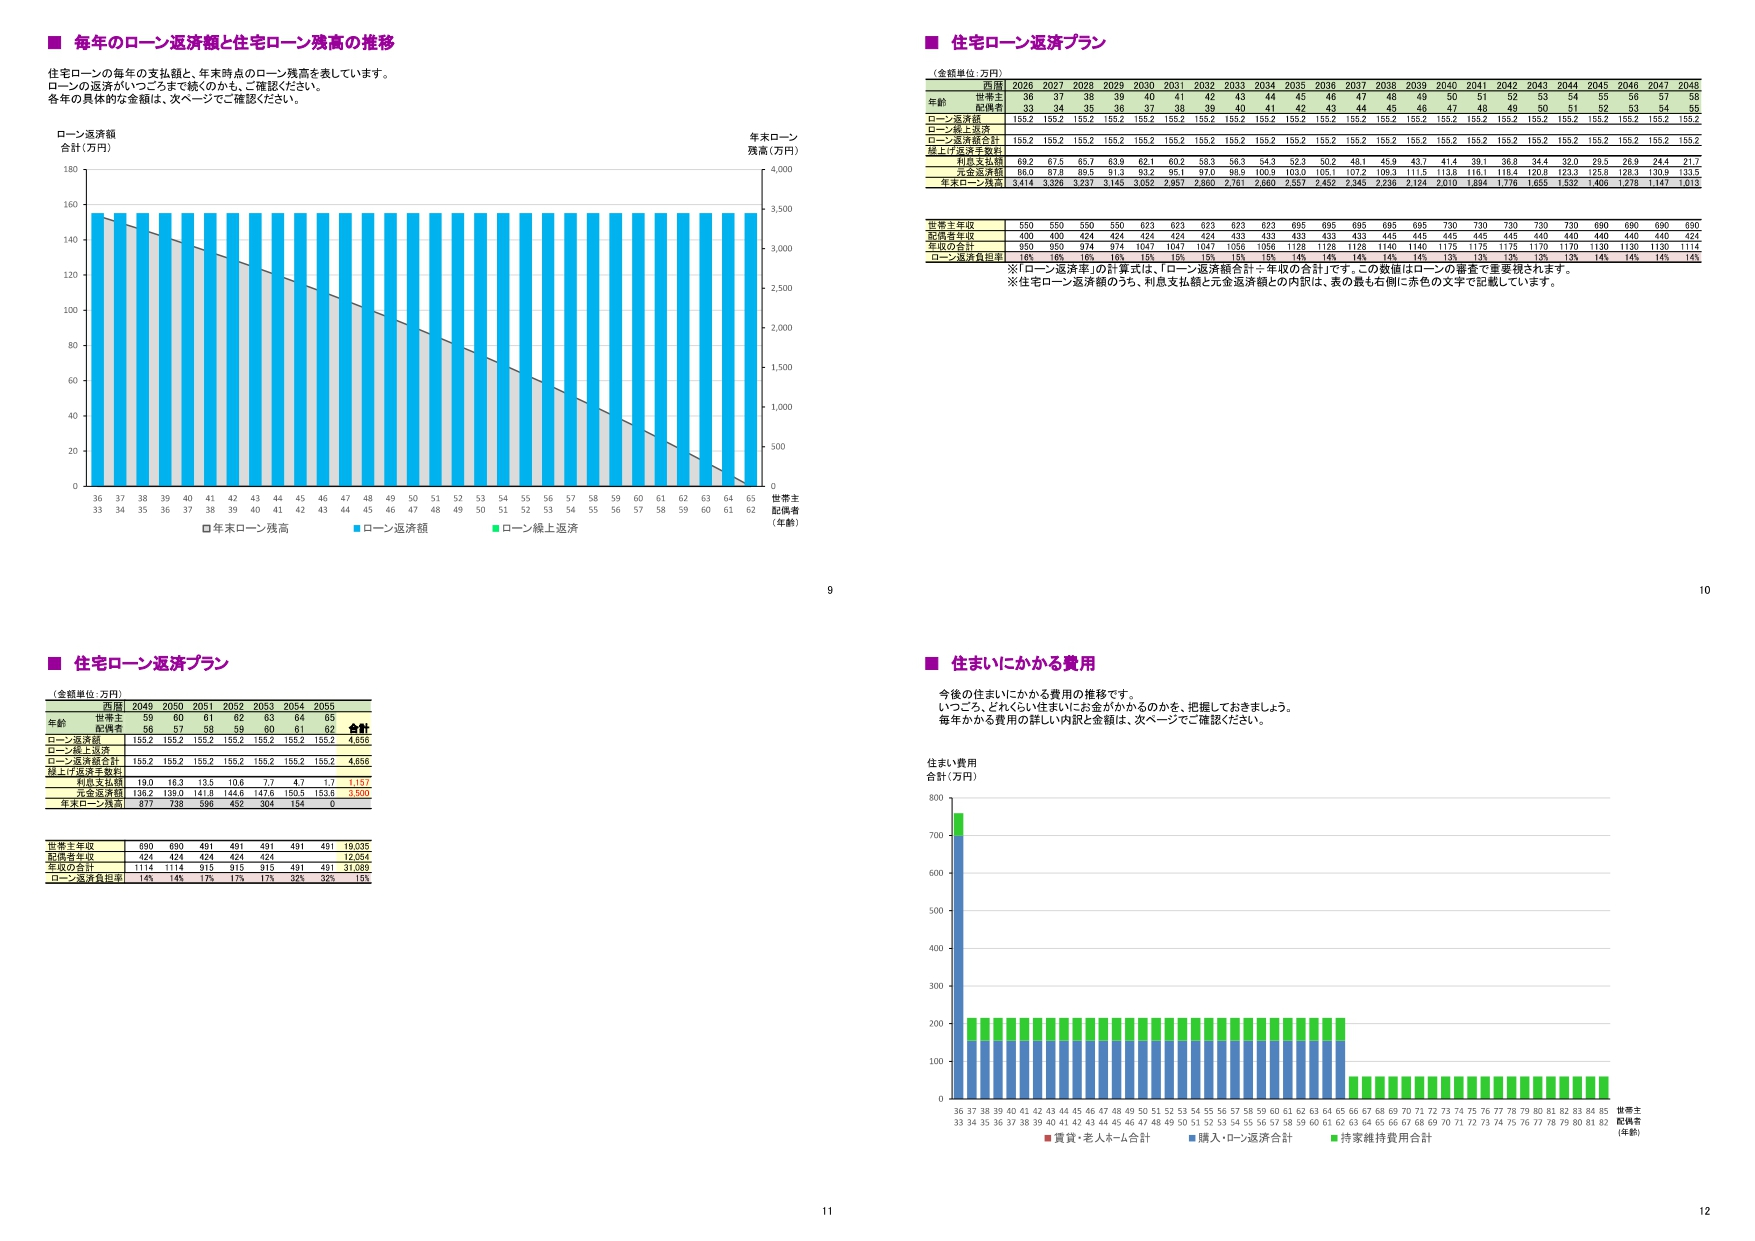
当初の住宅ローン:3,500万円・30年返済・金利年2%
頭金:300万円
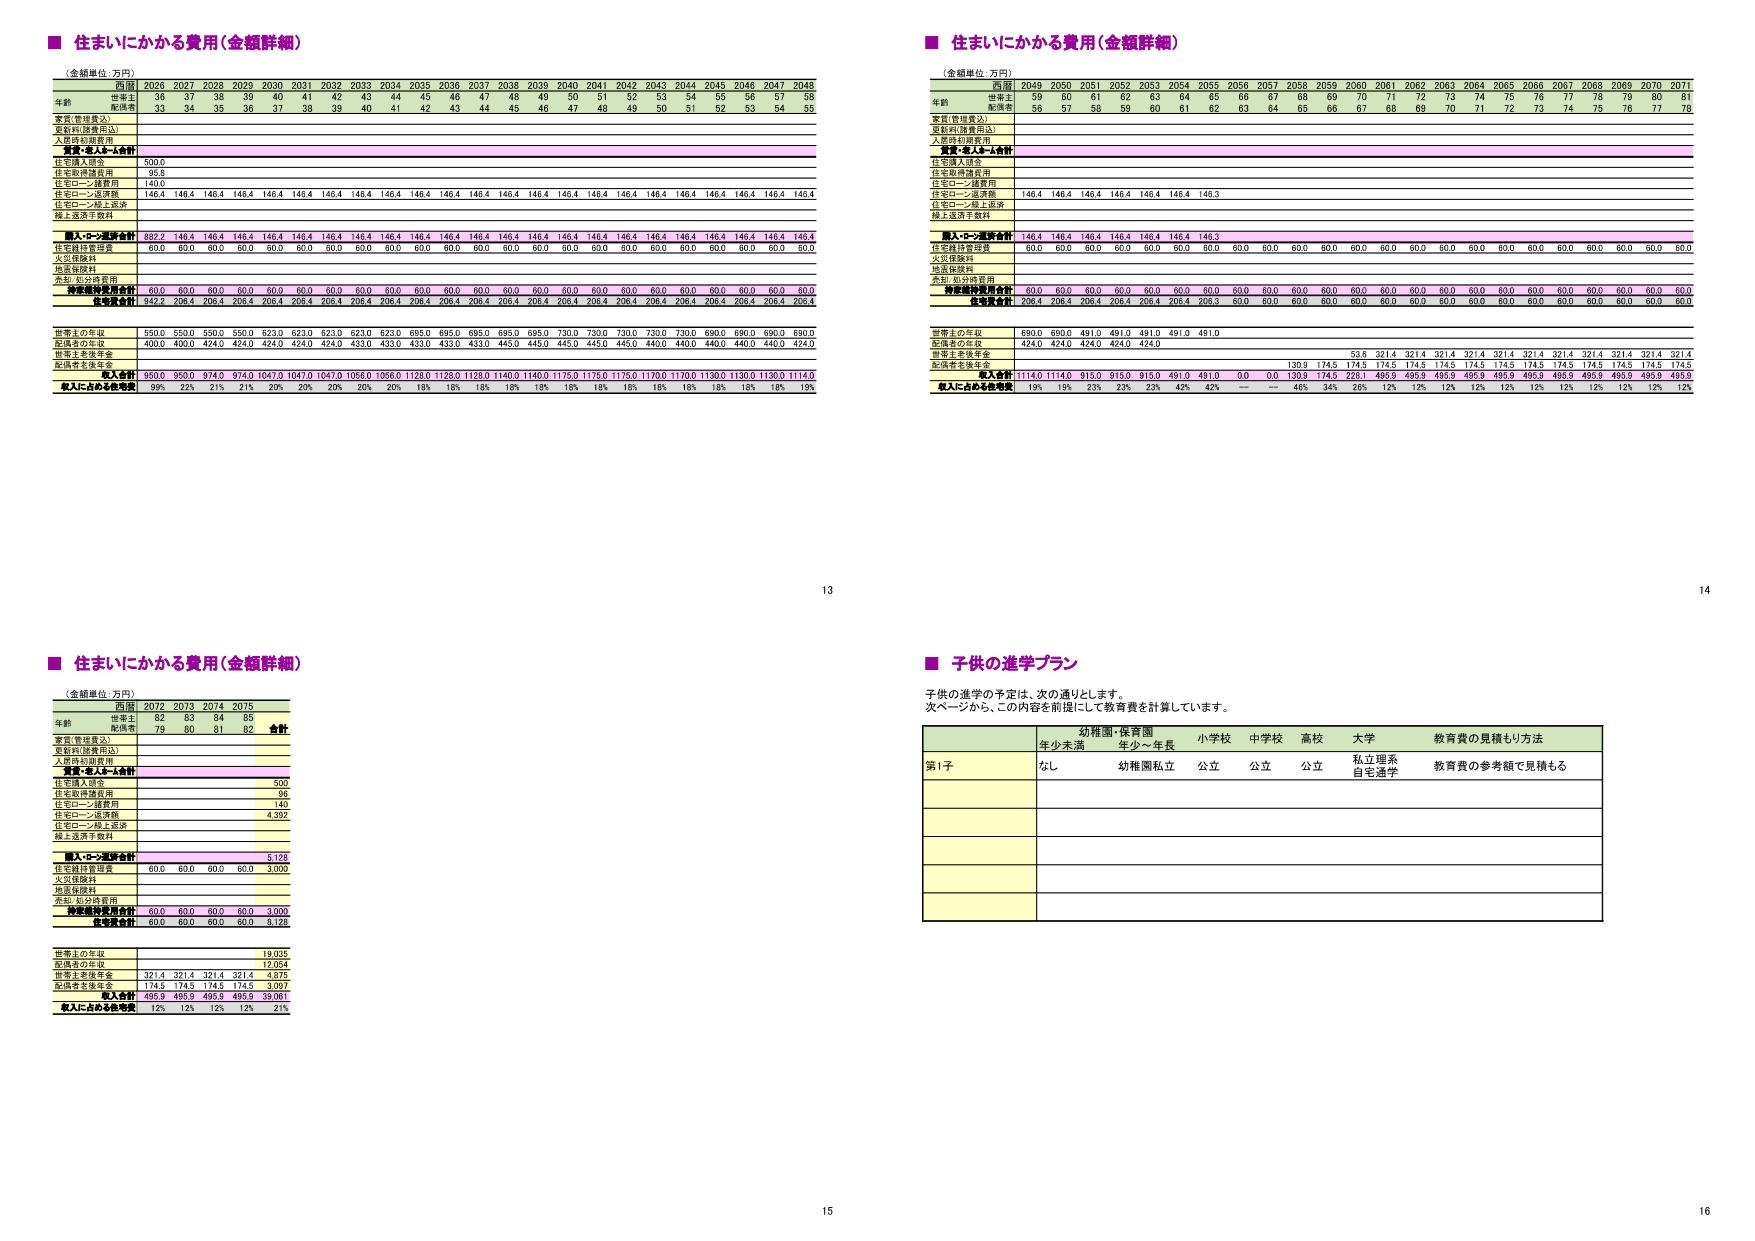
子どもの進路:高校まで公立、大学は都内の私立理系学部へ進学
大学への通学:自宅から通学し、下宿はしない
大学の修業年限:4年間。大学院進学は今回のモデルに含めない
子どもは、高校までは公立、その後は自宅から通える都内の私立大学の理系学部へ進む想定です。
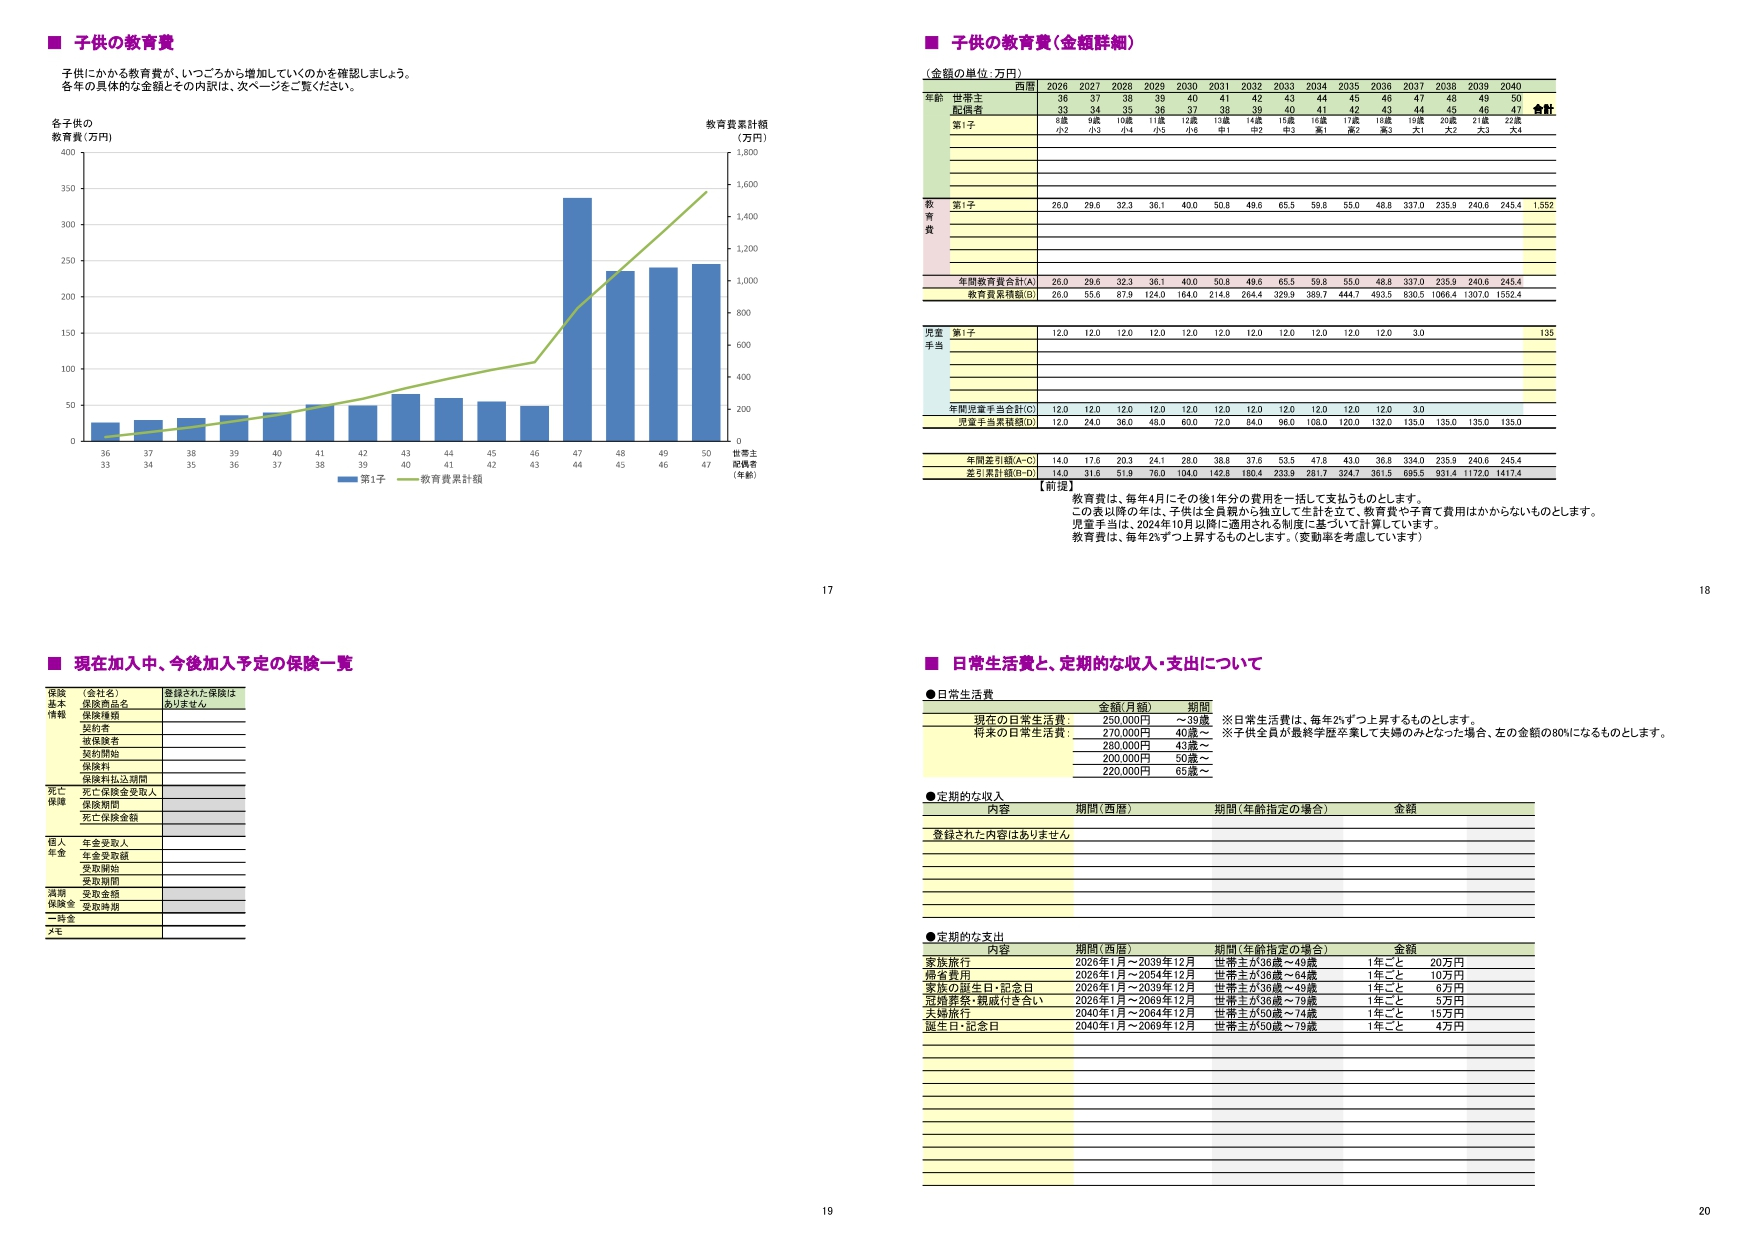
下宿の家賃や仕送りは見込まず、入学金・授業料・施設設備費などに加え、教材や実験・実習に関する費用、通学交通費などを確認する考え方としました。受験期には、受験料や入学準備の支出も考えます。
自宅通学であっても、大学進学時にはまとまった支出が発生し、その後も在学中の教育費が続きます。住宅ローンを返しながら、大学卒業までの費用を準備できるかが、一つの確認ポイントです。
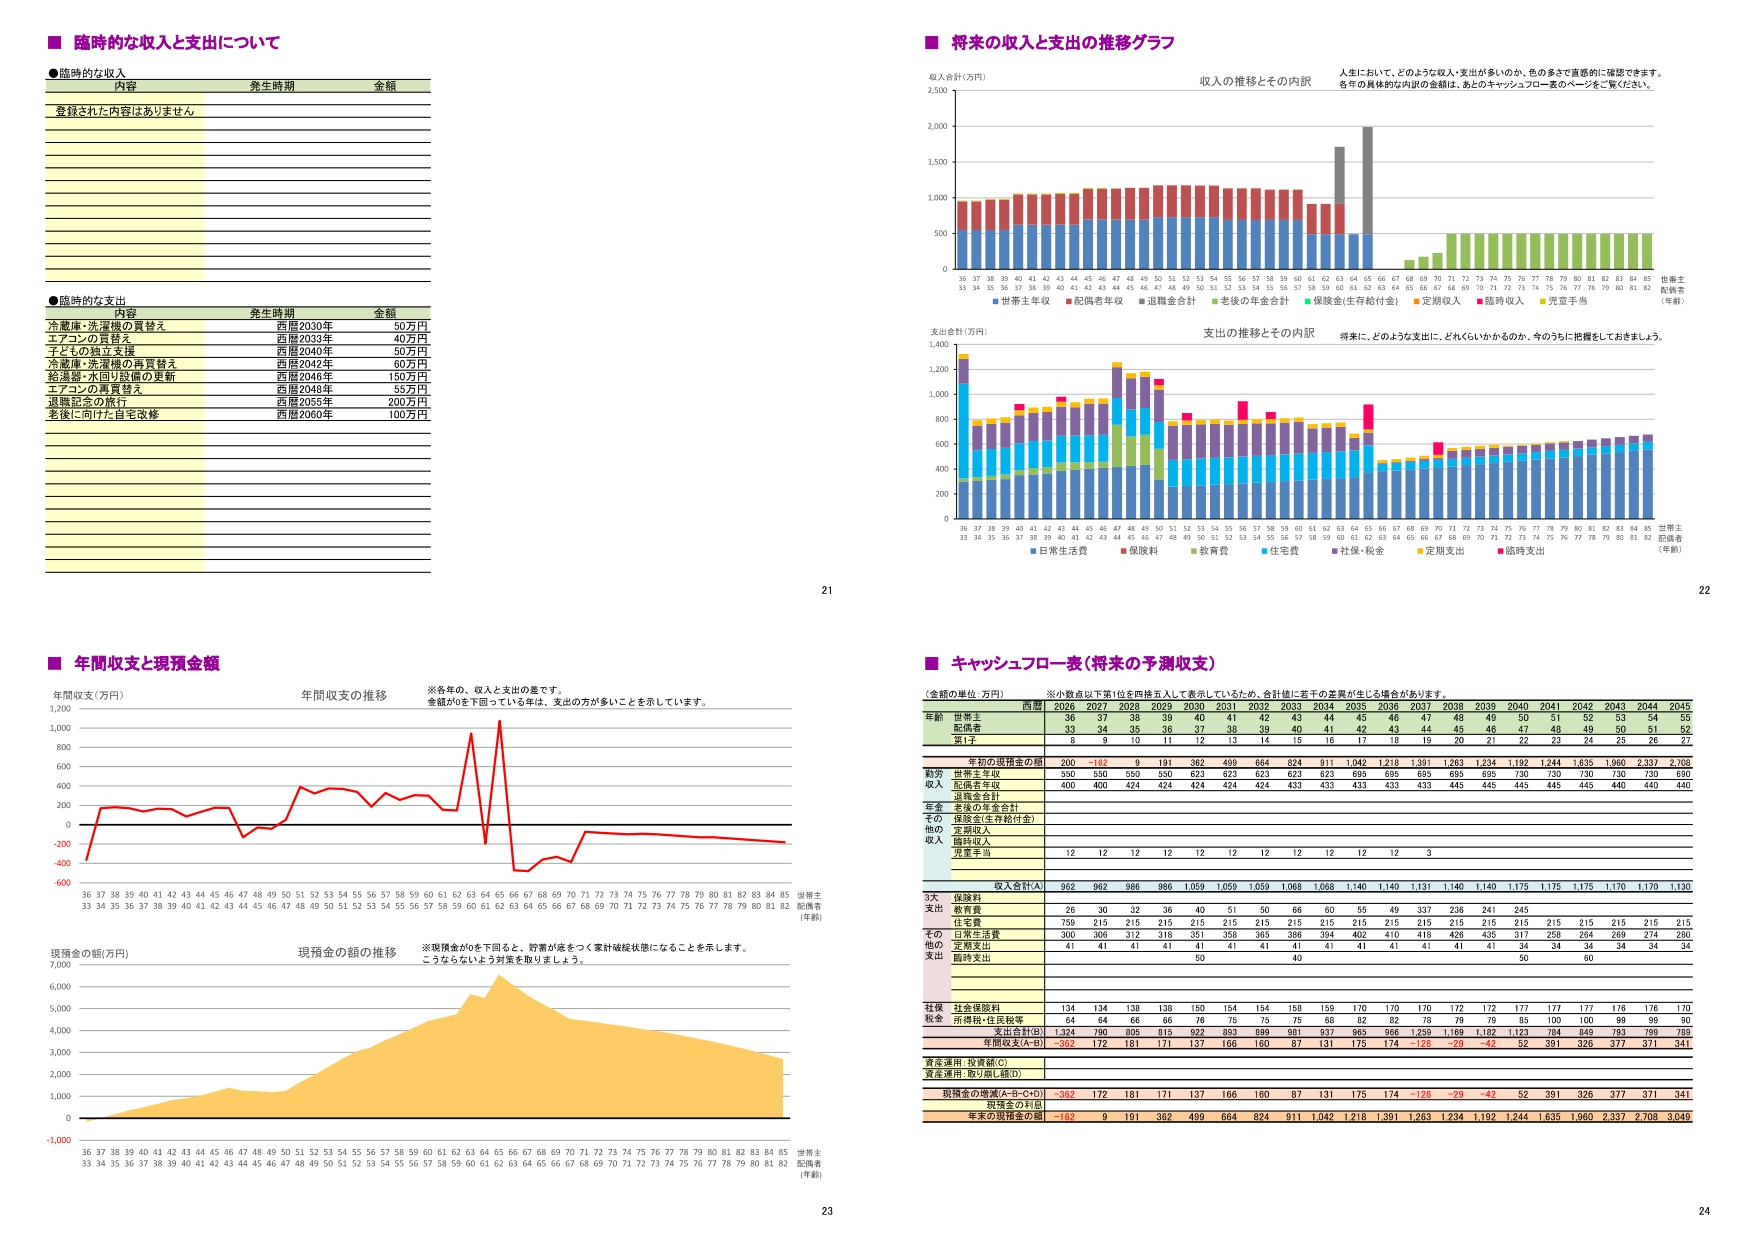
日常生活費は月25万円を基本とし、子どもの成長や独立、夫の退職などに合わせて変える設定です。生活費と教育費は、毎年2%ずつ上昇すると仮定しました。
住宅ローン返済以外には、マンションの管理費・修繕積立金・固定資産税などとして、年間60万円の維持管理費を計上。家族旅行や帰省、家電の買替え、子どもの独立支援、自宅設備の更新なども設定しました。
対策前の段階では、民間の死亡保障と積立投資は設定していません。
なお、以下の具体的な金額は、事例を検討する過程で作成した参考試算です。記事用に整理した上記の居住地・進学条件での再計算前のため、改善の考え方を説明する数値としてご覧ください。
最初に見つかったのは、住宅購入直後の資金不足
今回のモデル世帯は、夫婦の年収を合計すると950万円です。
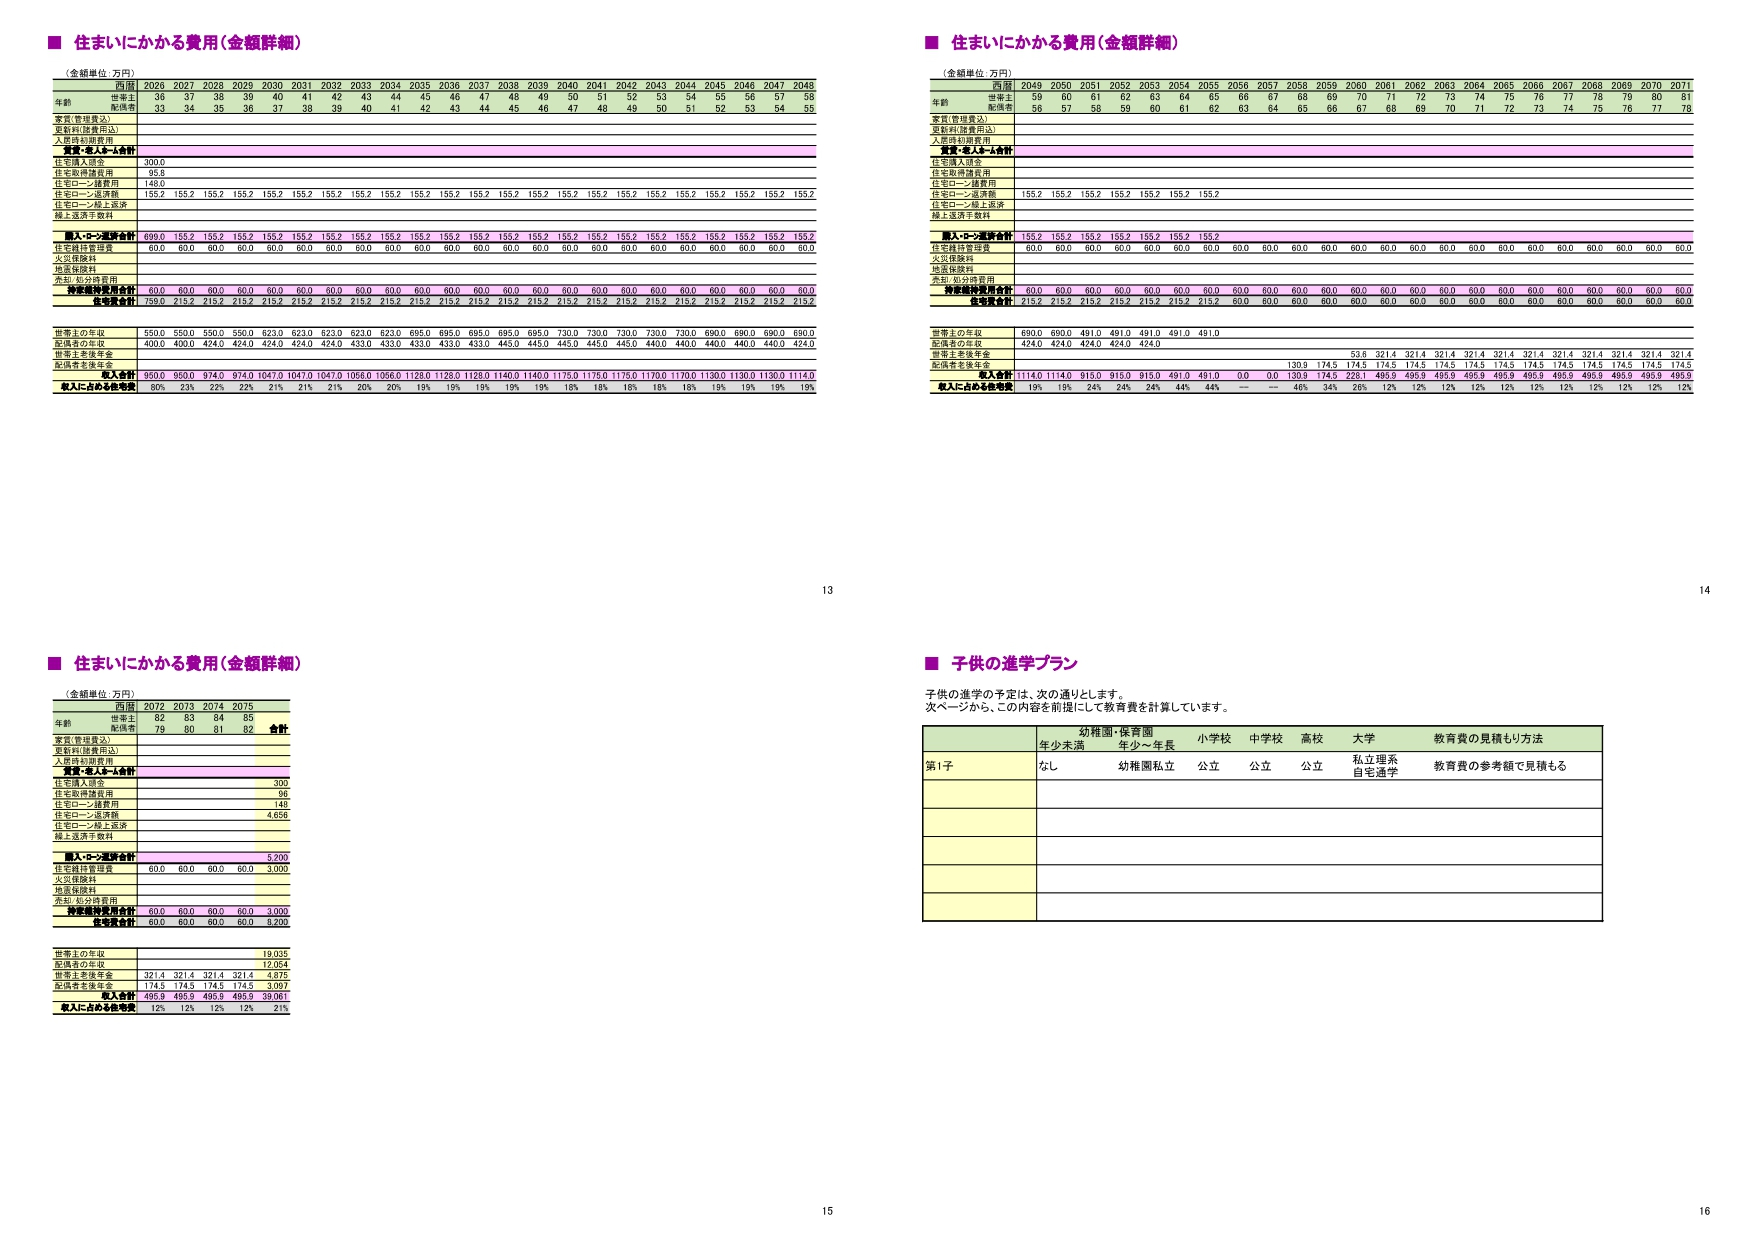
この数字だけを見ると、ある程度余裕がありそうに感じられるかもしれません。しかし、住宅購入時の支出まで入れてみると、初年度から現預金が不足する結果になりました。
理由は、頭金だけではありません。
住宅を購入すると、取得に伴う諸費用やローン関係の費用が発生します。今回の設定では、頭金300万円に加え、購入諸費用、ローン諸費用、購入後の返済・維持費などが同じ年に重なります。
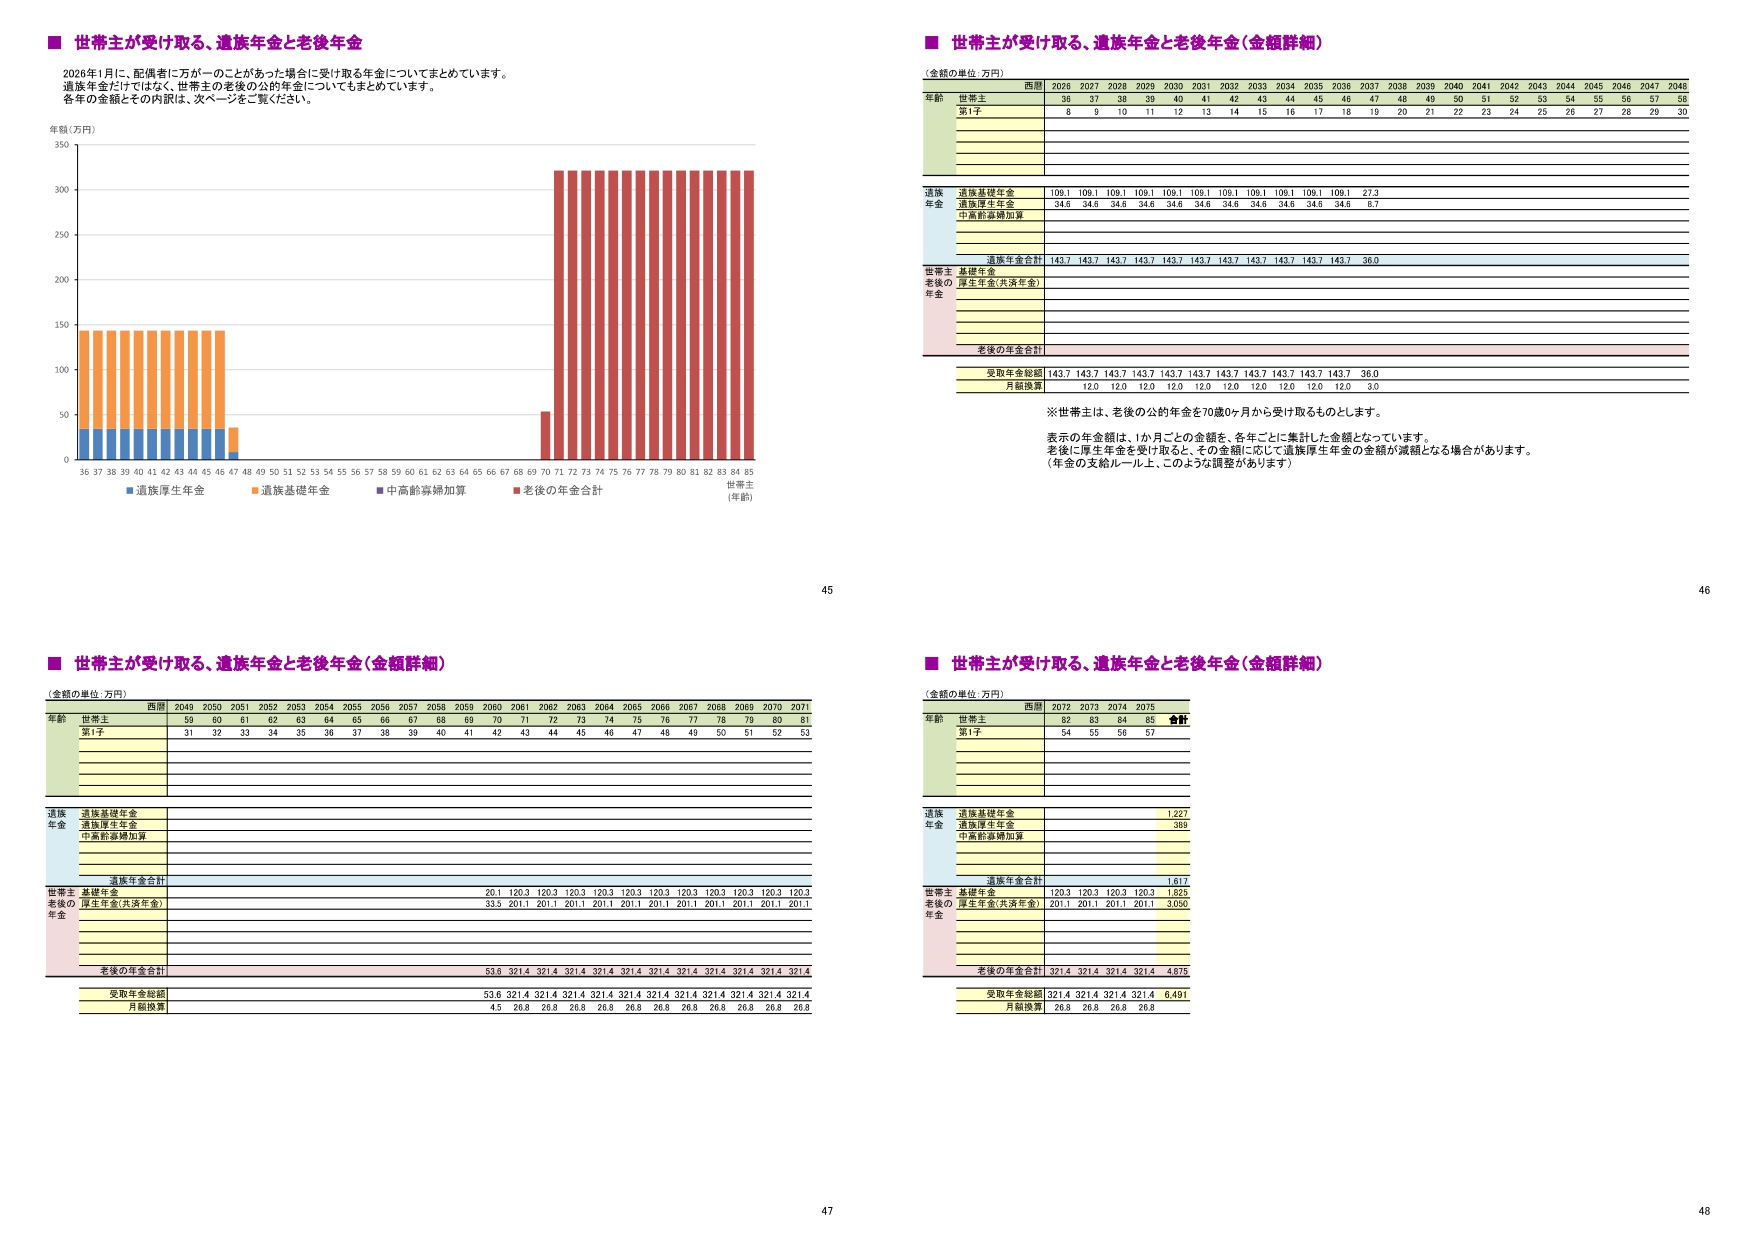
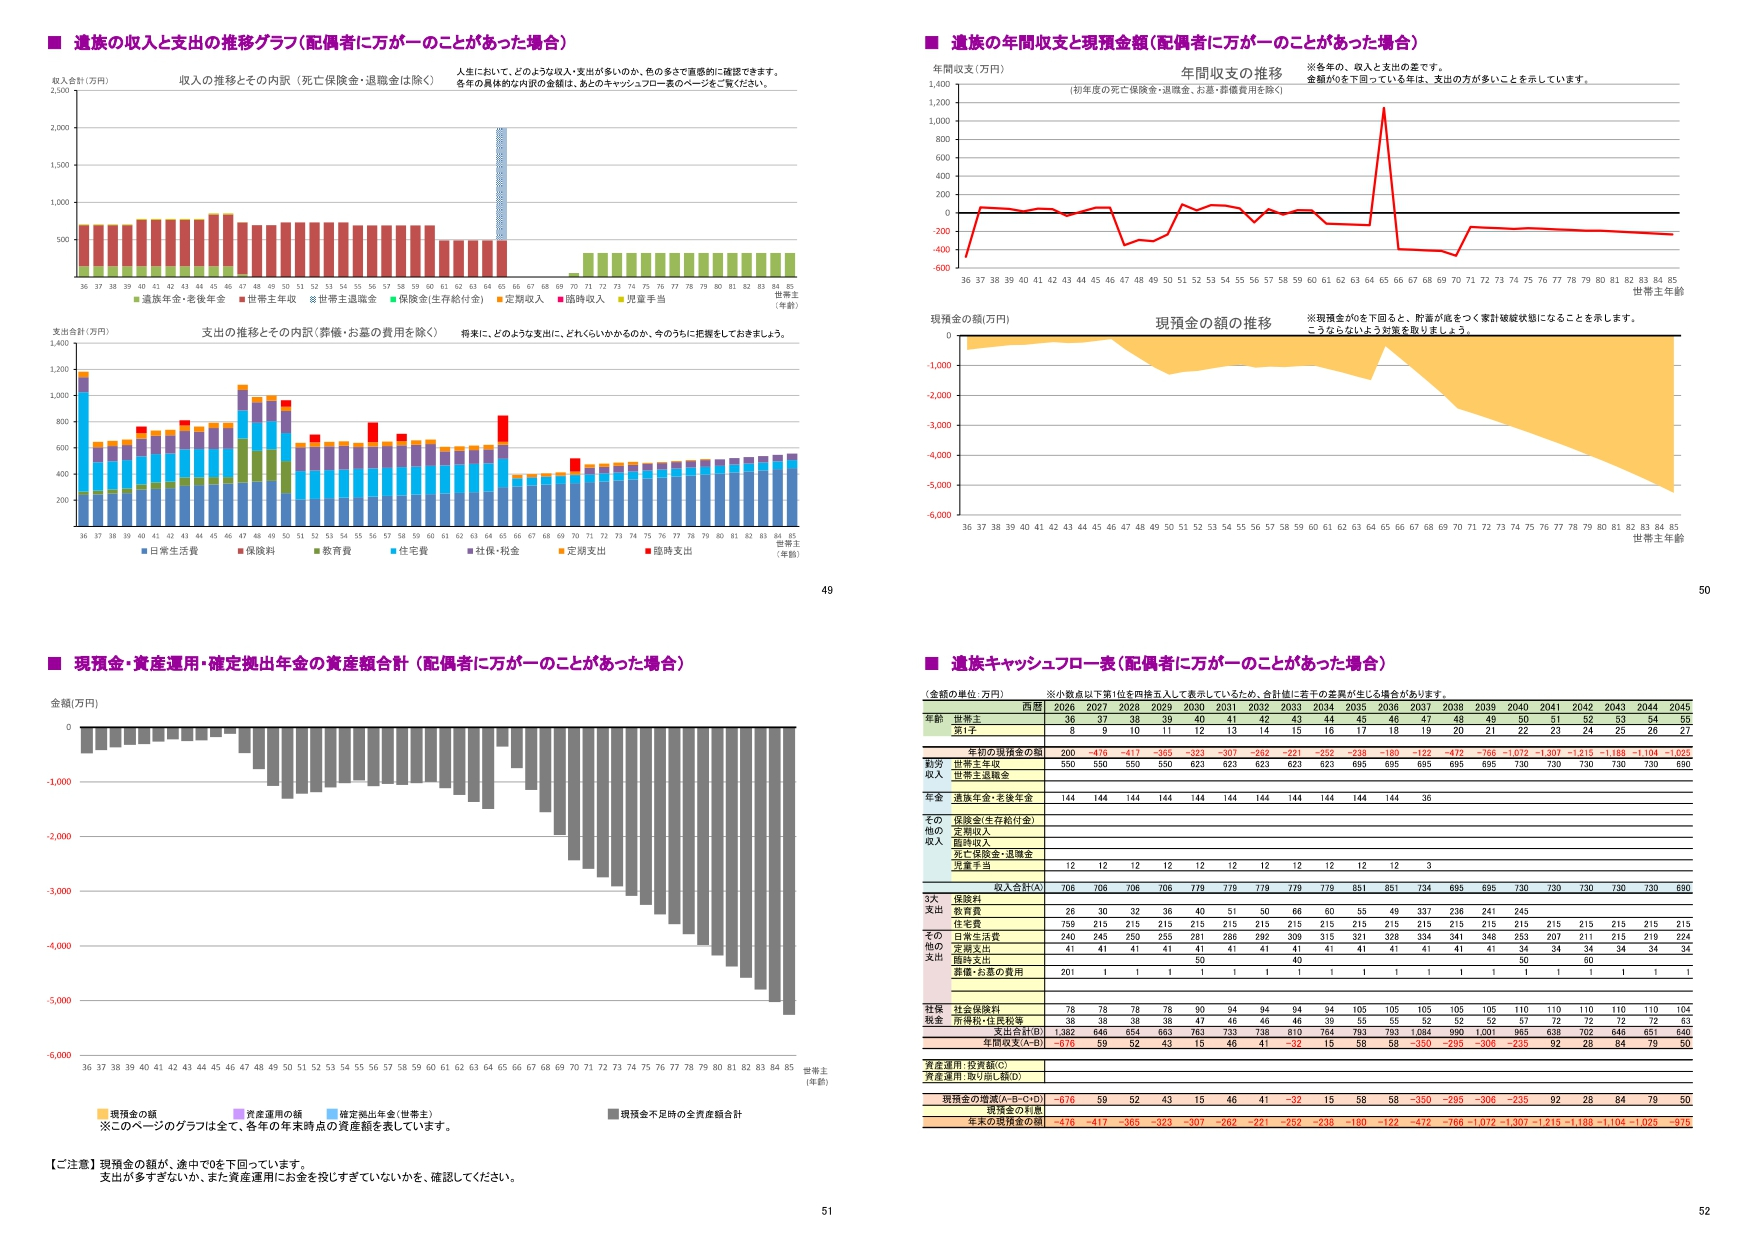
参考試算では、夫婦ともに健在でも、初年度末の現預金は約162万円の不足となりました。
ここで分かるのは、**「毎月ローンを返せるか」と「購入時の資金が足りるか」は、別に確認する必要がある**ということです。
今後の給与で返済できる見通しがあっても、購入代金を支払う時点で資金が不足すれば、その計画は実行できません。
また、年末残高がプラスでも、給与などの入金より先に支払いが来れば、年の途中でお金が足りなくなる可能性もあります。長期の収支と、直近の資金繰りの両方を見ることが大切です。
夫と妻、どちらに万が一のことがあるかで家計は変わる
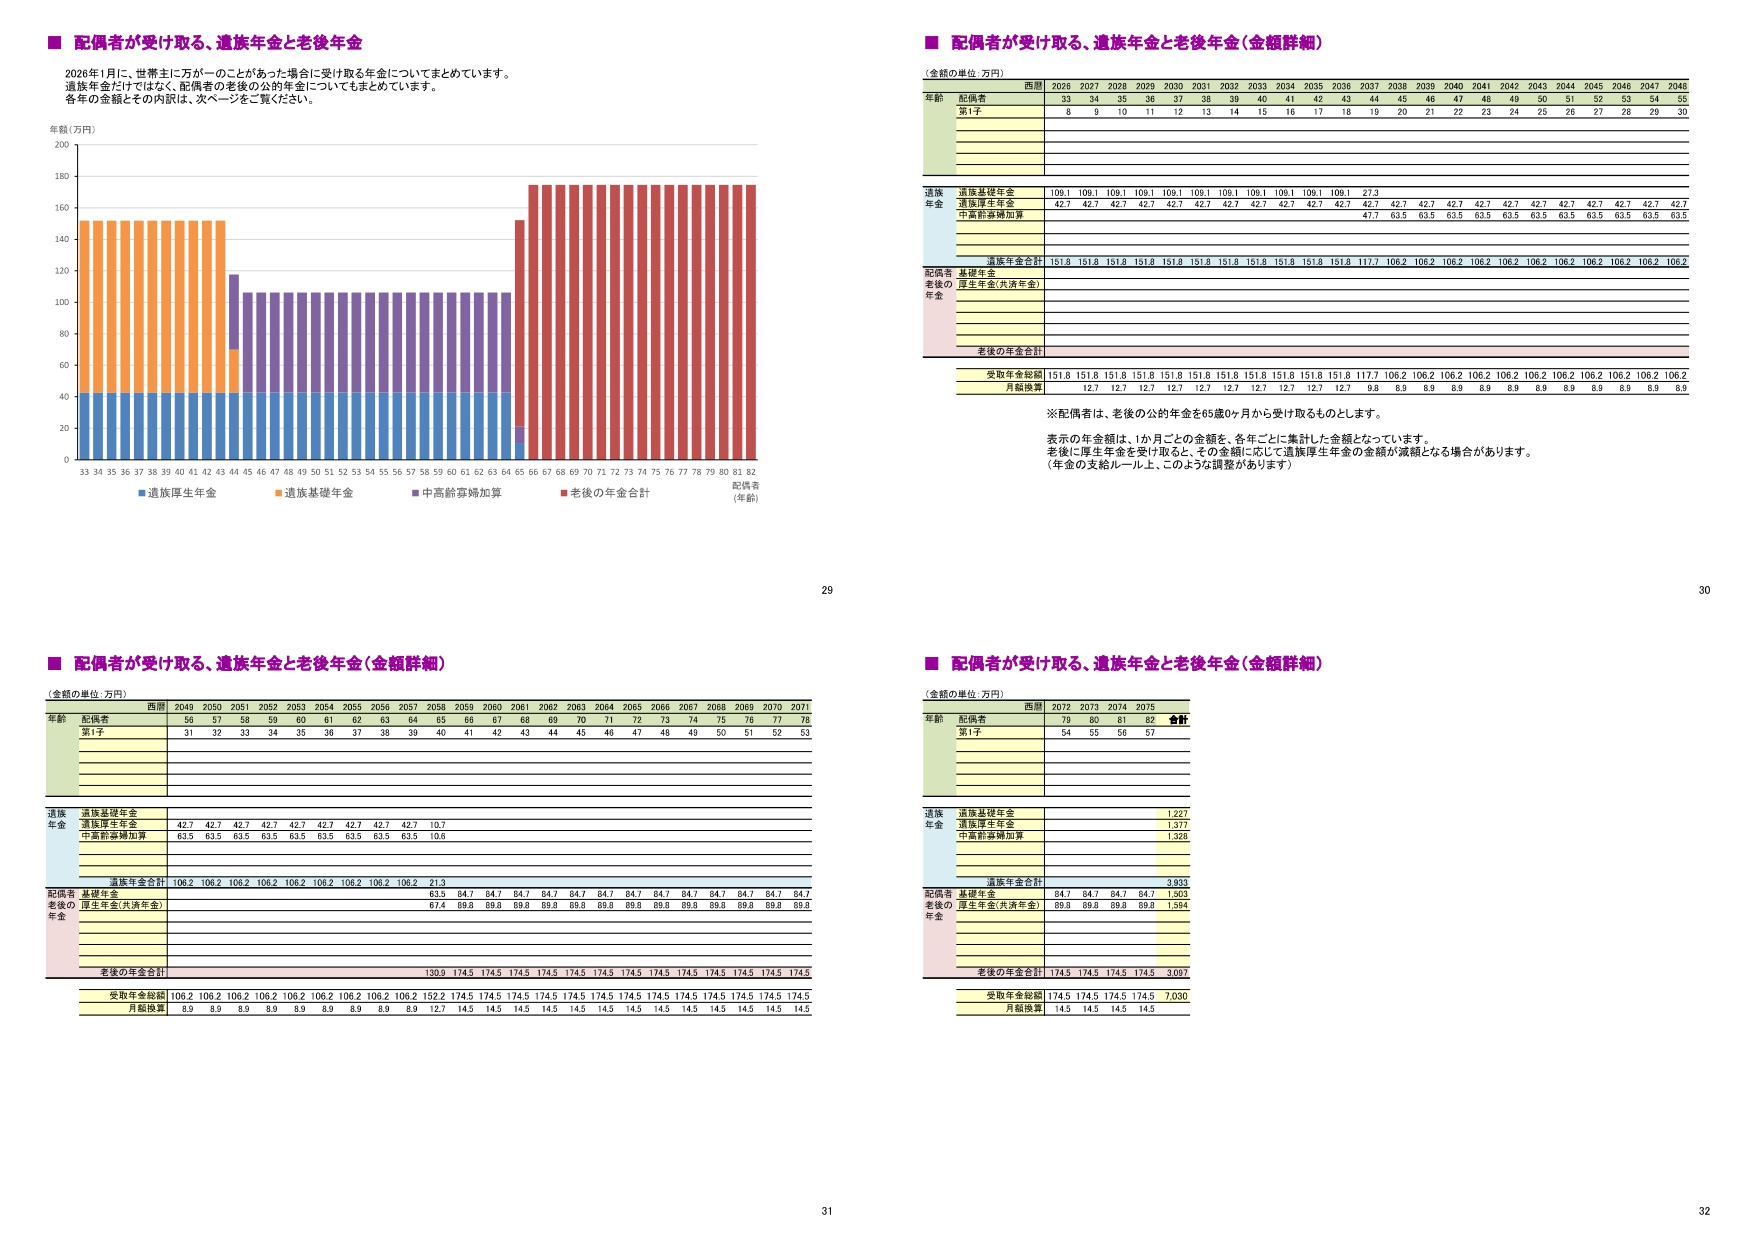
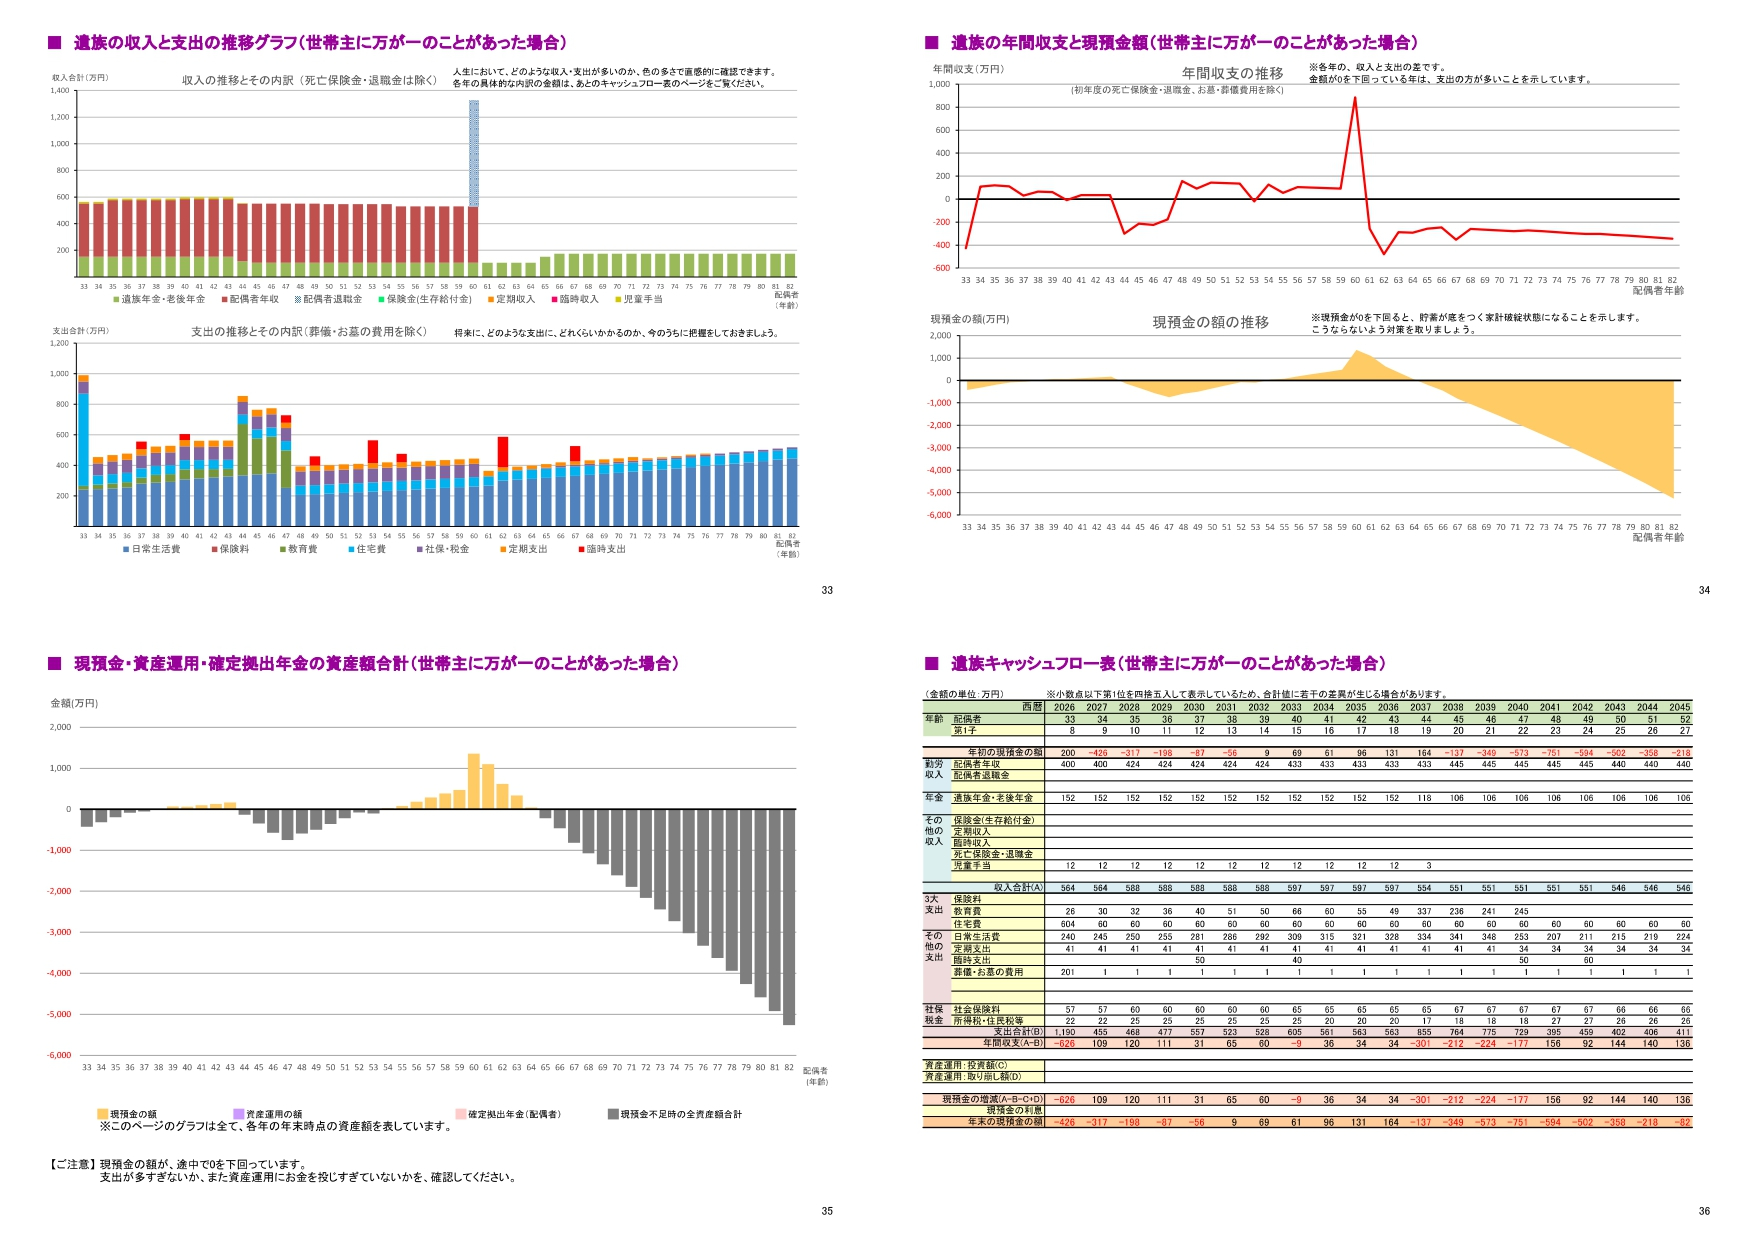
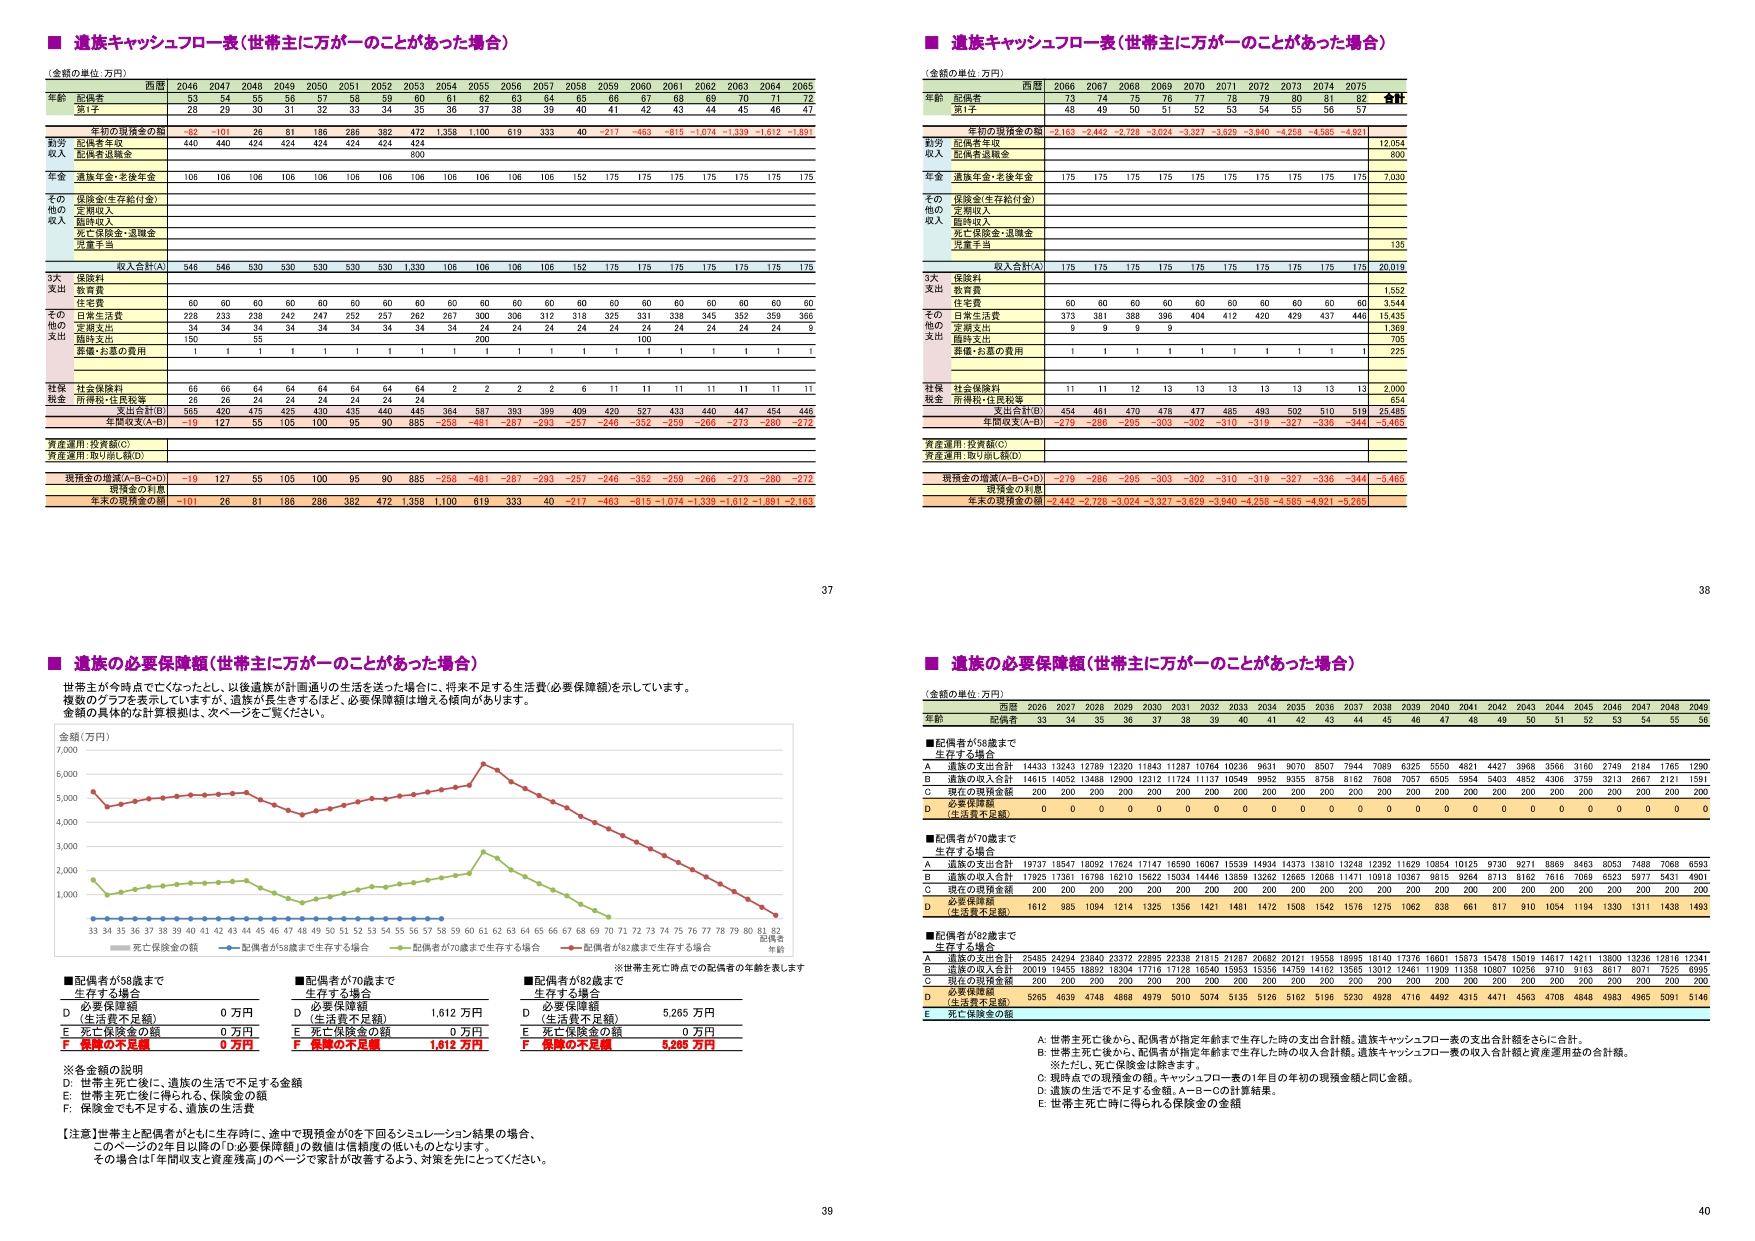
次に、夫または妻がシミュレーション開始時点で亡くなった場合を試算しました。
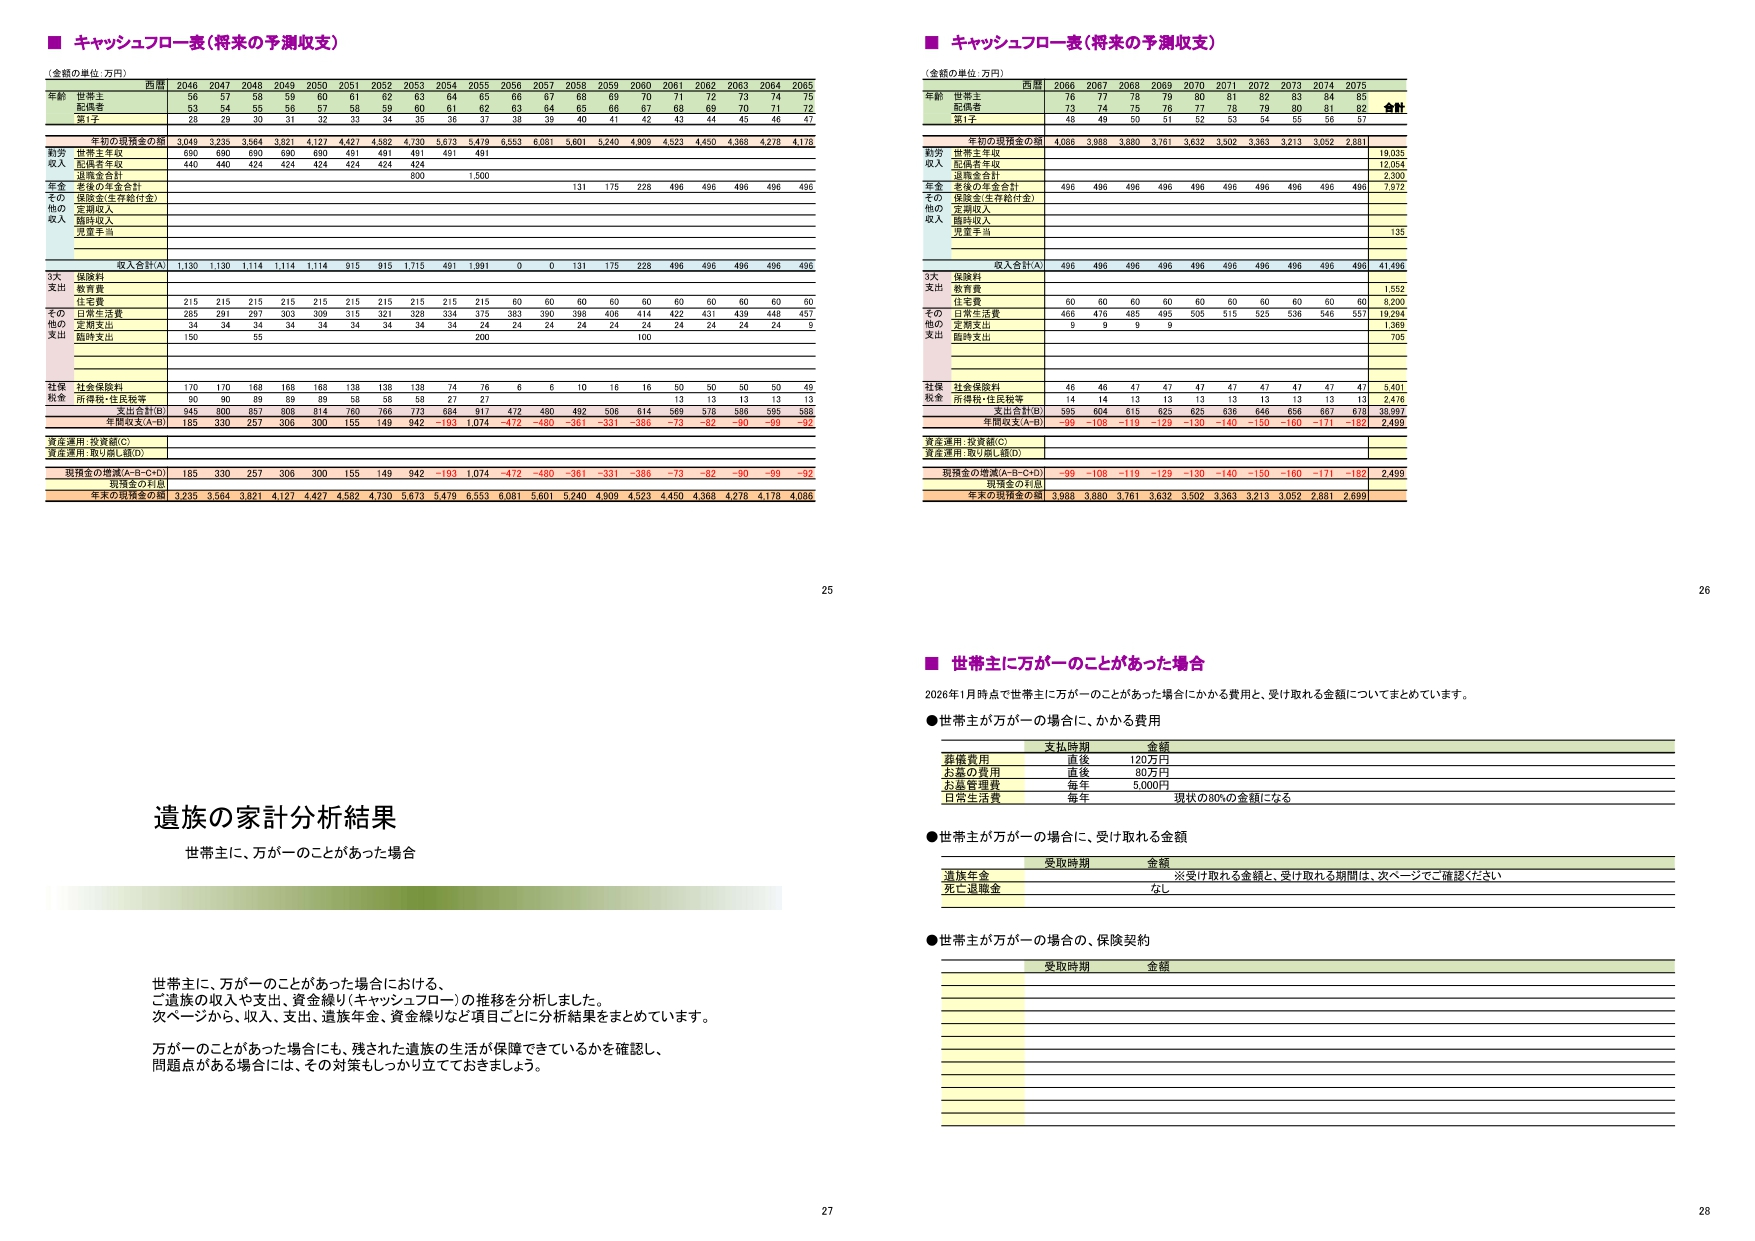
残された配偶者は、原則として設定どおり働き続ける想定です。日常生活費はそれまでの80%になると仮定し、遺族年金もソフトの設定に基づいて反映しました。
ここで大きく異なったのが、住宅ローンの扱いです。
今回は、夫を契約者とする住宅ローンに団信を設定しています。そのため、夫の死亡時には、設定上、ローン返済がなくなります。
一方、妻が亡くなった場合は、夫の住宅ローン返済が続きます。
共働きの家計では、夫婦両方の給与が生活を支えていても、借入名義や団信の対象が同じとは限りません。年収の大小だけでは判断できない違いです。
また、夫の死亡によってローン返済がなくなっても、マンションの管理費や修繕積立金、固定資産税までなくなるわけではありません。
「ローンがなくなるから住居費はゼロ」としてしまうと、その後の支出を少なく見積もることになります。
不足が表れたのは、死亡直後・大学進学時・退職後
万が一の場合の試算では、主に3つの時期に課題が見えました。
死亡直後に必要になる、まとまったお金
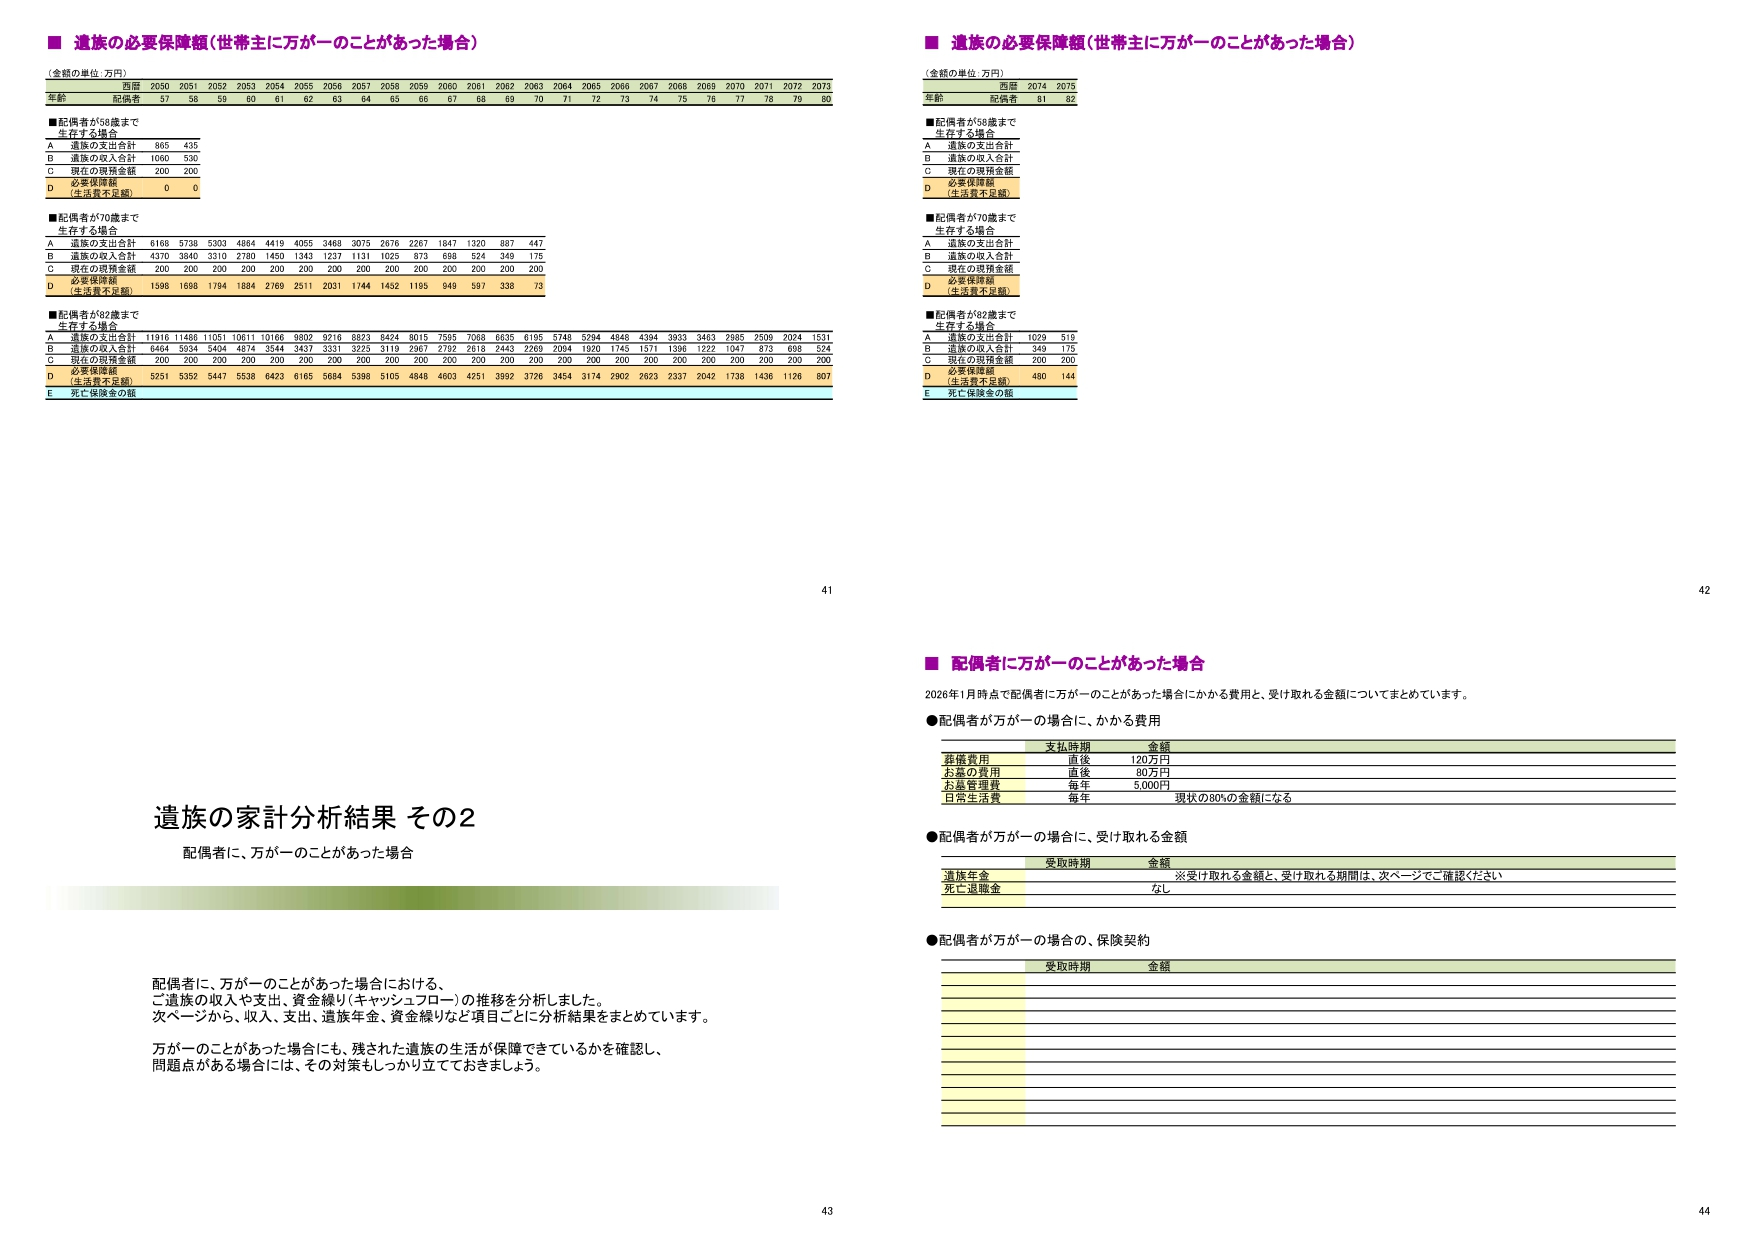
今回は、葬儀関連費用を120万円、お墓の費用を80万円、合計200万円と設定しました。平均額ではなく、説明用の仮定です。
この支出が住宅購入時の負担と重なることで、当初の資金不足が大きくなりました。
毎年の収支を改善する対策だけでは、直後の支払いに間に合わないことがあります。「毎月入るお金」と「すぐに使えるお金」を分けて準備する必要がありました。
大学進学時に集中する教育費
子どもが大学へ進む時期には、入学時の支出に加え、在学中の費用が続きます。
私立理系への進学を考える場合には、学費だけでなく、施設設備費や実験・実習に関係する費用なども確認したいところです。
自宅通学でも、交通費や教材、パソコンなどの準備が必要になる場合があります。学費の設定に何が含まれているかを確認し、別途計上する費用との二重計上にも注意します。
「子どもが小さい間の生活費が払えること」と、「大学卒業までの費用を準備できること」は、分けて考える必要があります。
残された配偶者の退職後に続く赤字
働いている間は給与収入があっても、退職後は年金や、それまでに準備した資産が主な生活原資になります。
今回の設定では、遺族年金や老齢年金を反映しても、退職後の支出を十分に賄えませんでした。
生活費が毎年2%ずつ上がる仮定も影響します。一方、公的年金などが生活費と同じ率で増える設定にはしていません。
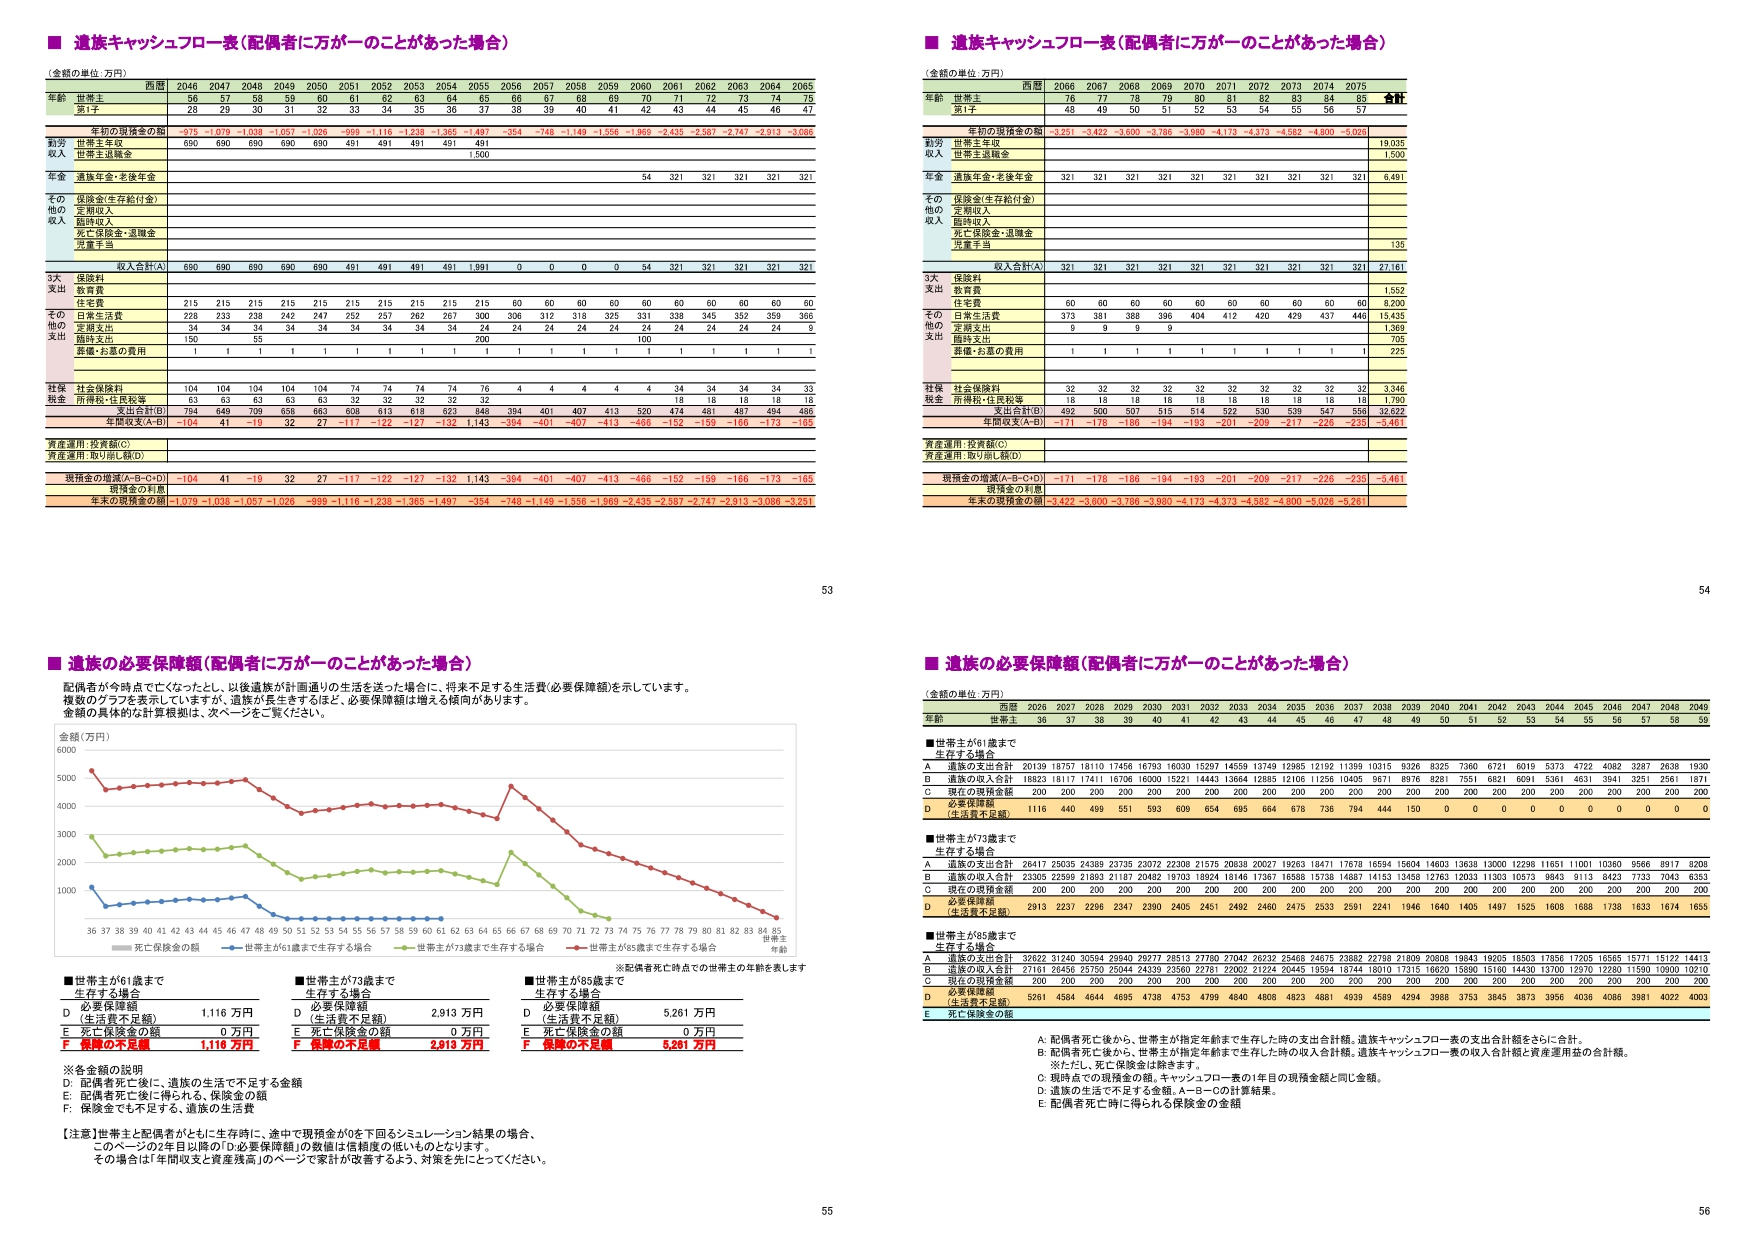
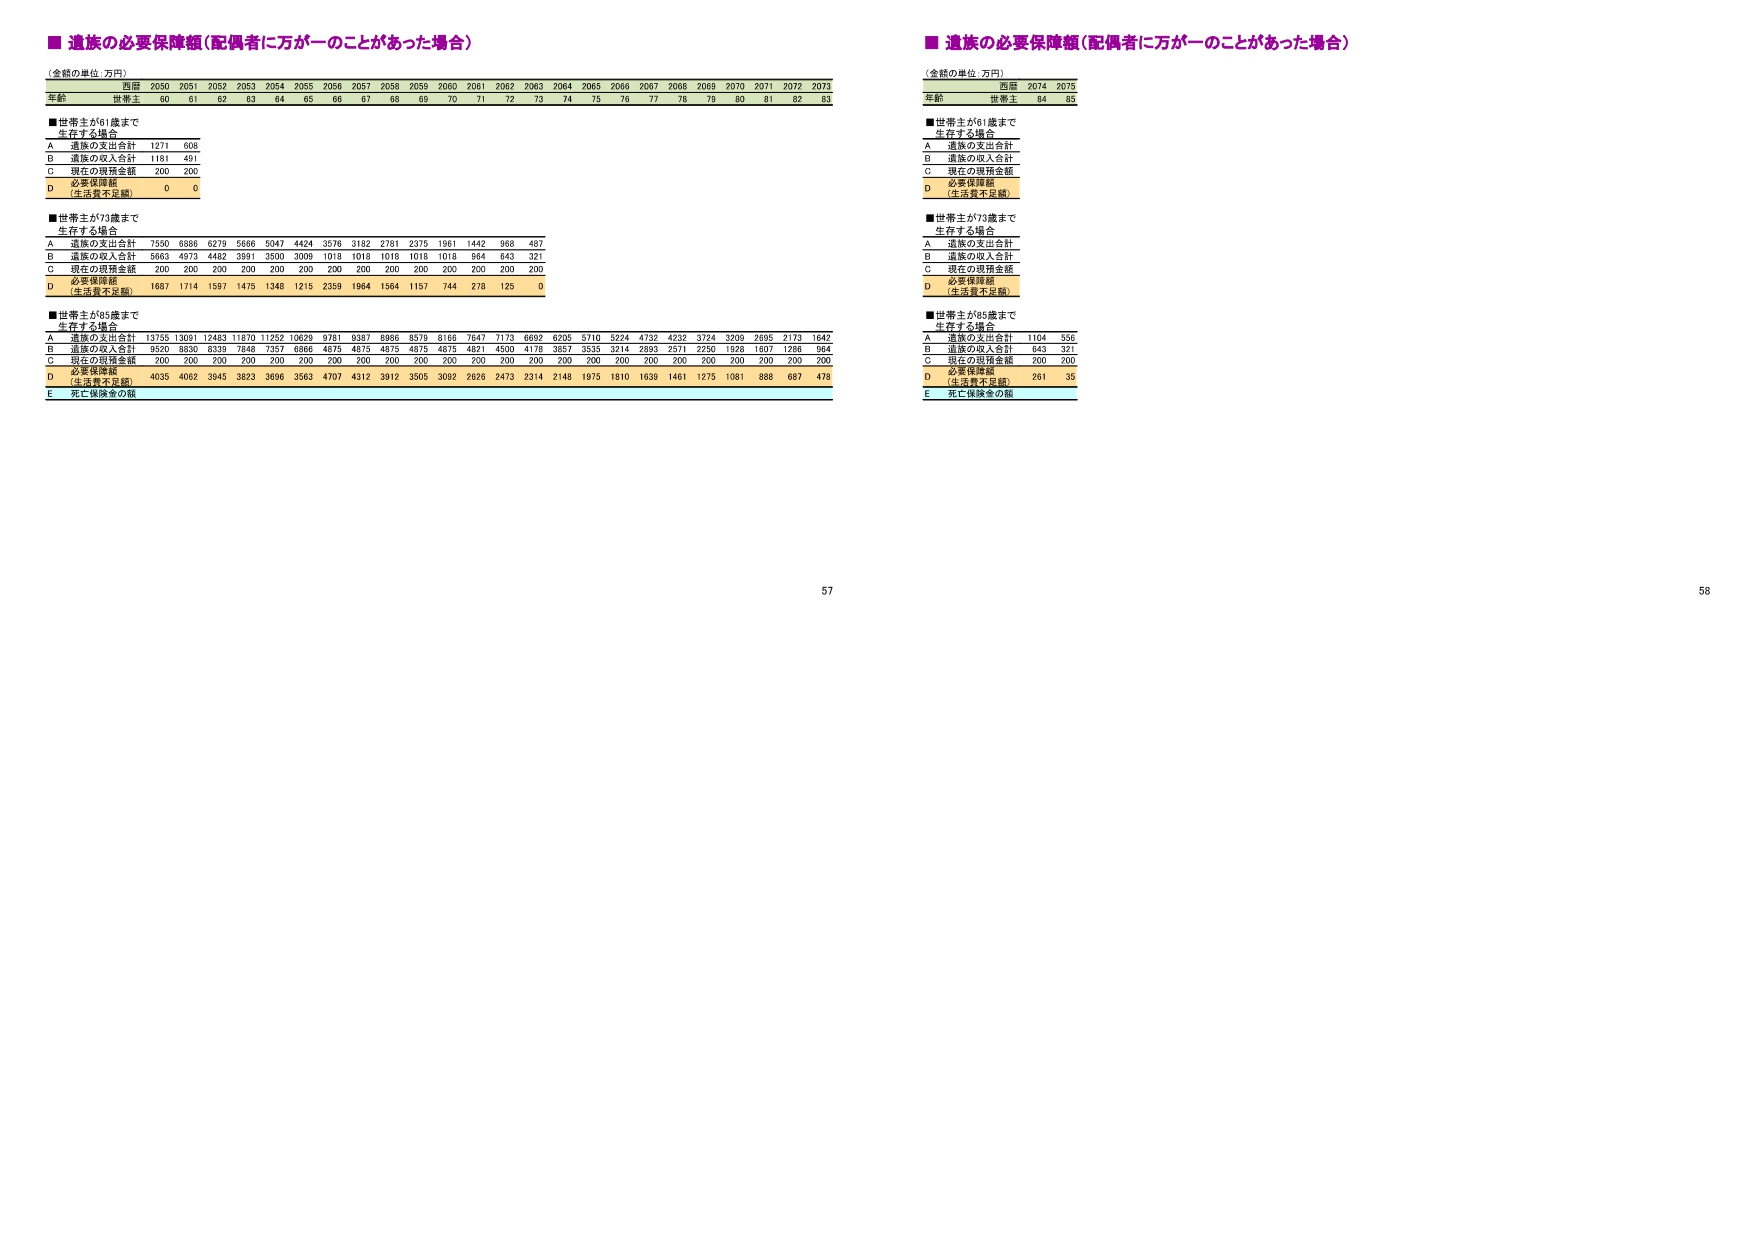
参考試算では、2075年末の現預金不足は、夫死亡時で約5,265万円、妻死亡時で約5,261万円となりました。
この約5,000万円は、長年の収支を積み上げた結果です。死亡直後に、その全額が一括で必要になるという意味ではありません。
そのため、この数字だけを見て、同額の死亡保険を追加するという考え方にはしませんでした。
改善案① 住宅購入時の資金配分を整える
最初に検討したのは、住宅購入時のお金の出どころです。
今回は、親から住宅取得資金500万円の贈与を受けられるという仮定を追加しました。
その500万円を全額頭金に充て、住宅ローンを3,300万円へ減額します。
| 項目 | 対策前 | 改善案 |
| 物件価格 | 3,800万円 | 3,800万円 |
| 頭金 | 300万円 | 500万円 |
| 住宅ローン | 3,500万円 | 3,300万円 |
| 住宅取得資金の贈与 | なし | 500万円 |
購入代金は「贈与500万円+ローン3,300万円」で賄い、もともとの現預金200万円は、諸費用や生活費に充てる形です。
借入額を減らすため、その後の返済負担も軽くなります。
ここでは、贈与を単に臨時収入として足すだけでなく、購入代金への充当まで整えました。
住宅取得等資金の贈与税の非課税制度については、贈与者との関係、住宅、所得、資金の使途、期限、申告などの適用要件を満たす前提です。
もちろん、援助を受けられるかどうかは家庭によって異なります。援助を受けない場合は、購入価格や購入時期、自己資金の準備方法を別に考える必要があります。
改善案② 毎月の生活費と、死亡直後の支出を分けて備える
死亡保障は、役割を2つに分けました。
一つは、遺族の毎月の生活を支える保障。もう一つは、死亡直後のまとまった支出に備える保障です。
| 保障 | 夫 | 妻 |
| 収入保障保険 | 月10万円・夫65歳まで | 月10万円・妻60歳まで |
| 定期死亡保険 | 一時金300万円・夫65歳まで | 一時金300万円・妻60歳まで |
収入保障保険は、死亡後から設定した満期まで毎月受け取る形です。死亡時期が遅くなれば、その分、受取期間は短くなります。
定期死亡保険の300万円は、葬儀費用や当面の資金繰りに対応するための一時金として設定しました。
妻にも保障を持たせたのは、妻の給与も家計を支えていることに加え、妻の死亡時には住宅ローン返済が続くためです。
また、保障だけを追加し、保険料を入れ忘れないようにしました。今回の見本では、4契約の合計を月8,500円として支出に計上しています。
この保険料は、実際の商品を同条件で見積もった確定額ではなく、シミュレーション用の仮定です。実際に検討する際には、正式な見積額に置き換えます。
改善案③ 教育費の負担が軽くなってから、積立を増額する
老後の不足には、積立投資も組み合わせました。
ただし、最初から大きな額を積み立てると、大学費用などの支払いに使う現金が不足するおそれがあります。
そこで、積立額を2段階に分けました。
- 夫36~49歳:毎月4万円を積み立てる
- 夫50~64歳:毎月6万円へ増額する
- 想定運用利回り:年3%
- 夫65歳から25年間:分割して取り崩す
夫50歳ごろは、子どもの大学卒業・独立を想定した時期です。教育費の負担が軽くなった後に、毎月2万円を上乗せする考え方にしました。
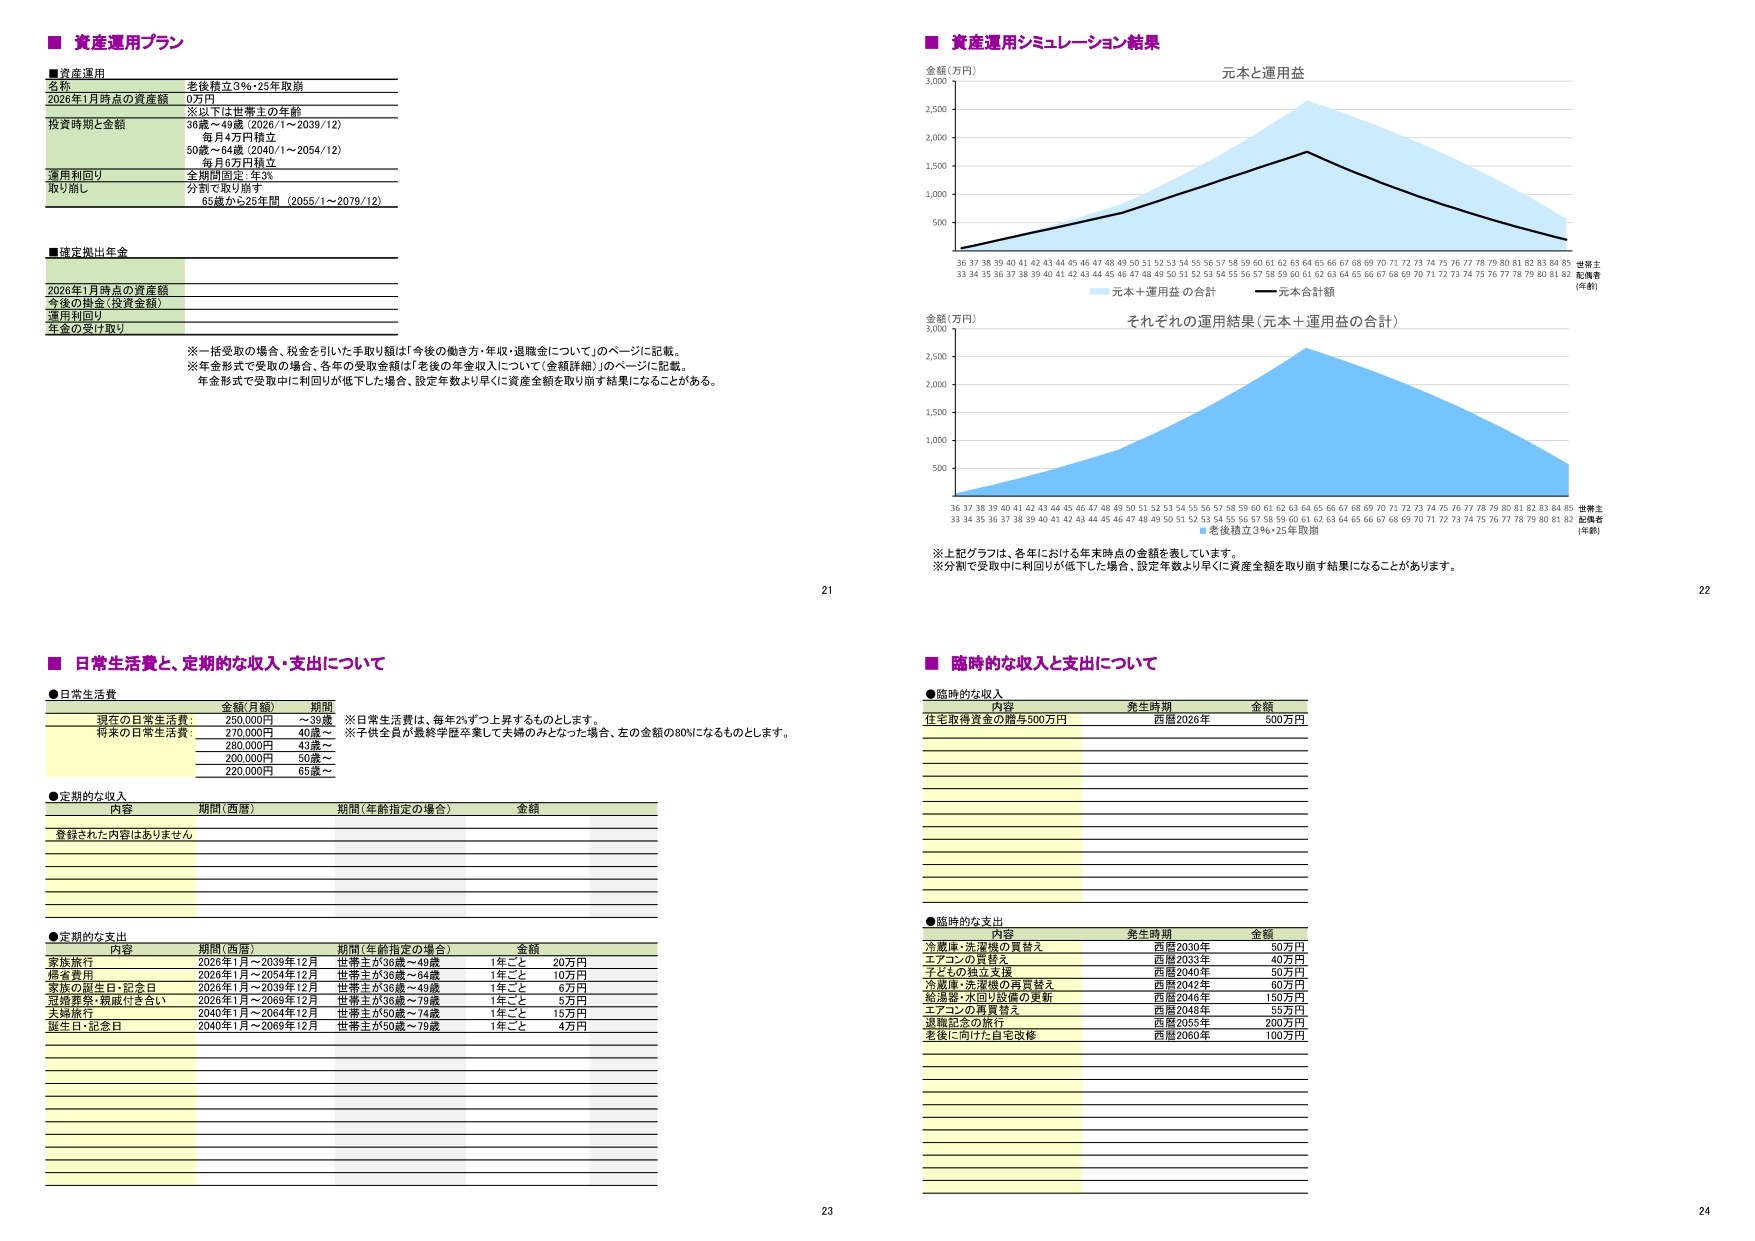
参考試算では、夫64歳の年末の投資資産は約2,659万円となりました。
その後は年約151万円を取り崩し、年金収入だけでは不足する生活費を補う設定です。
この取り崩し額は、取り崩している間も年3%で運用する仮定を含む計算結果です。毎年3%の利益が確実に得られるという意味ではありません。
また、死亡ケースでも積立を継続する設定にしています。残された配偶者が同じように働き、積み立て続けられることも、今回の結果を支える前提です。
改善後は、試算期間内の現預金不足を回避する結果に
住宅資金の贈与、借入額の見直し、死亡保障、積立投資を反映し、追加した保険料も支出に計上して再計算しました。
参考試算では、夫婦とも健在の場合、夫が亡くなった場合、妻が亡くなった場合のいずれも、2075年まで年末の現預金がマイナスにならない結果となりました。
2075年末の残高は、次のとおりです。
| ケース | 現預金 | 投資資産 | 合計 |
| 夫婦とも健在 | 約4,386万円 | 約568万円 | 約4,954万円 |
| 夫が死亡 | 約218万円 | 約568万円 | 約786万円 |
| 妻が死亡 | 約114万円 | 約568万円 | 約682万円 |
ただし、この改善を保険や投資だけの成果と捉えることはできません。住宅取得資金500万円の贈与を受けられるという条件も、大きく影響しています。
資金援助、借入の減額、死亡保障、積立と取り崩し。それぞれを組み合わせた結果として見る必要があります。
数字がプラスになっても、確認は続く
現預金がマイナスにならなくなっても、それだけで確認が終わるわけではありません。
まず、住宅購入直後の余裕です。
通常時の初年度末の現預金は約96万円でした。予期しない支出への余裕が十分か、年内の支払いと入金の順序に問題がないかを確認したいところです。
次に、試算期間より先の生活です。
今回の参考レポートは2075年までですが、投資資産の取り崩しは2079年までの設定です。死亡ケースでは、最終年でも現預金が減少しています。
取り崩し終了後まで期間を延ばさなければ、「老後全体の不足が解消した」とは判断できません。
運用が想定を下回る場合も考えます。利回りを低くした場合や、積立を一時休止した場合に、どの程度結果が変わるかも比較したいところです。
今回の入力では、火災保険料が未計上でした。住宅維持管理費も毎年60万円の固定額としているため、将来の値上げなどを十分に反映したものではありません。
仮想事例として簡略化した部分と、実際の相談で確認すべき部分を分けておくことも大切です。
ライフプランは、作った後の定期的な見直しが大切
今回の改善シミュレーションでは、設定した期間内の資金不足を回避する結果になりました。しかし、この計画を一度作れば、そのままでよいということではありません。
家計を取り巻く経済・社会情勢は変化します。
物価や金利、税金・社会保険の制度が変われば、同じ生活を続けていても収支は変わります。昇給や転職、働き方の変更、子どもの進路、家族の健康状態などによっても、計画の前提は変わっていきます。
今回、大学は4年間としましたが、大学院進学や進路変更によって、教育費の支出期間が延びることも考えられます。子どもの独立が遅くなれば、夫50歳から予定していた積立増額も調整が必要になるかもしれません。
反対に、資産の準備が進み、必要な死亡保障を減らせる場合もあります。
そのため、年に一度など家計を振り返る機会を設け、実際の収支や資産残高と計画を見比べることが大切です。住宅購入や転職、進学といった大きな変化があったときにも、その都度確認したいところです。
見直しでは、将来の数字だけでなく、まず足元の変化を確かめます。
- 予定どおりに貯蓄・積立ができているか
- 生活費や住居費が想定より増えていないか
- 就労や進学の予定に変更はないか
- 保険の保障額や保障期間が、今の家族に合っているか
- 老後資金の準備と取り崩しの見通しに無理がないか
計画と実際の差を早めに見つければ、毎月の支出や積立額など、比較的小さな調整で対応できる可能性もあります。
マンションの長期修繕計画にも通じる考え方
こうした定期的な見直しは、マンションの長期修繕計画にも通じます。
長期修繕計画は、作成時点の建物の状態や工事費などをもとに、将来の修繕時期と必要資金を考えるものです。
その後、建物の劣化状況や工事費、人件費、必要な工事の内容が変われば、計画と実態に差が生じます。作成時の予定や金額が、そのまま将来も通用するとは限りません。
建物の状況と資金の準備を確認し、修繕の時期・内容・費用を定期的に見直すことが重要になります。
これは、家計のライフプランと切り離された話でもありません。
例えば、長期修繕計画の見直しによって修繕積立金が増額されれば、区分所有者である各家庭の住居費も増えます。工事のために一時的な負担が生じる計画であれば、その時期に使える資金を家計側でも準備する必要があります。
今回のモデルで毎年60万円とした住宅維持管理費も、将来にわたって固定とは限りません。マンションの計画が変わったときは、家計のライフプランにも反映させる必要があります。
**ライフプランも長期修繕計画も、将来を見通し、必要なお金を準備し、変化に合わせて調整していくための計画です。**
家族の暮らしを維持するためのお金と、住まいを維持するためのお金。この両方を一緒に考えることが、マンションに暮らす家庭の長期的な備えにつながります。
FPとして大切にしたいのは、対策の理由を説明できること
今回の事例では、「保険を増やす」「投資を始める」という結論から考えたわけではありません。
まず、お金が足りなくなる時期と原因を確認しました。
住宅購入時の不足には購入資金の見直し、死亡直後の支出には一時金、子育て中の生活には月々の保障、老後には積立資産と取り崩しを組み合わせています。
同じ不足額でも、必要になる時期が違えば、準備の方法も変わります。
実際のご家庭であれば、「親からの援助は受けない」「子どもの進学先の選択肢は残したい」「保険料はここまで」「運用にはあまり頼りたくない」といった希望もあるはずです。
その希望を踏まえ、実行できる対策へ調整していくことが、FPの役割だと考えています。
ライフプランシミュレーションは、将来を正確に言い当てるためのものではありません。
今の条件を続けると何が起こりそうかを整理し、対策を入れるとどう変わるかを比較するための道具です。そして、暮らしや社会情勢が変わったら、計画も見直していきます。
FPとマンション管理の両方の視点から、家族と住まいに必要なお金を考える。今回の仮想事例でも、そうした視点を大切にしました。
計画を作ることに加えて、実際の家計や建物の状況と照らし合わせ、見直しを続けること。その積み重ねが、将来への備えにつながると考えています。
※本記事は、説明用の簡易的な仮想事例です。具体的な試算額は既存の参考シミュレーションに基づき、記事用に整理した埼玉県在住・都内私立理系への自宅通学という条件での再計算前です。収入・支出・保険料・年金・運用利回り等は一定の条件を置いた試算であり、将来の結果、保険の引受け、税制の適用、運用成果を保証するものではありません。特定の金融商品への加入・購入を推奨するものではなく、実際の検討では個別条件と最新の制度を確認する必要があります。