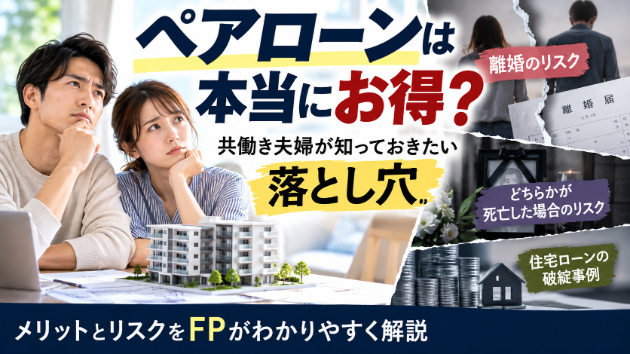
近年、共働き夫婦が住宅を購入する際に、ペアローンを利用するケースがあります。
夫婦それぞれの収入を活用することで、単独では手の届かなかった住宅を購入できることや、一定の要件を満たせば夫婦それぞれが住宅ローン控除を受けられることなど、確かにメリットがあります。
しかし、私はFPとして、ペアローンを検討する際にぜひ考えていただきたいことがあります。
それは、**「夫婦2人の収入が、住宅ローンの返済期間中ずっと維持されるとは限らない」**ということです。
住宅ローンは、30年、35年といった長期間にわたって返済していくものです。
その間には、出産、育児、転職、失業、病気、そして離婚や配偶者との死別など、さまざまな出来事が起こる可能性があります。
今回は、ペアローンのメリットを整理したうえで、特に離婚や死亡によって生じるリスクについて考えてみたいと思います。
1.ペアローンにはどんなメリットがあるのか?
ペアローンとは、夫婦それぞれが住宅ローンの契約者となり、同じ住宅を購入するために別々の借入を行う仕組みです。
例えば、4,000万円のマンションを購入する際、夫が2,500万円、妻が1,500万円を借り入れるといった形です。
主なメリットは次のとおりです。
- 夫婦それぞれの収入を活用することで、借入可能額を増やせる。
- 条件を満たせば、夫婦それぞれ住宅ローン控除を受けられる。
- 一般的なペアローンでは、夫婦それぞれが団体信用生命保険(団信)に加入できる。
- 金融機関の商品によっては、返済期間や金利タイプを個別に設定できる。
特に住宅ローン控除については、夫婦それぞれが適用対象となることで、世帯全体の税負担を軽減できる可能性があります。
ただし、住宅ローン控除には借入限度額や所得要件などがあり、夫婦2人で借りれば必ず控除額が2倍になるわけではありません。
また、ペアローンでは住宅ローン契約が2本になるため、事務手数料などの諸費用が増える場合もあります。
メリットがあることは事実ですが、それだけで借入方法を決めるべきではないと考えています。
2.借入可能額が増えることは、本当にメリットなのか?
例えば、夫の年収が550万円、妻の年収が450万円の共働き夫婦がいたとします。
世帯年収は1,000万円です。
夫婦の収入を合わせれば、単独で借り入れる場合よりも高額な住宅ローンを組める可能性があります。
しかし、世帯年収1,000万円だからといって、必ずしも住宅ローンの返済に十分な余裕があるとは限りません。
子どもの教育費、老後資金の積立、車の買い替え、住宅の維持費など、住宅ローン以外にもさまざまな支出が発生するからです。
さらに、共働きを前提として生活水準を高く設定してしまうと、一方の収入が減少した際に家計が急激に苦しくなる可能性があります。
**金融機関が貸してくれる金額と、その家庭が無理なく返済できる金額は、必ずしも一致しません。**
私は、住宅購入を検討する際には、現在の年収だけではなく、将来の家族構成や教育費、老後資金まで含めて判断する必要があると考えています。
3.「3組に1組が離婚する時代」と言われるが……
ペアローンのリスクとして、特に考えておきたいのが離婚です。
日本では「3組に1組が離婚する」と言われることがあります。
厚生労働省の2025年人口動態統計によると、年間の婚姻件数は48万9,158組、離婚件数は17万9,073組となっています。
単純に離婚件数を婚姻件数で割ると、約36.6%です。
もっとも、これは結婚した夫婦の約3分の1が将来離婚することを意味するものではありません。その年に離婚した夫婦の多くは、過去に結婚した夫婦だからです。
したがって、「結婚した夫婦の3組に1組が必ず離婚する」という解釈は正確ではありません。
しかし、毎年約18万組もの離婚が発生しているという事実は、決して無視できないものだと思います。
住宅を購入するときに、離婚を前提として考える夫婦は少ないでしょう。
それでも、35年間という長い住宅ローンの返済期間を考えれば、離婚の可能性をまったく想定しないことも適切とはいえないのではないでしょうか。
4.離婚しても、住宅ローンの返済義務はなくならない
ペアローンで最も厄介なのは、夫婦関係が解消されても、住宅ローンの契約が自動的に解消されるわけではないことです。
例えば、夫婦がペアローンで購入したマンションに、離婚後も妻と子どもが住み続けることになったとします。
夫は別の住宅に引っ越したとしても、自分名義の住宅ローンの返済義務は原則として残ります。
つまり、夫は自分が住んでいない住宅のローンを返済しながら、新しい住居の家賃も負担することになりかねません。
また、ペアローンでは夫婦が互いの借入について連帯保証人となる契約も多く、一方が返済を滞納した場合、もう一方にも影響が及ぶ可能性があります。
離婚時に夫婦間で「今後は夫がすべて返済する」と約束したとしても、それだけで金融機関に対する債務や保証義務がなくなるわけではありません。
**夫婦関係は解消できても、住宅ローンと不動産の共有関係は簡単には解消できない。**
これが、ペアローンの大きなリスクの一つです。
売却したくても、売却できない場合がある
離婚を機に住宅を売却し、住宅ローンを精算できれば比較的整理しやすいでしょう。
しかし、必ずしも売却代金で住宅ローンを完済できるとは限りません。
例えば、離婚時点で住宅ローン残高が3,600万円あるのに対し、マンションの売却価格が3,000万円だった場合です。
この場合、単純計算で600万円の不足が生じます。実際には仲介手数料などの売却費用も必要です。
不足額を自己資金などで補えなければ、通常の売却によるローン完済が難しくなる場合があります。
金融機関の承諾を得て任意売却する方法も考えられますが、売却後の残債が当然になくなるわけではありません。
また、夫婦の一方が売却を希望しても、もう一方が住み続けたいと考えている場合には、話し合いが難航することもあります。
住宅ローンを一方の名義にまとめようとしても、その人の収入だけでは借換審査に通らない可能性があります。
住宅購入時には「夫婦で協力して返済する」と考えていても、離婚時には双方の利害が一致するとは限らないのです。
5.夫婦のどちらかが死亡した場合はどうなる?
もう一つ考えておきたいのが、配偶者が死亡した場合です。
住宅ローンには、一般的に団体信用生命保険(団信)という仕組みがあります。
団信は、借入人が死亡するなど所定の事由に該当した場合、保険金によって対象となる住宅ローン残高が弁済されるものです。
ただし、一般的なペアローンでは、夫婦それぞれが自分の借入に対して団信に加入しています。
例えば、夫が2,500万円、妻が1,500万円を借り入れている場合を考えてみましょう。
**夫が死亡した場合**
夫の借入2,500万円は団信によって弁済されますが、妻自身の借入1,500万円は残ります。
**妻が死亡した場合**
妻の借入1,500万円は団信によって弁済されますが、夫自身の借入2,500万円は残ります。
※いずれも借入直後に死亡し、一般的な個別団信が適用されると仮定した例です。
ここで重要なのは、住宅ローンが一部なくなることと、残された家族が経済的に困らないことは別問題だという点です。
夫が死亡すれば年収550万円の給与収入が失われ、妻が死亡すれば年収450万円の給与収入が失われます。
遺族年金などの公的保障があるとしても、残された配偶者が従来どおり働き続けられるとは限りません。
小さな子どもがいる家庭であれば、育児のために勤務時間を短縮する必要が生じるかもしれません。
その一方で、子どもの教育費や生活費は引き続き必要になります。
近年は、夫婦のどちらかが死亡した場合などに、双方の住宅ローン残高が弁済される連生団信型の商品もあります。
ただし、利用できる金融機関や保障条件、金利負担などは商品によって異なります。
したがって、ペアローンを組む際には、団信の保障内容を十分に確認し、必要に応じて収入保障保険などの生命保険も含めて検討することが大切です。
6.出産・育児・失業による収入減少可能性も考えておきたい
ペアローンで注意すべきなのは、離婚や死亡といった重大な出来事だけではありません。
むしろ、出産・育児や転職、失業などによる収入減少の方が、身近な問題かもしれません。
例えば、夫婦ともに正社員として働いている家庭で、子どもの誕生を機に一方が育児休業を取得したり、時短勤務に切り替えたりすることがあります。
その場合、世帯収入が一時的、あるいは長期的に減少する可能性があります。
しかし、住宅ローンの毎月の返済額は、原則として変わりません。
購入時には十分な返済余力があるように見えても、家族構成や働き方が変わることで、その余力が失われることもあります。
だからこそ、住宅購入前に「一方の収入が減った場合でも、返済を継続できるか」を確認しておく必要があると思います。
7.マンション購入なら、住宅ローン以外の費用も忘れてはいけない
ここは、マンション管理士としても強調しておきたいところです。
マンションを購入する場合、住宅ローンの返済だけで住居費が完結するわけではありません。
管理費、修繕積立金、固定資産税、駐車場使用料などの負担があります。
特に修繕積立金については、購入時の金額が将来も続くとは限りません。(むしろ増額されるものだと考えておくのが無難です)
段階増額積立方式を採用しているマンションでは、当初の修繕積立金が比較的低く設定され、将来的な増額を予定している場合があります。
また、物価や人件費、工事費の上昇によって、当初の長期修繕計画よりも多くの資金が必要になる可能性もあります。
私はマンションの大規模修繕工事に携わる立場からも、**購入時の修繕積立金が安いからといって、将来の負担まで安いとは限らない**と考えています。
住宅ローンを限度額近くまで借り入れ、毎月の返済で家計に余裕がない状態では、こうした住居費の増加にも対応しにくくなります。
ペアローンを検討する際には、住宅ローンの返済額だけでなく、マンションの維持管理に必要な費用も含めて判断する必要があります。
8.不動産の持分割合にも注意が必要
もう一つ、FPとして押さえておきたいのが税金の問題です。
ペアローンでは、夫婦それぞれの借入額や自己資金の負担に応じて、住宅の所有権を共有することが一般的です。
このとき、実際の購入資金の負担割合と、登記上の持分割合が一致していない場合には、贈与税の問題が生じる可能性があります。
例えば、夫が購入資金の3分の2、妻が3分の1を負担しているにもかかわらず、登記上の持分を2分の1ずつにするといったケースです。
住宅購入時には、住宅ローンの組み方だけでなく、自己資金の負担割合と登記持分についても確認しておきたいところです。
9.では、ペアローンは利用しない方がいいのか?
私は、ペアローンそのものを否定するつもりはありません。
夫婦ともに安定した収入があり、住宅購入後も十分な貯蓄を確保できる家庭であれば、ペアローンを合理的に活用できる場合もあるでしょう。
住宅ローン控除などのメリットもあります。
ただし、私なら次のような点を重視します。
- 夫婦のどちらか一方の収入が減少しても、住宅ローンの返済を続けられるのか。
- 出産・育児や子どもの教育費を考慮しても、十分な貯蓄ができるのか。
- 離婚した場合、住宅を売却する、あるいは一方が引き取るという選択が現実的に可能なのか。
- 夫婦のどちらかが死亡した場合、団信や生命保険によって残された家族の生活を守れるのか。
- マンションの管理費・修繕積立金等の増額にも対応できるのか。
特に、借入可能額を増やすことだけを目的としてペアローンを利用するのであれば、慎重に考えた方がよいと思います。
まとめ―ペアローンについても「借りられる金額」より「返せる金額」で考えたい
ペアローンは、共働き夫婦にとって有効な住宅購入の手段の一つです。
しかし、夫婦それぞれが住宅ローンを契約するということは、夫婦それぞれが長期間にわたる返済義務を負うということでもあります。
住宅購入時には、夫婦2人の収入があることを当然のように考えがちです。
けれども、35年という長い返済期間のなかで、家族の状況や働き方が変わる可能性は十分にあります。
**ペアローンの問題は、夫婦で住宅ローンを組むこと自体ではありません。現在の共働き収入が将来も続くことを前提に、無理な借入をしてしまうことです。**
住宅ローン控除などのメリットだけではなく、教育費、老後資金、マンションの維持管理費、そして万が一の場合のリスクまで考慮したうえで、無理のない返済計画を立てることが大切です。
住宅は、家族が安心して暮らすために購入するものです。
その住宅のために、家計や将来の生活が圧迫されてしまっては、本末転倒ではないでしょうか。
私はFPとして、**「いくら借りられるか」よりも「どこまでなら安心して返済できるか」**という視点を大切にしていただきたいと考えています。