はじめに――オルカンなんて面白くない?
近年、NISA制度の普及などを背景に、投資信託による積立投資に関心を持つ方が増えています。
そのなかでも、私が長期的な資産形成の方法として合理的だと考えているのが、いわゆる「オルカン」への積立投資です。
オルカンとは、一般的に「eMAXIS Slim 全世界株式(オール・カントリー)」を指す愛称です。日本を含む先進国・新興国の株式に幅広く分散投資するインデックスファンドで、世界の株式市場全体の値動きに連動する運用成果を目指しています。
投資経験が豊富な方からすれば、「オルカンを積み立てるだけなんて、面白みのない平凡な投資方法だ」と思われるかもしれません。
確かに、個別企業の業績を分析したり、将来有望な銘柄を探したり、相場を予測して売買したりすることには、投資ならではの面白さがあります。
しかし、ここで考えていただきたいことがあります。
**そもそも、一般の方が投資をする目的は、株式市場で勝つことなのでしょうか。**
私は、必ずしもそうではないと考えています。
住宅購入、子どもの教育、老後の生活など、人生にはさまざまな資金需要があります。
投資は、それらを実現するための手段の一つにすぎません。
今回は、マンション購入に関するコンサルティングを行うFPの立場から、ライフプランと老後資金の準備という視点で、オルカンの積立投資について考えてみたいと思います。
1.投資の専門家でさえ、市場平均に勝ち続けることは難しい
ファンドマネージャーやアナリストなど、投資を本業とする専門家は、日々膨大な情報を収集し、企業の業績や経済情勢を分析しています。
しかし、そのような専門家であっても、長期間にわたって市場平均を上回る運用成果を出し続けることは容易ではありません。
実際、S&Pダウ・ジョーンズ・インデックスが公表する「SPIVAスコアカード」でも、長期的には多くのアクティブ運用ファンドが比較対象となる指数を下回っていることが報告されています。
もちろん、優れた運用成果を上げるファンドや個人投資家が存在することも事実です。
私は、個別株投資やアクティブ運用そのものを否定するつもりはありません。
ただし、一度大きな利益を上げることと、それを長期間にわたって繰り返すことは別の問題です。
ましてや、普段は仕事や家事、育児などに時間を費やしている一般の方が、限られた情報と時間のなかで、市場平均を継続的に上回ろうとすることは、決して簡単ではないでしょう。
私は、老後資金の準備という目的において、必ずしも市場平均を上回る必要はないと考えています。
**投資で大きく勝つことよりも、将来必要な資金を、無理なく継続的に準備できることの方が重要ではないでしょうか。**
その意味で、市場全体に幅広く投資するインデックスファンドは、一般の方が資産形成を行ううえで有力な選択肢になると考えています。
2.私がオルカンを評価する理由
オルカンの特徴は、世界中の株式に幅広く分散投資できることです。
例えば、米国株式だけに投資する場合、米国経済や米国企業の成長に運用成果が大きく左右されます。
一方、オルカンは日本や米国、欧州、新興国など、幅広い国・地域の株式を投資対象としています。
もっとも、オルカンも時価総額に応じた構成比率を採用しているため、米国株式の比率が高くなっています。
したがって、世界中に分散投資しているからといって、各国に均等に投資しているわけではありません。
また、世界的な株価下落が発生すれば、オルカンも大きく値下がりする可能性があります。
それでも、特定の国や企業の将来を自分で予測する必要性を減らせることは、大きなメリットだと思います。
将来、どの国の企業が成長するのかを正確に予測することは、専門家でも容易ではありません。
それならば、特定の企業や国の成長を当てにいくよりも、世界の株式市場全体に投資する方法には合理性があるのではないでしょうか。
私がオルカンを評価しているのは、短期間で大きな利益を狙えるからではありません。
**複雑な投資判断を繰り返さずに、長期的な資産形成を生活の仕組みとして取り入れやすいからです。**
3.過去の実績から、積立投資の可能性を考える
世界の株式市場は、これまで何度も大きな下落を経験してきました。
それでも、長期的には成長してきた歴史があります。
ただし、過去の成長が将来の運用成果を保証するわけではありません。
そこで、老後資金を準備する場合の一例として、35歳から65歳までの30年間、毎月3万円を積み立てるケースを考えてみましょう。
30年間の積立元本は1,080万円です。
仮に一定の利回りで運用できた場合、次のような結果になります。
| 想定年率 | 30年後の資産額 |
| 0% | 約1,080万円 |
| 3% | 約1,748万円 |
| 5% | 約2,497万円 |
| 7% | 約3,660万円 |
※毎月末に3万円を積み立て、年率を12で割った月次利率で複利計算した概算です。税金・手数料・物価上昇は考慮していません。これらの利回りは比較のための仮定であり、オルカンの過去の実績値や将来予測ではありません。
年率5%で運用できたと仮定すると、積立元本1,080万円に対し、30年後の資産額は約2,500万円となります。
長期的な積立投資と複利の効果を理解するうえで、参考になる数字ではないでしょうか。
ただし、実際の株式市場が毎年一定の割合で上昇するわけではありません。
例えば、退職直前に株価が30%下落すれば、2,500万円の資産は単純計算で1,750万円まで減少します。
さらに、30年後の2,500万円は、現在の2,500万円と同じ購買力を持つとは限りません。物価が上昇すれば、その分だけお金の実質的な価値は低下します。
だからこそ、FPとしてライフプランをシミュレーションする際には、楽観的な利回りだけを前提とするのではなく、運用成績が想定を下回った場合や、物価が上昇した場合も検討する必要があると考えています。
4.株式市場の下落は、何度も起こるものだと考える
長期積立投資を行ううえで、ぜひ理解していただきたいことがあります。
それは、株式市場が下落すること自体は、決して珍しい出来事ではないということです。
2008年のリーマンショック、2020年の新型コロナウイルス感染拡大、2022年のロシアによるウクライナ侵攻、そして近年のイランをめぐる中東情勢の緊迫化など、世界経済や金融市場を揺るがす出来事は繰り返し発生しています。
もちろん、これらの出来事がすべて同じ規模の株価下落を引き起こしたわけではありません。
しかし、20年、30年という期間で投資を続けるのであれば、株価が大きく下落する局面を何度も経験する可能性があります。
私は、これは長期投資を始める前に理解しておくべきことだと思っています。
**株式市場が下落することは、長期的な資産形成において想定しておくべきリスクなのです。**
大切なのは、株価が下落しないことを期待するのではなく、下落が起きても生活に支障が出ない資金計画を立てておくことです。
5.相場が悪くなったからといって、簡単に積立投資をやめない
私が長期積立投資で特に大切だと考えているのは、相場が悪くなったときの向き合い方です。
例えば、老後資金を準備するために、20年、30年という長期的な視点で積立投資を始めたとします。
ところが、株価が大きく下落した途端、不安になって積立投資をやめたり、保有している投資信託を売却したりしてしまう。
その後、株価が回復したとしても、投資を再開するタイミングが分からず、結果として回復局面を逃してしまう可能性があります。
一方、毎月一定額の積立投資を続けていれば、株価が下落したときには、同じ金額でより多くの口数を購入できます。
もちろん、その後も株価が下落し続ける可能性はありますし、必ず利益が得られるわけではありません。
しかし、長期的な資産形成を目的として積立投資を始めたのであれば、短期的な相場の悪化だけを理由に、当初の計画を簡単に放棄することが合理的とは限りません。
私は、**相場が悪くなったからやめるのではなく、ライフプランや家計の状況が変わったときに見直す**という考え方を大切にしていただきたいと思っています。
6.投資信託は、自分が納得して継続できるものを選んでほしい
ここまでオルカンの積立投資をおすすめしてきましたが、私はオルカンだけが正解だとは考えていません。
投資信託には、全世界株式、米国株式、国内株式、債券など、さまざまな投資対象や運用方針の商品があります。
また、購入時手数料が無料の「ノーロード型」の商品もあれば、手数料がかかる商品もあります。
私は、ノーロードの商品が絶対に優れているとは考えていません。
仮に購入時手数料がかかる商品であっても、その費用を差し引いた後の運用成果が優れているのであれば、投資対象として検討する価値はあるでしょう。
ただし、過去の運用成績が良かったからといって、将来も同じ成果が得られるとは限りません。
一方、手数料は投資家が負担する確実なコストです。
そのため、同じような運用内容の商品であれば、コストの低いものを選ぶことには合理性があります。
現在では、購入時手数料が無料で、継続的な運用コストも低いインデックスファンドが存在しています。
一般の方が老後資金の準備を目的として長期積立投資を行うのであれば、そうした商品で十分ではないかというのが、私の基本的な考え方です。
ただし、最終的にはご自身で納得できる商品を選んでいただきたいと思っています。
そのためにも、投資信託の交付目論見書に目を通し、投資対象、運用方針、リスク、費用などを確認することが大切です。
私が何より重視したいのは、**相場が悪くなったときにも、その商品の運用方針を理解し、納得して保有を続けられるかどうか**です。
投資で一番になる必要はありません。
ご自身のライフプランを実現するために、無理なく長期間付き合える商品を選んでいただきたいと思います。
7.住宅購入と老後の資産形成は、両立して考える必要がある
私は、マンション購入に関するコンサルティングを中心に、住宅購入予算や住宅ローンの返済計画、将来のライフプランについて考える立場です。
金融商品の販売や仲介を目的としているわけではありません。
そのため、特定の投資信託や証券会社を指定するつもりもありません。
実際に積立投資を始める際には、インターネット証券など、ご自身が使いやすいサービスを選んでいただければよいと思います。
私が重視しているのは、金融商品そのものの優劣ではなく、住宅購入後も無理なく生活し、将来必要となる資金を準備できるかということです。
例えば、マンションを購入する場合、住宅ローンの返済だけでなく、管理費、修繕積立金、固定資産税などの支出が発生します。
特に修繕積立金については、購入時の金額が将来も続くとは限りません。
また、子どもの教育費や老後資金も準備していく必要があります。
住宅ローンの返済に家計の大部分を充ててしまい、将来の資産形成ができない状態では、安心して暮らせる住宅購入とはいえないでしょう。
だからこそ、住宅購入を検討する段階から、老後までの資金計画を考える必要があるのです。
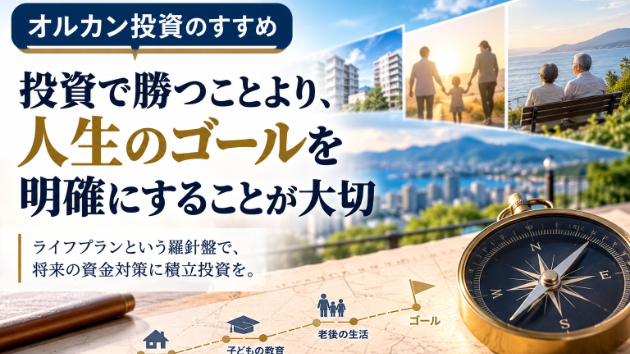
8.ライフプランは、人生の目的地を明確にするための羅針盤
私は、資産形成を考えるうえで最も大切なのは、最初にゴールを明確にすることだと考えています。
例えば、ライフプランをシミュレーションした結果、65歳までに老後資金として2,000万円を準備する必要があると分かったとします。
そうすれば、現在の年齢や貯蓄額、毎月の収支などから、どのような方法で資金を準備していくべきかを具体的に検討できます。
預貯金を増やすのか、支出を見直すのか、働き方を変えるのか、それとも積立投資を活用するのか。
その検討の結果、オルカンなどへの積立投資が合理的な資金対策の一つだと判断できたのであれば、私はその計画を大切にしていただきたいと思います。
なぜなら、積立投資はそれ自体が目的ではなく、将来必要となる資金を準備するための手段だからです。
私は、**ライフプランとは人生という長い航海における羅針盤のようなもの**だと考えています。
住宅購入、子どもの教育、安心できる老後など、人生にはそれぞれの家庭が目指す目的地があります。
ライフプランをシミュレーションすることは、その目的地を明確にし、現在の収入や支出、貯蓄状況などを踏まえて、どのように進んでいくかを考えることです。
そして、あくまでも目的地に向かうための資金対策の一つが、積立投資なのです。
航海には、穏やかな日もあれば、嵐の日もあります。
株式市場も同じです。
しかし、嵐が来たからといって、そのたびに目的地を変える必要があるでしょうか。
大切なのは、あらかじめ荒天を想定して無理のない航路を選び、必要に応じて進み方を調整しながら、目的地を見失わないことだと思います。
もちろん、人生の状況が変われば、目的地や航路そのものを見直す必要もあります。
それでも、短期的な株価下落だけを理由に、長期的な資金計画を簡単に放棄するべきではないと考えています。
**ライフプランという羅針盤を持ち、将来の目標に向かって資金計画を立て、その手段として積立投資を継続する。**
私は、これが長期的な資産形成において大切な考え方だと思っています。
まとめ―投資で勝つことより、人生のゴールを実現すること
オルカンへの積立投資は、決して華やかな投資方法ではありません。
個別株の値上がりを予測したり、相場の動きを読んで売買したりするような面白さは少ないかもしれません。
しかし、私は、一般の方が老後資金を準備するうえで、投資に面白さや刺激を求める必要はないと考えています。
投資の専門家であっても、市場平均を継続的に上回ることは容易ではありません。
それならば、無理に市場平均を上回ろうとするよりも、世界中の企業に幅広く分散投資し、長期的な資産形成を目指す方法には合理性があると思います。
ただし、オルカンも元本保証の商品ではありません。株価の大幅な下落や為替変動によって、損失が発生する可能性があります。
だからこそ、まずライフプランをシミュレーションし、将来のゴールを明確にすることが大切なのです。
そして、そのゴールに到達するための資金対策として積立投資を選んだのであれば、相場が悪化したときにも、当初の目的を思い出していただきたいと思います。
**投資で成功するために人生のゴールを決めるのではありません。人生のゴールを実現するために、投資という手段を選ぶのです。**
私は、マンション購入とその後の生活設計を考えるFPとして、この視点を大切にしていただきたいと考えています。