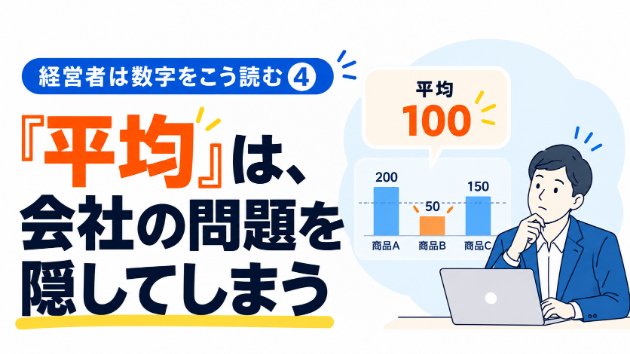
「当社の商品は、平均すると粗利率30%です。」
30%という数字だけを見ると、それなりに利益が取れているように見えます。
しかし、商品別に分けてみると、
商品A 粗利率50%
商品B 粗利率35%
商品C 粗利率20%
商品D 粗利率▲5%
だったらどうでしょう。
「平均30%」という数字から受ける印象とは、かなり違います。
商品Dは、売れば売るほど粗利段階では赤字です。
一方、商品Aは会社の利益を大きく支えているかもしれません。
平均を見るだけでは、会社の中で何が起きているのか分からないのです。
今回は、経営者が数字を見る6つの視点の4つ目、
「平均に隠れた問題はないか」について考えてみます。
1. 「平均」には、二つの落とし穴がある
平均値はとても便利です。
平均単価、平均利益率、平均客単価、平均残業時間など、たくさんの数字を
一つにまとめられるので、全体の状況を把握するには役立ちます。
しかし、平均を見るときには二つ注意したいことがあります。
① 平均にするとバラつきが見えなくなること
② 「単純平均」と「加重平均」を取り違えないこと
例えば、5店舗の営業利益率が次のようになっていたとします。
A店 20%
B店 15%
C店 10%
D店 5%
E店 ▲10%
5つの利益率を単純に足して5で割れば、平均は8%です。
しかし、「全店舗の営業利益率は8%です」と考えるのは危険です。
なぜなら、各店舗の売上規模が同じとは限らないからです。
仮にA~D店の売上がそれぞれ1億円、E店だけ5億円だったとします。
A~D店の営業利益を合計すると0.5億円。
E店は売上5億円×▲10%なので、▲0.5億円です。
つまり、全店舗を合わせると営業利益はゼロです。
全店舗の売上は9億円ですから、
会社全体としての営業利益率も0%になります。
単純平均では8%。
会社全体では0%。
受ける印象はまったく違います。
これは、各店舗を同じ重さで扱う単純平均と、
店舗の売上規模を反映した加重平均の違いです。
経営で会社全体の利益率を見るのであれば、
店舗ごとの利益率をそのまま平均するのではなく、
「全店舗の利益の合計 ÷ 全店舗の売上の合計」
で見る必要があります。
平均という数字が出てきたら、
「何を、どんな重みで平均しているのか?」
まで確認することが大切です。
2. 平均を見たら「分けてみる」
平均の取り方が正しくても、それだけでは十分ではありません。
なぜなら、平均にすると会社の中にあるバラつきが見えなくなるからです。
そこで私は、平均を見て違和感があったら、
「この数字を分けたら、どう見えるだろう?」
と考えます。
例えば売上なら、
- 商品別
- 顧客別
- 店舗別
- 地域別
- 営業担当者別
- 新規顧客と既存顧客
などに分けることができます。
利益率なら、商品別、顧客別、チャネル別などに分けて見ることができます。
大切なのは、細かく分析すること自体ではありません。
経営判断につながる単位に分けることです。
3. 売上が増えていても、顧客が減っていることがある
例えば、売上が前年比105%だったとします。
一見すると順調です。
しかし分解すると、
顧客数 前年比90%
平均単価 前年比117%
だったらどうでしょう。
値上げなどによって売上は増えていますが、顧客は10%減っています。
もちろん、それだけで値上げが失敗だったとは言えません。
利益が大きく改善しているなら、経営として正しい可能性もあります。
しかし、
「売上が増えたから問題ない」とだけ判断していたら、
顧客離れという変化を見落としてしまいます。
逆に、顧客数は増えているのに、
一人当たりの購入金額が下がっていることもあります。
一つの数字を分解すると、平均の裏側で起きている変化が見えてきます。
4. 「平均的な顧客」は存在しないかもしれない
平均値には、もう一つ面白い特徴があります。
例えば10人の顧客がいるとします。
5人が1万円購入し、残り5人が10万円購入したとします。
平均購入額は5万5千円です。
しかし、
5万5千円購入している顧客は、一人もいません。
それなのに、
「当社の平均的な顧客は5万5千円購入する」
と考えてしまうと、実態とは違う顧客像を作ってしまいます。
実際には、
少額購入の顧客と、高額購入の顧客という、
二つの異なるグループが存在している可能性があります。
そうであれば、すべての顧客に同じ施策を打つより、
それぞれに違うアプローチをした方がよいかもしれません。
平均は全体を一つの数字にしてくれます。
しかし同時に、
違うものを、同じものに見せてしまう。
という性質もあります。
5. 問題だけでなく「強み」も平均に隠れる
数字を分ける目的は、悪いところを探すことだけではありません。
例えば、会社全体の売上が前年比100%だったとします。
ほとんど成長していません。
しかし商品別に見ると、
既存商品 前年比85%
新商品 前年比180%
だったらどうでしょう。
会社全体では横ばいでも、新商品には大きな成長の芽があります。
「全社売上は前年並みだった」だけで終わるのと、
「既存商品は落ちているが、新商品が大きく伸びている」と理解するのでは、次の打ち手が変わります。
新商品に広告費を増やす。
営業人員を振り向ける。
既存商品の縮小を検討する。
といった意思決定につながるかもしれません。
平均を分解すると、問題だけでなく、次に伸ばすべき強みも見えてきます。
6. 細かく分ければいいわけではない
ここで注意したいことがあります。
数字は、分けようと思えばいくらでも分けられます。
商品別、顧客別、地域別、年代別、曜日別、時間帯別、担当者別……。
細かく分析しているうちに、膨大な表が出来上がることもあります。
しかし、経営者がすべてを見る必要はありません。
大切なのは、
「何を決めるために分けるのか?」
です。
不採算事業を見つけたいなら事業別。
商品構成を見直したいなら商品別。
営業戦略を考えたいなら顧客別。
店舗戦略なら店舗別。
目的によって、見るべき切り口は変わります。
分析するために数字を分けるのではなく、意思決定するために数字を分ける。
この順番が重要です。
7. 平均を見たら、二つ質問する
経営会議で、
「平均利益率は30%です。」
「平均単価は5,000円です。」
「平均残業時間は15時間です。」
という報告が出てきたとします。
そのとき、私は二つの質問をしてみることをおすすめします。
まず、
「その平均の取り方は正しい?」
単純平均なのか。
売上高や人数などを考慮した加重平均なのか。
そして次に、
「その中身はどうなっている?」
商品によって違わないか。
顧客によって違わないか。
店舗によって違わないか。
一部の極端な数字が平均を動かしていないか。
この二つを確認するだけでも、数字の見え方はかなり変わります。
平均は、経営を見るための入り口として便利です。
しかし、平均だけで経営判断を終わらせない。
これが大切です。
まとめ
平均を見たら、二つ考えてみてください。
「平均の取り方は正しいか?」
「平均の中身はどうなっているか?」
単純平均と加重平均を取り違えず、
そのうえで必要に応じて商品別・顧客別・店舗別などに分けて見る。
そうすると、平均だけでは見えなかった問題や強みが見えてきます。
次回は、6つの視点の5つ目、「原因を説明できるか」について考えます。
最後に
「全体の数字は見ているけれど、どこに問題があるのか分からない」
「商品別・顧客別に数字はあるが、どう経営判断に使えばよいか分からない」
そんなお悩みがありましたら、お気軽にご相談ください。
数字を細かく分析すること自体を目的にせず、どこまで分解すれば意思決定につながるのかを一緒に整理します。