「今期は過去最高益になりました。」
決算を見ると、売上も利益も伸びています。
ところが社長は、なぜか安心できません。
銀行口座を見ると、思ったほど現金が増えていないからです。
経理に聞いてみると、
「売掛金が増えています。」
「在庫もかなり増えています。」
という答えが返ってきました。
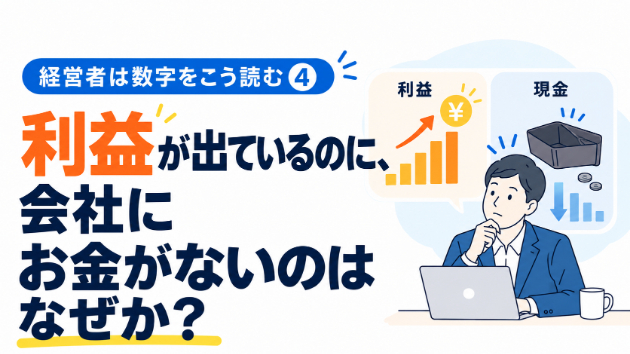
利益は増えているのに、お金は増えていない。
一見、不思議に思えるかもしれません。
しかし、会社の数字を見るときには、こうしたことがよく起こります。
今回は、経営者が数字を見る6つの視点の3つ目、
「会社全体を見ているか」について考えてみます。
1. 一つの数字だけでは、会社の状態は分からない
売上が増えた。
利益率が改善した。
製造コストが下がった。
どれも良いことのように見えます。
しかし、経営では、
「その数字が良くなった結果、ほかで何が起きているか」
まで見る必要があります。
例えば、売上を増やすために取引先への支払条件を緩くしたとします。
売上は増えます。
利益も増えるかもしれません。
しかし、代金が入ってくるのが遅くなれば、売掛金は増えます。
帳簿上は利益が出ていても、まだ現金になっていないのです。
2. 「利益」と「現金」は同じではない
ここは、経営者にとって非常に重要です。
例えば、100万円の商品を販売し、20万円の利益が出たとします。
損益計算書では利益が計上されます。
しかし、
入金が3か月後なら、今日100万円が銀行口座に入るわけではありません。
さらに、
商品を作るための原材料費や人件費は、すでに支払っているかもしれません。
すると、
利益は出ているのに、現金は減っているということが起こります。
同じことは在庫でも起こります。
商品を大量に作れば、いつか売れるかもしれません。
しかし、
売れるまでは会社のお金が「在庫」という形に変わっているだけです。
だから私は、PLの利益を見るときには、
・売掛金は増えていないか。
・在庫は増えていないか。
・現金は増えているか。
も一緒に見る必要があると思っています。
3. 良い数字の「裏側」を見る
この考え方は、資金だけではありません。
例えば製造部門が、
「生産効率が10%改善しました。」と報告したとします。
素晴らしい成果に見えます。
しかし、
効率を上げるために同じ商品をまとめて大量生産していたらどうでしょう。
生産効率は上がった。
一方で、
・在庫が増えた。
・保管費も増えた。
・売れ残りも増えた。
結果として、
会社全体の利益やキャッシュは悪化しているかもしれません。
つまり、
部門の数字が良くなったことと、
会社全体の数字が良くなったことは同じではありません。
4. 営業の「売上最大化」も会社全体では逆効果になる
営業でも同じことが起こります。
営業部門が売上目標を達成するために、
・大幅に値引きする。
・支払条件を緩くする。
・利益率の低い大型案件を大量に取る。
そうすると、売上は伸びます。
営業部門のKPIだけを見れば成功です。
しかし会社全体では、
・利益率が下がる。
・売掛金が増える。
・物流や製造の負荷が高まる。
場合によっては、忙しくなったのに利益が減ることさえあります。
だから経営者は、
「売上が増えたか」ではなく、
「その売上によって会社全体の数字が良くなったか」を見る必要があります。
5. 数字を見るときは「反対側」を見る
では、どうすれば一つの数字に惑わされにくくなるのでしょうか。
私はシンプルに、
「この数字が良くなった反対側で、悪くなった数字はないか?」
と考えることをおすすめします。
例えば、
売上が増えた
→ 利益率は? 売掛金は? 在庫は?
製造効率が上がった
→ 在庫は? 品質は? 納期は?
物流費が下がった
→ 欠品は? 納期は? 顧客満足は?
人件費が下がった
→ 残業は? 生産性は? 離職は?
こう考えると、一つのKPIだけで判断しにくくなります。
数字には、必ずその数字が表していないものがあります。
そこを見ることが、経営者の役割だと思います。
6. PL・BS・キャッシュは「別々のもの」ではない
財務諸表というと、難しく感じるかもしれません。
しかし経営者の立場では、細かな会計知識より、
「利益だけを見ていても会社全体の状況は分からない」
ということの方が重要です。
PLはどれだけ儲かったか。
BSはお金がどこにあるのか。
キャッシュフローは実際にお金がどう動いたのか。
を見るものだと考えればよいでしょう。
例えば、利益が増えているのに現金が減っていたら、
「利益はどこに行った?」と考える。
すると、
・在庫になったのか。
・売掛金になったのか。
・設備投資に使ったのか。
・借入金を返したのか。
と、会社で起きていることが見えてきます。
7. 経営者が見るべきなのは「会社全体としてどうなったか」
部門ごとのKPIは必要です。
営業には売上目標があります。
製造には生産性があります。
購買には原価低減があります。
物流には物流費があります。
しかし、それぞれの数字を良くすること自体が会社の目的ではありません。
営業が売上を最大化し、
製造が稼働率を最大化し、
購買が仕入単価を最小化しても、
会社全体が良くなるとは限りません。
最後に問うべきなのは、
「その結果、会社全体の数字は良くなったのか?」です。
ここを見失うと、各部門は目標を達成しているのに、
なぜか会社は苦しくなる、ということが起こります。
まとめ
売上、利益、コスト。
一つの数字が良くなっていても、
会社全体が良くなっているとは限りません。
だからこそ、
「この数字が良くなった反対側で、悪くなった数字はないか?」
と考えることが大切です。
一つの数字ではなく、数字同士のつながりを見る。
それが、会社全体を見るということです。
次回は6つの視点の4つ目、「平均に隠れた問題はないか」について考えます。
最後に
「利益は出ているはずなのに、なぜか資金繰りが苦しい」
「各部門は目標を達成しているのに、会社全体の利益が伸びない」
「数字を見ても、どこに問題があるのか分からない」
そんなお悩みがありましたら、お気軽にご相談ください。
一つ一つの数字を見るだけでなく、数字同士のつながりから会社で何が起きているのかを整理し、次の意思決定につなげるお手伝いをします。
ご相談に至らなくてもやりとりはできますので、
メッセージもお気軽にどうぞ!