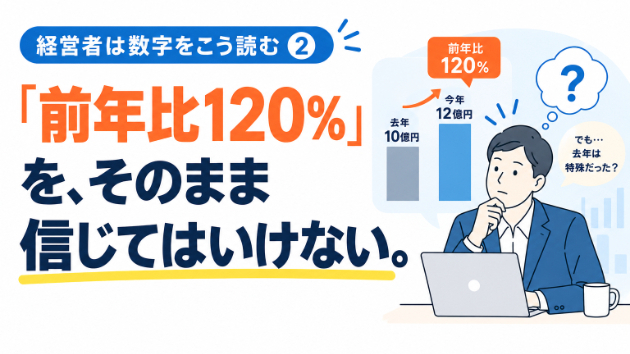
「今月の売上は前年比120%です。」
会議でこんな報告を聞いたら、どう感じるでしょうか。
20%も伸びているのだから、
「好調だな」
と思うかもしれません。
しかし、本当にそうでしょうか。
前年に工場トラブルがあり、一時的に商品を出荷できなかったとしたら。
あるいは、今年は市場全体が130%に拡大していたとしたら。
同じ「前年比120%」でも、意味はまったく違います。
数字を見るときに大切なのは、数字そのものだけではありません。
何と比較しているかです。
今回は、経営者が数字を見るときの6つの視点の1つ目、
「比較できる数字か」について考えてみます。
1. 「前年比」は便利だからこそ注意する
売上や利益を見るとき、最もよく使われる比較の一つが前年比です。
前年比はとても便利です。
季節性のあるビジネスでも、前年の同じ月と比較すれば状況を把握しやすくなります。
しかし、そこには一つ前提があります。
「前年が普通の年だった」という前提です。
例えば、
2025年 売上10億円
2026年 売上12億円
前年比120%
これだけ見れば、順調に成長しているように見えます。
ところが、2025年に工場トラブルがあり、本来12億円売れるはずだったものが10億円になっていたとしたらどうでしょう。
2026年の12億円は「20%成長した」というより、
「元の水準に戻った」と見る方が適切かもしれません。
数字は正しい。
計算も正しい。
しかし、比較対象が特殊なら、そこから導く解釈は変わります。
2. 前年に「何があったか」を確認する
では、前年比を見るときには何を確認すればよいのでしょうか。
難しい分析をする前に、私はまず、
「去年、何があった?」
と考えます。
例えば、
・一時的な大口受注があった
・テレビで商品が紹介された
・工場が停止した
・商品を値上げした
・競合が欠品した
・店舗を大量に出店・閉店した
こうした出来事があれば、単純な前年比較には注意が必要です。
特に大切なのは、悪かった前年だけではありません。
前年に特需があれば、今年の前年比は悪く見えます。
例えば、
前年10億円 → 今年9億円
前年比90%
だけを見ると、「売上が10%落ちた」となります。
しかし前年10億円のうち2億円が一度きりの特需だったとすれば、
通常の売上は8億円程度だった可能性があります。
そう考えると、今年の9億円は違って見えます。
前年比が悪い=経営が悪化した、とは限らないのです。
3. 予算比だけでも分からない
では、前年比ではなく予算と比較すればよいのでしょうか。
例えば、
売上実績 12億円
予算 11億円
予算比 109%
これなら「好調」と言えるでしょうか。
ここでも注意が必要です。
そもそも予算が低すぎた可能性があります。
逆に、非常に高い目標を設定していれば、業績が伸びていても予算未達になります。
予算比が教えてくれるのは、
「自分たちが決めた計画に対してどうだったか」
です。
会社そのものが成長しているかどうかとは、別の話です。
4. 市場と比べると、見え方が変わる
ここで、もう一つ比較対象を加えてみます。
例えば、自社売上 前年比120%だったとします。
かなり好調に見えます。
しかし、市場全体 前年比140%だったらどうでしょう。
市場が40%伸びているのに、自社は20%しか伸びていません。
売上は増えていても、
市場の成長についていけず、シェアを落としている可能性があります。
反対に、
自社売上 前年比95%
市場全体 前年比80%
ならどうでしょう。
自社の売上は5%減っています。
しかし、市場全体が20%縮小している中で5%減にとどまっているなら、
相対的にはシェアを伸ばしている可能性があります。
「売上が増えた」「売上が減った」だけでは見えなかったことが、
市場と比較すると見えてきます。
5. 「何と比べるか」で数字の意味が変わる
ここまでを整理すると、同じ売上12億円でも、
前年比なら、昨年からどう変化したか
予算比なら、自分たちの計画に対してどうだったか
市場比なら、外部環境に対して自社がどうだったか
が分かります。
それぞれ、答えている問いが違います。
だから、一つの比較だけを見て、
「良い」「悪い」と判断しないことが大切です。
私は数字を見るとき、
「この数字は、何と比較すれば意味が分かるのか?」
と考えます。
前年比なのか。
予算なのか。
市場なのか。
場合によっては競合や過去3~5年の推移を見ることも必要でしょう。
比較対象を変えるだけで、数字から見える景色は大きく変わります。
6. 比較した後に、必ず考えたいこと
ただし、適切な比較ができても、まだ終わりではありません。
例えば、
自社売上 前年比120%
市場全体 前年比105%
だったとします。
「市場より成長している。素晴らしい。」で終わってはいけません。
次に考えたいのは、「なぜ、自社は市場以上に伸びたのか?」です。
新商品の力なのか。
値上げなのか。
営業力なのか。
競合の一時的な欠品なのか。
偶然の大口受注なのか。
ここを見なければ、その成長が来年も続くかは分かりません。
これが、第1回で紹介した2つ目の視点、
「実力か、一時的な要因か」につながります。
まとめ
数字を見るとき、つい、「前年比何%か」に目が行きます。
しかし、大切なのは、その数字だけではありません。
「何と比べているのか?」を考えることです。
前年比なら、前年に特殊要因はなかったか。
予算比なら、その予算は妥当だったか。
市場比なら、市場の変化に対して自社はどうだったか。
比較する相手によって、同じ数字でも意味は変わります。
だからこそ、数字を見たら、まず比較対象を疑ってみる。
これが、数字を経営判断に使うための最初の一歩です。
そして、適切に比較できたら、次に考えるべき問いがあります。
「この成果は、本当に自分たちの実力なのか?」
次回は、経営者が数字を見る6つの視点の2つ目、
「実力か、一時的な要因か」について考えてみたいと思います。
最後に
「数字は見ているけれど、そこから何を読み取ればよいか分からない」
「予実管理をしているが、報告だけで終わっている」
「経営判断に使える数字の見方を整理したい」
そんなお悩みがありましたら、お気軽にご相談ください。
数字を集計するだけではなく、何と比較し、どう解釈し、次の意思決定につなげるのか。経営企画・管理会計の視点から一緒に整理します。
メッセージもお気軽にどうぞ!