金利は上昇、でも返済額はまだ一定?

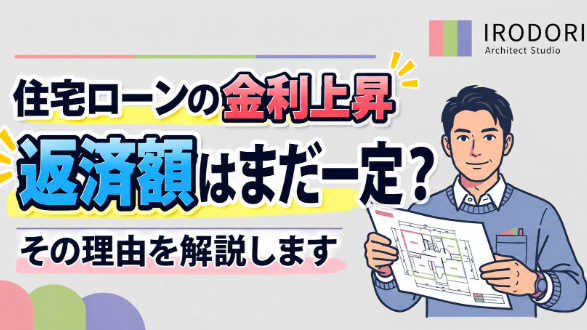
金利は上昇、でも返済額はまだ一定?

記事
コラム
「金利が上がっているのに、うちの返済額まだ変わってないけど大丈夫?」。

最近こういうご相談が増えています。

2026年に入り住宅ローンの変動金利は大きく上昇していますが、実はこれ、仕組み上当然のことなんです。

ただ、この「変わらない」を「安心」と勘違いすると、数年後に思わぬ負担が出てきます。仕組みと対策を整理します。

■ 返済額がすぐに変わらないのは「5年ルール」のせいです

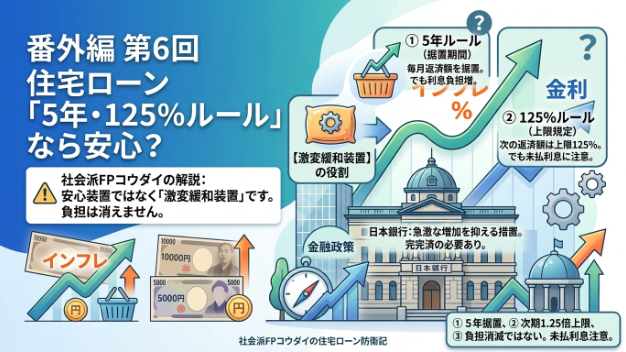
変動金利の住宅ローンは、金利自体は半年ごとに見直されますが、毎月の返済額の見直しは5年に1度だけ、というルールがほとんどの金融機関にあります。つまり金利が上がっても、直近5年以内に見直しタイミングが来ていなければ返済額は変わりません。

ただし「5年間は安心」ではなく、裏では利息の内訳が変わっています。3,000万円・35年のローンで金利が1%上がると、総返済額は約600万円増える計算になります。

「表示上は変わらない」だけで、確実に負担は増えているのです。

■ 「125%ルール」、上限で止まるわけではありません

もう一つの誤解が、返済額の上昇を125%までに抑える「125%ルール」です。

これは負担の上限ではなく、超過分の利息は消えずに未払利息として繰り延べられる仕組みです。

最悪の場合、返済額のほとんどが利息に充てられ、元金が減らない状態にもなり得ます。

■ 不安なら、今すぐ確認すべきこと

まずはご自身の契約に5年ルール・125%ルールがあるか確認を。

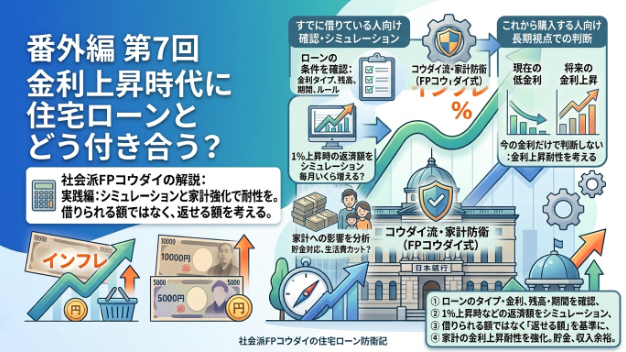
次に、借入残高×現在の金利で、次回見直し時の返済額を概算してみてください。

返済額が1.25倍になっても家計が回るか、という「ストレステスト」もおすすめです。

固定金利への切り替えは、すでに固定も3%台まで上昇しているため、「不安だから」ではなく数字を比較した上で判断することが重要です。

【まとめ】

「返済額が変わっていない」は「影響がない」という意味ではありません。

今のうちに、ご自身の契約内容と今後の見通しを確認しておくことをお勧めします。今の返済計画やご購入予定の物件について、金利上昇を踏まえた相談をしたい方は、

URLを送っていただければ一緒に確認するここなら内のサービスもご利用いただけますので、お気軽にご相談ください。


サービス数40万件のスキルマーケット、あなたにぴったりのサービスを探す