住宅ローン50年返済、お勧めな人は?

住宅ローン50年返済、お勧めな人は?

記事
コラム
「最近50年で組める住宅ローンがあるって聞いたんですけど、どうなんでしょうか」。

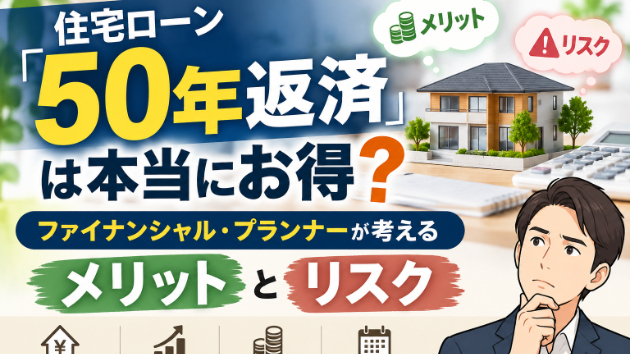
マンション価格の高騰を背景に、こうしたご相談が増えています。結論から言うと、この商品にはたしかにメリットがありますが、本当に活かせる方はかなり限られます。

■ なぜ生まれたのか、そして本当のメリット

震災復興需要や金融緩和による建築コスト高騰で、住宅価格はここ10年以上上がり続けてきました。35年ローンの審査(返済比率)をクリアできない層が増え、返済期間を50年に延ばすことで月々の返済額を抑える商品が登場しました。

メリットとして、ある試算では50年ローンは35年ローンより購入予算を約1,260万円伸ばせるとされています。

つまり「本来買えない、より資産性の高い物件」に手が届く可能性があるということです。

■ メリットが成立する2つの条件

ただしこのメリットには前提条件が2つあります。

1つ目は、増えた購入力を表面的な条件(広さ・駅距離)だけでなく、将来の資産性まで見据えた物件選びに使えること。

2つ目は、その物件について相応の根拠のある将来価値の予想を自分で立てられることです。

50年ローンは元金減少ペースが遅く、10年経過時点でも残債が元本の8〜9割残ります。

物件価格が将来も維持・上昇するという前提が崩れると、「残債割れ」(売却してもローンが残る状態)のリスクが35年ローンより重くなります。

■ 「根拠のある予想」とは何か

過去の値上がり実績だけを見て期待するのは危険です。

重要なのは、周辺の開発計画や人口動態といった、これから起こることの兆候です。

駅単位での人口動態分析、再開発の規模だけで判断しないこと、街のカラー・交通利便性・価格立地のバランスを見ることが実務上のポイントです。

ただし、これを正確に行うには専門的な知見が必要で、この条件のハードルの高さ自体が、本当にお勧めできる方が限られることを裏付けています。

【まとめ】

50年住宅ローンがお勧めなのは、増えた購入力を資産性の高い物件選びに使え、かつ根拠のある将来価値の予想を立てられる方だけです。

実需として住まいを探している方の多くには、メリットはほとんどありません。

ご自身が検討している物件がこの条件に当てはまるか気になる方は、URLを送っていただければ一緒に確認するココナラ内のサービスもご利用いただけますので、お気軽にご相談ください。


サービス数40万件のスキルマーケット、あなたにぴったりのサービスを探す