サービス
サービスを探す
プロ人材を探す
仕事を探す
ブログを探す
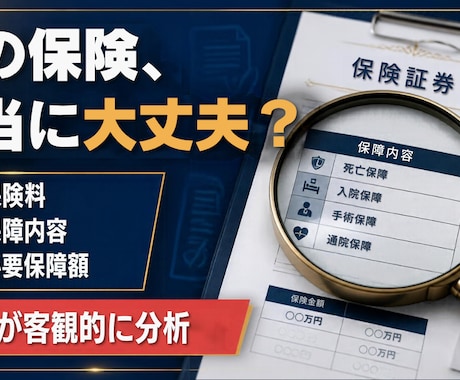
保険見直し・選び方の相談なら、複数の保険を熟知した専門家が集まる国内最大級のプラットフォームにお任せください。累計実績2000件、500人以上のプロから比較して選べます。不要な保障のカット、最適な保険の選定、保障内容の解説など、中立な視点での柔軟な提案が魅力。納得価格での解決策を、まずは無料相談から。














740種類以上のカテゴリーから豊富なサービスを簡単に比較検討できます。細かな提供方法から評価まであらゆる情報を元にお得に利用できます。

サービス提供はすべてオンライン上で行います。時間や場所を気にせず、テキスト、ビデオチャット、電話、コンテンツと幅広く取引が可能です。

購入・販売の際のお金のやりとりはココナラが仲介するので安全です。365日運営でのサポートも行っております。
保険相談カテゴリには、特定の保険会社と提携していない独立系FPが多数在籍。商品を売ることで手数料を得る窓口とは異なり、あなたの利益だけを考えてアドバイス。実績1,800件のデータに基づき、「本当にその保障が必要か」という真実を納得価格で提示します。
医療保険、がん保険、クレジットカードの附帯保険。自分でも気づかない「保障の被り」をプロが特定。公的医療保険制度(高額療養費等)を加味した上で、民間の保険で補うべき最小限の範囲を算出。月数千円〜数万円の固定費削減をスピーディーに実現します。
店舗や自宅での相談は、断りづらさが付きまといます。ココナラなら匿名・オンライン完結。住所や電話番号を教える必要がないため、相談後のしつこい電話やDMは一切ありません。純粋に知識だけを受け取り、冷静に検討できる安全な環境を提供します。
大切な人が増えた時の責任。プロがあなたの収入や万が一の遺族年金をシミュレーションし、残された家族が困らないために必要な「死亡保障額」をロジカルに算出。高すぎるセットプランではなく、掛け捨てを賢く使った安価で手厚いプラン作りを支援します。
「入院1日目から出るか?」「日帰り手術は?」など、古い保険では今の治療スタイルに合わないことがあります。プロが最新の保険商品を横断的にリサーチし、同等の保険料でもっと手厚い、あるいは保障を絞って安くするための乗り換えプランを提案します。
「みんな入っているから」という理由で加入していませんか?プロがあなたの貯金額や勤務先の福利厚生を確認。「今は保険より投資に回すべき」「この格安共済だけで十分」など、あなたのライフステージに最適な資産配分のアドバイスを納得価格で受領できます。
生命保険・医療保険・自動車保険など、どの保険を見直したいかと、病気や事故など何に備えたいかを書き出します。保険証券が手元にあると話が早く進みます。
FPの資格や保険会社・損保での実務経験、特定の商品を勧めない方針かどうかをサービスページで確かめ、評価のコメントも見比べて選びます。
1つの保険だけを見てほしいのか、加入中の保険をまとめて診断してほしいのかを伝え、必要なら見積り相談で金額を確かめてから購入します。
購入後はトークルームで保障内容と家族構成などを送ると、保障の過不足や見直しの考え方が届きます。保険の見直し方針に納得できたら、承諾して取引を締めくくります。
保険見直し・選び方の相談の依頼は、売れ筋で3,000円〜13,000円です。価格は、診断する保険の数や、保障の過不足をまとめたレポートの有無、相談できる時間の長さによって変わります。
| サービス内容 | 特徴 | 納期 | 料金相場 |
|---|---|---|---|
| 1つの保険の診断・アドバイス(1件) | 診断する保険の数やレポートの有無で価格が変わります。 | 3〜5日 | 3,000円〜8,000円 |
| 加入中の保険の一括診断(ライフプラン込みレポート・1式) | ※特定の保険会社を推奨しない「中立型」を選びましょう。 | 3〜5日 | 8,000円〜13,000円 |
| 保険を売らないFPによる徹底診断(1件) | 保険の販売をしない立場のFPが、解約・継続すべき保険を判断します。診断の深さと相談期間で価格が変わります。 | 約1週間 | 11,000円〜16,000円 |
| 交通事故・自動車保険の相談(1件) | 損保での事故対応の経験者などが、事故後の保険対応や補償の疑問に答えます。相談の時間や方法で価格が変わります。 | 当日 | 3,000円〜13,000円 |
| 生命保険・医療保険の加入相談(1件) | 新しく入る保険や保障額の考え方を短時間で相談するサービス。話を聞いてもらう時間が延びるほど料金が上がります。 | 1〜2日 | 1,000円〜3,000円 |
料金と納期は目安です。素材の準備状況や修正回数、出品者の予約状況によって変わります。料金・納期は、ココナラの出品画面で案内している売れ筋価格と直近12か月の取引実績などをもとにしています(2026年10月更新)
保険は「貯金で賄えないリスク」を補うものです。貯金が十分にあるなら、保険は不要な場合もあります。プロに資産額をさらけ出すことで、無駄な保険を極限まで削り、最も効率的な家計防衛が可能になる最大のコツです。
日本の公的保険には手厚い保障があります。プロに「自分が病気になった時、国からいくら出るのか」を聞きましょう。国の保障を正しく理解することが、民間の高い保険に騙されないための最大の秘訣です。
プロのアドバイスはあくまで選択肢です。「今日は解約するかどうかだけ決める」と目標を定めましょう。プロという知恵を借りつつも、最終的な判を押すのは自分であるという意識を持つことが、失敗しないための最大のポイントです。